 0120-509-790



記事の要約
- 相続財産調査は「手がかり探し→書類の準備→財産ごとの調査」の3ステップで進める
- 調査は、亡くなってから2〜3カ月以内に終えるのが目安
- 「預貯金」と「借金・未払い金」を優先して調べるとよい
「親族が亡くなったときは、どこに・どのような財産があるのか、どうやって調べるの?」
相続の手続きを始めたときに、「故人の財産調査」でつまずく方は多いです。
相続財産の調査は「家で手がかりを探す→調査に必要な書類を準備する→財産の種類ごとに調査する」の3ステップで進めるとスムーズです。
この調査は、亡くなってから2〜3カ月以内に終えることを目安にしましょう。
これは、借金が多い場合は「相続放棄」を検討することになり、その期限が「相続人になったことを知ってから3カ月」だからです。
そこで、まずは「借金・未払い金」と、その手がかりが見つかりやすい「預貯金」を優先的に調べるのがおすすめです。
この記事では、相続財産調査の進め方をわかりやすくお伝えします。
なお、私たちVSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。
何かお困りのことがあれば、下記からお気軽にご連絡ください。
相続財産調査とは?
相続財産調査とは、亡くなった方(被相続人)が残した財産を「プラスの財産」も「マイナスの財産」も含めて、漏れなく洗い出すことです。
この調査の目的は次の3つで、目的によって「どこまで調べるか」と「いつまでに終えるか」が次のように変わります。
| 目的 | 概要 |
|---|---|
| ① 相続放棄するかを決める | 【調べるもの】 借金の有無を調査し、預貯金・不動産などの「プラスの財産」を上回っていないか確認する 【期限の目安】 |
| ② 遺産分割協議をする | 【調べるもの】 亡くなった日時点の全財産を洗い出す 【期限の目安】 |
| ③ 相続税申告をする | 【調べるもの】 亡くなった日時点の全財産に加えて、過去5年分ほどの入出金をチェックする 【期限の目安】 |
たとえば、「借金はなさそうで、相続税もかからなそう」というご家庭なら、遺産分割協議のために、亡くなった日時点の財産を一覧にできれば十分です。
一方、遺産総額が相続税の基礎控除額を超えそうなら、申告を見据えて「過去の入出金」まで調べる必要があります。
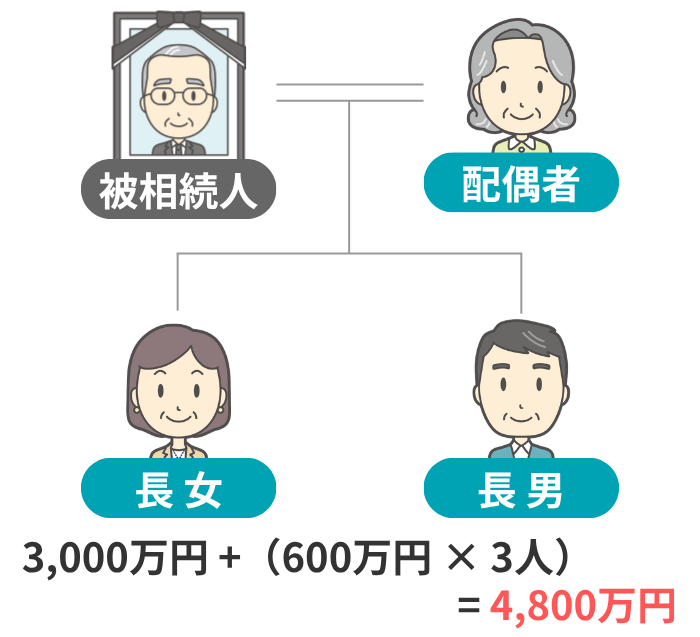
計算式
たとえば、相続人が「配偶者」と「子ども2人」の3人なら、基礎控除額は4,800万円です。
地価が高い都市部では、「自宅」と「預貯金」のみで基礎控除額を超えることも珍しくありません。
相続税申告が必要になりそうな場合は、税理士に申告を依頼すれば、その一環として財産調査も任せられることがあります。
調査はいつまでに終えるべき?
相続財産の調査は、被相続人が亡くなってから「2〜3カ月以内」に終えることを目安にしましょう。
これは、調査そのものに期限はないものの、調査後の下記の手続きには期限があるからです。
| 手続き | 期限の概要 |
|---|---|
| 相続放棄・限定承認 | ■ 期限は相続人になったことを知ってから3カ月以内 ■ どうしても間に合わないときは、家庭裁判所に期限の延長を申し立てられる |
| 相続税の申告・納税 | ■ 期限は亡くなったことを知った日の翌日から10カ月以内 ■ 申告の前に「財産の評価」や「遺産分割協議」も必要なため、調査に使える時間は意外と短い |
特に、相続放棄をする可能性があるときには、余裕をもって2カ月以内に財産調査を終えられると、その後の申立ての手続きで焦らずに済みます。
調べる財産の種類
調査の対象になる財産は、大きく「プラスの財産・マイナスの財産・みなし相続財産」の3つに分けられます。
具体的な財産の例は、下記のとおりです。
| 区分 | 財産の例 |
|---|---|
| プラスの財産 | ■ 預貯金 ■ 現金 ■ 不動産(土地・建物) ■ 有価証券(株式・投資信託・国債) ■ 暗号資産 ■ 自動車 ■ 宝石・貴金属 ■ 骨董品・美術品 ■ ゴルフ会員権 ■ 貸付金 ■ 未収金※1 |
| マイナスの財産 | ■ 借入金 ■ 住宅ローン ■ クレジットカードの残債 ■ 未払いの税金・医療費・公共料金 ■ 連帯保証債務 |
| みなし相続財産※2 | ■ 死亡保険金 ■ 死亡退職金 |
- ※1
- 「所得税の還付金」や「高額療養費の払い戻し」など、受け取る権利があったお金のこと
- ※2
- 遺産分割の対象になる遺産ではないが、相続税の課税対象になるもの
なお、墓地・仏壇などの祭祀財産は、相続財産に含まれません。
財産調査の流れ
相続財産の調査は、次の3つのステップで進めます。
ここからは、それぞれのステップの詳細を順番に見ていきます。
ステップ1:家で手がかりを探す
まずは、故人の自宅で「どこに・どのような財産がありそうか」の当たりをつけます。
ここで「手がかり」になる主なものは、次のとおりです。
| 手がかり | わかること |
|---|---|
| ① 通帳 | ■ 取引があった銀行 ■ 保険料・ローンの支払先 ■ 証券会社などの入出金先 |
| ② 郵便物 | ■ 金融機関・保険会社・証券会社との取引 ■ 固定資産税の課税状況 ■ 借金の督促 |
| ③ 確定申告書の控え | ■ 不動産の所在 ■ 配当の受け取りや株式の売買の状況 ■ 医療費の支出状況 |
| ④ スマホ・パソコン | ■ ネット銀行・ネット証券の取引 ■ 暗号資産の取引 |
| ⑤ 遺言書・エンディングノート | ■ 財産の一覧がまとまっていることがある |
| ⑥ 貸金庫の鍵・カード | ■ 貸金庫を借りていた銀行 |
| ⑦ 不動産の権利証※1 | ■ 不動産の所有状況 |
| ⑧ 車検証 | ■ 自動車の所有状況 |
- ※1
- 登記済証・登記識別情報通知のこと
以下では、このうちで特に重要な「①通帳・②郵便物・③確定申告書の控え・④スマホとパソコン」の4つについて、詳しくお伝えします。
手がかり1:通帳
預貯金の通帳は、相続財産調査で最も重要な手がかりです。
通帳からわかるのは、「預金残高」だけではありません。入出金の記録から、下記のような「ほかの財産の情報」も読み取れます。
| 入出金の記録 | 読み取れること |
|---|---|
| 保険会社への保険料の引き落とし | 生命保険・個人年金に加入していたこと |
| 証券会社・信託銀行との入出金 | 株式・投資信託を持っていたこと |
| 「〇〇ローン」「〇〇カード」の引き落とし | 借入金やクレジットカードの残債があること |
| 市区町村への固定資産税の引き落とし | 不動産を持っていたこと |
| 貸金庫の使用料の引き落とし | 貸金庫を借りていたこと |
| 配当金・家賃の入金 | 株式や賃貸不動産を持っていたこと |
通帳を確認した際、目安として「50万円以上」のまとまった入出金があれば、日付と金額を控えておきましょう。
相続税の申告では、大きな入出金について「何に使ったお金か」を説明できるようにしておくことが大切です。
そこで、お金の使い道の証明となる「領収書」や「契約書」などを先に集めておくと、申告書を作るときも、税務署から問い合わせがあったときも、慌てずに済みます。
補足
そこで、通帳と一緒にキャッシュカードも探しておきましょう。
手がかり2:郵便物
故人宛ての郵便物には、「取引のあった金融機関」や「加入していた保険」などの情報が詰まっています。
引き出しや書類棚に残っているものは、できる限り集めて中身を確認しましょう。
亡くなった後に届く郵便物も、財産の手がかりになるので、捨てずに保管しておくことが大切です。
「財産の手がかりになる主な郵便物」と「そこからわかること」は、次のとおりです。
| 郵便物 | 概要 |
|---|---|
| 有価証券の取引残高報告書・年間取引報告書 | ■ 証券会社から届く ■ 取引のある証券会社と、株式・投資信託の銘柄・数量がわかる |
| 保険の契約内容のお知らせ | ■ 保険会社から届く ■ 加入していた生命保険・損害保険と、契約者・受取人・保障の内容がわかる |
| 固定資産税の納税通知書 | ■ 市区町村から毎年4〜6月ごろに届く ■ その市区町村にある不動産の所在地と固定資産税評価額がわかる |
| 配当金計算書 | ■ 株式を発行している会社などから届く ■ 株式を持っている会社と株数がわかる |
| 督促状・請求書・クレジットカードの利用明細 | ■ 金融機関・役所・病院・カード会社などから届く ■ 借入金や未払いの税金・医療費・公共料金、カードの残債がわかる |
手がかり3:確定申告書の控え
故人が確定申告をしていた場合、その控えがあると下記のことがわかります。
- 賃貸している不動産の所在
- 配当を受け取っていた株式や、取引のある証券会社
- 医療費の支出状況
- 財産と借金の一覧※1
- ※1
- 財産債務調書を提出していた場合のみ
なお、自宅に控えが見つからないときは、相続人全員で税務署に申請すれば、故人の申告書を閲覧できます。
手続きの詳細は、国税庁のWebサイトでご確認ください。
手がかり4:スマホ・パソコン
「ネット銀行・ネット証券・暗号資産」は、通帳も郵便物も残らないことが多いため、スマホやパソコンが大事な手がかりになります。
スマホ・パソコンで具体的に確認したい箇所は、次のとおりです。
- メールの受信箱
- インストールされているアプリ
- インターネットブラウザのブックマーク・閲覧履歴
調査の手がかりとしては、取引があった「銀行・証券会社・取引所」がわかれば十分です。
口座番号やパスワードまでわからなくても、相続人としてその会社に照会すれば、財産の状況を把握できます。
ステップ2:調査に必要な書類を準備する

金融機関や役所に故人の情報を照会する際は、「請求している人が相続人であること」を証明する書類を求められます。
必要な書類はおおむね共通で、下記のものを用意することになります。
| 書類 | 概要 |
|---|---|
| ① 故人の出生から死亡までの戸籍謄本 | ■ 市区町村役場で取得する ■ 結婚や転籍のたびに新しい戸籍が作られるため、複数通になる |
| ② 請求する相続人の戸籍謄本 | ■ 市区町村役場やコンビニで取得する※1 |
| ③ 請求する相続人の本人確認書類 | ■ 運転免許証・マイナンバーカードなど、手元にあるものでよい |
| ④ 請求する相続人の印鑑証明書 | ■ 市区町村役場やコンビニで取得する※1 ■ 窓口によっては、発行から一定期間内のものを求められる |
- ※1
- コンビニで取得するには、マイナンバーカードが必要。ただし、市区町村がコンビニ交付に対応している場合のみ
なお、故人と相続人の戸籍資料がすべて揃ったら、故人と相続人の関係を1枚にまとめた「法定相続情報一覧図」を作るのがおすすめです。
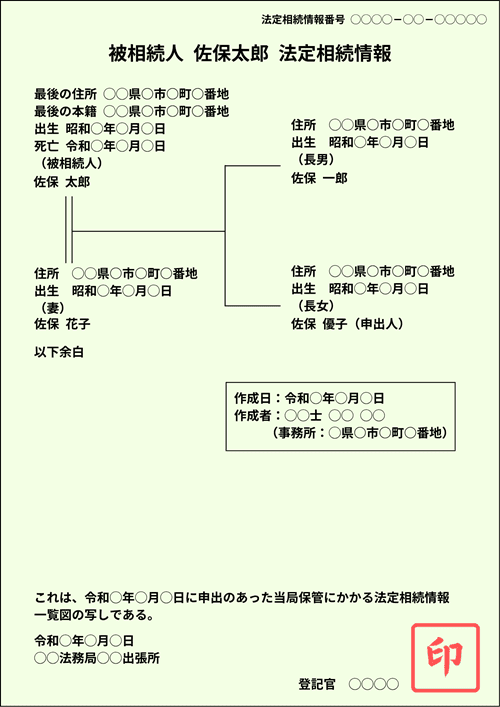
法務局に申し出て認証を受け、写しを発行してもらえば、戸籍の束を照会先ごとに提出する必要がなくなり、複数の金融機関へ同時に請求できます。
戸籍の広域交付
この制度が始まったことで、本籍地が遠方でも郵送で取り寄せる手間が減りました。
ただし、この制度を使うには本人が窓口へ行く必要があり、郵送や代理人では請求できません。
ステップ3:財産の種類ごとに調査する

最後に、財産の種類ごとに、必要に応じて金融機関や役所に問い合わせをして、「財産がどこに・どれほどあるか」を確定させていきます。
主な問い合わせ先は、次のとおりです。
| 財産 | 主な問い合わせ先 |
|---|---|
| ① 預貯金 | 取引のあった金融機関 |
| ② 借金・未払い金 | 信用情報機関(CIC・JICC・KSC)、借入先 |
| ③ 不動産 | 市区町村、法務局 |
| ④ 有価証券 | 証券保管振替機構(ほふり)、証券会社 |
| ⑤ 生命保険 | 生命保険協会、各保険会社 |
| ⑥ 死亡退職金・未払給与・その他の未収金 | 勤務先・市区町村・保険会社など、還付金や給付金の支払い元 |
| ⑦ 家庭用財産 | 自宅などで見つかった「車検証」や「購入記録」で確認する |
ここで大事なのは、「①預貯金」と「②借金・未払い金」を優先的に調べることです。
「預貯金」を最初に調べるのは、取引履歴から「ほかの財産や借金の手がかり」が見つかるからです。
また、「借金・未払い金」は相続放棄の3カ月の期限に関わるので、早めに把握しておきましょう。
以下では、それぞれの財産の詳しい調べ方を見ていきます。
種類1:預貯金
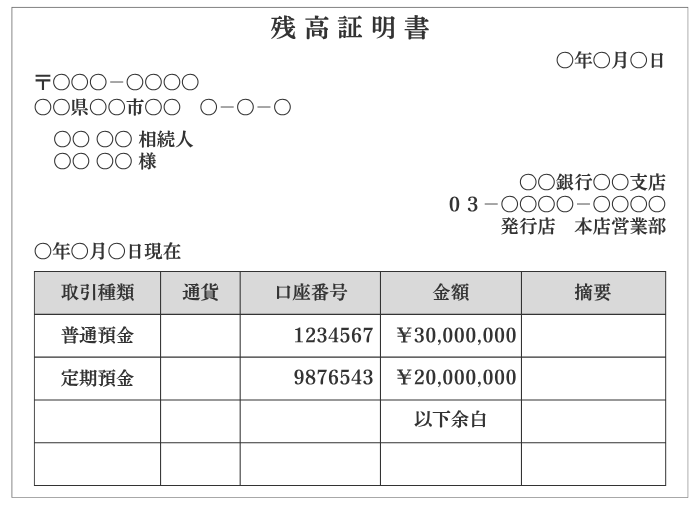
「預貯金」については、取引のあった金融機関の相続窓口へ連絡し、亡くなった日時点の「残高証明書」を請求します。
ただし、金融機関に名義人の死亡を伝えた時点で口座は凍結され、入金も引き落としもできなくなります。
そのため、「家賃収入の振込先」や「公共料金の引き落とし」の口座になっている場合は、先に変更の手続きを済ませてから金融機関に連絡しましょう。
また、「定期預金」がある場合は、亡くなった日までの利息(既経過利息)も一緒に記載してもらうと相続税の計算でそのまま使えるので、併せて依頼するのがおすすめです。
なお、残高証明書を請求するときに「全店照会」を頼めば、その金融機関にある故人の口座をまとめて調べてもらえます。
これにより、把握できていなかった口座が見つかることもあります。

税理士からひと言
実際のご相談では、預貯金の資料として「通帳は何年分、必要か?」というご質問をよくいただきます。
目安としては、相続税の申告が必要な場合、税務調査で重点的に見られる「過去5年分」があると安心です。
過去の通帳がない場合は、銀行に「取引履歴」を請求すると、入出金の状況を把握できます。
「把握しきれていない口座がないか不安」という方は、故人が住んでいた地域の主な銀行・信用金庫・ゆうちょ銀行にも問い合わせることをおすすめします。
種類2:借金・未払い金
借金は、次の3つの信用情報機関に開示請求をすると、貸金業者や銀行からの借入れをほぼ把握できます。
| 信用情報機関 | 主にわかる借入れ |
|---|---|
| CIC(株式会社 シー・アイ・シー) | クレジットカード会社・信販会社 |
| JICC(日本信用情報機構) | 消費者金融・クレジット会社 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫のローン |
相続人であれば、故人の情報を開示してもらえます。
ただし、この3機関への情報開示では、わからない借金もあります。
たとえば、個人からの借入れがあったり、他人の借金の連帯保証人になっていたりした場合は、「契約書・郵便物・通帳の返済履歴」などから探すしかありません。
また、住宅ローンが残っている場合は、「団体信用生命保険(団信)」で完済されることが多いので、借入先の金融機関に問い合わせましょう。
団体信用生命保険
多くの住宅ローンでは借入れのときに加入しており、その場合は相続人がローンを引き継ぐ必要はありません。
「税金・公共料金・医療費の未払い分」は、請求書や納税通知書で把握します。
以上の方法で「借金・未払い金」を調べた結果、総額がプラスの財産を上回りそうなら、相続放棄か限定承認を検討しましょう。
種類3:不動産
不動産(土地・家屋)は、次の2ステップに分けて調べます。
- 不動産の所在を特定する
- 法務局で登記の内容を確認する
まず、不動産の所在を特定するには、市区町村の資産税課で「名寄帳(なよせちょう)」を取得します。
名寄帳
市区町村ごとに作られているため、請求も市区町村ごとに必要になります。
名寄帳を取ると、納税通知書だけでは気付かなかった不動産が見つかることもあります。
また、相続税の評価に使う「固定資産評価証明書」も市区町村で取れるため、名寄帳と一緒に請求しておくと効率的です。
なお、複数の市区町村に不動産がありそうな場合は、2026年2月に始まった「所有不動産記録証明制度」を活用すると便利です。
以上の方法で不動産の所在がわかったら、法務局で「登記事項証明書」を取得し、名義と持分、借金の担保になる抵当権が付いていないかを確認しましょう。
種類4:有価証券(株式など)

株式や投資信託などの有価証券を調べる際はまず、自宅などで見つけた「取引報告書」などから、故人が取引をしていた「証券会社」を特定します。
そして、その証券会社から「残高証明書」を取得しましょう。
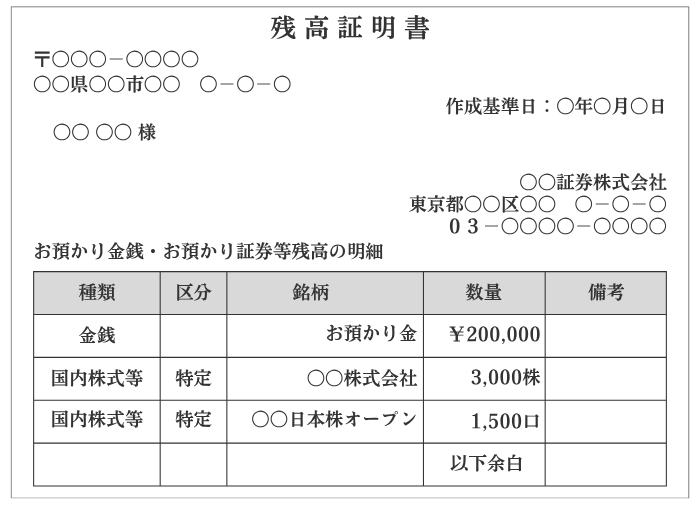
取得した残高証明書に記載されている株数と、配当金計算書の株数とがズレている場合、故人は端株を持っていたと考えられます。
株式は証券会社ではなく、その企業が指定している「株主名簿管理人(信託銀行やJASDECなど)」の「特別口座」という場所で管理されています。
「故人がどこの証券会社と取引していたかわからない」「端株がどこの信託銀行で管理されているかわからない場合」といったは、「証券保管振替機構(通称:ほふり)」へ開示請求をすると、口座のある証券会社などを教えてもらえます。
なお、「ネット証券の口座」も証券保管振替機構への開示請求でわかりますが、「仮想通貨などの暗号資産」は対象外です。
暗号資産はスマホのアプリやメールから取引所を特定し、残高証明書を請求します。
また、「国債」は購入した銀行・証券会社に、「非上場株式」は発行会社にそれぞれ問い合わせます。
種類5:生命保険
生命保険金の調査は、自宅などで見つけた「生命保険証券」や「通帳の引き落とし履歴」から、故人が契約していた「保険会社」を特定するところから始めます。
もし、契約内容まではわからなかった場合には、その保険会社に問い合わせてみてください。
また、「なにかの保険に加入していたはずだが、契約先がわからない」というときは、一般社団法人 生命保険協会の「生命保険契約照会制度」の利用を検討してみましょう。
この制度では、協会に加盟するすべての生命保険会社に対して、一括で契約の有無を調べてもらえます。
ただし、わかるのは「契約があるかどうか」と「照会した人が受取人になっているかどうか」までです。
保険金の金額などの契約の内容は、保険会社に直接問い合わせる必要があります。
なお、故人が保険料を払っていた家族の保険も相続財産になることがあるため、通帳の引き落とし履歴から確認しておきましょう。
種類6:死亡退職金・未払給与・その他の未収金
「死亡退職金」や「未払給与」については、多くの場合、故人の勤務先からご遺族に連絡があります。
ただ、心当たりがあるのになかなか連絡がこないときは、こちらから会社の総務部や人事部に問い合わせてみましょう。
死亡退職金は、勤務先の退職金規程で受取人が決まっていることが多く、遺産分割の対象にはなりませんが、相続税申告では「みなし相続財産」として含めます。
また、亡くなった後に振り込まれたお金でも、故人が生前に受け取る権利があった下記のようなものは、相続財産になります。
- 所得税の還付金
- 高額療養費の払い戻し
- 故人が受取人の入院給付金
- 未収の家賃・配当金
ほかにも、故人が他人にお金を貸していた場合は、その貸付金も相続財産です。
種類7:家庭用財産(自動車・貴金属など)
主な家庭用財産の調べ方は、次のとおりです。
| 財産 | 調べ方 |
|---|---|
| 自動車 | ■ 車検証で所有者を確認する ■ ローンで購入していた場合は、所有者が「販売会社」や「信販会社」になっていることがあるので、残債と併せて調べる |
| 宝石・貴金属 | ■ 購入時の領収書や保証書を探し、種類と重さを控えておく |
| 美術品・骨董品 | ■ 購入時の領収書や鑑定書があれば控えておく ■ 価値がわからないものは、専門の業者に査定してもらう |
| 一般的な家具・家電など | ■ 相続税申告では、1個5万円以下のものは「家庭用財産一式」としてまとめて評価できる ■ 5万円を超えるものは、1つずつ評価する |
家庭用財産の相続税上の扱いについては、下記の記事もご参照ください。
相続財産調査が終わったら何をする?
相続財産の調査が終わった後にすべきことは、次の2つです。
それぞれについて、詳しく見ていきましょう。
やること1:相続税評価額を計算する
相続税は、課税対象となる財産の価額を、国税庁のルールに従って評価します。ここで評価した価額を「相続税評価額」といいます。
主な財産の評価方法は、次のとおりです。
| 財産 | 評価方法 |
|---|---|
| 預貯金 | ■ 亡くなった日の残高で評価する ■ 定期預金は、亡くなった日までの利息から税金分を引いた額も加える |
| 土地 | ■ 市街地などの「路線価地域」では、路線価に面積を掛け、土地の形などで補正する ■ 路線価がない「倍率地域」では、固定資産税評価額に国税庁が定めた倍率を掛ける |
| 建物 | ■ 固定資産税評価額で評価する ■ 人に貸している建物は、そこから一定の割合を差し引く |
| 上場株式 | ■ 次の4つのうち、最も低い価格で評価できる ① 亡くなった日の終値 ② 亡くなった月の終値の月平均額 ③ 前月の終値の月平均額 ④ 前々月の終値の月平均額 |
| 死亡保険金・死亡退職金 | ■ 受取額から「500万円 × 法定相続人の数」の非課税枠を引いた額 ■ ただし、非課税枠を使えるのは、相続人が受け取った分のみ |
プラスの財産の評価額から、マイナスの財産と葬式費用を引いた「正味の遺産額」が基礎控除額を超えると、相続税の申告が必要です。
計算式
「預貯金」や「上場株式」はご自身でも評価しやすいですが、「土地」は補正の要素が多く、計算の仕方で評価額が大きく変わります。
このため、故人が土地を持っていた場合は、相続専門の税理士に評価を依頼することをおすすめします。
やること2:財産目録を作る
評価額が出たら、財産の種類・所在・金額をまとめた「財産目録」を作ります。

財産目録に法律で決まった様式はないので、パソコンで作っても、手書きで作っても構いませんが、エクセルで作ると計算ができるのでおすすめです。
この目録があると、相続人全員が同じ情報を見ながら遺産分割協議を進められ、相続税の申告書も作成しやすくなります。
財産目録の詳しい書き方については、下記の記事をご参照ください。
調査が難しいときは、誰に頼めばいい?
次のようなケースでは、ご自身だけで調査するのではなく、専門家を頼ったほうがスムーズに漏れなく財産を把握できます。
- 取引のある金融機関や証券会社が多い
- 不動産が複数の市区町村にある
- 借金や連帯保証の有無がはっきりしない
- 相続人が仕事などで平日に動けない
- 相続放棄や相続税申告の期限まで余裕がない
財産調査について相談する専門家は、ご自身が「何に困っているか」で次のように選びましょう。
| 困りごと | 相談先 |
|---|---|
| 相続税の申告が必要になりそう | 税理士 |
| 相続人同士で争いがある | 弁護士 |
| 相続登記(不動産の名義変更)を任せたい | 司法書士 |
費用は事務所ごとに異なり、財産の金額や種類によっても変わるため、依頼前に見積もりをとって確認するのがおすすめです。
相続財産調査に関するよくある質問
Q1:3カ月で調査が終わらないときは?
Q2:相続人調査と財産調査は、どちらが先がいい?
Q3:自分で財産調査をする場合、費用はいくらかかる?
Q4:財産調査は、何年前までさかのぼって調べる?
Q5:ほかの相続人が財産の状況を教えてくれないときは?
Q6:後になって、新しい財産が見つかったら?
まとめ|相続財産調査は「預貯金」と「借金」から始めよう
今回は、相続財産調査の進め方をお伝えしました。
- 相続財産調査は「手がかり探し→書類の準備→財産ごとの調査」の3ステップで進める
- 調査は、亡くなってから2〜3カ月以内に終えるのが目安
- 「預貯金」と「借金・未払い金」を優先して調べるとよい
相続税の申告が必要になりそうな場合は、調べる範囲が「過去の入出金」まで広がります。
このため、早い段階で相続専門の税理士に相談しておくと、漏れのない申告につながります。
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けているので、何かお困りのことがございましたら、ぜひお気軽にご連絡ください。