 0120-509-790


記事の要約
- 相続登記は亡くなった人名義の不動産を相続人の名義に変える手続きで、「取得を知った日から3年以内」の申請が義務
- 2024年4月以前に相続した不動産も対象で、多くの場合は2027年3月31日が期限
- 誰の名義にするかで相続税が大きく変わるため、税理士と司法書士にまとめて相談できると安心
相続したご実家や土地の名義変更(相続登記)はお済みでしょうか?
2024年4月から相続登記は義務化され、不動産の取得を知った日から3年以内の申請が必要です。
正当な理由なく放置すると、10万円以下の過料が科される可能性があります。
また、2024年4月より前に相続した不動産も対象で、多くの方は2027年3月31日が申請期限となります。
相続登記の手続きは、主に以下の流れで進めます。
- 不動産の調査
- 戸籍収集と相続人の確定
- 遺産分割の話し合い(遺産分割協議書の作成)
- 必要書類の準備・登記申請書の作成
- 法務局への申請
自分で手続きをすることも可能ですが、戸籍収集に時間がかかりやすく、登記漏れなどのミスも起きがちです。
さらに、不動産を誰の名義にするかによって相続税の特例が適用できるかどうかも変わるため、税金面まで見据えた判断が欠かせません。
この記事では、相続登記の期限や手続きの流れ、必要書類、費用の目安、自分で手続きできるかの判断基準までわかりやすくお伝えします。
目次
相続登記とは、亡くなった人名義の不動産を相続人の名義に変える手続き
相続登記とは、亡くなった人(被相続人)の名義の土地や建物を、相続した人の名義に変える手続きです。
法務局に申請することで、登記簿上の所有者情報が、故人から相続人へ書き換わります。
買主への所有権移転登記や抵当権設定をするには、先に相続登記が必要です。
相続登記の期限は「不動産を相続したことを知った日から3年以内」
かつては任意だった相続登記ですが、現在は法律上の義務になっています。
2024年4月から相続登記は義務化された
2024年(令和6年)4月1日より、相続登記の申請が義務化されました。
「所有者不明土地」の増加によって公共事業や災害復旧が妨げられる社会問題を解消するため、法改正が行われました。
期限の起算点は相続の状況によって異なる
相続登記の期限は、「不動産を相続したことを知った日から3年以内」です。
ここでいう「知った日」とは、「相続の開始(死亡)」と「自分が不動産を取得したこと」の両方を知った日を指します。
被相続人が不動産を持っていたことを知らない間は、カウントは始まりません。

| 相続の状況 | 期限の数え方 |
|---|---|
| 遺言書で取得した場合 | ・相続開始と不動産の取得を知った日から3年以内 |
| 遺産分割で取得した場合 | ・相続開始と不動産の相続を知った日から3年以内 ・期限内の登記が難しければ相続人申告登記を利用 |
| 3年以内に分割がまとまらない場合 | ・遺産分割が成立した日から3年以内に、協議内容を反映した相続登記 |
過去に相続した不動産の期限は2027年3月31日
相続登記の義務化は、2024年4月1日より前に起きた相続にもさかのぼって適用されます。
期限は、次のいずれか遅い日から3年以内です。
- 施行日(2024年4月1日)
- 相続開始と、不動産を取得を知った日
以前から相続開始と不動産所有を知っていた場合は、2027年(令和9年)3月31日が申請期限です。
親の相続手続き中に、祖父母名義のまま残された不動産が見つかるケースも多いため注意しましょう。
先祖名義のままの土地は「旧民法」の制度が適用されることがある
1947年(昭和22年)5月2日以前の相続には旧民法が適用され、「家督相続」が適用されるケースがあります。
現在のルールとは異なる考え方で相続人をたどる必要があり、調査や手続きが複雑になるため、専門家へのご相談をおすすめします。
期限に間に合わないときは「相続人申告登記」で義務を果たす
遺産分割が難航して期限内に相続登記ができない場合は、「相続人申告登記」を活用しましょう。
相続人申告登記は法務局に「自分が相続人の1人である」と単独で申し出る手続きであり、期限内に申出をした本人は義務を果たしたとみなされます。
ただし、相続人申告登記は義務を果たすための暫定措置であり、名義が変更されるわけではありません。
遺産分割協議が成立した日から3年以内に、正式な相続登記をする必要があります。
期限を過ぎたらどうなる?過料と放置するリスク
相続登記をしないまま放置すると過料の対象となるだけでなく、さまざまな不利益が生じるおそれがあります。
正当な理由なく放置すると10万円以下の過料の対象になる
正当な理由なく期限内に相続登記(または相続人申告登記)をしなかった場合、10万円以下の過料の対象になります。
法務局からの催告にしたがって手続きをすれば過料には進みませんが、催告後も正当な理由なく放置した場合は、法務局から裁判所への通知により、裁判所が過料を科すかどうかを判断します。
リスク1:不動産を売却や担保設定ができない
不動産を売却したあとの買主への名義移転登記や、融資の担保設定は、登記簿上の名義人が現在の所有者になっていなければ手続きができません。
リスク2:ほかの相続人の持分売却や、差押えで権利を失う
不動産は、原則として「先に登記をした人」が優先され、自分の権利を第三者に主張(対抗)できます。
遺産分割で自分が不動産を相続すると決まっても、未登記のままだとほかの相続人が自分の法定相続分を登記・売却のうえ買主が先に登記を済ませると、法定相続分を超える持分を主張できなくなります。
また、債権者(例:お金を貸した人)による差押えリスクもあります。
リスク3:共有のまま放置すると、活用も処分もできない
未分割の不動産は、相続人全員の共有状態になっています。
売却や建て替えには共有者全員の同意が必要で、1人でも反対者や認知症などで判断能力を欠く人がいると、活用も処分もできなくなります。
リスク4:数次相続が起きると、相続人がねずみ算式に増える
相続登記を放置している間に相続人の1人が亡くなると、その人の持分はさらにその人の相続人へと引き継がれます(数次相続)。
数次相続が発生すると、たとえば兄弟姉妹だけだった話し合いでも、甥や姪、面識のない親族まで加わることになり、合意形成も書類収集もより難しくなります。
相続登記の手続きの流れ【5ステップ】
相続登記は、次の流れで進めます。
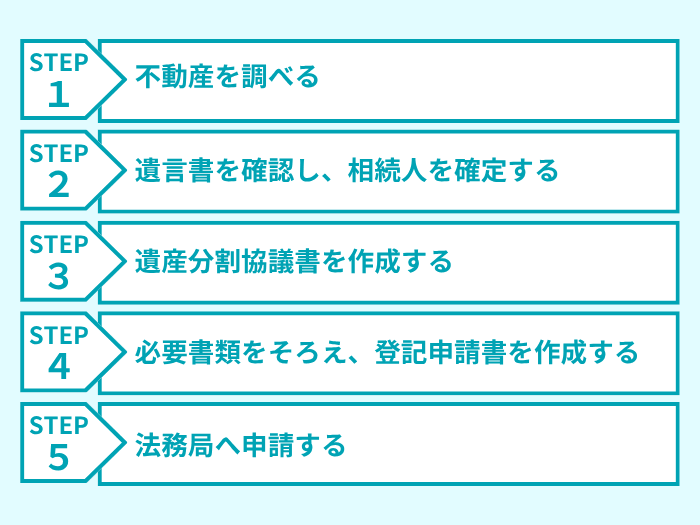
| 内容 | かかる時間の目安 |
|---|---|
| 1.不動産を調べる | 数日〜2週間 |
| 2.遺言書を確認し、相続人を確定する | 1〜4週間 |
| 3.遺産分割協議書を作成する | 数日〜数カ月 |
| 4.必要書類をそろえ、登記申請書を作成する | 1〜2週間 |
| 5.法務局へ申請する | 1〜2週間(法務局の審査) |
スムーズに進んだ場合でも、全体で1カ月〜1カ月半程度はかかります。
一般的には、法務局の審査よりも「戸籍収集」と「相続人全員からの署名・実印押印」に時間がかかります。
ステップ1:亡くなった人が所有していた不動産を調べる
まずは、故人が所有していた不動産を正確に特定します。
主な調べ方は、以下の3つです。
- 固定資産税の納税通知書(課税明細書)
- 市区町村から毎年4〜6月ごろに届く。市区町村内で所有していた不動産を確認できる一方、非課税の私道などは載らない。
- 名寄帳(なよせちょう)
- その自治体内の全所有不動産の一覧表。
不動産のある自治体ごとに請求する必要がある。 - 所有不動産記録証明制度
- 法務局への請求で、全国にある故人名義の不動産を一覧出力できる制度。
登記簿上の住所や名字に変更があると、一覧から漏れるケースもある。
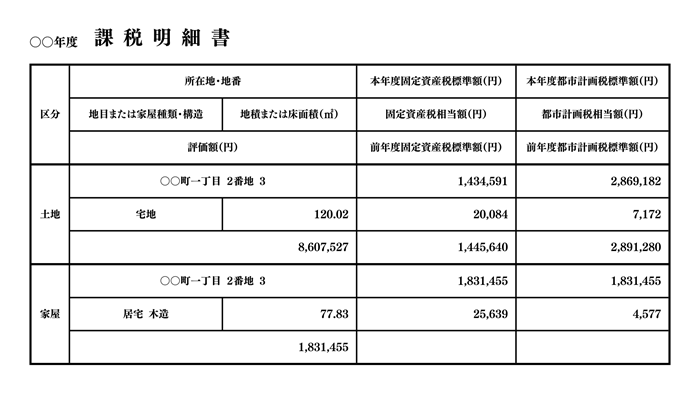
不動産が見つかったら法務局で「登記事項証明書」を取得し、現在の正確な名義(例:祖父母名義のまま、共有名義)を確認しましょう。
ステップ2:遺言書の有無を確認し、相続人を確定する
遺言書があれば、原則としてその内容に従います(自筆証書遺言は家庭裁判所の「検認」が必要。公正証書遺言や保管制度利用の遺言は検認不要)。
あわせて、亡くなった人の「出生から死亡までの連続した戸籍謄本」を集め、相続人を確定させます。
「戸籍の広域交付制度」を使えば、全国の戸籍謄本を最寄りの役所窓口でまとめて請求できます。
ただし、利用できる人は配偶者や直系親族に限られ、古い戸籍は対象外となる場合があります。
ステップ3:相続人全員で話し合い、遺産分割協議書を作成する
遺言書がない場合は、相続人全員で話し合い(遺産分割協議)を行い、決めた内容を「遺産分割協議書」にまとめます。
遺産分割協議には、相続人全員の実印押印と、印鑑証明書の添付が必要です。
なお、不動産を誰の名義にするかで相続税額が大きく変わるため、慎重な検討が必要です。
ステップ4:必要書類をそろえ、登記申請書を作成する
必要書類をそろえたら、法務局ホームページの記載例や「登記手続ハンドブック」を参考に、登記申請書を作成します。
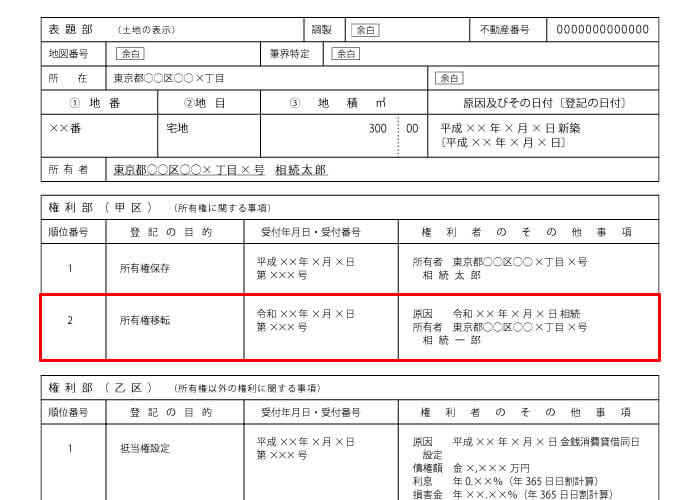
登記申請書の見本
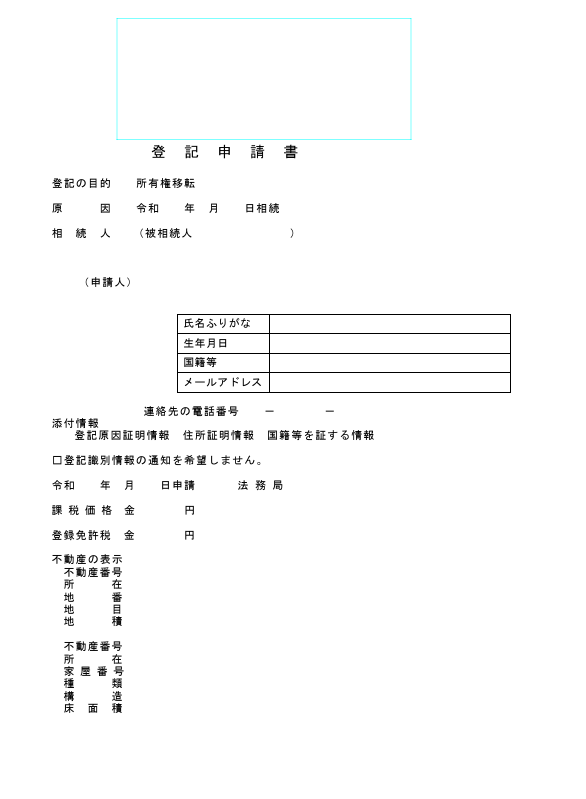
引用元 法務局
ステップ5:法務局へ申請し、登記識別情報を受け取る
登記申請書と必要書類を、「不動産の所在地を管轄する法務局」に提出します(窓口・郵送・オンライン)。
審査(目安は1〜2週間)を経て登記が完了すると、「登記完了証」および従来の権利証にあたる「登記識別情報通知(12桁の暗号)」が交付されます。
「住所等変更登記」の義務化にも注意
不動産所有者の住所・氏名に変更があった場合も、2年以内に登記が必要です。
相続登記を最新の現住所で申請していれば問題ありませんが、ご自身がすでに所有しているほかの不動産もあわせて確認しておくとよいでしょう。
相続登記の必要書類
主な必要書類
相続登記で必要になる主な書類は、次のとおりです。
- 登記申請書
- 被相続人の出生から死亡までの連続した戸籍謄本
- 被相続人の住民票の除票(または戸籍の附票)
- 相続人の戸籍謄本
- 不動産を取得する人の住民票
- 固定資産評価証明書(最新年度分、固定資産課税明細書でも可)
状況別に追加となる書類
相続の状況によっては、次の書類が追加で必要になります。
- 遺言書がある場合
- 遺言書(自筆証書遺言は検認済みのもの)
- 遺産分割をした場合
- 遺産分割協議書+相続人全員の印鑑証明書
- 法定相続分で登記する場合
- 原則追加なし
具体的な必要書類は、ケースによって異なります。
詳しくは、法務局の資料や窓口の案内で確認しましょう。
必要書類の注意点と「原本還付」
相続登記の必要書類には、「発行◯カ月以内」といった有効期限の制限はありません。
ただし、相続人の戸籍謄本などは、相続開始時点で相続人であることを証明するために、被相続人が亡くなった後に発行されたものが必要です。
また、固定資産評価証明書は、申請する時点の最新年度のものが必要です。
なお、銀行や証券会社などの相続手続きでは期限を定めている場合があります。
参考「原本還付」をすれば、戸籍などをほかの手続きに使い回せる
登記申請書に添付する書類は原則として原本を提出しますが、戸籍謄本や遺産分割協議書は、銀行の手続きや相続税の申告でも必要になる書類です。
「原本還付」の手続きをしておけば、相続登記の完了後に原本を返してもらえるため、同じ書類を何通も取り直す手間と費用を省けます。
・戸籍謄本など: 「相続関係説明図」(家系図のようなもの)を作成して提出すれば、戸籍謄本のコピーを提出しなくても原本が返却されます。
・その他の書類(住民票の除票など): 原本のコピーを作成し、余白に「原本に相違ありません」と記載して署名・押印したものを一緒に提出することで、原本が返却されます。
相続登記にかかる費用の目安
相続登記にかかる費用は、主に「登録免許税」と「書類の取得費用」です。
専門家に依頼する場合は、別途報酬がかかります。
登録免許税:固定資産税の評価額 × 0.4%
登録免許税は、登記を申請するときに国に納める税金です。
計算式
登録免許税 = 固定資産税の評価額 × 0.4%
たとえば、固定資産税の評価額が3,000万円の実家なら、登録免許税は12万円です。
なお、2027年(令和9年)3月31日までは、評価額が100万円以下の土地について、登録免許税がかからない措置(免税措置)があります。
書類の取得費用:戸籍謄本1通450円など
戸籍謄本などの書類を役所で取得するときにも、手数料がかかります。
- 戸籍謄本(1通450円)
- 除籍謄本・改製原戸籍謄本(1通750円)
- 住民票・住民票の除票(1通200〜400円程度)
- 印鑑証明書(1通200〜400円程度)
- 固定資産評価証明書(1通200〜400円程度)
転籍が多く古い戸籍が何通も必要な場合や、相続人の数が多い場合は、合計で数千円〜数万円程度になることもあります。
司法書士に依頼する場合の報酬
相続登記を司法書士に依頼した場合の報酬金額は、相続人の数や不動産の数、遺産分割協議書の作成が必要かどうかなどによって異なります。
なお、当グループの「申請代行プラン」をご利用いただく場合は、98,000円(税込107,800円)にて承っております。
相続登記は自分でできる?専門家に頼んだほうがよいケース
自分で手続きする場合と、専門家に依頼する場合の違い
自分で手続きする場合と、司法書士に依頼する場合の主な違いは、次のとおりです。
| 比較する点 | 自分で手続きする場合 | 司法書士に依頼する場合 |
|---|---|---|
| 費用 | 登録免許税と書類の取得費用のみ | 登録免許税と書類の取得費用に加え、報酬がかかる |
| 手間 | 戸籍集め、書類の作成、法務局とのやり取りをすべて自分で行う | 書類への署名や押印など、最小限で済む |
| 期間 | 書類の不備で修正を求められると、その分長くなる | 戸籍集めと書類の作成を並行して進められるため、短く済むことが多い |
| 失敗のリスク | 不動産の登記漏れや書類の不備が起きやすい | 専門家が確認するため、漏れや不備が起きにくい |
費用の大部分は登録免許税(実費)であるため、平日に動く労力や期限リスクを踏まえると、司法書士への報酬は「時間と安心のための費用」ともいえます。
自分で手続きした場合に多い失敗は「不動産の登記漏れ」
自分で相続登記をする場合に特に注意したいのが「私道や分筆された土地の登記漏れ」です。
こうした不動産は、固定資産税の課税明細書に載っていないこともあり、見落としがちです。
将来不動産を売却しようとした際に発覚し、改めて相続登記が必要になった場合、そのころにはさらに相続人が増えていて手続きが余計に複雑化するおそれもあります。
参考未登記建物の表題登記や、土地の境界変更は「土地家屋調査士」の分野
古い家屋や増築部分などは、建物として登記されていないことがあります。
この場合は、相続登記の前に、建物の所在や床面積などを登録する「表題登記」が必要です。
また、土地を分けて(分筆)相続したい場合は、1つの土地を複数に分ける「分筆登記」が必要になります。
建物や土地の形、広さに関する登記(表示に関する登記)は、土地家屋調査士の専門分野です。
当グループ内には土地家屋調査士も在籍しているため、相続登記とあわせてご相談いただけます。
専門家への依頼をおすすめするケース
次のケースが当てはまる場合は、専門家への依頼を検討するとよいでしょう。
- さまざまな市区町村に複数の不動産がある
- 相続人が多い、または疎遠な相続人がいる
- 亡くなった人の転籍が多く戸籍収集が大変
- 祖父母名義のままの不動産がある(数次相続)
- 遺産分割がスムーズにまとまらない
- 平日に役所や法務局へ行く時間がとれない
- 相続税の申告が必要になりそう
特に、相続税の申告が必要な場合は、不動産を誰の名義にするかで税額が変わります。
登記の手続きと相続税の申告をまとめて相談できる事務所を選ぶと安心です。
誰が不動産を相続するかで相続税額が変わることがある
不動産を誰の名義にするかによって、利用できる制度や相続税額が大きく左右されます。
「小規模宅地等の特例」の適用可否の影響
自宅の土地評価額を最大80%減額できる「小規模宅地等の特例」は、配偶者や同居親族など一定の要件を満たす人が相続しなければ適用できません。
したがって、適用要件を満たさない相続人が取得した結果、数百万円単位の相続税がかかるケースもあります。
「二次相続」まで見据えた相続
配偶者が相続する場合は、「配偶者の税額軽減(相続税の配偶者控除)」を使うことで、今回の相続(一次相続)の相続税を大きく抑えられます。
しかし、一次相続で配偶者に財産を集めすぎると、将来その配偶者が亡くなったときの相続(二次相続)で子どもの相続税の負担が重くなることがあります。
母の名義で相続登記をする前に、二次相続でかかる相続税まで試算のうえ、家族全体でトータルの税負担が少なくなる分割方法を検討しましょう。
相続登記に関するよくある質問
Q1:相続登記のやり方は、法務局で相談できる?
Q2:不動産を相続するつもりがなくても、相続登記の義務はある?
Q3:遺産分割がまとまる前に、法定相続分でいったん登記してもよい?
Q4:相続人の中に連絡が取れない人がいる場合は、どうすればよい?
まとめ:相続登記は期限を意識して、名義まで考えて早めに進める
今回は、相続登記の期限や手続きの流れ、必要書類、費用、自分で手続きできるかの判断基準についてお伝えしました。
- 相続登記は亡くなった人名義の不動産を相続人の名義に変える手続きで、「取得を知った日から3年以内」の申請が義務
- 2024年4月以前に相続した不動産も対象で、多くの場合は2027年3月31日が期限
- 誰の名義にするかで相続税が大きく変わるため、税理士や司法書士にまとめて相談できると安心
戸籍収集や遺産分割の話し合いには、想定以上の時間がかかります。
特に、過去に相続した不動産がある場合は、2027年3月31日の期限に間に合うよう、今から準備を進めましょう。
また、相続登記は司法書士、相続税の申告は税理士の専門分野です。
別々の事務所に依頼すると、「登記を済ませたものの、税金面まで十分に検討せず遺産分割をしていた」ということも起こりえます。
VSGグループでは、税理士・司法書士・土地家屋調査士が連携し、相続税の試算・申告から相続登記、土地・建物の表示登記まで一括して対応しています。
初回のご相談は無料で承っておりますので、相続の手続きや税金でお困りの際は、ぜひお気軽にお問い合わせください。