 0120-509-790


記事の要約
- 所有不動産記録証明制度を使うと、故人名義の不動産を全国から一覧で調べることができる
- 全国の法務局で請求可能であり、検索条件には過去の住所や旧姓も含めることが大切
- 未登記の不動産情報は反映されないため、名寄帳などと併用して確認するとよい
「親が亡くなったが、どの地域に不動産を持っていたのか把握できていない」
「名寄帳を取り寄せたものの、ほかの市区町村にも土地を所有しているかもしれない」
このような場合に活用したい制度が、2026年2月2日からスタートした「所有不動産記録証明制度」です。
所有不動産記録証明制度は、全国にある亡くなった人や本人名義の不動産を、法務局のシステムで一括検索し、一覧リストを証明書(所有不動産記録証明書)として交付してもらえる制度です。
証明書は、全国の法務局で請求することができます。
書面で請求する場合の手数料は、検索条件1件につき1,600円です。
ただし、証明書で確認できる情報は、不動産の所在と不動産番号に限られます。
また、未登記の建物や古い住所のまま登記されている不動産などは、証明書に記載されない場合があります。
そのため、故人の保有不動産を調べるときは、証明書だけではなく名寄帳などとあわせて確認することが大切です。
この記事では、「証明書でわかること・わからないこと」「請求手続きの流れ」「証明書に記載されない不動産の調べ方と、見つかったあとの手続き」についてお伝えします。
なお、VSG相続税理士法人では、相続に関するご相談を無料で承っております。
ご不明な点やお困りごとがございましたら、いつでもお気軽にお問い合わせください。
所有不動産記録証明制度とは?故人名義の不動産を全国から一覧で調べられる制度
所有不動産記録証明制度とは、特定の人物が登記簿上の所有者として記録されている不動産を、法務局が全国から一括検索し、一覧リストを証明書として交付してもらえる制度です。
2026年2月2日から、全国の法務局で運用が開始されました。
従来の不動産登記制度では、土地や建物ごとに登記記録が管理されており、「人」を起点として所有不動産を探せるしくみがありませんでした。
そのため、相続人が故人の所有不動産を把握しきれず、結果として相続登記から漏れてしまうケースがありました。
所有不動産記録証明制度は、こうした登記漏れを防ぐために創設されたものです。
たとえば、亡くなった父が、自宅のほかに地方の山林や別荘地を所有していた場合でも、1回の請求でまとめて見つけられる可能性があります。
証明書でわかること・わからないこと
所有不動産記録証明書でわかる項目は、不動産の「所在」と「不動産番号」だけです。
固定資産税評価額や持分割合、抵当権などの権利関係に関する情報は、証明書に記載されません。
| 項目 | 所有不動産記録証明書への記載 |
|---|---|
| 所在(土地は地番、建物は家屋番号) | 記載される |
| 不動産番号 | 記載される |
| 固定資産税評価額 | 記載されない(固定資産税の課税明細書や名寄帳・評価証明書で確認) |
| 持分・抵当権などの権利関係 | 記載されない(登記事項証明書で確認) |
所有不動産記録証明書は、「どこに不動産があるか」を特定するための書類といえます。
不動産の場所がわかったら、必要に応じて「登記事項証明書」や「固定資産評価証明書」を取得し、権利関係や評価額の詳細を確認しましょう。
・該当する不動産がない場合は「該当なし」の証明書が交付されます。その場合も手数料はかかります。
・登記審査中など、検索時点で登記記録に反映されていない不動産は抽出されません。
「名寄帳」や「固定資産税課税明細書」との違い
被相続人(亡くなった人)の不動産を調べる方法としては、市区町村発行の「名寄帳」や「固定資産税課税明細書」がよく使われています。
名寄帳や課税明細書は市区町村単位で管理されているため、複数の自治体に不動産がある場合は、自治体ごとに名寄帳を取り寄せる必要があります。
一方、所有不動産記録証明書を活用すれば全国の不動産を一度に調査できます。
ただし、それぞれの資料で確認できる範囲が異なります。
- 所有不動産記録証明書:全国の登記記録から、検索条件に合う不動産を調べられる
- 名寄帳・固定資産税課税明細書:未登記建物や固定資産税評価額などを把握できる
不動産の調査漏れを防ぐには、これら複数の資料を併用して確認を進めるのが確実です。
「相続登記の義務化」との関係
2024年4月1日より、不動産の相続登記が法的に義務化されました。
原則として「相続によって不動産の所有権を取得したことを知った日から3年以内」に、法務局へ相続登記を申請する必要があり、正当な理由なく申請を怠った場合は10万円以下の過料の対象になります。
2024年4月1日より前に発生した相続も義務化の対象です。
施行日前に不動産を相続したことを知っていた場合は、原則として2027年3月31日までに相続登記をする必要があります。
一方、2024年4月1日以降に不動産を相続したことを知った場合は、その日から3年以内が期限となります。
しかし、そもそも登記すべき不動産の存在自体を知らなければ、義務を果たすことは困難です。
所有不動産記録証明制度は、相続登記の義務化に伴い、相続人が漏れなく登記申請を行えるように創設されました。

司法書士からひと言
相続登記の期限は3年あるため、後回しにされがちですが、早めの着手をおすすめします。
遺産分割協議を進めた後に別の不動産が見つかると、相続人全員で再度協議をやり直さなければならないケースがあるためです。
さらに、相続税の申告期限(10カ月以内)を考慮しても、財産の調査は早い段階で済ませておく必要があります。
二度手間や申告遅れを防ぐためにも、まずは所有不動産記録証明書を請求し、故人名義の不動産を洗い出すことから始めましょう。
所有不動産記録証明書はどのように請求する?
所有不動産記録証明書は、「請求手続き→法務局による検索→交付」の3ステップで取得します。
それぞれの手続きについて、詳しく見ていきましょう。
請求できる人
所有不動産記録証明書を請求できる人(請求権者)は、以下のとおりです。
- 登記簿上の所有者本人
- 所有者の相続人(相続人の相続人も含む)
- その他の一般承継人(法人を含む)
- 上記の人の代理人
不動産の所有情報はプライバシーに関わる情報なので、債権者や隣地所有者といった利害関係人を含む第三者からの請求は認められません。
代理人には、司法書士や弁護士などの有資格者のほか、未成年者の親権者や成年後見人なども含まれます。
請求先と請求方法(窓口・郵送・オンライン)
所有不動産記録証明制度の請求先は、全国すべての法務局・地方法務局の本局、支局、または出張所です。
不動産がある場所や、亡くなった親の住所地の管轄に関係なく、近くの法務局で請求できます。
請求方法は、次の3つから選べます。
| 請求方法 | 手続きの概要 |
|---|---|
| 窓口 | 法務局に請求書と必要書類を持参する |
| 郵送 | 請求書と必要書類を法務局に郵送する。 ※証明書を郵送で受け取る場合は、切手を貼った返信用封筒を同封する。 |
| オンライン | 「申請用総合ソフト」をダウンロードし、請求内容を入力して電子署名をしたうえで送信する |
窓口および郵送で使用する請求書の様式は、法務省のホームページからダウンロードできます。
なお、請求書は、登記簿上の所有者ごとに1枚ずつ作成します。
たとえば、父と祖父の両方の所有不動産を調べる場合は、請求書を2枚に分ける必要があります。
オンライン請求について
オンライン請求の場合は、必要書類も電子データで提出する必要があります。
書類に不足があっても補うことができないため、専門家以外の方が手続きをするときは、窓口または郵送請求を選択するほうがスムーズな場合があります。
必要書類
相続人が請求する場合のおもな必要書類は、次のとおりです。
| 書類 | おもな確認事項・注意点 |
|---|---|
| 印鑑証明書または本人確認書類の写し | ・いずれか一方を提出 ・印鑑証明書には有効期限の定めはない。提出時には請求書に実印を押す ・運転免許証や公的証明書の写しによる申請は、「窓口での申請かつ原本提示が可能な場合」に限られる |
| 相続関係がわかる書類 | ・被相続人の戸籍謄本・除籍謄本、請求人の戸籍謄本、または法定相続情報一覧図の写し |
| 被相続人の過去の氏名・住所がわかる書類 | ・過去の住所や改姓前の氏名を検索条件に指定する場合に必要(除籍謄本、住民票の除票、戸籍の附票など) |
| 委任状 | ・代理人に委任する場合に必須。請求権者の実印を押印し、印鑑証明書の添付が必要 |
参考:戸籍収集・添付書類に関するポイント
戸籍謄本等の原本は、所定の原本還付手続きを行うことで後日返還を受けられます(印鑑証明書・委任状は返却不可)。
法定相続情報一覧図の活用
すでに「法定相続情報一覧図の写し」を取得済みの場合は、戸籍謄本一式の提出を省略できます。
また、「法定相続情報番号」を提供すれば、法定相続情報一覧図の写し自体の提出も省略できます。
戸籍謄本の広域交付
「広域交付制度」を利用すると、遠隔地の戸籍謄本も最寄りの市区町村窓口で一括取得が可能です(兄弟姉妹の戸籍は直接請求できない)。
【注意】戸籍の附票は対象外
検索条件に用いる、過去の住所を証明するための「戸籍の附票」は、広域交付に対応していません。
手数料と交付までの日数
証明書の請求方法によって、手数料が異なります。
| 請求方法 | 手数料(検索条件1件・1通あたり) |
|---|---|
| 書面請求(窓口・郵送) | 1,600円(収入印紙で納付) |
| オンライン請求(郵送で受け取り) | 1,500円 |
| オンライン請求(窓口で受け取り) | 1,470円 |
手数料は、「氏名と住所の組み合わせ」などを1件の検索条件として数え「検索条件の指定数 × 請求通数」で計算します。
検索の結果として判明した不動産の件数によって、手数料が変動することはありません。
計算例
1,600円 × 3件 = 4,800円
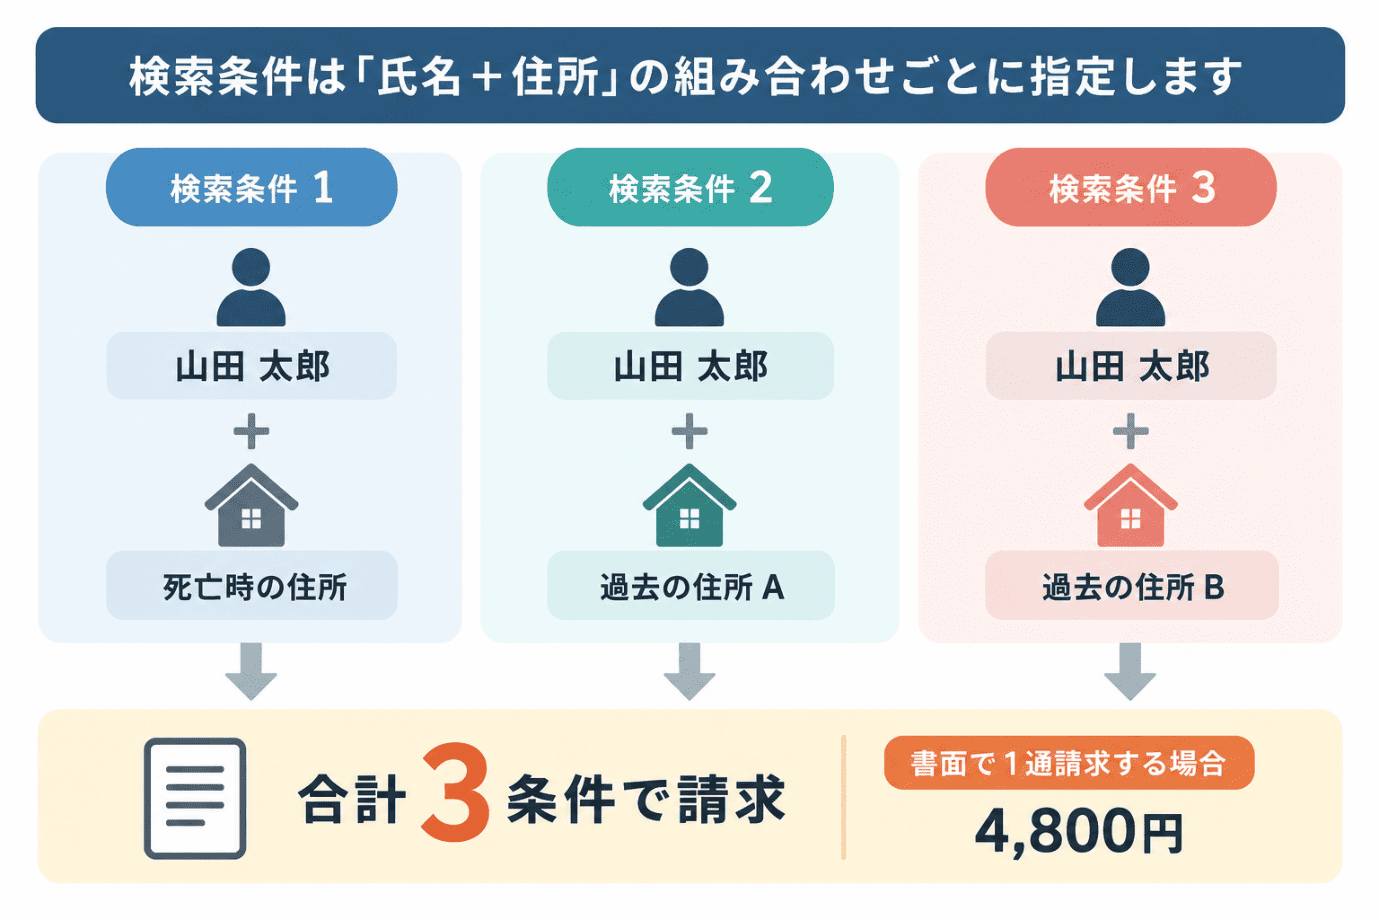
証明書交付までの日数は、法務局の事務処理状況によって異なります。
相続税申告などの期限が迫っている場合は、あらかじめ請求予定の法務局に日数の目安を問い合わせておくと安心です。
検索条件の書き方:過去の住所・旧姓も1件ずつ書く
証明書を請求するときに、もっとも留意すべき点が「検索条件」の書き方です。
所有不動産記録証明書の検索条件の記載例
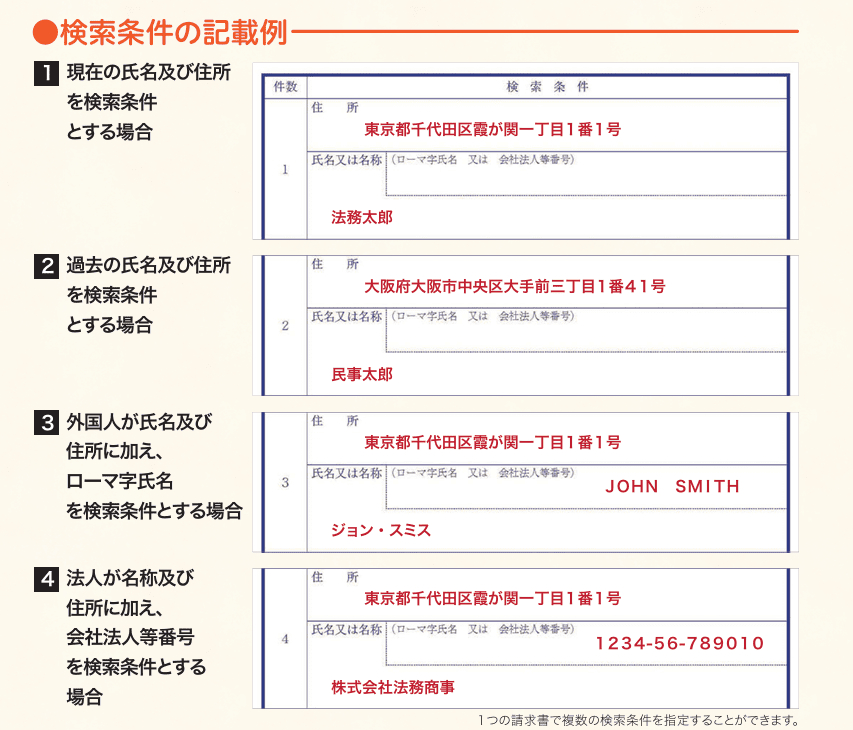
法務局のシステムは、検索条件の「氏名」と「住所」をもとに、以下の基準で合致する不動産を抽出します。
- 氏名が前方一致し、かつ、住所が市区町村まで一致している
- 氏名が前方一致し、かつ、住所の末尾5文字が一致している
システムで抽出された不動産のうち、検索条件に合致するものが選定され、所有不動産記録証明書に記載されます。
登記記録の住所と指定した住所が合致しない不動産は抽出されないため、以下の点に留意して請求書を作成する必要があります。
- 過去の住所を漏れなく指定する
- 不動産購入後に転居している場合、登記記録が古い住所のまま残っている可能性があります。
住民票の除票や戸籍の附票等で住所歴をたどり、過去の住所も併せて検索条件に含めます。 - 1枠につき1条件ずつ記載する
- 検索欄1枠につき、指定できる氏名・住所の組み合わせは1組のみです。
旧住所や旧姓は枠を分けて1条件ずつ記載します
また、番地等はハイフンで省略せず公的表記のとおりに記入します。 - 異体字と同姓同名物件への対応
- 旧字体などの異体字はある程度自動判定されますが、すべてに対応しているわけではありません。
また、同姓同名の別人の不動産が誤って抽出されることもあるため、不明な物件がある場合は個別に登記事項証明書を取得して確認します。
なお、2026年4月1日からは、住所や氏名も変更登記が義務化されました(住所等変更登記の義務化)。
しかし、すでに亡くなった親の登記は、古い住所のまま残っている可能性があります。
なお、相続登記をするときに、被相続人の住所等変更登記を別途申請する必要はありません。
自分で請求する?専門家に依頼する?
所有不動産記録証明書は、「故人の転居歴が少なく、戸籍や住民票の除票などの必要書類がそろっている」ケースであれば、相続人自身で請求手続きを進めることが十分可能です。
一方、次のようなケースでは、司法書士などの専門家へ依頼したほうが合理的な場合があります。
- 被相続人の転居歴が多く、過去の住所をたどるのが大変
- 古い住所の記録が廃棄されていて、住所がつながらない
- 平日に法務局へ赴く時間がなく、手続きの負担を軽減したい
- 見つかった不動産の相続登記まで任せたい
司法書士に依頼する場合は別途報酬がかかりますが、証明書の請求手続きから相続登記まで代行を依頼できます。
所有不動産記録証明制度で見つからない不動産の探し方
所有不動産記録証明制度で抽出されない不動産は、ほかの資料と照合しながら確認を進め、見つかった不動産は相続登記や相続税の申告を進めていきます。
登記が旧住所のまま・未登記の不動産などは所有不動産記録証明書に載らない
次の不動産は、所有不動産記録証明書を請求しても抽出されないため注意が必要です。
- 所有権の登記がされていない建物(表題登記のみで所有権保存登記がされていない建物や、表題登記自体がされていない建物など)
- 過去の住所や旧姓のまま登記されており、今回の検索条件で指定しなかった不動産
- コンピュータ化(電子化)される前の閉鎖登記簿や改製不適合物件など、一部の特殊な登記記録
- 祖父母など、古い名義のまま長い間相続登記されていない不動産
たとえば、実家の敷地内に増築した離れや物置の登記をしていなかった場合、登記記録自体が存在しないため証明書には抽出されません。
また、先代名義のまま放置されている土地は、被相続人の氏名で検索しても抽出されないため、制度を利用するときはその先代名義での請求が必要です。

不動産情報は「名寄帳」「固定資産税課税明細書」などを併用して確認する
証明書に載らない不動産は、地方自治体が管理する課税台帳や手元資料を併用して確認します。
| 資料 | 確認できることや留意点 |
|---|---|
| 名寄帳 | ・その市区町村内にある不動産の一覧 ・未登記の建物も、固定資産税が課税されていれば載る ・不動産がある市区町村の役所で取得できる |
| 固定資産税課税明細書 | ・毎年春ごろに「納税通知書」に同封されて郵送される ・固定資産税評価額が確認できる ・免税点未満の物件や非課税の私道等は記載されないケースがある |
| 登記済証(権利証)・登記識別情報・売買契約書 | ・被相続人が不動産を購入した際の契約書や権利書から、所有不動産を特定できる場合がある |
| 通帳 | ・固定資産税の引き落とし履歴から、不動産がある市区町村がわかることがある |
なお、被相続人がほかの人と不動産を共有していた場合、固定資産税の納税通知書は「共有代表者」のみ送付されるケースが一般的です。
そのため、被相続人の手元に書類がなくても、共有持分として潜在的に不動産を持っている可能性もあります。
不動産が見つかったあとの相続手続き
不動産を見つけたあとは、その不動産の登記状況に応じて手続きを進めます。
| 不動産の状況 | 必要な手続きと対応できる専門家 |
|---|---|
| 登記されていた不動産 | ・遺言書の有無や遺産分割の状況に応じて相続登記をする (司法書士) |
| 未登記の建物 | ・建物の表題登記を申請する(土地家屋調査士) ・相続人名義で、所有権保存登記をする(司法書士) |
| 先祖名義のままの土地 | ・過去の戸籍を収集して法定相続人を確定し、数次相続の登記をする(司法書士) |
| 管理や処分が難しい土地 | ・相続放棄、売却、相続土地国庫帰属制度の利用などを検討する |
相続放棄の期限は、原則として自分が相続人になったことを知った時から3カ月以内です。
後から不動産が見つかっても期限は延びませんが、相続財産がないと信じたことに相当な理由がある場合などは、例外的に起算点が遅くなることがあります。
なお、表題登記がされていない建物を取得した場合、取得日から1カ月以内に表題登記を申請することが、法律で義務づけられています。
また、登記の有無にかかわらず、故人が所有していた土地や建物は、原則として相続税の課税対象になります。
そのため、未登記の建物であっても、相続税の計算に含める必要があります。
相続税申告では、見つかった不動産について、それぞれ相続税評価額を算定する必要があります。
所有不動産記録証明書には評価額が記載されないため、固定資産評価証明書や名寄帳などで必要な情報を確認しましょう。
なお、土地の相続税評価額は原則として路線価方式または倍率方式で算定するため、固定資産税評価額と一致するとは限らない点にも注意しましょう。
司法書士からひと言
未登記の建物がある場合は、「表題登記」を行ったのちに「所有権保存登記」を進めます。
未登記の建物であっても売買契約は可能ですが、所有権移転登記や抵当権設定登記ができないため、売却や融資の手続きに支障が生じる場合があります。
売却などを予定している場合は、必要な登記手続きを進めておくことが大切です。
また、未登記の場合の表題登記は難易度が高いため、土地家屋調査士による建物調査や測量をおすすめします。
所有不動産記録証明制度に関するよくある質問
Q1:生前に、自分の不動産を調べることもできる?
Q2:先祖名義の不動産が残っているか調べるにはどうすればいい?
Q3:不動産が漏れたまま相続税を申告すると、どうなる?
Q4:使い道のない不動産が見つかったら、どうすればいい?
まとめ:故人の不動産の洗い出しは、複数の資料を照合することが大切
今回は、所有不動産記録証明制度でわかることと請求方法、証明書に載らない不動産の調べ方をお伝えしました。
- 所有不動産記録証明制度を使うと、故人名義の不動産を全国から一覧で調べることができる
- 全国の法務局で請求可能であり、検索条件には過去の住所や旧姓も含めることが大切
- 未登記の不動産情報は反映されないため、名寄帳などと併用して確認するとよい
亡くなった人名義の不動産の洗い出しは、相続登記はもちろん、適正な相続税申告にも欠かせない手続きです。
見つかった不動産の権利形態や登記状況によっては、土地家屋調査士や司法書士、税理士など、複数の専門家の対応が必要になります。
財産の調査や名義変更、税務申告に不安のある方は、早期に専門家へご相談いただくことをお勧めいたします。
VSG相続税理士法人は、グループ内の司法書士や行政書士、土地家屋調査士と連携し、建物の表題登記から相続登記、相続税の申告まで、まとめて対応が可能です。
相続に関するご相談は無料で承っておりますので、何かお困りのことがございましたら、ぜひお気軽にご連絡ください。