 0120-509-790


記事の要約
- 「誰が亡くなったか」で異母兄弟の相続権は変わり、親の相続か兄弟の相続かで「法定相続分」も異なる
- 面識のない異母兄弟であっても、除外して行った遺産分割協議は「法律上無効」となるため、連絡をとる必要がある
- 兄弟姉妹から相続するケースでは、異母兄弟の相続分が1/2になる場合がある
「父が亡くなり、相続手続きのために戸籍を取り寄せたところ、会ったこともない異母兄弟がいることがわかった」
相続をきっかけに初めて異母兄弟の存在を知った場合、「相手に相続権はあるのか」「どう連絡すればよいのか」と戸惑うかもしれません。
この記事では、「異母兄弟が相続人になるケース」を整理したうえで、「相続手続きの途中で異母兄弟が判明した場合の連絡方法」などを解説します。
特に異母兄弟が絡む相続では、法定相続分の考え方が複雑です。こうした事柄も図を交えて取り上げますので、ぜひ参考になさってください。
目次
異母兄弟に相続権は認められる?
異母兄弟とは、父親が同じで母親が異なる兄弟姉妹のことです。
法律上は、父母の一方だけを同じくする兄弟姉妹を「半血兄弟姉妹」、父母の双方を同じくする兄弟姉妹を「全血兄弟姉妹」と呼びます。
異母兄弟に相続権があるかどうかを判断する際は、「誰が亡くなったのか」と「亡くなった人との法律上の続柄」を確認することが重要です。
| 亡くなった人 | 異母兄弟の立場 | 相続権の基本的な考え方 |
|---|---|---|
| 共通の父親 | どちらも父親の「子」 | 第1順位の相続人となる(前妻の子・後妻の子に区別なし) |
| 「異母兄弟」本人 | 亡くなった人の「兄弟姉妹(半血兄弟)」 | 子や直系尊属がいない場合に第3順位の相続人となる |
たとえば、共通の父親が亡くなった場合、「前妻との子」も「後妻との子」も、父親から見れば等しく「子」です。
母親が異なることを理由に、どちらか一方の子が相続人から除外されることはありません。
また、異母兄弟本人が亡くなった場合は、その人の「兄弟姉妹」として相続人になる可能性がありますが、兄弟姉妹は第3順位の相続人です。
亡くなった異母兄弟に子がおらず、直系尊属(父母や祖父母など)も全員亡くなっている場合に初めて、兄弟姉妹が相続人となります。
父親が亡くなった場合の相続権
父親が亡くなって相続が発生した際、前妻の子などの異母兄弟であっても、父の実子である以上は等しく第1順位の法定相続人となります。
ただし、 婚姻関係にない相手(内縁の妻など)との間に生まれた「婚外子」の場合、父親による「認知」があるかどうかで相続権の有無が変わります。
認知とは
認知とは、法律上の婚姻関係にない男女の間に生まれた子と、その父親との間に法律上の親子関係を成立させる手続きを指します。
婚外子の場合、この認知が認められることで、初めて父親との間に法律上の親子関係が成立し、第1順位としての相続権が発生します。
異母兄弟が亡くなった場合の相続権
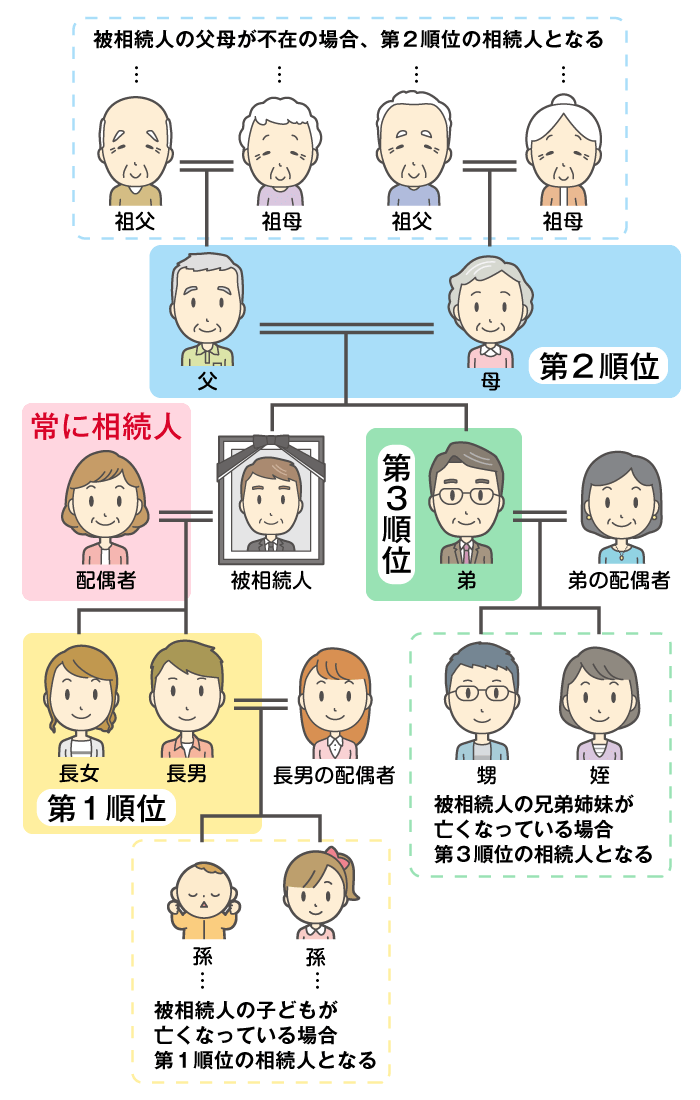
異母兄弟が亡くなった際、その兄弟姉妹が直ちに遺産を相続するわけではありません。
亡くなった異母兄弟の配偶者は常に相続人となるほか、配偶者以外の相続人には相続順位が決められています。
- 配偶者は常に法定相続人となる
- 第1順位:被相続人の子
- 第2順位:被相続人の直系尊属(父母や祖父母など)
- 第3順位:被相続人の兄弟姉妹
兄弟姉妹は第3順位の法定相続人であるため、先順位にあたる子や直系尊属(父母・祖父母)が存在するかどうかを順番に確認する必要があります。
- 第1順位の法定相続人(子や孫)がいる場合
- 子が第1順位の法定相続人であるため、兄弟姉妹に相続権はありません。
- 第2順位の法定相続人(父母や祖父母)がいる場合
- 子がおらず直系尊属(父母・祖父母など)が存命であれば、第2順位の法定相続人が相続するため、兄弟姉妹は相続人になりません。
- 第3順位の法定相続人(兄弟姉妹)
- 子も直系尊属もいない場合に限り、初めて第3順位の法定相続人である兄弟姉妹が相続人となります。
異母兄弟の法定相続分の考え方をパターン別で解説
異母兄弟の法定相続分は、共通の親から「子」として相続する場合と、亡くなった兄弟姉妹から「兄弟姉妹」として相続する場合とで、計算方法が異なります。
特に「異母兄弟の相続分は半分」と覚えてしまうと、親の相続で取り分を誤って判断してしまうため注意が必要です。
ここからは、異母兄弟の法定相続分の考え方を以下の順でパターン別に解説していきます。
- 父親から相続する場合【法定相続分は他の兄弟と同一】
- 兄弟姉妹から相続する場合【法定相続分は他の兄弟の半分】
父親から相続する場合【法定相続分は他の兄弟と同一】
共通の父親が亡くなった場合、前妻との子も後妻との子も、父親から見れば等しく「子」にあたります。
そのため、母親が異なることを理由に、法定相続分に差がつくことはありません。
たとえば、相続人が「配偶者(現在の妻)」と「子3人(前妻との子A、現在の妻との子B・C)」のケースで計算してみましょう。
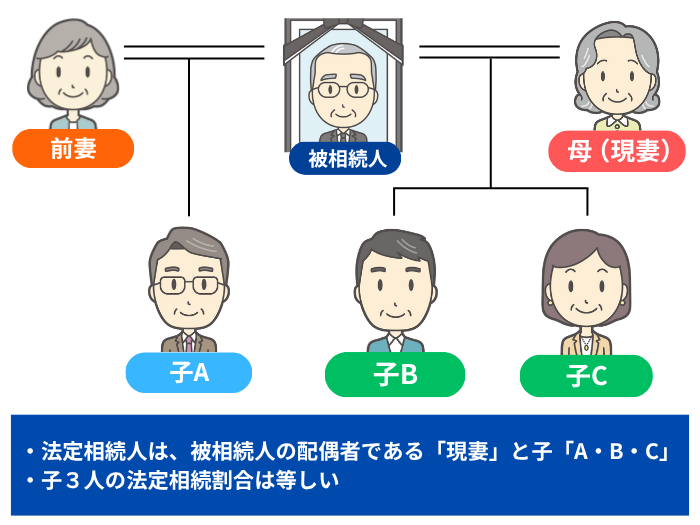
配偶者と子が相続人となる場合、配偶者の法定相続分は 1/2、子全体の法定相続分も 1/2 です。
このケースでは、子全体の持ち分(1/2)を3人の子で均等に分割するため、それぞれの法定相続分は 1/6(1/2 × 1/3)となります。
| 相続人 | 法定相続分 |
|---|---|
| 現在の妻 | 1/2 |
| 前妻との子A | 1/6 |
| 現在の妻との子B | 1/6 |
| 現在の妻との子C | 1/6 |
兄弟姉妹から相続する場合【法定相続分が1/2の場合がある】
子や直系尊属のいない異母兄弟が亡くなり、第3順位である兄弟姉妹が相続人になる場合、法定相続分の考え方が複雑になるケースがあります。
父母の双方を同じくする「全血兄弟姉妹」と、父母の一方のみを同じくする「半血兄弟姉妹(異母兄弟)」がともに相続人となる場合、半血兄弟姉妹の法定相続分は、全血兄弟姉妹の1/2として計算します。
たとえば、下図のように父親・母親(現妻)がすでに亡くなっており、配偶者や子のいない「被相続人B」が亡くなったケースでみてみましょう。
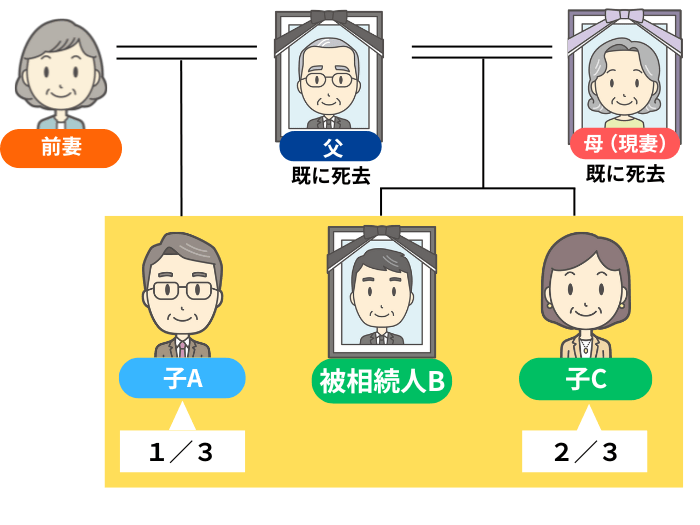
- ■被相続人B
- 亡くなった人(配偶者・子どもなし、両親・祖父母は死亡)
- ■子C
- Bから見て、父母の双方を同じくする「全血兄弟」
- ■子A
- Bから見て、父親のみを同じくする前妻との子「半血兄弟(異母兄弟)」
この場合、相続人は第3順位である全血兄弟の「子C」と、父のみを同じくする異母兄弟(半血兄弟)の「子A」の2人です。
全血兄弟と半血兄弟がともに相続人となるケースで法定相続分を計算する場合、まず全血兄弟の持ち分を「2」とし、半血兄弟の持ち分をその半分の「1」として設定します。
そのため、全体に対する権利の比率は「子A(半血):子C(全血)= 1:2」となり、全体で「3」の割合が存在します。
この比率をあてはめると、異母兄弟である子Aの法定相続分は全体(3)のうちの「1」にあたる 1/3 となります。
一方、全血兄弟である子Cの法定相続分は、全体(3)のうちの「2」にあたる 2/3 と算出されます。
| 相続人 | 被相続人Bとの関係・立場 | 法定相続分 |
|---|---|---|
| 子A | 父のみを同じくする異母兄弟(半血) | 1/3 |
| 子C | 父母の双方を同じくする兄弟(全血) | 2/3 |
相続人調査で異母兄弟の存在が判明した場合はどうする?
相続手続きにおいて、法定相続人を確定させる「相続人調査」は極めて重要です。
相続人調査は「被相続人の出生から死亡までの連続するすべての戸籍謄本等」を取り寄せて行います。
具体的には、被相続人(たとえば父親)の出生から順を追って戸籍謄本等を遡ることで、両親や兄弟姉妹、婚姻関係、子の有無などを確認します。
- 父親の婚姻・離婚歴の確認
- 父親の戸籍を出生まで遡り、過去の婚姻・離婚の履歴を確認します。
離婚後に前妻の戸籍や別の戸籍へ移動している場合でも、父親の実子である事実に変わりはありません。 - 子(異母兄弟)の有無・人数の特定
- 戸籍の「身分事項」欄を確認し、前妻との間に生まれた子や、生前に認知した子ども(非嫡出子)が記載されていないかをチェックします。
このように親の戸籍を確認して初めて、それまで面識のなかった異母兄弟の存在に気づくケースは少なくありません。
たとえ一度も面識や交流がなかったとしても、法定相続人である以上、その異母兄弟を除外して行った遺産分割協議は法律上無効となります。
そのため、異母兄弟の存在が判明した場合は、以下の手順で所在等を確認し、連絡を試みましょう。
- 異母兄弟の住所・連絡先を確認する
- 書面(手紙)などで事情を丁寧に説明し、連絡を取る
異母兄弟の住所・連絡先を確認する
法定相続人である異母兄弟と面識がなく、住所や電話番号も分からない場合は、公的な証明書をたどって所在を特定します。
具体的には、まず父親の戸籍の記載をもとに、異母兄弟の現在の本籍地を特定します。
次に本籍地から「異母兄弟の戸籍謄本」を取得して、現在の氏名や筆頭者を確認しましょう。
その後、異母兄弟の住所地を特定するために、現在の本籍地のある市区町村役場に「戸籍の附票」を請求します。
戸籍の附票とは
戸籍の附票には、その戸籍が編成されてから現在に至るまでの住所変更履歴が記録されています。
これを確認することで異母兄弟の現住所を把握することができるのです。
ただし、戸籍の附票は「戸籍証明書等の広域交付制度」の対象外です。
取得する際は、本籍地の市区町村役場へ直接(または郵送で)請求しなければなりません。
なお、兄弟姉妹の戸籍謄本等を取得する際、「相続手続きのために必要」と証明する書類を提出しなければなりません。
請求先の市区町村窓口に対して、被相続人の戸籍謄本など「自分と異母兄弟が同じ相続手続きに関わる関係性である」と証明する書類を提出します。
書面(手紙)などで事情を丁寧に説明して連絡を取る
面識のない異母兄弟の住所が判明した際、最初の連絡は手紙などの書面で行うことをおすすめします。
相手にとっても状況を落ち着いて確認しやすく、心理的な負担を軽減しながら返答しやすくなるためです。
このときに重要なのが、いきなり遺産分割案への同意を求めるのではなく、「なぜ連絡したのか」という背景や事情を丁寧に説明することです。
| 記載項目 | 伝えるべき内容 |
|---|---|
| 差出人 | 差出人の氏名および被相続人との法律上の関係 |
| 相続発生の事実 | 誰がいつ亡くなったのか(被相続人の氏名・死亡日時など) |
| 連絡の経緯 | 相続手続きに伴う戸籍調査により、法定相続人であることが判明した旨 |
| 遺産の概要 | 現時点で把握できているプラスの財産(預貯金・不動産など)や負債の状況 |
| 今後の進め方 | 遺産の分け方について、今後どのように相談・協議を進めたいか |
| 連絡先 | 連絡を取るための電話番号、メールアドレス、返信用の宛先など |
最初から遺産分割案への同意や書類への押印だけを一方的に要求すると、相手方は警戒や不信感を抱く原因になります。
まずは相続関係と遺産の概要を正しく伝え、話し合いを進められる関係づくりに注力することが大切です。
異母兄弟が絡む相続などに関する疑問は専門家にご相談を
この記事では、「異母兄弟の相続権」や「法定相続分の違い」、「面識のない異母兄弟が判明した際の手続き方法」等について解説しました。
異母兄弟の相続では、「親の相続」か「兄弟姉妹間の相続」かによって法定相続分が異なる点が特徴です。
親の相続の場合は前妻・後妻の子に関わらず対等な権利となりますが、兄弟姉妹間の相続の場合は、異母兄弟の取り分が全血兄弟の半分(1/2)となるケースが有る点に注意が必要です。
また、面識のない異母兄弟が発覚したとしても、その人を除外して行った遺産分割協議は法律上無効となります。
そのため、戸籍の附票などを活用して異母兄弟の現住所を確認したうえで、丁寧に事情を説明することが重要です。
なお、異母兄弟が絡む相続の進め方などで不安がある場合は、無理に当事者だけで解決しようとせず、早めに専門家に相談することをおすすめします。
VSG相続税理士法人では、相続のお悩みについて、平日夜21時まで・土日祝も無料相談を受け付けております。手続きや協議の進め方でお困りの際はお気軽にお問い合わせください。