 0120-509-790


記事の要約
- 建物の相続税評価額は、原則として「固定資産税評価額」をもとに計算する
- 賃貸用の建物は評価額を減額できる場合があり、分譲マンションには一定の条件で補正率が適用される
- 固定資産税評価額は「課税明細書」や「固定資産評価証明書」で確認できる
建物の相続税評価額は、原則として「固定資産税評価額」をもとに計算します。自宅として使用していた戸建て住宅であれば、基本的に固定資産税評価額がそのまま相続税評価額になります。
一方、賃貸用の建物は借家権割合や賃貸割合などに応じて評価額が減額される場合があります。また、一定の分譲マンションについては、2024年から新しい評価方法が適用されています。
この記事では、建物の種類別に相続税評価額の計算方法を具体例とともに解説します。あわせて、固定資産税評価額の調べ方や、評価する際の注意点も紹介します。
建物の相続税評価の原則
建物の相続税評価額は、原則として、市区町村(東京23区は東京都)が固定資産税の計算のために定めている「固定資産税評価額」をもとに計算します。
自宅として使用していた建物であれば、固定資産税評価額がそのまま相続税評価額となるため、建築費や現在の売買価格を調べる必要はありません。
ただし、賃貸用の建物や一定の分譲マンションでは、評価額の計算方法が異なります。
建物の種類別の相続税評価額の計算方法は、以下のとおりです。
| 建物の種類 | 相続税評価額の計算方法 |
|---|---|
| 自宅(戸建て) | 固定資産税評価額 × 1.0 |
| 賃貸用の戸建て(全体を賃貸) | 固定資産税評価額 ×(1 - 借家権割合) |
| 賃貸アパート・マンション(一棟所有) | 固定資産税評価額 ×(1 - 借家権割合 × 賃貸割合) |
| 分譲マンション(自宅用) | 固定資産税評価額 × 区分所有補正率※ |
- ※
- 区分所有補正率は、一定の条件に該当する分譲マンションに適用されます。対象外の物件や補正が不要なケースもあります。
なお、土地の相続税評価額は、建物とは異なり、「路線価方式」または「倍率方式」で計算します。
それぞれの建物の具体的な計算方法について、以下で詳しく解説します。
戸建て住宅の評価方法
戸建て住宅は、自宅として使用していた「居住用」か、他人に貸していた「賃貸用」かによって、相続税評価額の計算方法が異なります。
それぞれの評価方法を詳しく見ていきましょう。
居住用の家
自宅として使用していた戸建て住宅の相続税評価額には、「固定資産税評価額」をそのまま使用します。
計算式
たとえば、固定資産税評価額が1,500万円の住宅であれば、相続税評価額も1,500万円になります。
計算例
賃貸用の家
他人に貸している戸建て住宅は、一定の条件を満たすと「貸家」として評価され、相続税評価額を減額できます。
これは、貸家には借主の権利があるため、所有者が自由に使用したり処分したりすることに制約があるためです。
この減額に用いる割合を「借家権割合」といい、全国一律で30%が用いられます。
建物全体を賃貸している場合の計算式は、次のとおりです。
計算式
たとえば、固定資産税評価額が1,500万円、借家権割合が30%の場合は、以下のように計算します。
計算例
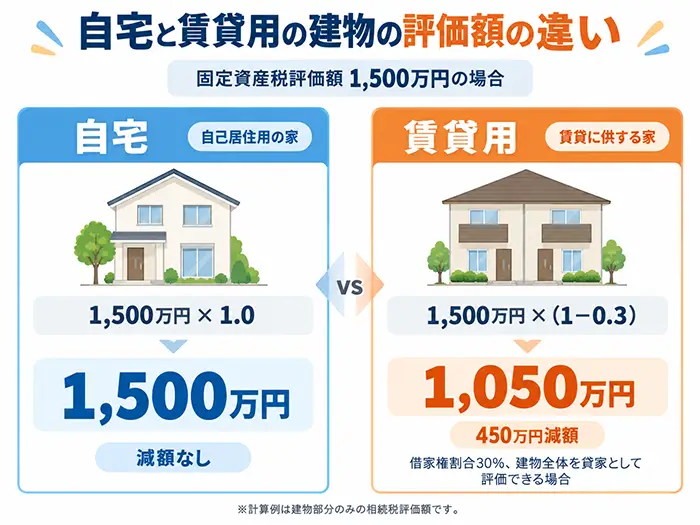
ただし、建物を貸していれば必ず30%減額できるわけではありません。実際の賃貸借の状況によっては、貸家としての評価が認められない場合もあります。
築年数が古い建物の相続税評価額はどうなる?
建物の相続税評価額は、築年数が古くなるほど低くなる傾向があります。これは、相続税評価額の基準となる固定資産税評価額に、建物の経年劣化による価値の減少が反映されるためです。
ただし、築年数だけで相続税評価額を計算することはできません。固定資産税評価額は、築年数だけでなく、建物の構造や建築費の変動なども考慮して決められます。
また、固定資産税の評価では、築年数が古くなっても建物の価値を一定程度残して評価する仕組みがあるため、築年数の経過だけで評価額がゼロになることはありません。
建物の相続税評価額を調べる際は、築年数から推計するのではなく、固定資産税の課税明細書などで評価額を確認しましょう。
【補足】建物以外の設備の評価
家屋と一体になっている「電気・ガス・水道」などの設備は、通常、建物の固定資産税評価額に含まれるため、個別に評価する必要はありません。
一方、「門・塀」や「庭園設備(庭木・庭石・庭池など)」がある場合は、家屋とは別の財産として、評価が必要になることがあります。
これらの評価額の計算方法は、下表のとおりです。
| 設備 | 計算式 |
|---|---|
| 門・塀 | (再建築価額 - 経年による減価額)× 0.7 |
| 庭園設備 | 調達価額※ × 0.7 |
- ※
- 調達価額とは、相続開始時の設備の状態で取得するとした場合の価額です。
上記の設備を正しく評価するには、専門知識が不可欠です。このため、該当する設備がある場合には、相続専門の税理士に相談することをおすすめします。
マンション・アパートの評価方法
マンションやアパートの相続税評価額は、分譲マンションの一室を取得したのか、建物を一棟所有していたのかによって計算方法が異なります。
ここでは、次の3つのケースに分けて解説します。
分譲マンション
分譲マンションを相続した場合、2024年1月1日以降の相続から、一定の条件を満たす物件には新しい評価ルールが適用されます。
これは、マンションの市場価格と相続税評価額の差が大きくなるケースがあることから、その差を調整するために設けられたルールです。
新しい評価ルールの対象となるマンションでは、建物部分の相続税評価額を次のように計算します。
計算式
「区分所有補正率」は、マンションの築年数、総階数、部屋の所在階、敷地持分狭小度をもとに算出します。
たとえば、固定資産税評価額が1,000万円、区分所有補正率が1.2の場合、建物の相続税評価額は次のようになります。
計算例
ただし、地階を除く総階数が2階以下の低層マンションや、区分所有登記がされていない建物など、新しい評価ルールの対象外となる物件もあります。
また、マンションの相続税評価では建物部分と土地の持分(敷地利用権)をそれぞれ評価する必要があります。
詳しい計算方法や適用条件については、以下の記事で解説しています。
賃貸用のマンションの部屋
分譲マンションの一室を他人に貸している場合、一定の条件を満たすと、貸家として相続税評価額を減額できます。
新しいマンション評価ルールの対象となる場合は、まず区分所有補正率を使って建物部分の価額を求め、その後、借家権割合などに応じた減額を行います。
計算式
- ※
- 上記は、新しいマンション評価ルールの対象となる一室全体を賃貸している場合の計算式です。
たとえば、固定資産税評価額が1,000万円、区分所有補正率が1.2、借家権割合が30%の場合は、次のように計算します。
計算例
ただし、貸家としての評価が認められるかどうかは、実際の賃貸借の状況によって異なります。
一棟所有のマンション・アパート
マンションやアパートを一棟所有している場合、区分所有登記がされているかどうかなどによって評価方法が異なります。
一般的な一棟所有の賃貸マンション・アパートのように、区分所有登記がされていない建物には、分譲マンションの「区分所有補正率」を使った新しい評価ルールは適用されません。
このような賃貸用の建物では、建物全体のうちどの程度が貸し出されているかを示す「賃貸割合」に応じて、相続税評価額を計算します。
計算式
賃貸割合は、建物の各独立部分の床面積の合計に対して、賃貸中の部分が占める床面積の割合で求めます。なお、一時的な空室も賃貸中として扱える場合があります。
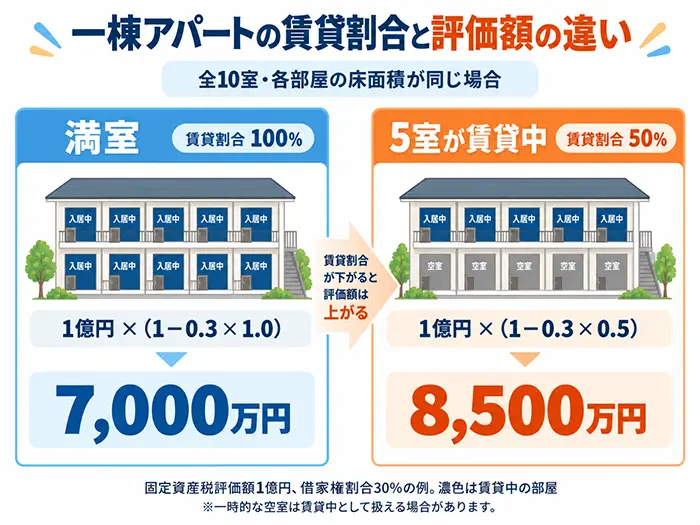
たとえば、各部屋の床面積がすべて同じで、全10室のアパートの固定資産税評価額が1億円、借家権割合が30%の場合、相続税評価額は次のようになります。
| 貸している部屋の数 | 賃貸割合 | 相続税評価額 |
|---|---|---|
| 10室(満室) | 100% | 1億円 ×(1 - 0.3 × 1.0)= 7,000万円 |
| 5室 | 50% | 1億円 ×(1-0.3 × 0.5)= 8,500万円 |
- ※
- 部屋ごとに床面積が異なる場合、単純に部屋数だけで賃貸割合を計算することはできません。
なお、相続開始時に空室になっていても、それが一時的なものであれば、賃貸中として評価できる場合があります。
国税庁では、一時的な空室に該当するかどうかについて、次のような事情を総合的に判断するとしています。
- 相続開始前から継続的に賃貸されていたか
- 入居者の退去後、速やかに新たな入居者を募集し、空室期間中はほかの用途に使用していないか
- 空室期間が相続開始日の前後1カ月程度など、一時的な期間であるか
- 相続開始後の賃貸が一時的なものではないか
空室が一時的なものかどうかによって相続税評価額が変わるため、判断が難しい場合は相続専門の税理士に相談することをおすすめします。
固定資産税評価額の調べ方
建物の相続税評価額を計算する際に必要な「固定資産税評価額」は、主に次の2つの方法で確認できます。
それぞれの確認方法を見ていきましょう。
固定資産税の「課税明細書」で確認する
固定資産税評価額を調べるうえで、もっとも簡単な方法は、毎年4〜6月ごろに市区町村から届く「固定資産税の納税通知書」を確認することです。
納税通知書に同封されている「課税明細書」の「価格(評価額)」の欄に、建物の固定資産税評価額が記載されています。
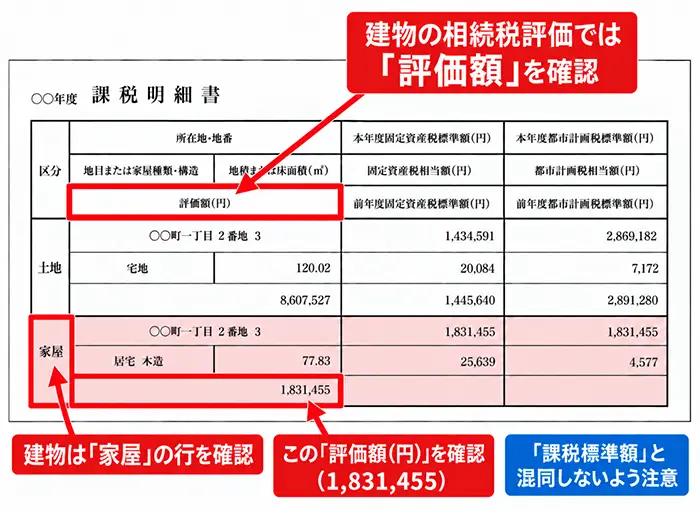
注意したいのは、「価格(評価額)」と「課税標準額」の違いです。
課税明細書には「固定資産税の課税標準額」も記載されていますが、これは固定資産税を計算する際の基礎となる金額です。
建物の相続税評価額を計算する際は、「価格(評価額)」を確認し、「課税標準額」と混同しないようにしましょう。
「固定資産評価証明書」を取得する
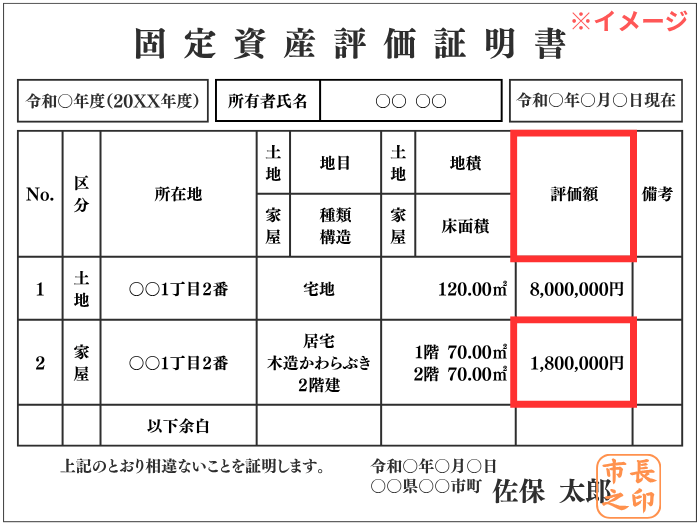
固定資産税の納税通知書が見当たらない場合は、建物が所在する市区町村の役所で、「固定資産評価証明書」を取得する方法もあります。
固定資産評価証明書には、建物の固定資産税評価額が記載されています。
- ※
- 東京23区の場合は、都税事務所で取得できます。
固定資産評価証明書の取得方法や必要書類については、以下の記事で詳しく解説しています。
建物の相続税評価額に関するよくある質問
最後に、建物の相続税評価額に関する、次の質問にお答えします。
Q.建築中やリフォームしたばかりの家はどう評価する?
建築中で、まだ固定資産税評価額が付されていない家屋は、相続開始時点までにかかった建築費用をもとに算出した「費用現価」の70%で評価します。
一方、リフォーム・増改築した家屋は、工事内容が固定資産税評価額に反映されているかどうかで評価方法が異なります。
| ケース | 計算方法 |
|---|---|
| 建築中 | 費用現価の額 × 0.7 |
| リフォーム・増改築した家屋 | 固定資産税評価額を使用。ただし、増改築部分が評価額に反映されていない場合は、その部分を別途評価して加算する |
- ※
- 費用現価とは、相続開始時点までに家屋の建築にかかった費用を、その時点の価額に引き直した金額です。
増改築部分を別途評価する場合は、類似する家屋の固定資産税評価額や再建築価額などをもとに計算するため、一般的な建物よりも評価が複雑になります。
このようなケースでは、相続専門の税理士に相談することをおすすめします。
Q.共有名義の建物の評価方法は?
Q3.相続税対策として、家をリフォームするのは有効?
Q.「小規模宅地等の特例」は建物にも使える?
まとめ|建物の相続税評価額で迷ったら税理士に相談しよう
建物の相続税評価額は、原則として固定資産税評価額をもとに計算します。自宅として使用していた戸建て住宅であれば、固定資産税評価額がそのまま相続税評価額になります。
一方、賃貸用の建物や分譲マンションでは、借家権割合や区分所有補正率などを考慮する必要があり、評価方法が複雑になる場合があります。また、不動産を相続した場合は、建物だけでなく土地の評価も必要です。
相続税評価額を正しく計算できるか不安な場合は、相続専門の税理士に相談することをおすすめします。
VSG相続税理士法人では、不動産を含む相続財産の評価から相続税申告までサポートしています。建物や土地の評価方法でお悩みの方は、お気軽にご相談ください。