 0120-509-790


記事の要約
- マンションの相続税は、マンション単体ではなく、預貯金などを含めた遺産全体で決まります
- 2024年(令和6年)以後は、一定の区分マンションに「区分所有補正率」が適用され、評価額が上がる場合があります
- 要件を満たせば、小規模宅地等の特例などにより相続税を軽減できますが、正確な評価と申告には相続税に詳しい税理士への確認がおすすめです
マンションを相続しても、必ず相続税がかかるわけではありません。相続税は、マンションの売却価格ではなく、建物部分と土地部分の相続税評価額を求め、預貯金などの財産と合算して計算します。
また、2024年1月1日以後に相続などで取得した一定の区分マンションには、新しい評価ルールが適用されます。被相続人が住んでいたか、第三者へ貸していたか、区分マンションか一棟マンションかによっても評価方法が異なるため、物件の状況に応じた確認が必要です。
この記事では、マンションの相続税がかかるかどうかの判断方法、評価額の計算方法、2024年の新ルール、利用できる特例、相続後の手続きについて分かりやすく解説します。
目次
マンションを相続しても、必ず相続税がかかるわけではない
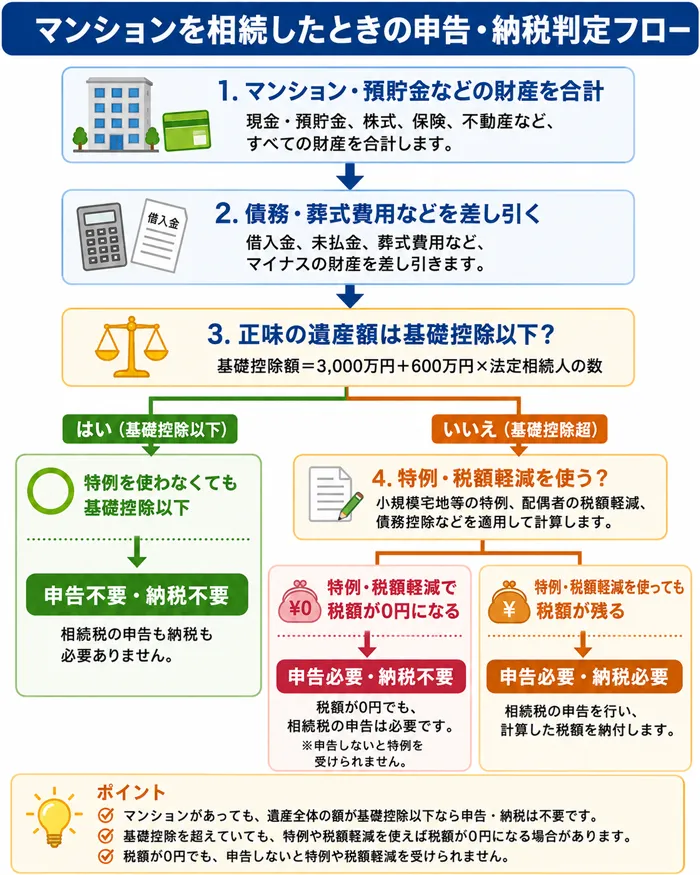
相続税がかかるかどうかは、マンションだけでなく、預貯金や有価証券などの財産、借入金などの債務、法定相続人の数を含めて判断します。
相続税はマンションを含む遺産全体で決まる
相続税は、被相続人が残したマンションの評価額だけを見て決まるものではありません。
おおまかには、次の流れで計算します。
- 現金・預貯金・不動産・有価証券などの財産を合計する
- 借入金や未払いの医療費などの債務、葬式費用を差し引き、一定の生前贈与財産などを加える
- 正味の遺産額から基礎控除額を差し引き、課税遺産総額を求める
- 法定相続分を基に相続税の総額を計算し、実際の取得割合に応じて各相続人へ振り分ける
相続税は、課税遺産総額に直接税率を掛けるのではなく、各法定相続人が法定相続分どおりに取得したものと仮定して相続税の総額を計算します。その後、各相続人が実際に取得した財産の割合に応じて税額を求めます。
マンションは、売買価格ではなく相続税評価額で財産に計上します。相続税評価額は売却価格や不動産会社の査定価格とは異なるため、売買価格だけで相続税がかかるかどうかを判断することはできません。
相続税がかからないケースと申告が必要なケース
相続税がかかるかどうかの目安となるのが「基礎控除額」です。
小規模宅地等の特例などを使わなくても、マンションなどの財産から債務や葬式費用を差し引き、一定の生前贈与財産などを加えた正味の遺産額が基礎控除額以下であれば、相続税はかからず、申告も必要ありません。
相続税の基礎控除額は、次の式で計算します。
相続税の基礎控除額
たとえば、法定相続人が子ども2人の場合、基礎控除額は次のとおりです。
計算例
この場合、マンションを含む正味の遺産額が4,200万円以下であれば、相続税の申告と納税は必要ありません。
ただし、「納付する相続税がないこと」と「相続税の申告が不要であること」は同じではありません。
| 状況 | 相続税の申告 | 納税 |
|---|---|---|
| 特例を使わなくても正味の遺産額が基礎控除額以下 | 不要 | 不要 |
| 小規模宅地等の特例を使うことで基礎控除額以下になる | 必要 | 不要 |
| 配偶者の税額軽減を使うことで配偶者の税額が0円になる | 必要 | 配偶者本人は不要 |
| 正味の遺産額が基礎控除額を超え、特例適用後も税額が残る | 必要 | 必要 |
小規模宅地等の特例や配偶者の税額軽減によって納付税額が0円になる場合でも、制度を適用するための相続税申告が必要です。申告の要否は、特例を適用する前の金額で確認しましょう。
ケース別に相続税額をシミュレーション
ここでは、マンションを相続した場合の相続税額を、3つのケースでシミュレーションします。
- 配偶者はいない
- 法定相続人は子ども2人
- 相続税の基礎控除額は4,200万円
- 記載のない債務、葬式費用、生前贈与、税額控除などはない
- 相続税の総額を計算する段階では、子ども2人が法定相続分である2分の1ずつ取得したものとする
実際に各相続人が納める税額は、相続税の総額を、それぞれが実際に取得した財産の割合に応じて分けて求めます。
ケース1:相続税がかからないケース
| 財産 | 金額 |
|---|---|
| 被相続人の自宅マンション | 2,000万円 |
| 預貯金 | 1,500万円 |
| 正味の遺産額 | 3,500万円 |
正味の遺産額3,500万円は、相続税の基礎控除額4,200万円以下です。
計算例
小規模宅地等の特例などを使わなくても基礎控除額以下となるため、相続税の申告と納税は必要ありません。
ケース2:小規模宅地等の特例で税額が0円になるケース
| 財産 | 金額 |
|---|---|
| 被相続人の自宅マンション(建物部分) | 1,800万円 |
| 被相続人の自宅マンション(土地部分) | 1,800万円 |
| 預貯金 | 2,000万円 |
| 特例適用前の課税価格の合計額 | 5,600万円 |
子どものうち1人が被相続人と同居しており、自宅マンションを相続したものとします。
また、対象となる敷地権の持分面積が330㎡以内で、申告期限までの保有・居住要件などを満たし、特定居住用宅地等として土地部分の評価額を80%減額できるものとします。
計算例
1,800万円 × 80% = 1,440万円
特例適用後の課税価格の合計額は、次のようになります。
5,600万円 - 1,440万円 = 4,160万円
相続税の基礎控除額は4,200万円であるため、特例適用後は基礎控除額以下です。
4,160万円 < 4,200万円
したがって、課税遺産総額は0円となり、相続税の納税は必要ありません。
ただし、特例を使う前の課税価格の合計額5,600万円は基礎控除額を超えているため、小規模宅地等の特例を適用するための相続税申告は必要です。
ケース3:相続税の納税が必要になるケース
| 財産 | 金額 |
|---|---|
| 被相続人の自宅マンション | 6,000万円 |
| 預貯金 | 2,000万円 |
| 正味の遺産額 | 8,000万円 |
このケースでは、小規模宅地等の特例の要件を満たさないものとします。
計算例
8,000万円 - 4,200万円 = 3,800万円
課税遺産総額3,800万円を、子ども2人が法定相続分どおりに取得したものとして計算します。
3,800万円 ÷ 2人 = 1,900万円
1人あたり1,900万円には15%の税率が適用され、控除額は50万円です。
1,900万円 × 15% - 50万円 = 235万円
子ども2人分の相続税の総額は、次のとおりです。
235万円 × 2人 = 470万円
相続税の総額は470万円です。実際にも子ども2人が同額ずつ財産を取得した場合は、1人あたり235万円を納めます。
以上のシミュレーションは、相続税の考え方を分かりやすくするために条件を簡略化したものです。実際の税額は、財産の種類、各相続人の取得割合、生命保険金、生前贈与、各種税額控除などによって変わります。
マンションの相続税評価額の計算方法
マンションの相続税評価額は、「建物部分」と「土地部分」に分けて計算し、合計します。
マンションの相続税評価額
計算の全体像は、次のとおりです。
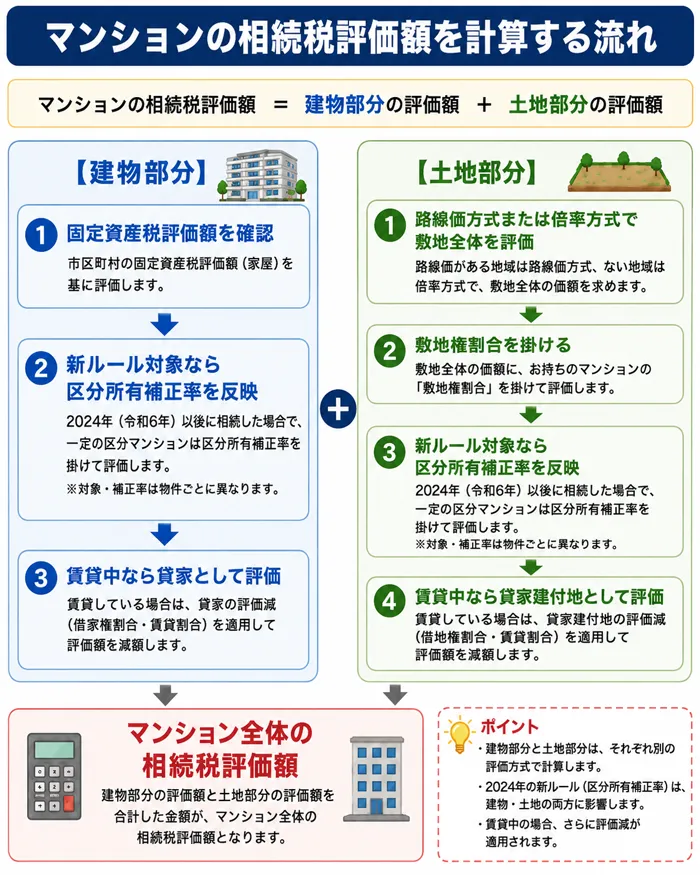
ただし、マンションの登記形態や相続開始時点の利用状況によって、評価方法は異なります。
| マンションの状況 | 評価方法の概要 |
|---|---|
| 被相続人が住んでいた区分マンション | 建物と土地を評価し、新ルールの対象であれば区分所有補正率を反映する |
| 第三者へ貸していた区分マンション | 区分所有補正率を反映した後、貸家・貸家建付地として評価する |
| 区分登記されていない一棟マンション | 第三者に賃貸している場合は、建物を貸家、土地を貸家建付地として評価する。区分所有補正率は適用しない |
ここでは、自用の区分マンションを前提とした基本的な計算方法を確認します。
建物は固定資産税評価額を基に計算する
マンションの建物部分は、固定資産税評価額を基に評価します。
2024年の新ルールによる補正を行う前の基本的な計算式は、次のとおりです。
補正前の建物部分の評価額
固定資産税評価額は、固定資産税納税通知書に同封された課税明細書や、市区町村役場で取得できる固定資産評価証明書で確認できます。
相続税評価に使うのは、家屋の「価格」「評価額」などの欄です。固定資産税や都市計画税を計算するための「課税標準額」と混同しないようにしましょう。
新ルールの対象となる区分マンションは、補正前の評価額に区分所有補正率を反映します。
補正後の建物部分の評価額
相続開始時点で第三者へ貸していた場合は、補正後の価額を基に、借家権割合と賃貸割合を反映して貸家として評価します。
貸家の評価額
土地は路線価・倍率方式と敷地権割合で計算する
分譲マンションの所有者は、建物の専有部分だけでなく、マンションの敷地を利用する権利も持っています。
土地部分は、マンションの敷地全体の相続税評価額を求め、その金額に対象住戸の敷地権割合を掛けて計算します。
補正前の土地部分の評価額
敷地全体の評価方法は、次の2つです。
| 対象となる土地 | 基本的な計算方法 | |
|---|---|---|
| 路線価方式 | 路線価が定められている地域 | 路線価 × 敷地面積 × 奥行・形状などに応じた補正率 |
| 倍率方式 | 路線価が定められていない地域 | 固定資産税評価額 × 評価倍率 |
たとえば、マンション敷地全体の評価額が3億円、敷地権割合が100分の1であれば、対象住戸の土地部分の評価額は次のとおりです。
計算例
敷地権割合は、登記事項証明書の「敷地権の割合」の欄で確認できます。
新ルールの対象となる場合は、この土地部分の評価額にも区分所有補正率を反映します。相続開始時点で賃貸中だった場合は、さらに貸家建付地として評価します。
貸家建付地の評価額
評価額の計算に必要な書類と確認箇所
マンションの相続税評価額を計算するときは、主に次の書類を確認します。
| 書類 | 主な確認箇所 | 入手先 |
|---|---|---|
| 固定資産税課税明細書 | 家屋の価格・評価額 | 固定資産税納税通知書に同封 |
| 固定資産評価証明書 | 家屋・土地の価格 | 市区町村役場。東京23区は都税事務所 |
| 登記事項証明書 | 建築年月日、総階数、所在階、専有面積、敷地権割合 | 法務局 |
| 路線価図・評価倍率表 | 路線価、評価倍率、借地権割合 | 国税庁ホームページ |
| 賃貸借契約書・入退去資料 | 相続開始時の賃貸状況、空室期間 | 被相続人の保管書類、管理会社など |
2024年の区分所有補正率を計算するときは、建築年月日、地階を除く総階数、対象住戸の所在階、専有面積、敷地面積、敷地権割合も確認します。
2024年以後の区分マンション評価ルール
2024年1月1日以後に相続・遺贈・贈与で取得した一定の居住用区分所有財産には、従来の評価額に「区分所有補正率」を反映する新しい評価ルールが適用されます。
分譲マンションでは、市場価格と従来の相続税評価額が大きく離れるケースがあったため、タワーマンションに限らず、一定の分譲マンションについて評価方法が見直されました。
市場価格と相続税評価額の乖離が問題となった背景については、関連記事で詳しく解説しています。
新ルールの対象になるマンション・対象外のマンション
新ルールの主な対象は、区分建物として登記された建物のうち、構造上、主として居住用に使用できる専有部分です。登記事項証明書の建物の種類に「居宅」を含む区分マンションの一室が、主な対象となります。
被相続人が自宅として使用していたマンションだけでなく、相続開始時に第三者へ貸していた居住用の区分マンションも、ほかの要件を満たせば対象になり得ます。
対象になるかどうかは、次のフローで確認できます。
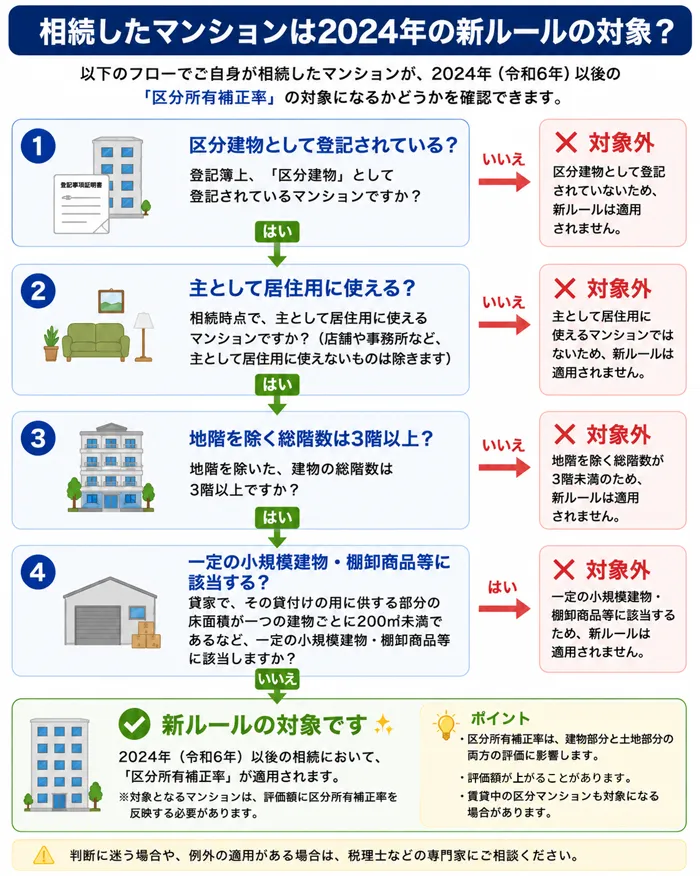
一方、次のような財産には区分所有補正率を適用しません。
| 対象外となる主な財産 | 具体例 |
|---|---|
| 構造上、主として居住用に使用できないもの | 事務所・店舗専用の区分物件 |
| 区分建物として登記されていないもの | 一棟所有の賃貸マンション・アパート |
| 地階を除く総階数が2以下の建物 | 2階建て以下の低層集合住宅 |
| 一定の小規模な区分所有建物 | 居住用の専有部分が3室以下で、すべてを区分所有者または親族が居住用に使用する一定の建物 |
| 棚卸商品等に該当するもの | 不動産会社が販売目的で保有しているマンション |
「居住用の専有部分が3室以下」とは、一つの住戸内の部屋数ではなく、建物内にある居住用の区分所有住戸の数を指します。
マンションという名称だけで判断せず、区分登記の有無、建物の種類、総階数などを確認する必要があります。
評価乖離率と区分所有補正率の計算方法
新ルールの対象となるマンションは、従来の方法で計算した建物部分と土地部分のそれぞれの価額に、区分所有補正率を反映します。
新ルール適用後の評価額
区分所有補正率は、次の3段階で計算します。
- 評価乖離率を求める
- 評価水準を求める
- 評価水準に応じて区分所有補正率を決める
評価乖離率とは、従来の相続税評価額と、マンションの取引実態を基に統計的に推計した市場価格との乖離を示す数値です。
評価乖離率
| 項目 | 計算方法 |
|---|---|
| A | 築年数 × △0.033 |
| B | 総階数指数 × 0.239 |
| C | 専有部分の所在階 × 0.018 |
| D | 敷地持分狭小度 × △1.195 |
総階数指数は「地階を除く総階数 ÷ 33」、敷地持分狭小度は「敷地利用権の面積 ÷ 専有部分の面積」で求めます。
続いて、評価乖離率の逆数である評価水準を計算します。
評価水準
評価水準に応じた区分所有補正率は、次のとおりです。
| 評価水準 | 区分所有補正率 | 評価額への影響 |
|---|---|---|
| 1を超える | 評価乖離率 | 原則として評価額が下がる |
| 0.6以上1以下 | 補正なし | 従来の評価額から変わらない |
| 0.6未満 | 評価乖離率 × 0.6 | 評価額が上がる |
算式上は、築年数が浅い、建物の総階数や所在階が高い、専有面積に対する敷地持分が小さいマンションほど、区分所有補正率が高くなりやすい傾向があります。
ただし、高層・築浅のマンションだからといって、必ず評価額が上がるわけではありません。物件ごとの数値を使って確認する必要があります。
区分所有補正率を使った計算例
国税庁の計算例では、補正前の評価額が建物400万円、土地1,050万円のマンションを例に、新ルール適用後の評価額を計算しています。
| 項目 | 条件 |
|---|---|
| 補正前の建物部分の評価額 | 400万円 |
| 補正前の土地部分の評価額 | 1,050万円 |
| 築年数 | 27年 |
| 地階を除く総階数 | 11階 |
| 所在階 | 3階 |
| 専有部分の面積 | 60㎡ |
| 敷地利用権の面積 | 21㎡ |
この条件を算式に当てはめると、評価乖離率は2.043、評価水準は約0.489となります。
評価水準が0.6未満であるため、区分所有補正率は次のとおりです。
計算例
補正後の評価額は、次のようになります。
| 区分 | 補正前の評価額 | 区分所有補正率 | 補正後の評価額 |
|---|---|---|---|
| 建物部分 | 400万円 | 1.2258 | 490万3,200円 |
| 土地部分 | 1,050万円 | 1.2258 | 1,287万900円 |
| 合計 | 1,450万円 | ― | 1,777万4,100円 |
この例では、区分所有補正率を反映することで、マンション全体の相続税評価額が327万4,100円増えています。
実際の計算では、所定の端数処理が必要です。国税庁が公表している区分所有補正率の計算明細書や計算ツールを利用し、登記事項証明書などの情報を基に計算しましょう。
出典:国税庁「No.4667 居住用の区分所有財産の評価」をもとにVSG相続税理士法人が作成
「売却価格の60%で評価する」わけではない
2024年以後の新ルールにおける「0.6」は、実際の売却価格や不動産会社の査定価格に60%を掛けるという意味ではありません。
評価水準が0.6未満の場合に、「評価乖離率 × 0.6」で区分所有補正率を求め、従来の相続税評価額を補正します。
区分所有補正率
したがって、査定価格が8,000万円だからといって、次のように計算して申告することはできません。
計算例
実際には、固定資産税評価額や路線価、敷地権割合などから従来の相続税評価額を求め、物件ごとに計算した区分所有補正率を反映します。
マンション相続で利用できる特例・控除
マンションの相続税は、特例や控除を利用できるかどうかによって大きく変わる場合があります。
ただし、自宅マンションや配偶者が相続するマンションだからといって、自動的に適用されるわけではありません。被相続人の利用状況、マンションを取得する人、申告期限までの保有・居住状況などを確認しましょう。
小規模宅地等の特例
小規模宅地等の特例とは、被相続人などが住居や事業に使用していた宅地等について、一定の要件を満たす場合に相続税評価額を減額できる制度です。
マンションの場合は、敷地利用権などの土地部分が対象になります。
| 区分 | 主な対象 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人などが住んでいた自宅マンションの敷地 | 330㎡ | 80% |
| 貸付事業用宅地等 | 賃貸マンションなどの敷地 | 200㎡ | 50% |
自宅マンションについて特定居住用宅地等の特例を利用する場合、取得者ごとの主な要件は次のとおりです。
- 配偶者が取得する場合:申告期限までの保有・居住継続要件はありません
- 同居親族が取得する場合:申告期限まで所有し、引き続き居住する必要があります
- 一定の別居親族が取得する場合:被相続人に配偶者や同居する相続人がいないことなど、複数の要件があります
マンションでは、敷地全体の面積ではなく、取得した敷地権の持分に応じた面積で限度面積を判定します。たとえば、敷地全体が1,000㎡、敷地権割合が40分の1であれば、対象面積は25㎡です。
貸付事業用宅地等には、貸付事業と土地の保有を申告期限まで継続するなどの要件があります。また、相続開始前3年以内に新たに貸付事業へ使用した土地は、適用が制限されます。
特例によって相続税が0円になる場合でも申告が必要です。取得者によっては申告期限までの保有・居住・事業継続要件があるため、マンションを売却する前に適用要件を確認しましょう。
配偶者の税額軽減
配偶者の税額軽減とは、配偶者が実際に取得した正味の遺産額が、次のいずれか多い金額までであれば、配偶者に相続税がかからない制度です。
- 1億6,000万円
- 配偶者の法定相続分相当額
配偶者の税額軽減によって納付税額が0円になる場合でも、相続税申告書の提出が必要です。
また、申告期限までに分割されていない財産は、当初申告では軽減の対象になりません。未分割の場合の手続きについては、後ほど詳しく解説します。
配偶者へ多くの財産を相続させると、今回の相続税は抑えられても、配偶者が亡くなったときの二次相続で子どもの税負担が増える場合があります。今回の税額だけでなく、二次相続まで考えて分割方法を検討することが大切です。
住宅ローンなどの債務控除
被相続人が死亡した時点で存在し、支払うことが確実と認められる借入金などの債務は、相続財産から差し引くことができます。マンションの住宅ローンを相続人が引き継ぐ場合は、その残高が債務控除の対象になります。
ただし、被相続人が団体信用生命保険に加入しており、死亡によって住宅ローンの返済が免除される場合は、相続人が引き継ぐ債務がありません。そのため、保険によって返済が免除される部分は債務控除の対象になりません。
住宅ローンは、マンション自体の評価額から直接差し引くのではなく、遺産全体の課税価格を計算する段階で控除します。このほか、一定の葬式費用も差し引くことができます。
マンション相続の手続きと相続後の選択
マンションを相続したら、誰が取得するかを決めたうえで、相続登記や相続税申告などの手続きを進めます。
マンション相続の主な流れは、次のとおりです。
- 遺言書の有無を確認する
- 法定相続人と相続財産を確認する
- 遺言書がない場合は遺産分割協議を行う
- マンションの相続登記を申請する
- 必要に応じて相続税を申告・納付する
遺産分割が終わっていなくても、相続税の申告期限は延長されません。話し合いと並行して、マンションの評価と納税資金の確認も進めましょう。
遺産分割と相続登記を進める
有効な遺言書がある場合は、その内容に沿ってマンションの取得者を確認します。
遺言書がない場合や、遺言書で取得者が決められていない場合は、相続人全員で遺産分割協議を行います。
マンションの主な分割方法は、次の4つです。
| 内容 | 主な注意点 | |
|---|---|---|
| 現物分割 | 1人がマンションをそのまま相続する | 他の相続人との取得額の調整が必要 |
| 代償分割 | 1人がマンションを相続し、他の相続人へ代償金を支払う | 代償金を用意する必要がある |
| 換価分割 | マンションを売却し、売却代金を相続人で分ける | 売却期間や譲渡所得税を考慮する |
| 共有分割 | 複数の相続人が持分を取得する | 売却・賃貸・修繕などで共有者間の調整が必要 |
共有分割は公平に分けやすいように見えますが、売却・賃貸・大規模修繕で共有者間の調整が必要になります。共有者が亡くなると持分が次の相続人へ引き継がれ、権利関係が複雑になる可能性もあるため、慎重に判断しましょう。
マンションの取得者が決まったら、法務局で相続登記を行います。
2024年4月1日から相続登記が義務化されており、マンションを相続したことを知った日から3年以内に申請する必要があります。遺産分割が後から成立した場合は、その成立日から3年以内に、分割内容に応じた登記を行います。
| 主な期限 | 提出先 | |
|---|---|---|
| 相続税申告 | 被相続人が亡くなったことを知った日の翌日から10カ月以内 | 被相続人の住所地を管轄する税務署 |
| 相続登記 | マンションを相続したことを知った日から3年以内 | マンション所在地を管轄する法務局 |
相続登記の登録免許税は、原則として不動産の固定資産税評価額の0.4%です。一定の土地には免税措置があるため、適用の有無を確認しましょう。
相続税は未分割でも10カ月以内に申告する
遺産分割協議がまとまっていなくても、相続税の申告期限は延長されません。
申告期限までにマンションの取得者が決まらない場合は、各相続人が民法上の相続分などに従って財産を取得したものとして、相続税を計算し、申告・納税します。
未分割の財産には、当初申告で次の制度を適用できません。
- 配偶者の税額軽減
- 小規模宅地等の特例
ただし、相続税申告書に「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に遺産分割が成立した場合は、分割後の内容に基づいて特例を適用できることがあります。
特例の適用によって税額が減る場合は、分割があったことを知った日の翌日から4カ月以内に更正の請求を行います。
相続税は金銭で一括納付するのが原則です。相続財産の多くをマンションが占め、預貯金が少ない場合は、売却や借入れなども含めて納税資金を早めに確認しておきましょう。
相続後に住む・貸す・売る場合を比較する
マンションを相続した後の主な選択肢は、「住む」「貸す」「売る」の3つです。
| 向いているケース | 主な注意点 | |
|---|---|---|
| 住む | 自分や家族の住居として活用したい | 管理費、修繕積立金、固定資産税、リフォーム費用 |
| 貸す | 賃料収入を得ながら所有を続けたい | 空室、修繕、管理委託費、所得税 |
| 売る | 現金化して納税や遺産分割に充てたい | 売却期間、仲介手数料、譲渡所得税 |
相続後に利用方法を変えても、今回の相続税評価がさかのぼって変わるわけではありません。相続後に被相続人の自宅マンションを貸した場合も、相続前は賃貸していたマンションに相続人が住み始めた場合も、相続税評価は相続開始時点の利用状況を基に判断します。
ただし、小規模宅地等の特例には、取得者によって申告期限までの保有・居住・事業継続要件があります。相続後すぐに売却すると特例を利用できなくなる場合があるため、売却前に確認しましょう。
マンションを売却して譲渡所得が生じると、所得税・住民税がかかることがあります。また、相続税が算出された人が一定期間内にマンションを売却した場合は、相続税額の一部を取得費に加算できることがあります。
次のようなケースでは、評価や申告、売却の判断が複雑になりやすいため、税理士への相談を検討しましょう。
- 高層階・築浅の区分マンションを相続した
- 相続開始時に第三者へ貸していた
- 一棟マンションやアパートを相続した
- 申告期限までに遺産分割が終わりそうにない
- マンションを売却しなければ納税資金を用意できない
マンションの相続税に関するよくある質問
ここでは、マンションの評価方法や相続税申告について、よくある疑問にお答えします。
Q.マンションの売却価格の60%で申告できますか?
2024年以後の新ルールにおける「0.6」は、売却価格や査定価格に掛ける数字ではなく、区分所有補正率を計算するためのものです。マンションの相続税評価額は、固定資産税評価額や路線価、敷地権割合などを基に計算します。
Q.一棟マンションにも2024年以後の評価ルールは適用されますか?
Q.配偶者がマンションを相続すれば、相続税の申告は不要ですか?
まとめ|マンションの相続税は物件の種類と評価方法を確認して正しく申告しよう
今回は、マンションを相続したときの相続税について、評価額の計算方法、2024年以後の新ルール、利用できる特例、相続後の選択肢まで解説しました。
- マンションを相続しても、正味の遺産額が基礎控除額以下なら相続税はかからない
- マンションは建物部分と土地部分に分けて評価する
- 自宅・賃貸中・一棟所有では評価方法が異なる
- 一定の区分マンションには2024年以後の区分所有補正率を反映する
- 特例で税額が0円になる場合でも、相続税申告が必要なことがある
- 遺産分割が終わっていなくても、相続税は10カ月以内に申告する
マンションの相続税は、区分マンションか一棟マンションか、相続開始時に自宅・賃貸のどちらに使われていたかなどによって評価方法が異なります。固定資産税課税明細書や登記事項証明書を確認し、マンション以外の財産も含めて申告の必要性を判断することが大切です。
VSG相続税理士法人では、マンションの相続税評価、申告の必要性、利用できる特例などに関するご相談を無料で受け付けています。ご自身での判断が難しい場合は、お気軽にご相談ください。