 0120-509-790


政府は2026年8月5日、現在8%の軽減税率が適用されている飲食料品について、2027年4月1日から2年間、消費税率を1%へ引き下げる基本方針を閣議決定しました。
さらに9月8日には、内閣官房から「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が公表され、税率変更に伴う事業者向けの経過措置も具体化しています。
この記事では、食料品の消費税が1%になるのはいつからなのか、対象となる飲食料品の範囲とともに、飲食店や食品事業者などが確認しておきたい経過措置について解説します。
目次
食料品の消費税1%は2027年4月1日から2年間の予定
1%への引下げ対象は、現在8%の軽減税率が適用されている「酒類・外食を除く飲食料品」です。
| 区分 | 現在の税率 | 2027年4月以降の予定 |
|---|---|---|
| スーパーなどで販売される飲食料品 | 8% | 1% |
| 弁当・総菜などのテイクアウト | 8% | 1% |
| 飲食料品の宅配 | 8% | 1% |
| 飲食店での店内飲食 | 10% | 10% |
| 酒類 | 10% | 10% |
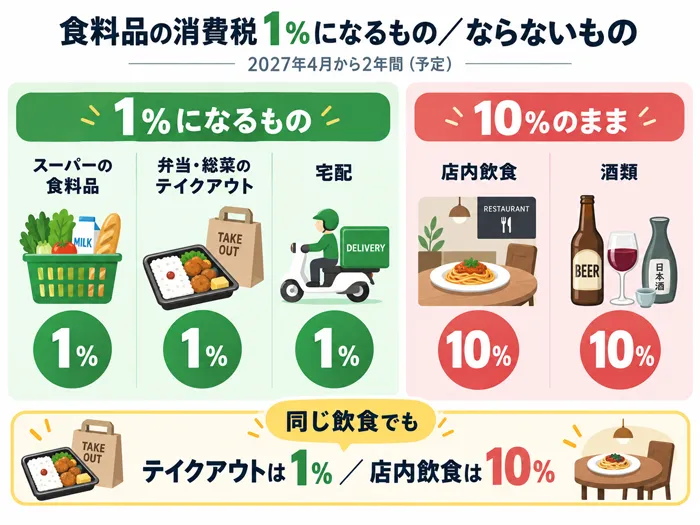
そのため、飲食店では店内飲食が10%のままである一方、テイクアウトは1%となり、税率差が現在の2ポイントから9ポイントへ広がることになります。
政府は、2029年度から所得に応じた給付制度を本格導入する方針で、それまでの暫定的な措置として飲食料品の消費税率を1%とし、別途給付を組み合わせることで、飲食料品に係る消費税負担を全体として「実質ゼロ」とする考えです。
食料品の消費税1%に伴う5つの経過措置
飲食料品の消費税率を8%から1%へ引き下げると、事業者には契約や価格表示、消費税申告など幅広い影響が及びます。
こうした税率変更に対応するため、2026年9月8日に公表された大綱案では、主に次の5つの措置が示されています。
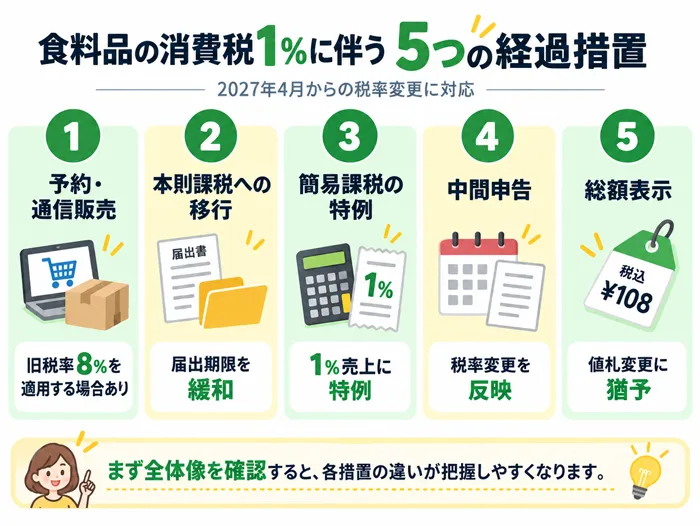
予約販売・通信販売に関する経過措置
税率変更前に契約や申し込みが行われた取引については、一定の要件を満たすと旧税率の8%が適用されます。
2027年1月1日より前に8%を前提とした定期供給契約を締結し、4月1日より前に代金を受領している場合、4月1日以後に飲食料品を引き渡しても8%が適用されます。ただし、1%を前提とした契約は除きます。
通信販売についても、2027年1月1日より前に8%を前提とした販売条件を提示し、4月1日より前に申し込みを受けた取引には、旧税率を適用する経過措置が予定されています。
なお、契約内容を1%の税率に変更した場合や、1%を前提とした契約であることが確認できる場合は、1%が適用されます。
本則課税事業者へ移行するための特例
飲食料品の税率が1%になると、売上にかかる消費税よりも仕入れや設備投資で支払った消費税の方が多くなり、還付が生じる事業者も想定されます。
これに対応するため、大綱案では、免税事業者や簡易課税事業者が本則課税(原則課税)へ移行するための特例が示されています。
通常、免税事業者が課税事業者を選択する場合には「課税事業者選択届出書」を、簡易課税から本則課税へ変更する場合には「簡易課税制度選択不適用届出書」を、課税期間開始の前日までに税務署へ提出する必要があります。
しかし、2027年4月1日を含む課税期間がすでに始まっている法人などでは、通常の提出期限をすでに過ぎている場合があります。
そこで大綱案では、2027年4月1日を含む課税期間の末日までに必要な届出書を提出すれば、その課税期間から本則課税を適用できるとしています。 課税期間の末日であり、申告期限ではないため注意が必要です。
また、簡易課税制度は原則として一度選択すると2年間継続する必要がありますが、2027年4月1日を含む課税期間から本則課税へ移行する場合には、この制限も緩和される予定です。
飲食料品の譲渡に係る簡易課税制度の特例
飲食料品を販売し、簡易課税制度を利用している事業者についても、税率引下げに対応した特別な計算方法が設けられる方針です。
簡易課税では、実際に支払った仕入税額ではなく、売上にかかる消費税額に業種ごとの「みなし仕入率」を掛けて仕入税額控除を計算します。
しかし、飲食料品の売上税率が1%になると、本則課税であれば仕入税額の方が大きくなり還付となる事業者でも、簡易課税では納税額が発生するケースが考えられます。
そこで大綱案では、1%の特例税率が適用される飲食料品の販売については、事業の種類にかかわらず、売上税額と同額を仕入税額として控除できる特例を設けるとしています。
つまり、簡易課税を利用している事業者についても、1%となる飲食料品の売上部分について税負担が生じない仕組みとする考えです。
インボイス制度に伴う2割特例・3割特例の対象となる事業者についても、同様の対応が示されています。
消費税の中間申告書の記載事項等の特例
飲食料品を多く取り扱う事業者では、中間納付額にも注意が必要です。
中間申告では、原則として前期の確定消費税額をもとに中間納付額を計算します。
しかし、2027年4月から飲食料品の税率が8%から1%へ下がると、前年の8%時の実績をそのまま使った場合、実際の年間納付税額に比べて中間納付額が過大となることがあります。
そこで、2027年4月以後の中間申告については、前年の確定申告でも1%の特例税率が適用されていたものとして納付税額を計算し、その金額をもとに中間申告額を算出できる特例が予定されています。簡易課税を適用している事業者の場合、上述の簡易課税制度の特例も適用して算出します。中間申告回数は変わりません。
また、2年間の税率引下げが終了して8%へ戻る際にも、前年の確定申告で8%が適用されていたものとして納付税額を計算できる措置が設けられる予定です。 簡易課税を適用している事業者の場合、上述の簡易課税制度の特例は適用せずに算出します。
飲⾷料品の譲渡に係る消費税の総額表⽰義務の特例
税率変更時には、スーパーなどの小売店で大量の値札を貼り替えたり、カタログや商品パッケージに印刷された税込価格を変更したりする必要があります。
すべての価格表示を税率変更日に合わせて切り替えることが難しい事業者もいるため、総額表示義務についても経過措置が予定されています。
大綱案では、総額表示義務に直ちに対応することが困難な事情がある場合に限り、2027年2月1日から5月31日までの間、実際に支払う金額と誤認されないための措置を講じれば、税率変更前または変更後の税込価格を表示できるとしています。
たとえば、2027年4月1日以後も値札には8%時の税込価格を表示したままとし、陳列棚に「レジでの精算は1%で行います」などと分かるように表示する方法が考えられます。
一方で、税率変更前の2027年2月1日以降に、1%適用後の税込価格を先に表示することも可能となる予定です。
2年間の措置が終了して8%へ戻る2029年についても、2029年2月1日から5月31日までの間、同様の特例が設けられる見込みです。
飲食店は本則課税と簡易課税の有利不利が変わる可能性がある
食料品の消費税率1%への引下げで特に影響を受けやすい業種の一つが飲食店です。
店内飲食の売上にかかる税率は10%のままですが、食材の仕入れにかかる税率は原則1%になります。
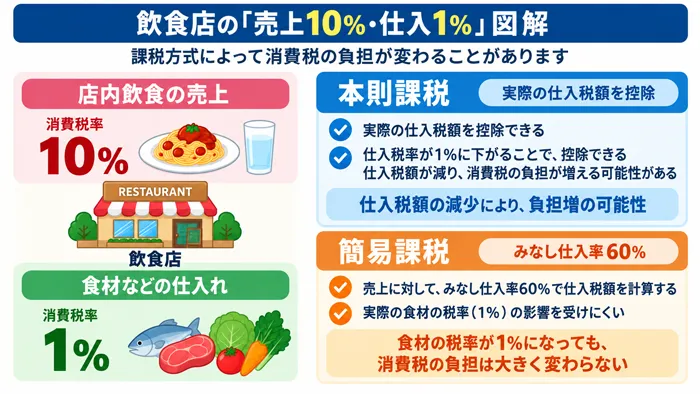
本則課税では、売上にかかる消費税額から実際の仕入税額を差し引いて納付額を計算するため、食材の仕入税率が8%から1%へ下がれば仕入税額控除も減少します。その結果、店内飲食を中心とする飲食店では、消費税の納付額が増える場合があります。
一方、簡易課税では実際の仕入税額ではなく、売上税額に一定のみなし仕入率を掛けて仕入税額控除を計算します。店内飲食を行う一般的な飲食店業は第4種事業となり、みなし仕入率は60%です。
そのため、店内飲食の割合が高く、大規模な設備投資や修繕などを予定していない飲食店では、簡易課税の方が消費税負担を抑えられるケースも考えられます。
ただし、簡易課税は自由に後から選択できるわけではありません。基準期間の課税売上高が5,000万円以下であることに加え、所定の届出が必要で、選択後は原則として2年間継続する必要があります。
さらに、店舗改装や厨房設備の購入など多額の設備投資を行う場合には、本則課税で仕入税額控除を受けた方が有利になることがあります。
現在どの課税方式を利用しているかだけで判断せず、今後の設備投資なども踏まえて、本則課税と簡易課税の税額を事前に比較することが重要です。定まっていないようであれば、 簡易課税制度選択届出書を提出しておき、課税期間内に有利不利を判定し、簡易課税が不利であれば「簡易課税制度選択不適用届出書」を提出するという方法も考えられます。
免税事業者は課税事業者への移行が有利になる場合もある
免税事業者は消費税の納税義務がないため、飲食料品の消費税率が8%から1%へ引き下げられることで、手残りが減少します。
一方、仕入れや設備投資では10%の消費税を負担する取引もあります。
こうした事業者では、課税事業者となって本則課税を選択した方が有利になる場合があります。
また、設備投資を予定している場合には、本則課税へ移行する時期と設備投資を行う時期もあわせて検討することが重要です。
農林漁業者や食品・外食事業者への支援も検討
飲食料品の消費税率引下げによって影響を受ける事業者への支援策も検討されています。
大綱案では、農林漁業者に対する資金繰り支援や、個別の売上高を踏まえた金額を給付する仕組みが盛り込まれています。食品事業者や外食事業者についても、資金繰り支援が予定されています。
また、免税事業者や簡易課税事業者が本則課税へ移行する際の相談対応や、税理士へ依頼するための費用などについても支援する方向が示されています。
具体的な対象者や支援額、申請方法などは今後の制度設計で決まるため、事業者は税制だけでなく、今後公表される支援策についても確認しておくとよいでしょう。
まとめ|食料品の消費税1%は事業者ごとに影響が異なる
政府は、2027年4月1日から2年間、現在8%の軽減税率が適用されている飲食料品の消費税率を1%へ引き下げる方針です。
スーパーなどで販売される飲食料品やテイクアウト・宅配などが対象となる一方、店内飲食や酒類は10%のままとなる予定です。
事業者向けには、 予約販売や通信販売、本則課税への移行、簡易課税、中間申告、総額表示に関する経過措置が示されています。
特に飲食店や食品事業者では、現在選択している課税方式や設備投資の予定などによって、税率引下げによる影響が異なります。
最新情報を確認しながら、自社の売上・仕入れ・設備投資をもとに税額をシミュレーションしておくことが重要です。