 0120-509-790


記事の要約
- 暗号資産は相続税の課税対象
- 「遺族が存在に気づかない可能性がある」ため、アカウント情報などのリスト化は大切
- 「相続後の売却時に所得税がかかるケース」など、思わぬ税負担が生じることがある
「親や配偶者が暗号資産(仮想通貨)を保有したまま亡くなった」
「自分が保有している暗号資産を家族に残したら、どうなるのだろう」
自身や家族が暗号資産を保有している方の中には、このような疑問が生じている人もいるのではないでしょうか。
暗号資産の相続には、現金や不動産の相続とは異なる注意点が複数あり、思わぬトラブルが発生する可能性があるのです。
そこで、この記事では、暗号資産の相続において押さえるべきポイントを順を追って解説します。
現在、相続手続きの途中にいる方はもちろん、将来に向けて備えを考えている保有者の方もぜひ参考になさってください。
目次
暗号資産(仮想通貨)は相続税の課税対象になる
暗号資産は金銭的価値のある財産である以上、被相続人から相続や遺贈により取得した場合、相続税の課税対象となります。
そのため、相続財産に暗号資産が含まれる場合には、その相続税評価額を算定しなければなりません。
暗号資産は、以下のように評価方法が定められています。
| ケース | 評価額 |
|---|---|
| 【活発な市場が存在する場合】 ※交換業者において十分な取引量・頻度があり、客観的な交換価値があるケース |
以下のいずれかの価格を採用して評価します。 ① 相続人等が取引している暗号資産交換業者が公表している、相続開始日の売却価格 ② 相続人等が取引している暗号資産交換業者が発行する、相続開始日の残高が記載された残高証明書の取引価格 ③ 相続人等が複数の暗号資産交換業者で取引を行っていた場合は、その相続人が選択した暗号資産交換業者が公表する取引価格 |
| 【活発な市場が存在しない場合】 ※取引量が極めて少ないマイナーな銘柄などのケース |
活発な市場がない暗号資産については、基準となる明確な相場がありません。 そのため、決まった価格を一律に当てはめるのではなく、その暗号資産の性質や実際の取引状況などを考慮して、個別に価値を判断することになります |
たとえば、ビットコインやイーサリアムなど、取引所で常時売買されている主要銘柄は「活発な市場が存在する」銘柄として評価します。
一方、流動性が低いマイナーな銘柄については、個別に評価方法を検討しなければなりません。
この場合は評価方法が複雑になるため、相続税専門の税理士への相談をお勧めします。
暗号資産(仮想通貨)の相続における注意点
暗号資産が相続財産に含まれている場合、相続において以下のような注意点があります。
- 遺族が存在に気づかない可能性がある
- 価格変動による影響を受ける可能性がある
- 相続した暗号資産の売却時に別途で所得税がかかる場合がある
ここからは、暗号資産(仮想通貨)の相続で気をつけたいポイントについて、それぞれ詳しく解説していきます。
遺族が存在に気づかない可能性がある
暗号資産のようなデジタル資産は、通帳や紙の証書等の実態が存在しません。
そのため、本人が「暗号資産を保有している」と伝えていない限り、遺族がその存在を把握することは困難です。
特に被相続人が国内の取引所を利用せず、海外の取引所や個人管理のウォレットに資産を保管している場合、秘密鍵やパスワードが不明だと資産を引き出すことはできません。
引き出すことはできなくても相続税は課税される
税務調査で被相続人が暗号資産を保有していた事実が確認された場合、資産にアクセスできない状態にもかかわらず、相続税が課税されてしまいます。
このような状況となるのを防ぐため、暗号資産を保有している方は、以下の情報をリストにまとめておくことをおすすめします。
- 取引所・ウォレット情報
- 利用している国内・海外の取引所名、ウォレット(メタマスクなど)の種類
- 保有資産
- 保有している銘柄の種類と数量、NFTやDeFiの利用有無
- アクセス情報
- ログインID、パスワード、2段階認証の解除情報
- 復元キー
- DEX(分散型取引所)や個人ウォレットを利用している場合、秘密鍵(プライベートキー)や「シークレットリカバリーフレーズ」
価格変動による影響を受ける可能性がある
暗号資産の相続税評価額は、「被相続人が亡くなった日(相続開始日)の時価」を基準に計算されます。
暗号資産は価格変動が非常に激しいため、相続した人が相続税を納付するまでの間に、価格が暴落してしまうかもしれません。
この場合、その暗号資産の相続税評価額は「暴落前の時価」を基準に計算されていることから、相続税評価額と暴落後の暗号資産の価値に大きな差が生じてしまいます。
ポイント
相続税は現金一括納付が原則であり、暗号資産そのもので税金を納付することはできません。
そのため、相続した暗号資産を相続税の納付に充てるには、その暗号資産を売却して現金化しなければなりません。
たとえば、被相続人が亡くなった時点の暗号財産の価値が3億円であり、相続税納付のために換金した時点の価値が1億円に急落したとしましょう。
このケースでは相続税評価額と実際の価値に差が生じていることから、実際の価値に対して重い相続税が課され、相続した暗号資産の手残りが少なくなってしまいます。
暗号資産は物納・延納の対象にできない
手元の現金が不足して相続税を期日までに納付できない場合、例外的な救済措置として、分割払いを認める「延納」や、現金ではなく現物で直接税金を納める「物納」という制度があります。
ただし、延納の適用に必要な担保や物納の対象となる財産に、暗号資産は含まれていません。
相続した暗号資産の売却時に別途で所得税がかかる場合がある
暗号資産の相続で注意が必要なのが、相続した暗号資産を売却した場合、その売却益に対して所得税がかかるという点です。
相続税に加えて所得税もかかるケース
相続税の支払い義務が生じた際、手元の現金が足りないために、相続した暗号資産を売却して納税資金に充てることがあります。
このとき、売却によって利益が出た場合、相続税とは別に所得税が課されます。
相続人が暗号資産を売却して利益が出た場合、その利益は「雑所得」に区分され、給与所得などと合算されて「総合課税」の対象となります。
このとき、相続した暗号資産の所得税を計算する際の取得価額は、「被相続人が実際に購入したときの価額」をそのまま引き継ぎます。
たとえば、被相続人が1,000万円で購入した暗号資産が相続時に4億円に値上がりしていたとします。
この場合、値上がりした4億円に相続税が課されるうえに、売却時の所得税も「4億円 − 1,000万円」の約3億9,000万円を対象に計算されることになり、大きな税負担が発生してしまうのです。
また、不動産や株式を相続して売却する場合、「取得費加算の特例」という制度を使うことができますが、暗号資産の売却益は「雑所得」に区分されるため、この特例を適用することができません。
仮想通貨の所得税の課税方法が見直される予定
令和8年度税制改正大綱により、個人の暗号資産取引に対する税制が大きく見直されることになりました。
これまで暗号資産取引で得た利益は原則として「雑所得」に分類され、給与所得などと合算される「総合課税」の対象でした。
一方、令和10年1月1日以降の売却から、国内の登録業者を通じて行われる現物取引やデリバティブ取引を対象に、「申告分離課税」へと移行する予定です。
そのため、所得税にかかる税率が抑えられ、税負担の緩和が見込まれます。
相続財産に暗号資産(仮想通貨)がある場合の相続手続き
被相続人の財産に暗号資産が含まれている場合、その存在を調査して明らかにしたうえで、相続手続きを行う必要があります。
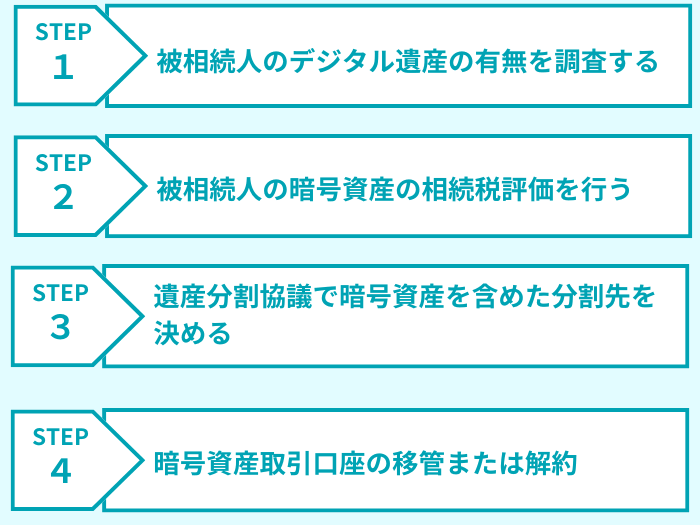
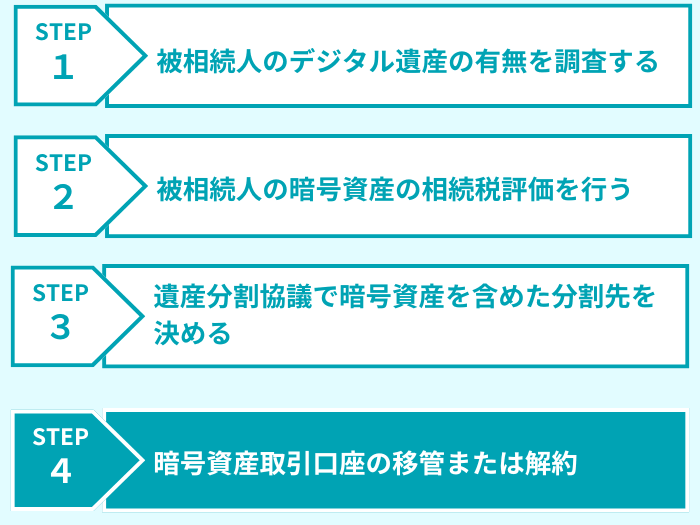
ここからは被相続人の相続財産に暗号資産がある場合にすべきことを、以下の順で解説します。
- 被相続人のデジタル遺産の有無を調査する
- 被相続人の暗号資産の相続税評価を行う
- 遺産分割協議で暗号資産を含めた分割先を決める
- 暗号資産取引口座の移管または解約
1.被相続人のデジタル遺産の有無を調査する
相続が発生した際は、まず遺言書の有無を確認し、続いて「法定相続人の確定」や「相続財産の調査」を進めます。
その財産調査の一環として、暗号資産(仮想通貨)を含む「デジタル遺産」が残されていないかどうかを確認しましょう。
- Step1 デジタル機器のロックの解除
- はじめに、被相続人が使用していた「スマートフォン」や「パソコン」といったデジタル端末のロック解除を試みます。
このとき、パスワードの入力を何度も間違えると、端末が初期化されたり完全にロックがかかってしまったりする恐れがあるため、やみくもに入力するのは避けましょう。 - Step2 アプリ、ブックマーク、メール受信箱の確認
- 無事に端末へアクセスできたら、「インストール済みのアプリ」、「ブラウザのブックマーク」、「メールの受信箱」をチェックします。
過去のメール履歴や登録されているブックマークは、被相続人が日常的に利用していたサービスや金融取引を把握するための重要なヒントです。
特に暗号資産の取引は専用のスマホアプリを通じて行われるケースが多いため、関連アプリの有無を確認することは大きな手がかりとなります。 - Step3 被相続人の通帳や郵送物、クレジットカードの利用明細なども確認する
- 端末の中身だけでなく、通帳の履歴や自宅に届いた郵送物、クレジットカードの利用明細といった「物理的な手がかり」を調べることも効果的です。
もし明細の中に暗号資産関連サービスからの引き落とし履歴などが見つかれば、その運営会社に対して「契約者が亡くなった旨」を伝えることで、口座や資産の有無を照会することができます。
これらの調査で得た情報をもとに、被相続人が口座を持っていた暗号資産取引所を特定し、運営元のカスタマーサポートへ相続手続きを申し出ます。
ポイント
Coincheck(コインチェック)やbitFlyer(ビットフライヤー)、GMOコインといった国内の主要な取引所では、公式のサポートページに相続手続きに関する案内が掲載されています。
被相続人がこれらの国内大手取引所を利用していたことが判明した場合は、まずサポートページにアクセスし、具体的な手続きの流れを把握しておきましょう。
なお、相続発生の連絡を受けた取引所は、第三者による不正な出金やトレードを防止するため、即座に被相続人のアカウントを凍結させる措置をとります。
2.被相続人の暗号資産の相続税評価を行う
暗号資産の取引所が特定できたら、次はその暗号資産の評価額を算出する必要があります。
依頼者が相続人であれば、カスタマーサポートに以下の必要書類を郵送することで、「相続する時点での暗号資産の残高証明書」を取得できます。
- 被相続⼈様が亡くなった事実が確認できる⼾籍謄本等
- 依頼者が相続人である事実が確認できる戸籍謄本等
- 依頼者の本人確認書類(運転免許証、マイナンバーカードなど)
取引所で日常的に売買されている主要な銘柄であれば、この残高証明書に記載されている暗号資産の種類や数量をベースに、以下の基準に沿って相続税評価額を算定します。
| ケース | 評価額 |
|---|---|
| 【活発な市場が存在する場合】 ※交換業者において十分な取引量・頻度があり、客観的な交換価値があるケース |
以下のいずれかの価格を採用して評価します。 ① 相続人等が取引している暗号資産交換業者が公表している、相続開始日の売却価格 ② 相続人等が取引している暗号資産交換業者が発行する、相続開始日の残高が記載された残高証明書の取引価格 ③ 相続人等が複数の暗号資産交換業者で取引を行っていた場合は、その相続人が選択した暗号資産交換業者が公表する取引価格 |
| 【活発な市場が存在しない場合】 ※取引量が極めて少ないマイナーな銘柄などのケース |
活発な市場がない暗号資産については、基準となる明確な相場がありません。 そのため、決まった価格を一律に当てはめるのではなく、その暗号資産の性質や実際の取引状況などを考慮して、個別に価値を判断することになります |
3.遺産分割協議で暗号資産を含めた分割先を決める
暗号資産を含むすべての相続財産と評価額が確定したら、具体的な遺産の分配先を決定します。
遺言書が残されていない場合は、法定相続人の全員で「遺産分割協議」を行い、「誰がどの財産をどれだけ引き継ぐか」を話し合いましょう。
話し合いがまとまった後は、その決定内容を明確に記録した「遺産分割協議書」を作成します。
遺産の分け方が正式に決まったら、財産を実際に取得した人ごとに、それぞれが納めるべき相続税の金額を計算します。
このとき、算出した課税遺産総額が基礎控除額を超えた場合は、相続税の申告・納付義務が生じます。
もし相続税の申告義務が生じた場合は、相続開始があったことを知った日の翌日から10カ月以内に税務署に申告書を提出し、納付しなければなりません。
4.暗号資産取引口座の移管または解約
暗号資産を含めた財産調査、相続税評価、遺産分割協議がすべて完了したら、暗号資産取引所(交換業者)における口座の移管(または解約)手続きを行います。
具体的な手続きの手順は以下の通りです。
| 手順 | 内容 |
|---|---|
| 1.カスタマーサポートへの連絡 | まずは、対象の取引所のカスタマーサポートへ連絡を入れます。 その際、被相続人の氏名や死亡日といった基本情報に加え、連絡者の個人情報、遺言書や遺産分割協議書の有無などを伝えます。 なお、一般的な金融機関と同様に、取引所側も「口座名義人が亡くなった」という連絡を受けた時点でアカウントを凍結し、それ以降の取引や出金を一律で停止させます。 |
| 2.交換業者から手続きに必要な書類の発送 | 連絡受付後、取引所側から相続手続きに必要な案内一式や、提出すべき申請書類などが送付されます。 |
| 3.手続きに必要な書類の準備と返送 | 取引所から指定された書類をすべて返送します。 必要となる書類は取引所ごとに異なるため、案内を事前によく確認し、不備のないよう手配しましょう。 なお、この段階で資産の受け取り用「代表相続人の口座(アカウント)」の新規開設や、それに伴う本人確認手続きを求められるケースもあります。 |
| 4.取引所による移管・解約手続きの完了 | 提出した必要書類が無事に受理されると、被相続人の口座は正式に解約されます。 その後、口座に残されていた暗号資産が代表相続人の口座へと振り替え(移管)され、すべての相続手続きが完了となります。 ※取引所(交換業者)によっては、暗号資産を日本円に換金せず、暗号資産の形のままで相続人の口座へ移管されるケースもあります。 |
暗号資産(仮想通貨)の相続に関する疑問は税理士へご相談ください
暗号資産の相続は、「財産の把握が難しい」「価格変動のリスク」、「売却時の所得税負担が生じるケース」など、通常の相続とは異なる注意点が複数あります。
また、暗号資産に関する税務のルールは発展途上であり、今後も解釈や制度が変更される可能性も十分にあり得ます。
そのため、暗号資産を含む相続が発生した場合、あるいは家族が暗号資産を保有している可能性がある場合は、相続税専門の税理士へ早めにご相談ください。
我々VSG相続税理士法人は、相続人の皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。