 0120-509-790


記事の要約
- 株も相続財産に含まれるが、相続税がかかるのは、預貯金や不動産も含めた遺産全体が基礎控除額を超える場合のみ
- 上場株式の評価に使う株価は、「亡くなった日の終値」と「亡くなった月・前月・前々月それぞれの月平均額」のうち、最も低いものを選べる
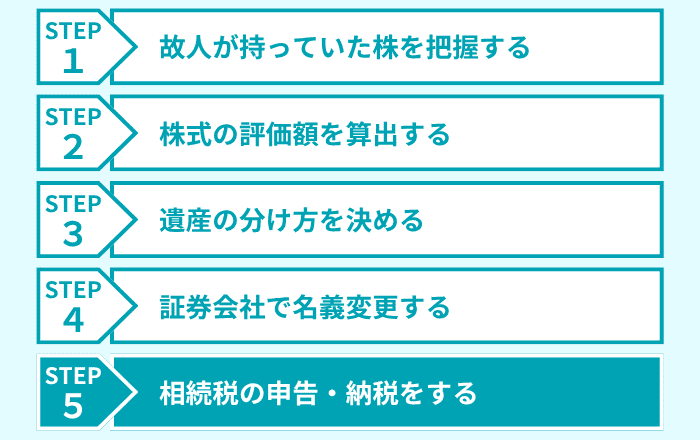
- 株式の相続は「株の把握→評価額の算出→遺産の分け方の決定→名義変更→相続税の申告・納税」の順に進める
「亡くなった家族が株を持っていたけれど、相続税はかかるの?かかるとしたら、いくらくらい?」
株式を相続することになった方の多くが、このような疑問をお持ちになります。
結論からいうと、株も相続財産に含まれます。ただし、相続税がかかるかどうかを決めるのは「株の金額」ではなく、預貯金や不動産も含めた「遺産全体」が基礎控除額を超えるかどうかです。
相続税がかかる場合も、上場株式は「亡くなった日の終値」と「亡くなった月・前月・前々月それぞれの月平均額」のうち、最も低いものを銘柄ごとに選んで評価できます。
株価の選び方によっては、相続税額が大きく変わることもあるため、見落とせないポイントです。
この記事では、「相続税がかかるかどうかの判定」「上場株式の評価額の出し方と計算例」「株式を相続する手続きの流れ」を順番にお伝えします。
なお、私たちVSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
株式を相続すると相続税はかかる?
株式は、預貯金や不動産と同じように、相続税の課税対象となる財産です。
上場株式はもちろん、非上場株式や投資信託、NISA口座で運用していた株式も、すべて相続財産に含めて申告します。
相続税は、亡くなった日時点の「評価額」に対してかかる税金です。株の場合、この評価額は「亡くなった日やその前の数カ月の株価」をもとに計算します。
ただし、株を相続したら必ず相続税がかかるのかというと、そうではありません。
相続税がかかるのは、株だけではなく、預貯金や不動産などを合わせた「正味の遺産額」が「基礎控除額」を超えた場合です。
| 用語 | 内容 |
|---|---|
| 正味の遺産額 | ■ 株式・預貯金・不動産などのプラスの財産から、借入金などのマイナスの財産と葬儀費用を差し引いた金額 |
| 基礎控除額 | ■ 遺産から差し引ける、相続税がかからない枠。正味の遺産額がこの金額以下なら、相続税はかからない ■ 計算式は「3,000万円 +(600万円 × 法定相続人の数)」 |
たとえば、相続人が「子ども2人」であれば、基礎控除額は「3,000万円 +(600万円 × 2人)= 4,200万円」です。
このとき、株も含めた正味の遺産額が4,200万円以下なら、相続税はかからず、申告も必要ありません。
以上のように、「株が3,000万円ある」といった株の金額だけでは、相続税がかかるかどうかは判断できません。まずは遺産全体の金額を把握することから始めましょう。
配偶者が相続する場合
株式があるときの相続税はいくら?
「自分には相続税がかかりそうだ」とわかったら、次に気になるのは「税額はいくらかかるのか」だと思います。
ここでは、証券会社で取引されている上場株式を想定して、「評価額の出し方」と「相続税の計算の流れ」をお伝えします。
非上場株式の場合
非上場株式をご自身で評価するのは難しいため、相続専門の税理士に相談することをおすすめします。
なお、非上場株式の評価方法は、2026年4月から国税庁の有識者会議で見直しが議論されています。今後、評価方式が変わる可能性があるため、最新の情報にご注意ください。
ポイント1:株式の評価額を出す
上場株式の評価額は、次の式で計算します。
計算式
式中の「1株当たりの株価」には、亡くなった日の株価をそのまま使うわけではありません。
株価は日々変動するため、たまたま亡くなった日に株価が高騰していると、本来の価値よりも高い評価額になってしまいます。
そこで、次の4つの価格のうち「最も低いもの」を選んでよいことになっています。
- 亡くなった日の終値※1
- 亡くなった月の終値の平均額
- 亡くなった月の前月の終値の平均額
- 亡くなった月の前々月の終値の平均額
- ※1
- 亡くなった日が土日祝日で取引がなかった場合は、最も近い日の終値を使う。前後に同じ距離の日がある場合は、その2つの終値の平均額で評価する
また、株式の評価額は「銘柄ごと」に選択できます。
たとえば、A社の株は「前々月の平均額」、B社の株は「前月の平均額」というように、銘柄ごとに最も低い価格を選ぶことで、評価額を抑えられます。

税理士からひと言
実際のご相談でも、「株はいつの時点の株価で評価するのか」というご質問をよくいただきます。
上場株式は、4つの価格のうち最も低いものを銘柄ごとに選べるため、この選び方だけで相続税額が数十万円変わることもあります。
このため、複数の銘柄を相続する場合は、すべての銘柄について4つの価格を調べ、それぞれ最も低いものを選ぶようにしましょう。
4つの価格は、証券会社に残高証明書を請求するときに「相続税評価用の株価も教えてほしい」と依頼すると、参考資料をもらえることがあります。
ご自身で調べる場合は、日本取引所グループが公表している「月間相場表」や、Yahoo!ファイナンスなどのWebサイトで確認できます。
ポイント2:ほかの財産と合算して相続税を計算する
株式の評価額が出たら、預貯金や不動産などのほかの財産と合わせて、相続税を計算します。
計算の流れは、次のとおりです。
| 手順 | 内容 |
|---|---|
| ① 正味の遺産額を出す | 株式・預貯金・不動産などのプラスの財産から、借入金などのマイナスの財産と葬儀費用を差し引く |
| ② 課税遺産総額を出す | 正味の遺産額から基礎控除額を差し引く |
| ③ 相続税の総額を出す | 課税遺産総額を法定相続分で分けたと仮定して、各人の金額に税率を掛け、合計する |
| ④ 各人の税額を出す | 相続税の総額を、実際に相続した割合で按分し、配偶者の税額軽減などの控除を差し引く |
相続税の計算方法の詳細は、下記の記事でお伝えしているので、併せてご覧ください。
【計算例】銘柄ごとに最低価格を選ぶと税額はいくら変わる?
ここからは、下記のケースを想定して、相続税の金額を計算してみましょう。
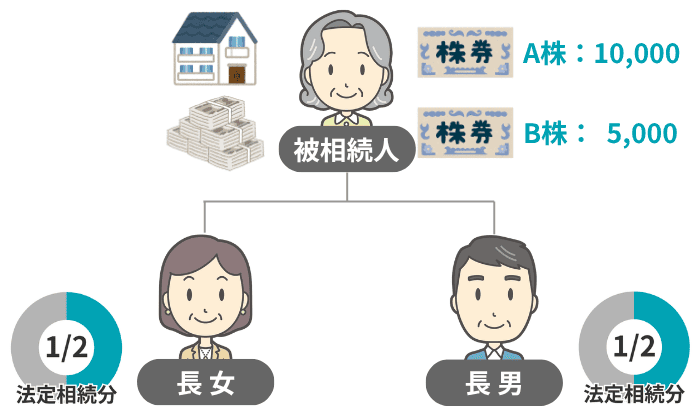
- 被相続人:母親
- 相続人:長男・長女の2人
- 遺 産:預貯金と自宅で7,000万円、上場株式2銘柄(A株10,000株・B株5,000株)。借入金などのマイナスの財産はなし
- 遺産分割:法定相続分どおり
まずは、A株とB株それぞれについて、次の4つの価格を調べます。
| 価格 | A株 | B株 |
|---|---|---|
| 亡くなった日の終値 | 2,100円 | 2,000円 |
| 当月の平均額 | 2,050円 | 1,950円 |
| 前月の平均額 | 2,000円 | 1,900円 |
| 前々月の平均額 | 1,980円 | 1,940円 |
A株は前々月の平均額、B株は前月の平均額が最も低いので、それぞれを採用します。
- A株:1,980円 × 10,000株 = 1,980万円
- B株:1,900円 × 5,000株 = 950万円
- 合計:2,930万円
もし「亡くなった日の終値」で一律に評価していたら、A株2,100万円 + B株1,000万円 = 3,100万円となり、170万円高い評価額になっていました。
この評価額をもとに相続税を計算すると、次のようになります。
| 項目 | 亡くなった日の終値で一律に評価 | 銘柄ごとに最も低い価格を選択 |
|---|---|---|
| 株式の評価額 | 3,100万円 | 2,930万円 |
| 正味の遺産額 | 1億100万円 | 9,930万円 |
| 課税遺産総額 | 5,900万円 | 5,730万円 |
| 相続税の総額 | 785万円 | 759.5万円 |
このように、株価の選び方だけで、相続税の金額が25万5,000円も変わります。
株の評価額が大きいほど税額の差も大きくなるので、必ず銘柄ごとに最低額を採用するようにしましょう。
株式はどうやって相続する?手続きの流れ
ここからは、株式を相続するときの手続きの流れを、次の5つのステップでお伝えします。
それぞれについて、詳しく見ていきましょう。
ステップ1:故人が持っていた株を把握する
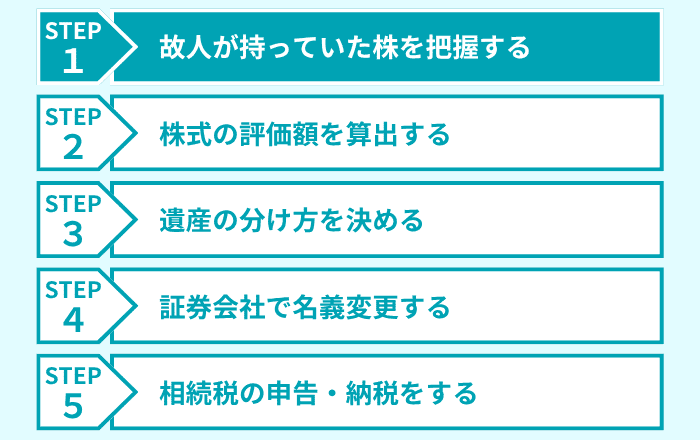
まずは、亡くなった方が持っていた株式を、すべて洗い出します。
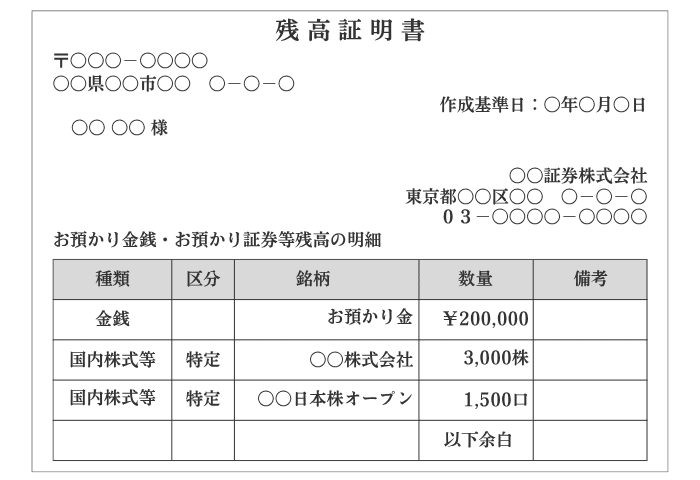
故人が口座を持っていた証券会社に連絡して、亡くなった日時点の「残高証明書」を発行してもらいましょう。
残高証明書には、保有していた銘柄と株数が記載されています。
どの証券会社と取引していたかわからない場合は、証券保管振替機構(通称「ほふり」)に「登録済加入者情報の開示請求」をすると、口座のある証券会社を特定できます。
注意
亡くなった方が保管していた「配当金支払明細書」にある株数と、残高証明書の株数が一致しない場合は、単元未満株がある可能性があります。
証券保管振替機構への開示請求で特別口座のある信託銀行がわかるので、そこに直接問い合わせましょう。
ステップ2:株式の評価額を算出する
株式を把握できたら、亡くなった日時点の評価額を出します。
上場株式の評価額は、「株式の評価額を出す」の章でお伝えした方法で計算してください。銘柄ごとに4つの価格を比べて、最も低いものを選びます。
非上場株式は、専門的な計算が必要になるので、相続専門の税理士に依頼することをおすすめします。
ステップ3:遺産の分け方を決める
評価額が出たら、預貯金や不動産などのほかの財産と合わせて、誰がどの財産を相続するのかを相続人全員で話し合います。
この話し合いを「遺産分割協議」といいます。
株式の主な分け方は、次の3つです。
| 分け方 | 概要 |
|---|---|
| 現物分割 | 株式そのものを相続人で分ける(例:A株は長女、B株は長男) |
| 代償分割 | 特定の相続人が株式をすべて取得し、ほかの相続人に現金などを渡して調整する |
| 換価分割 | 株式を売却して現金に換えて、その現金を相続人で分ける |
話し合いがまとまったら、その内容を「遺産分割協議書」にまとめます。
なお、亡くなった方が「遺言書」を残していた場合は、原則としてその内容に従います。
ステップ4:証券会社で名義変更する
誰が株式を相続するか決まったら、亡くなった方の証券会社に連絡して、株式を相続人の口座に移す手続きをします。
この名義変更の手続きでは、一般的に下記の書類の提出を求められます。
株式は、亡くなった方と同じ証券会社にある「相続人名義の口座」に移すのが原則です。その証券会社に口座を持っていない場合は、新しく開設する必要があります。
なお、相続した株式を売却できるのは、この名義変更が終わった後になります。
税理士からひと言
実際のご相談では、「遺産の分け方がすべて決まる前に、株の手続きだけ先に進められないか」というご質問をいただくことがあります。
株の名義変更や売却は、原則として、すべての遺産の分け方が決まり、遺産分割協議書が完成してからになります。
ただし、株についてだけ先に分割方法を決め、株の分け方だけを記載した協議書を作れば、ほかの財産の話し合いが続いていても、株の手続きを先に進めることは可能です。
この名義変更の手続きには時間がかかることもあり、相続税の申告期限のほうが先に来る場合があります。そのときは、相続税の申告を優先しましょう。
ステップ5:相続税の申告・納税をする
相続税の申告が必要な場合は、「被相続人が亡くなったことを知った日の翌日から10カ月以内」に申告をします。
「納税」もこの期限内に済ませる必要があり、現金で一括納付が原則です。
手元の現金で足りない場合は、相続した株式を売却して納税資金に充てることを検討しましょう。
なお、税金を分割で納める「延納」や、財産そのもので納める「物納」という制度もあります。
株の相続に関するよくある質問
Q1:相続した株を売ったら税金はかかる?
Q2:NISA口座の株を相続したら?
Q3:名義株式も相続税の対象?
Q4:古い株券(タンス株)はどうする?
Q5:未受領の配当金はどうする?
Q6:株を相続して、準確定申告が必要になるのはどんなケース?
Q7:株は生前に売って、現金にしておいたほうが得?
まとめ|株の相続税は「株価の選び方」で変わる
今回は、株を相続したときの「相続税がかかるかどうかの判定」「評価額の出し方」「相続手続きの流れ」をお伝えしました。
- 株も相続財産に含まれるが、相続税がかかるのは、預貯金や不動産も含めた遺産全体が基礎控除額を超える場合のみ
- 上場株式の評価に使う株価は、「亡くなった日の終値」と「亡くなった月・前月・前々月それぞれの月平均額」のうち、最も低いものを選べる
- 株式の相続は「株の把握→評価額の算出→遺産の分け方の決定→名義変更→相続税の申告・納税」の順に進める
上場株式は、株価の選び方によって相続税額が変わります。
そのため、故人が持っていた株式の銘柄が多い場合には、申告の前に相続専門の税理士に確認しておくと安心です。
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。