

最終更新日:2026/9/29
創業融資とは?種類・自己資金・審査・申込の流れを解説

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profile_writing/#p-mori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
- 創業融資は「日本政策金融公庫」が最もメジャーな選択肢
- 銀行・信用金庫や自治体も創業融資を行っている
- 創業融資の対象者や限度額などは融資の種類によって異なる
- 融資審査では主に「創業計画書」「自己資金」「経験」「信用情報」が重視される
- 融資の申込みから実行までは1カ月以上かかることが多い
これから事業を始めるとき、多くの起業家が直面するのが創業資金の調達です。
創業期は事業実績がなく、過去の決算書や取引実績を示せないため、通常の事業融資はハードルが高くなりがちです。
そこで選択肢となるのが、これから事業を始める人や創業間もない事業者を対象とした「創業融資」です。
日本政策金融公庫の「新規開業・スタートアップ支援資金」のほか、自治体の制度融資、銀行・信用金庫などの創業者向け融資があります。
本記事では、創業融資の種類と選び方、自己資金の考え方、審査で確認されるポイント、申し込みから融資実行までの流れなどを、詳しく解説します。
代表税理士
森 健太郎
創業融資の選択肢として、以前は「新創業融資制度」というものがありましたが、この制度は2024年3月末で取扱いを終了しており、現在は「新規開業・スタートアップ支援資金」に一本化されています。
融資限度額や自己資金要件など、制度の内容も変わっているため、古い情報をそのまま参考にしないよう注意が必要です。
目次
創業融資の選び方フローチャート
創業融資には、日本政策金融公庫、自治体の制度融資、銀行・信用金庫の保証付き融資などがあります。
このうち、弊社では開業前や創業直後の方には、まず日本政策金融公庫を第一候補として検討することをおすすめしています。
令和6年度は約2万8,000件の創業融資が実行されており、創業期の資金調達では最も利用実績の多い選択肢です。
一方、開業後に売上や決算の実績ができてくれば、信用保証協会の保証付き融資を利用して、地方銀行や信用金庫との取引を始めることも有力な選択肢です。
どの融資を優先して検討するか迷った場合は、以下のフローチャートを目安にしてください。
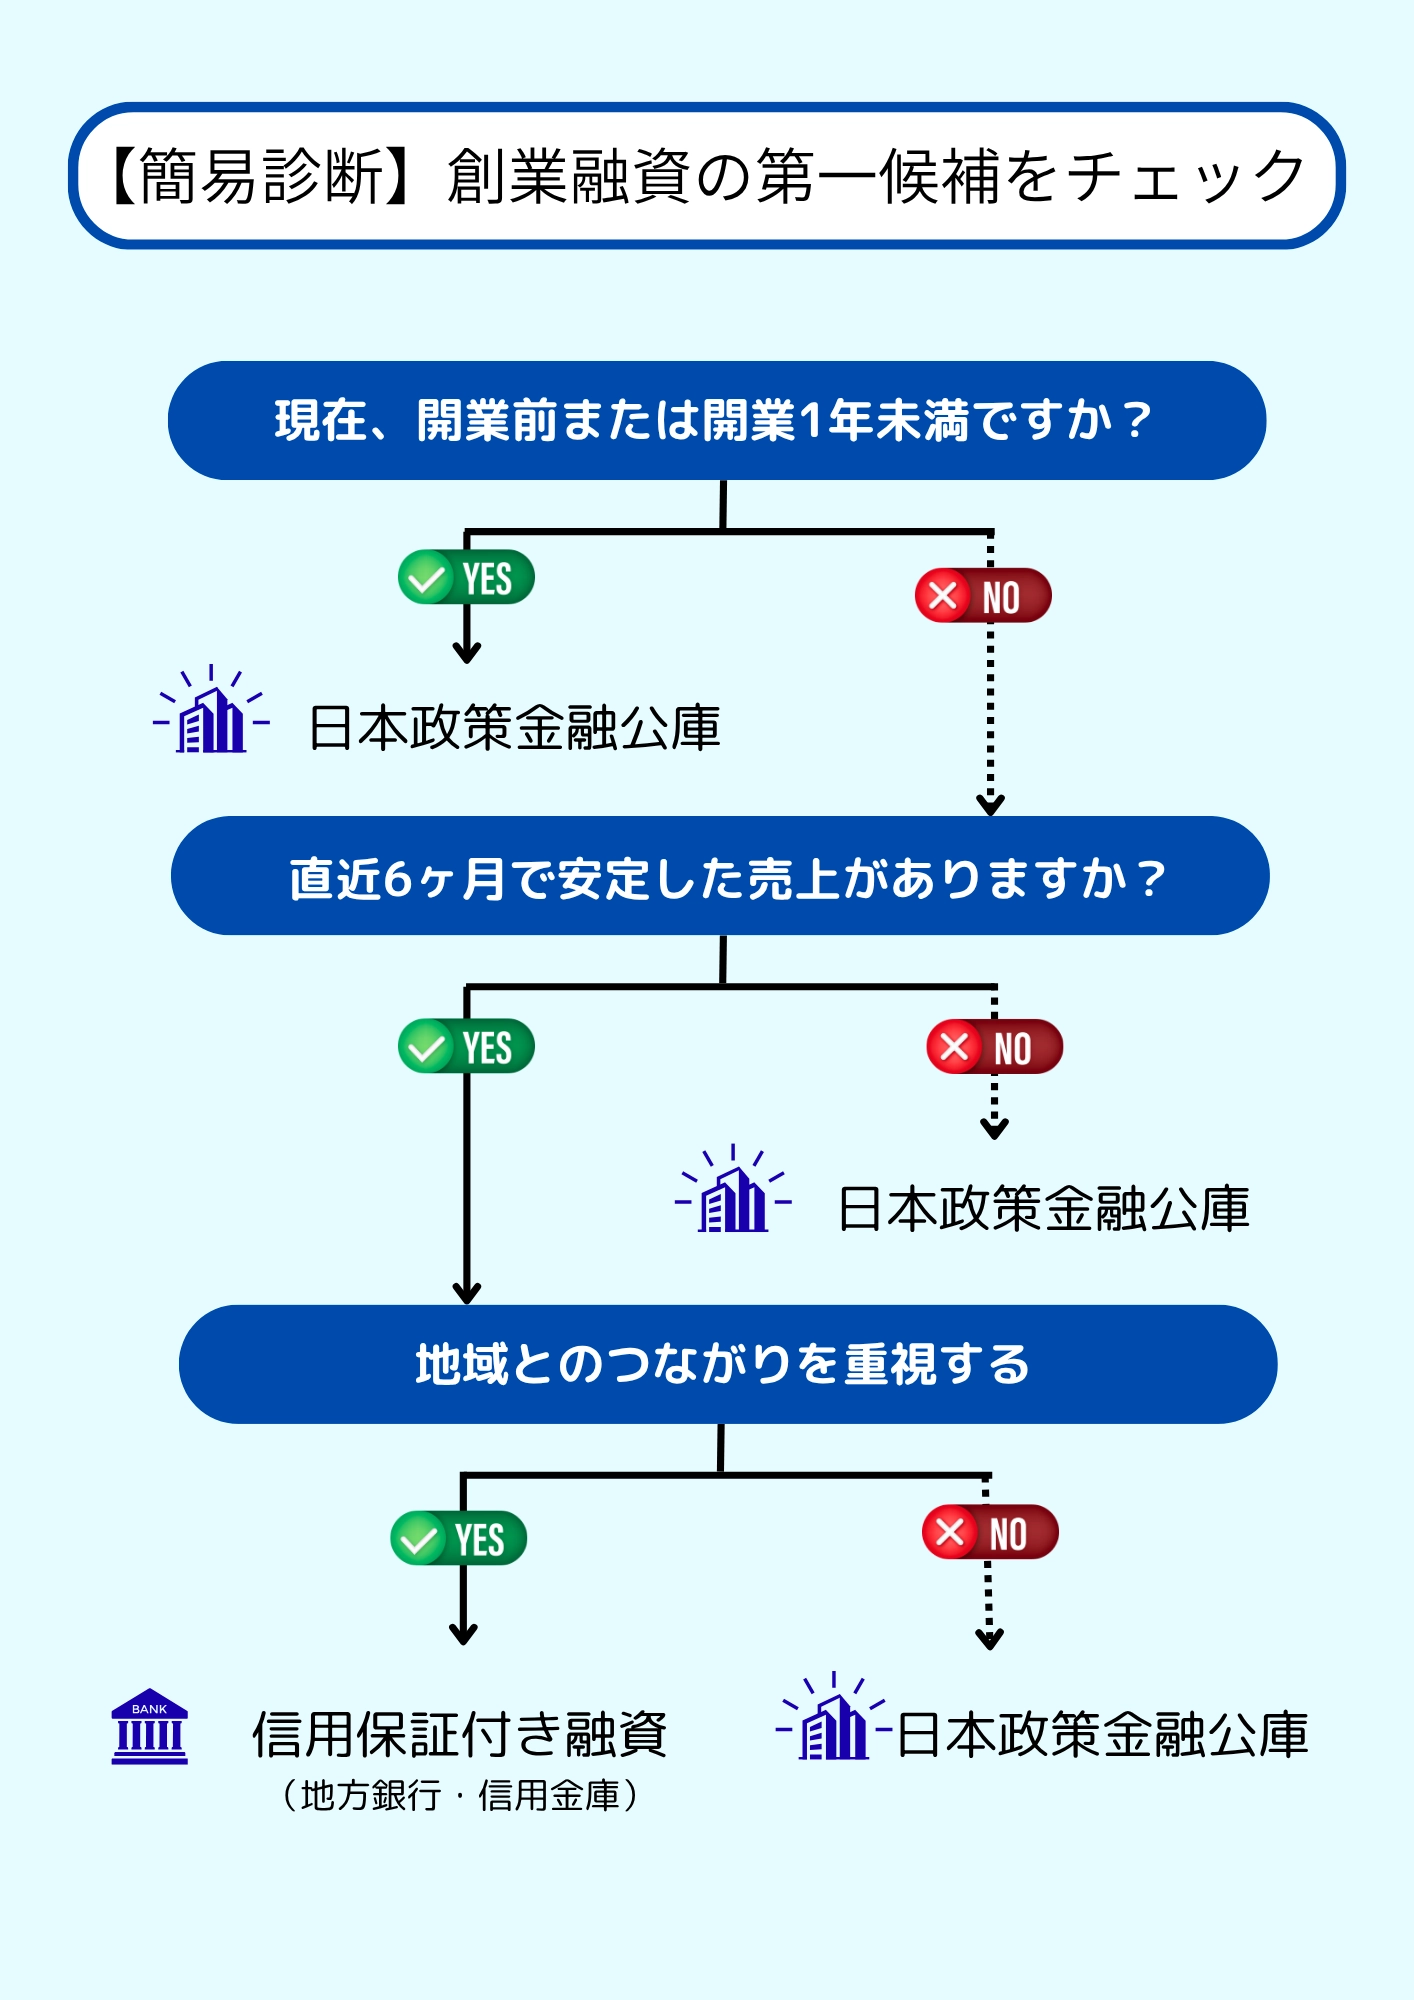
※本図は融資の利用可否を判定するものではなく、弊社の融資支援の経験をもとに「まず検討したい融資先」の目安を示したものです。
創業融資とは
創業融資とは、これから事業を始める人や、創業して間もない事業者を対象とした融資の総称です。
特定の1つの制度を指す言葉ではなく、日本政策金融公庫の融資、自治体の制度融資、銀行・信用金庫などによる創業者向け融資などが含まれます。
制度によって対象者や条件は異なりますが、法人だけでなく個人事業主が利用できるものや、事業を始める前から申し込めるものもあります。
一般的な銀行融資との違い
創業融資と、すでに事業実績がある企業が受ける一般的な事業融資では、審査で重視される情報が異なります。
| 比較項目 | 創業融資 | 一般的な融資 |
|---|---|---|
| 主な対象者 | 創業予定者・創業間もない事業者 | すでに事業を営んでいる企業・個人事業主 |
| 主な審査材料 | 創業計画書、経営者の経験、自己資金、信用状況など | 決算書、資金繰り、取引実績、事業計画など |
| 申請者の実績について | 実績が乏しくても申し込める制度がある | 決算実績や返済実績などが重視される |
| 融資条件 | 創業者向けの金利・返済期間・据置期間などが設けられる場合がある | 金融機関や融資商品、企業の信用力などによって異なる |
創業融資では、創業計画書の内容と、面談での説明の一貫性が審査結果を大きく左右します。
実績という客観的な材料がない分、計画の具体性と根拠が判断材料として重視されるためです。
「新創業融資制度」は現在利用できない
冒頭でも触れましたが、新創業融資制度は以前に日本政策金融公庫が行っていた創業融資ですが、2024年3月末に取扱いを終了しており、現在は利用できません。
新創業融資制度は、もともと「新規開業資金」などと組み合わせることで、原則として無担保・無保証人で融資を受けられる制度でした。
その後の制度改正によって創業者向け融資のしくみが見直され、現在、日本政策金融公庫で創業者が利用する代表的な制度は「新規開業・スタートアップ支援資金」となっています。
一部の記事では「新創業融資制度の融資限度額は3,000万円」「一定の場合は希望融資額の10分の1以上の自己資金が必要」といった、かつての条件が残っている場合もあります。
これらを現在の創業融資にそのまま当てはめないよう注意してください。
創業融資の主な種類
創業融資は、主に次の3つから検討できます。
| 種類 | 特徴 | 着金までの期間の目安 |
|---|---|---|
| 日本政策金融公庫 | 国が全額出資する政策金融機関。 創業期で実績がなくても融資を受けやすく、多くの制度で原則無担保・無保証人。 単独審査のためスピーディー。 |
約3週間〜1カ月 |
| 銀行・信用金庫 | 民間金融機関による融資。 創業直後は信用保証協会の保証を付 けた融資が中心となる。 金融機関と保証協会の二重審査となるため、時間がかかる。 |
約1~2カ月 |
| 自治体の制度融資 | 自治体・金融機関・信用保証協会が連携するしくみ。 利子や信用保証料の補助を受けられる場合があるが、関与する機関が多いため、実行までの期間は長め。 |
約2~3カ月 |
なお、自治体の制度融資も実際の融資は銀行・信用金庫などが行い、信用保証協会の保証を利用するケースが一般的です。
そのため、3種類が完全に独立しているわけではありませんが、本記事では「どのしくみを利用して申し込むか」という観点から分けて解説します。
日本政策金融公庫の創業融資
日本政策金融公庫(以下、公庫と記載)は、民間金融機関の取組みを補完する政策金融機関で、創業期の代表的な資金調達先です。
弊社ことベンチャーサポート税理士法人でも、これまで約2万件の創業融資をサポートしてきましたが、その多くが公庫の利用でした。
公庫の創業融資である「新規開業・スタートアップ支援資金」の主な内容は、以下のとおりです。
| 項目 | 内容 |
|---|---|
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金20年以内/運転資金10年以内 |
| 据置期間 | 設備資金・運転資金ともに5年以内 |
| 担保・保証人 | 創業期の方は原則無担保・無保証人 |
| 最低自己資金割合 | 現在は定めなし |
新規開業・スタートアップ支援資金は、新規創業者だけでなく、事業開始後おおむね7年以内まで対象となります。
ただし、原則無担保・無保証人となる「創業期の方」とは、新たに事業を始める人または税務申告を2期終えていない人のことを指します。
また、創業期の方には金利の引下げがあり、一定の条件を満たすと特別利率が適用される場合もあります。
公庫はもともと、民間金融機関の融資が届きにくい創業期の事業者の支援を目的とした政策金融機関です。
原則無担保・無保証人で利用できることなどから、創業時にはまず真っ先に検討すべき融資と言えます。
代表税理士
森 健太郎
ここでは融資限度額が7,200万円となっていますが、実際にこの額まで借りられるケースはごく稀です。
限度額はあくまで制度上の上限であり、実際に申請する際には「いくらまで借りられるのか?」ではなく「いくら必要なのか?」という視点から、検討することが基本になります。
なお、日本政策金融公庫が公表している「令和6年度創業融資実績」によると、同年度の融資先数は2万8,032先、融資金額は1,503億円でした。
この実績から1先あたりの平均融資額を算出すると、約536万円となります。
参考:令和 6 年度 創業融資実績 28,032 先 1,503 億円|日本政策金融公庫(PDF)
銀行・信用金庫などの創業融資
銀行や信用金庫などの民間金融機関にも、創業者向けの融資があります。
ただし、事業実績や決算実績がない創業直後の事業者が、信用保証協会などの保証を付けない融資を受けるハードルは一般に高くなりがちでもあります。
こうした民間金融機関を利用するメリットの1つは、開業後の取引関係を築けることです。
預金取引や融資返済などを通じて実績を積み重ねることで、将来の追加融資や設備投資の相談につながる可能性があります。
自治体の制度融資
制度融資とは、自治体・金融機関・信用保証協会などが連携し、中小企業や創業者の資金調達を支援するしくみです。
たとえば東京都の制度融資では、東京都・東京信用保証協会・金融機関の三者が協調して資金を供給しています。
東京都は信用保証料の補助などを行い、金融機関が融資を実行します。
自治体によっては利子や信用保証料の一部を補助しているため、条件が合えば資金調達の負担を抑えられます。
一方、複数の機関が関与するため、日本政策金融公庫へ直接申し込む場合より手続きが多く、融資実行まで時間がかかることもあります。
対象者や融資限度額、金利、保証料補助、申込方法などは自治体によって異なるため、事業を行う地域の制度を確認しましょう。
信用保証協会とは
信用保証協会は、中小企業や創業者が金融機関から融資を受ける際に信用力を補完する公的機関です。
事業者が借入金を返済できなくなった場合は、信用保証協会が金融機関へ代わりに返済を行います。
ただし、事業者の債務がなくなるわけではなく、その後は信用保証協会へ返済する必要があります。
信用保証協会を利用する場合は、通常、融資の利息とは別に信用保証料がかかります。
自治体の制度融資では、この保証料の一部または全部を補助している場合もあります。
こうした、日本政策金融公庫以外の創業融資の選択肢については、以下の記事で詳しく解説しています。
経営者保証を不要とするスタートアップ創出促進保証
法人が融資を受ける場合、代表者個人が会社の連帯保証人となる経営者保証を求められることがあります。
この経営者保証を付けずに、信用保証協会の保証を利用して金融機関から融資を受けられるようにした制度が「スタートアップ創出促進保証」です。
これは信用保証協会が会社の債務を保証することで、代表者個人による連帯保証を付けなくても、銀行や信用金庫から融資を受けられるようにするしくみです。
主な制度内容は次のとおりです。
| 項目 | 内容 |
|---|---|
| 主な対象者 | これから法人を設立して創業する方、設立後5年未満の法人など |
| 保証限度額 | 3,500万円 |
| 保証期間 | 10年以内 |
| 保証料率 | 通常の創業関連保証の保証料率に0.2%上乗せ |
| 自己資金の要件 | 税務申告を1期終えていない場合は、創業資金総額の10分の1以上が必要 |
参考:経営者の個人保証を不要とする創業時の新しい保証制度(スタートアップ創出促進保証)を開始します。|中小企業庁
代表者個人が会社の借入れを保証するリスクを抑えられることが、この制度の大きな特徴です。
創業融資の対象者や自己資金について
創業融資は、これから事業を始める方だけでなく、創業して一定期間以内の事業者も利用できます。
ここでは、対象者や自己資金について特に誤解しやすいポイントを整理します。
| よくある疑問 | 回答の要点 |
|---|---|
| 個人事業主も利用できる? | 多くの創業融資は利用できるが、制度によっては不可のケースもある。 |
| 創業後いつまで利用できる? | 公庫は事業開始後おおむね7年以内、自治体の制度融資は5年未満など、制度により異なる。 |
| 業種は問わない? | 投資、投機目的の資金や、風営法上の一部業種などは対象外となる場合がある。 |
| 自己資金ゼロでも申し込める? | 新規開業・スタートアップ支援資金には自己資金要件なし。 ただしその他の創業融資には、希望額の何割かの自己資金が必要になることもある。 |
個人事業主も創業融資を利用できる
創業融資には、法人だけでなく個人事業主を対象とする制度も多くあります。
ただし、すべての創業融資を個人事業主が利用できるわけではなく、対象者は制度ごとに確認する必要があります。
代表的な例として、公庫の創業融資は個人・法人のどちらでも利用できます。
公庫も、個人で創業する場合と法人で創業する場合について、融資を受けるうえでどちらかが有利になるわけではないと案内しています。
Q&A START 政策金融公庫の創業支援|日本政策金融公庫
Q4 個人での創業で融資申込するのと法人での創業で申込するのに違いはありますか。
融資申込について、個人と法人とで大きな違いは特にありません(法人で申し込む際には履歴事項全部証明書または登記簿謄本が必要になるくらいです)。融資を受けるうえでどちらが有利ということはありません。
ただし、法人であることを利用条件とする創業支援制度もあります。
たとえば経営者保証を付けずに信用保証協会の保証を利用できる「スタートアップ創出促進保証」は、個人事業主のままでは利用できません。
個人事業主として創業する場合は、検討している制度の対象者に個人事業主が含まれているかを確認しましょう。
創業後いつまで利用できるのか
創業融資を利用できる期間は、制度によって異なります。
たとえば、日本政策金融公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める方、または事業開始後おおむね7年以内の方が対象です。
一方、自治体の制度融資では、より短い期間を設定しているケースもあります。
たとえば東京都の制度融資「創業」は、これから創業する方に加えて、創業後5年未満の中小企業者などを対象としています。
また、融資そのものを利用できる期間と、創業者向けの優遇を受けられる期間が異なる場合もあります。
創業者向けの金利優遇である「創業支援貸付利率特例制度」は、新たに事業を始める方、または税務申告を2期終えていない方が対象です。
そのため、創業から時間が経っていても利用できる制度はありますが、創業直後と同じ条件や優遇を受けられるとは限りません。
創業融資を検討している場合は、「まだ対象期間内だから急がなくてもよい」と考えるのではなく、資金が必要になる時期や利用できる優遇制度も踏まえて、早めに候補を確認しておきましょう。
代表税理士
森 健太郎
ご相談でよくあるのが、「まずは自己資金だけで始めて、足りなくなったら融資を申し込む」という考え方です。
しかし、資金が尽きかけてからでは選択肢が狭まりやすくなりますし、金融機関も「資金繰りに困っている状態」の事業家相手には融資を出しにくいという背景もあります。
創業融資は、資金繰りに余裕がある段階で必要額を見積もり、事業計画とセットで準備しておくことをおすすめします。
業種によっては創業融資を利用できない場合がある
創業融資は幅広い業種で利用できますが、すべての事業や資金の使いみちが対象になるわけではありません。
たとえば、不動産や有価証券を値上がり益などの投資・投機目的で購入するための資金は、融資の対象外となる場合があります。
また、業種自体が対象外となることもあります。たとえば信用保証協会では、風営法上の「性風俗関連特殊営業」などは保証の対象外です。
このように、投資・投機を目的とする事業や一部の業種では、利用できる創業融資が限られることがあります。
自分の事業が対象になるか判断しにくい場合は、申し込む金融機関や信用保証協会などへ事前に確認しましょう。
自己資金なしで申し込めるかは制度によって異なる
創業融資に必要な自己資金の条件も、制度によって異なります。
公庫の「新規開業・スタートアップ支援資金」には、現在、「創業資金総額の◯%以上」といった最低自己資金割合の要件は設けられていません。
そのため、自己資金がゼロでも制度上は申し込むことができます。
一方で、経営者保証を不要とする「スタートアップ創出促進保証」では、保証申込時点で税務申告を1期終えていない創業者について、創業資金総額の10分の1以上の自己資金が必要としています。
また、制度上の自己資金要件がない場合でも、融資審査では自己資金をどれだけ用意しているかが、その事業に対する本気度や計画性の指標として評価されます。
詳しくは「自己資金の額と形成過程」にて後述します。
創業融資はいくら借りられる?金利・返済期間の考え方
創業融資の融資額・金利・返済期間は、利用する制度や金融機関によって異なります。
公庫には全国共通の融資条件がありますが、自治体の制度融資は地域ごとに条件が異なり、銀行・信用金庫の創業融資も金融機関や利用する保証制度によって変わります。
そのため、制度上の上限だけを見るのではなく、必要な資金を調達できるか、毎月無理なく返済できるか、金利や保証料を含めた負担はいくらになるかを比較することが重要です。
融資限度額と実際に借りられる金額は異なる
創業融資の限度額は、制度によって大きく異なります。
ただし前提として、制度上の限度額まで実際に借りられるとは限りません。
融資額は、主に次のような内容をもとに審査されます。
| 確認される内容 | 主なポイント |
|---|---|
| 資金使途 | 何にいくら必要なのか、見積書などで根拠を示せるか |
| 返済可能性 | 創業後の利益や資金繰りから無理なく返済できるか |
| 資金調達計画 | 自己資金や他の借入れを含め、調達計画に無理がないか |
つまり、創業融資では融資金額を「いくらまで借りられるか」から考えるのではなく、設備資金と運転資金を積み上げて必要額を算出することが基本です。
「融資限度額が7,200万円になってるから、同じ額を申請しよう」「700万円くらいなら融資が下りるだろう」という考えで決めてしまうと、実際に融資を受けるのは難しいでしょう。
代表税理士
森 健太郎
運転資金については業種や入出金のタイミングにもよりますが、弊社ことベンチャーサポート税理士法人では最低3カ月分、できれば6カ月分程度を確保することをおすすめしています。
売上が安定するまでに時間がかかった場合でも、家賃や人件費、仕入代金などを支払えるだけの余裕を持っておくためです。
金利は融資制度や申込者の条件によって異なる
創業融資の金利は、利用する制度、金融機関、返済期間、申込者の条件などによって異なります。
大まかな傾向は次のとおりです。
| 創業融資 | 金利の目安(年率) | 金利・費用の特徴 |
|---|---|---|
| 日本政策金融公庫 | 1~4%台 | 公庫所定の利率が適用されるが、一定の条件を満たすと特別利率により金利が下げられる |
| 自治体の制度融資 | 0.5~2%台 | 自治体が融資利率を定めている。 利子や信用保証料の一部を補助したりする制度もある |
| 銀行・信用金庫 | 1~3%台 | 金融機関所定の金利が適用される。 信用保証協会を利用する場合は保証料も必要 |
※上記の金利は目安であり、金融情勢や審査結果、担保・条件の有無などによって変動します。申込み時点の最新利率は各機関の公表情報でご確認ください。
たとえば東京都の制度融資「創業」では、融資期間などに応じて金利の上限が定められており、東京都が信用保証料の3分の2を補助しています。
こうした支援内容は自治体ごとに異なります。
一方、日本政策金融公庫では、女性、35歳未満または55歳以上の方、認定特定創業支援等事業による支援を受けた方などについて、特別利率が適用される場合があります。
参考:新規開業・スタートアップ支援資金(女性、若者/シニア起業家支援関連)の概要|日本政策金融公庫
さらに、新たに事業を始める方や税務申告を2期終えていない方には、創業支援貸付利率特例制度があり、原則として適用される利率から0.65%、雇用の拡大を図る場合は0.9%が引き下げられます(2026年9月時点の利率に基づく)。
ただし、創業融資を比較するときは、金利だけで判断しないことが重要です。
信用保証協会を利用する融資では、金利とは別に信用保証料が発生します。
一方、自治体によっては利子や保証料の補助を受けられることもあります。
そのため、金利+信用保証料+その他の費用を含めた実質的な負担で比較しましょう。
日本政策金融公庫の具体的な金利や優遇制度については、以下の記事で詳しく解説しています。
返済期間は資金使途によって異なる
創業融資の返済期間は、公庫は比較的長期の返済期間や据置期間を設定できる一方、自治体の制度融資や民間金融機関の創業融資では、より短い期間が設定される傾向があります。
返済期間を長くすれば、一般的には毎月の返済負担を抑えやすくなります。
一方、返済期間が長いほど支払利息の総額は増えやすくなります。
創業期は売上が計画どおりに伸びない可能性もあるため、総支払額を抑えることだけでなく、毎月無理なく返済を続けられるかという視点で返済期間を決めることが重要です。
また、「据置期間」を設定すると、一定期間は元金の返済を待ってもらうことができます。
開業直後の資金繰りを安定させるうえでは有効ですが、据置期間が終了すれば元金の返済が始まります。
売上や利益がいつごろ安定するのかを見込んだうえで、据置期間を設定しましょう。
創業融資の審査で確認される主なポイント
創業融資の審査基準は、金融機関や融資制度によって異なります。
ただし、創業前や創業直後は十分な事業実績がないため、創業計画、自己資金、経営者の経験、既存借入や返済状況などが重要な判断材料になる点は、多くの創業融資に共通しています。
ここでは、創業融資で特に確認されやすい4つの項目を解説します。
| 審査のポイント | 概要 |
|---|---|
| 創業計画書の実現可能性 | 売上・経費の数字に根拠があるか、収支計画に無理がないか |
| 自己資金の額と形成過程 | どれだけ準備してきたのか、どのように貯めてきたのか |
| 経営者の経験・経歴 | 同業種での実務経験があるか、未経験の場合は補う材料があるか |
| 信用情報・既存借入・納税状況 | 信用情報(CICなど)、既存借入の返済状況、税金・社会保険料の未納の有無 |
なお、創業融資の審査の流れや面談対策などについては、以下の記事で詳しく解説しています。
その1:創業計画書の実現可能性
創業計画書は、多くの創業融資で重要な審査資料となります。
日本政策金融公庫では創業計画書、信用保証協会の創業保証でも所定の創業計画書などを用いて、事業内容や必要資金、収支計画を確認します。
添付資料として収支計画書を提出することもあります。
特に重要なのが、売上や経費などの数字に根拠があるかという点です。
たとえば飲食店であれば、席数 × 回転数 × 客単価 × 営業日数のように売上を構成する要素に分けると、計画の根拠を説明しやすくなります。
創業計画書や収支計画書の詳しい書き方は、以下の記事で解説しています。
代表税理士
森 健太郎
弊社ことベンチャーサポート税理士法人では、こうした数字の根拠づくりを含めた創業計画書の作成をサポートしています。
自分では説明しにくい売上の根拠なども、一緒に整理しながら形にしていくことができます。
その2:自己資金の額と形成過程
自己資金についても、制度によって申込要件は異なりますが、審査では重要な判断材料になりやすい項目です。
弊社ことベンチャーサポート税理士法人の実務上の目安としては、創業資金総額の最低10%程度、できれば30%程度の自己資金を準備しておくことをおすすめしています。
自己資金が少ない場合には、自己資金以外の要素も含めて事業計画全体の実現可能性を示すことが重要です。
- 創業する業種で十分な実務経験がある
- 見込み顧客や取引先をすでに確保している
- 売上予測に具体的な根拠がある
- 親族から返済不要の資金援助を受けている
- 設備の一部をすでに自己資金で購入している
さらに多くの金融機関では「申込時点で口座にいくらあるか」だけでなく、その資金をどのように準備したのか、出所を説明できるかが重要になります。
| 資金の種類 | 審査での見られ方 |
|---|---|
| 他から借りて用意した資金 | 返済義務があるため、自己資金とは扱われない |
| 出所を説明できないタンス預金 | 資金を形成した経緯を確認できないため、自己資金とは扱われにくい |
| 親族からの贈与 | 返済義務のない「贈与」であることを確認できれば、自己資金として扱われることがある |
| 退職金 | 退職金として受け取ったことを確認できれば、出所を説明しやすい |
| 継続的に積み立てた預金 | 資金形成の経緯を説明しやすく、計画的な創業準備の裏付けとなる |
代表税理士
森 健太郎
特に避けるべきなのが、融資審査のために一時的に借りたお金を自己資金のように見せる、いわゆる「見せ金」です。
これらは自己資金として認められないだけでなく、発覚した時点で悪質な行為として審査の通過がほぼ不可能になります。
自己資金が少ない場合の具体的な対策については、以下の記事で詳しく解説しています。
その3:経営者の経験・経歴
創業期には事業実績がないため、創業者自身がその事業を実行できる経験やスキルを持っているかも重要な審査材料になります。
たとえば、レストランなどで長期間勤務し、店長として売上管理・原価管理・従業員管理まで経験した方が飲食業で独立する場合は、その経験を創業後の経営にどう活用できるかを説明しやすくなります。
一方、未経験の業種で創業する場合でも、それだけで融資を受けられないわけではありません。
その場合は、以下のような要素で、事業を実現できる根拠を示す必要があります。
- 関連する資格や知識
- 経験者の採用
- 十分な市場調査
- 見込み顧客や取引先
- 前職で身につけた営業・管理能力
重要なのは、経歴を並べることではなく、「これまでの経験を今回の事業でどう生かすのか」まで説明することです。
その4:信用情報・既存借入・納税状況
創業融資では、事業計画だけでなく、申込者の既存借入や返済状況なども審査材料になります。
どの情報をどのように確認するかは金融機関や保証制度によって異なりますが、既存の借入額や毎月の返済負担は、今後の返済能力を判断するうえで重要です。
住宅ローン、自動車ローン、カードローンなどがある場合は、残高や毎月の返済額を整理しておきましょう。
ただし、借入れがあるだけで創業融資を受けられないわけではありません。
重要なのは、既存の返済を続けながら、新たな融資についても無理なく返済できる計画になっているかです。
また、税金や社会保険料に滞納がある場合は、審査上大きく不利になります。
何らかの滞納がある場合には、原則として融資を申し込む前に解消しておくことをおすすめします。
すぐに完納できない事情がある場合は、納付状況や今後の納付計画を整理したうえで相談しましょう。
創業融資の申し込みから入金までの流れと必要期間
創業融資の主な流れ
- STEP1利用する創業融資を選ぶ
- STEP2創業計画書などの必要書類を準備する
- STEP3融資を申し込む
- STEP4審査・面談を受ける
- STEP5契約後に融資が実行される
創業融資は、申込先によって手続きの流れや融資実行までの期間は異なります。
多くの場合、書類の準備期間まで含めると、数週間から数カ月程度を見込む必要があります。
ここでは、公庫の手続きを代表例として、創業融資の一般的な流れを解説します。
STEP1:利用する創業融資を選ぶ
まずは、どの創業融資を利用するかを検討します。
公庫、自治体の制度融資、銀行・信用金庫などでは、審査に関わる機関や手続きが異なります。
店舗の開業日、物件の契約、設備の発注時期などから逆算し、資金調達が間に合う制度を選びましょう。
複数の融資を組み合わせる場合は、それぞれの申込先に対して、ほかの借入予定も含めた資金調達計画を正確に説明することが重要です。
同じ設備費を複数の融資で重複して申請するなど、資金使途に矛盾が生じないよう注意してください。
STEP2:創業計画書などの必要書類を準備する
利用する制度が決まったら、創業計画書などの必要書類を準備します。
必要書類は申込先や事業の状況によって異なります。
公庫へインターネットで申し込む場合、創業前・創業直後の方は、主に次のような書類を準備します。
| 書類 | 主な内容 |
|---|---|
| 創業計画書 | 創業の動機、経歴、商品・サービス、必要資金、収支見込みなどを記載 |
| 収支計画書・損益計算書 | 月ごとの収入と支出の予想 |
| 見積書 | 設備資金を申し込む場合に提出 |
| 本人確認書類 | 代表者本人の確認に使用 |
| 送金先口座が分かる書類 | 預金通帳の表紙・見開きなど |
| 履歴事項全部証明書(登記簿謄本) | 法人の場合に提出 |
| 確定申告書・決算書 | すでに税務申告を終えている場合に提出 |
| 試算表 | 決算後一定期間が経過している場合や、開業後まだ決算を終えていない場合などに提出 |
| 補完資料 | 創業計画書には記載しきれないことを記載 |
このほか、審査の過程で、店舗の賃貸借契約書、許認可に関する資料、自己資金の形成過程が分かる資料などを求められる場合があります。
STEP3:融資を申し込む
必要書類が揃ったら、実際に融資を申し込みましょう。
日本政策金融公庫では、創業予定者に対して24時間365日利用できるインターネット申込を案内しています。
申込前に相談したい場合は、支店窓口やオンラインで相談することも可能です。
自治体の制度融資については、手続きが自治体によって異なります。
自治体への相談や面談を経て紹介状・あっせん書などの交付を受け、その後金融機関へ申し込む制度もあれば、取扱金融機関を窓口として申し込む制度もあります。
STEP4:面談・審査を受ける
申し込み後は、書類審査や面談などが行われます。
面談では、弊社の融資支援の経験上、たとえば次のような内容を確認されることがあります。
- どのような事業を始めるのか
- なぜこの事業を始めるのか
- 売上予測にはどのような根拠があるのか
- 自己資金をどのように準備したのか
- 競合と比べた強みは何か
- 売上が計画を下回った場合にどう対応するのか
- 創業後の生活費をどのように確保するのか
これらの質問には、提出した創業計画書などと矛盾することなく、自分の言葉で一貫して説明する必要があります。
面談後に追加資料を求められることもあるため、連絡があれば速やかに対応しましょう。
STEP5:契約後に融資が実行される
審査を通過すると、契約手続きへ進みます。
公庫では現在、創業予定者の契約手続きとして「日本公庫電子契約サービス」を案内しています。
電子契約サービスとは、これまで紙の契約書で行っていた融資契約をWeb上で完結できるしくみです。
契約内容を確認し、本人確認書類をアップロードしたうえで、SMSに届く認証コードを使って電子署名を行います。
返済開始日や毎月の返済額は、契約した返済条件によって決まります。
据置期間を設定した場合は、その期間中は元金の返済が猶予されますが、利息は発生します。
また、融資を受けた資金は、申請した資金使途に沿って使用する必要があります。
設備資金として融資を受けた資金を運転資金へ振り替えるなど、当初の資金使途を大きく変更する必要が生じた場合は、自己判断で使用せず、事前に取扱金融機関へ相談しましょう。
申し込みから融資実行までにかかる期間
融資にかかる期間の実務上の目安は、次のとおりです。
| 主な融資 | 申込みから融資実行までの目安 |
|---|---|
| 日本政策金融公庫 | 3週間~1カ月程度 |
| 信用保証協会の保証付き融資 | 1~2カ月程度 |
| 自治体の制度融資 | 2~3カ月程度 |
※上記は弊社の実務上の目安であり、金融機関・自治体・審査内容・書類の準備状況によって前後します。
これに加えて、創業計画書などを作成する時間も必要となるため、開業予定日から逆算し、日本政策金融公庫でも2カ月程度前、自治体の制度融資なら3~4カ月程度前から準備を始めることをおすすめしています。
なお、融資決定前に物件契約や内装工事をどこまで進めるべきかは、融資制度や事業内容によって異なります。
審査のために見積書や物件情報が必要になることもあるため、「融資実行まで何も契約してはいけない」というわけではありません。
ただし、融資が否決された場合でも解約できない契約や、多額の前払いが必要な契約は慎重に進めることが重要です。
創業融資に関するよくある質問
| 質問 | 回答の要約 |
|---|---|
| 自己資金の何倍まで借りられますか? | 2〜3倍程度が目安です |
| 返済不要の創業融資はありますか? | 基本的にありません。 返済不要な資金を使いたい場合は補助金・助成金や出資を検 討しましょう |
| 返済できなくなったらどうなりますか? | 経営者保証の有無で返済義務の範囲が変わります。 早めに金融機関へ相談を |
| 審査に落ちたら再申請できますか? | できますが、落ちた要因を改善したうえで、半年程度を目安に再申請するのが一般的です |
| 法人成り後も創業融資を受けられますか? | 受けられる場合もあります。 ただし融資によっては、創業年数は個人で創業した日から通算して判断されます |
| 創業融資のサポートはどこで受けられますか? | 公庫や金融機関、自治体・商工会議所などの創業相談窓口が利用できますが、具体的に融資を進めるなら税理士への相談をオススメします |
創業融資を検討していると、「自己資金の何倍まで借りられるのか」「返済不要の融資はあるのか」「副業でも利用できるのか」など、制度の説明だけでは判断しにくい疑問も出てきます。
また、審査に落ちた場合の再申請や、個人事業主から法人成りした場合の取扱いなど、事業の状況によって確認しておきたいポイントもあります。
ここでは、創業融資についてよくある質問をまとめて解説します。
創業融資は自己資金の何倍まで借りられますか
「自己資金の◯倍まで借りられる」という公的な審査基準はありませんが、弊社は自己資金の2~3倍程度を現実的な目安としています。
たとえば自己資金300万円であれば、600万~900万円程度の融資を一つの目安として資金計画を検討するイメージです。
もちろん、自己資金が少なくても事業計画や経験などによって融資を受けられる場合がある一方、自己資金が多くても必要性や返済可能性を説明できなければ希望額どおりにならない場合もあります。
自己資金が少ない、もしくはまったくない状態で融資を受けられるのか、その場合に注意すべきことは何かなどについては、以下の記事をご確認ください。
返済不要の創業融資はありますか
融資には返済義務があるため、返済不要の創業融資はありません。
返済不要の資金を利用したい場合は、補助金・助成金や出資などが選択肢となります。
補助金・助成金は返済不要ですが、対象経費を先に支払い、事業実施後の確認を経て支給される「あと払い」の制度が多い点に注意が必要です。
そのため、補助金・助成金だけで開業時のすべての支払いは基本的に賄えず、先行して支出するための自己資金や融資が必要になります。
新規事業で使える主な補助金については、以下の記事をご確認ください。
創業融資を返済できなくなったらどうなりますか
創業融資の返済が難しくなったからといって、すぐに自己破産になったり、自宅や預金が差し押さえられたりするわけではありません。
まずは借入先の金融機関へ早めに相談しましょう。
公庫では返済に関する相談を受け付けており、状況に応じて今後の返済方法を相談できます。
その後も返済を続けられない場合には、法人で借りたのか、経営者保証を付けているのか、個人事業主として借りたのかによって返済義務が異なります。
法人が借りた融資で経営者保証が付いていなければ、代表者個人が会社の借金を返済する義務を負うことはありません。
しかし経営者保証を付けている場合は、会社が返済できなくなると、代表者個人に返済を求められます。
代表者個人にも返済できる資力がない場合には、債務整理や自己破産などを検討しなければならないケースもあります。
また、個人事業主が本人名義で受けた融資についても、事業者本人の借金として扱われるため、返済できない状態が続けば自己破産などに繋がることもあります。
いずれにせよ、返済が難しくなりそうだと感じた時点で、金融機関などへ相談することが大切です。
融資を返済できない場合の責任範囲や、倒産・破産を行うとどうなるのかについては、以下の記事で詳しく解説しています。
副業でも創業融資を利用できますか
副業だからという理由だけで、創業融資を一律に利用できなくなるわけではありません。
利用できるかどうかは、融資制度の対象要件と事業計画によって判断されます。
たとえば公庫の「新規開業・スタートアップ支援資金」の公表要件にも、「会社員を退職していること」は利用条件として掲げられていません。
新たに事業を始める方で、適正な事業計画を策定し、その計画を遂行する能力があると認められることなどが条件となっています。
ただし、副業の場合は、本業との両立が可能なのか、事業に必要な時間を確保できるのか、計画した売上を実現できるのかといった点を説明できるようにしておく必要があります。
創業融資の審査に落ちた場合は再申請できますか
審査に通らなかった場合でも、再申請は可能です。
ただし、短期間で同じ内容の申請を繰り返しても、審査結果が変わることは期待しにくいでしょう。
弊社では、以下にあげる否決となった可能性の要因を改善したうえで、半年程度を一つの目安として再申請を検討することが一般的です。
- 創業計画の根拠が不足していなかったか
- 自己資金が十分に形成されているか
- 自己資金の出所を説明できるか
- 信用情報や既存借入に問題がないか
- 税金などの未納を解消できているか
- 経験不足を補える材料を用意できているか
個人事業主として融資を受けていますが、法人成り後も創業融資を受けられますか
法人成り後も、創業者向けの融資を利用できる場合があります。
ただし、会社を設立したからといって、創業年数がゼロから数え直されるとは限りません。
創業融資では、法人の設立日だけでなく、個人事業から同じ事業を継続しているかが重要になります。
たとえば東京都の制度融資「創業」では、個人事業から同一事業で法人成りした場合、法人設立日ではなく個人で創業した日から通算して5年未満であることを利用条件としています。
また、法人成りの場合は、新規創業とは異なり、個人事業時代の実績がすでにあります。確定申告書や売上・利益、既存借入の返済状況なども審査材料になると考えておきましょう。
個人事業時代に安定した業績があり、借入れも計画どおり返済していれば、事業の継続性や返済能力を説明する材料になります。
一方、赤字や資金繰りの悪化が続いている場合は、その原因や今後の改善策を説明する必要があります。
創業融資のサポートはどこで受けられますか
日本政策金融公庫や金融機関、自治体・商工会議所などの創業相談窓口、税理士などの専門家に相談できます。
日本政策金融公庫や金融機関では、利用できる融資制度や申込手続きについて相談できます。
一方、自治体や商工会議所などでは、創業に関する相談や事業計画の作成支援を受けられる場合があります。
創業計画書の作成や資金繰り、融資後の税務・会計まで含めて相談したい場合は、創業融資の支援経験が豊富な税理士も有力な相談先です。
税理士には、たとえば次のような内容を相談できます。
- 利用する融資制度の検討
- 必要な融資額や返済額のシミュレーション
- 創業計画書の作成・数値計画の確認
- 融資面談に向けた準備
- 融資後の資金繰りや税務
ただし、すべての税理士が創業融資の支援を得意としているわけではありません。相談先を選ぶ際は、創業融資の支援実績や、創業計画書・面談対策までどこまで対応してもらえるか、費用はいくらかかるかを確認するとよいでしょう。
創業融資のサポートを税理士に頼むメリットや費用の目安などについては、以下の記事で詳しく解説しています。
まとめ:創業融資は制度を比較して早めに準備することが重要
創業融資には、日本政策金融公庫、自治体の制度融資、銀行・信用金庫など複数の選択肢があり、対象者や自己資金の要件、金利、返済期間などは制度によって異なります。
融資を受けるには、自己資金だけでなく、創業計画の実現可能性や経営者の経験、返済能力なども重要です。自分に合った制度を選び、必要な資金額と使いみちを明確にしたうえで準備しましょう。
また、創業融資を実際に検討すると「自分の場合はいくら借りるべきなのか」「この売上計画で審査を受けても問題ないのか」といった、個別の判断が必要になります。
こうした場合には、創業融資の支援経験がある税理士へ相談するのが最も効率的です。
ベンチャーサポート税理士法人では、創業計画書の作成を含む創業融資のサポートを行っています。
これまでに2万件を超える創業融資をサポートしており、元銀行員のスタッフも在籍しています。
また、融資面談に向けた事前のロールプレイも行っています。
創業時の資金調達について不安がある方は、まずは無料相談をご利用ください。
すべての疑問は無料相談で解決します。
- 「会社設立の疑問点を聞きたい」
- 「費用はどれくらいか確認したい」
- 「丸投げで設立代行の相談をしたい」
- 「税理士サービスの内容を知りたい」
QRコードを
スマホで読み取って
友だち追加!



【全国対応】
当日(翌日)の無料相談可能!
- 会社設立の疑問点を聞きたい
- 費用はどれくらいか確認したい
- 丸投げで設立代行の相談をしたい
関連記事
-
 融資創業融資とは?種類・自己資金・審査・申込の流れを解説
-
 融資借金ありでも創業融資は受けられる?起業・開業時の借金の影響を税理士が解説
-
 融資日本政策金融公庫の創業融資でいくら借りられる?融資額の目安や注意点を解説
-
 融資日本政策金融公庫の創業融資の審査に落ちないためには?税理士が詳しく解説
-
 融資【日本政策金融公庫の創業融資】金利・利率の基本や下げる方法を税理士が解説
-
 融資日本政策金融公庫の創業融資の受け方|新規開業・スタートアップ支援資金の流れ・必要書類・審査ポイント
-
 融資起業で融資は自己資金なしでも可能?審査に通る5つの条件を税理士が解説
-
 融資銀行融資の審査基準とは?通らない理由と再申請の流れや改善策まで徹底解説
