
最終更新日:2026/10/5
収支計画書とは?書き方・作り方をテンプレート・記入例付きで解説

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profilemori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
- 収支計画書とはどのような書類で、どんな場面で必要になるのか
- 売上・原価・経費の見積もり方と、書き方の手順
- 記入例付きのExcelテンプレートの入手方法
- 利益が出ていても資金が足りなくなる理由と、その防ぎ方
収支計画書とは、将来の売上や費用を予測し、事業でどの程度の利益が見込めるかをまとめた書類です。
創業や新規事業を始める際に収支計画を作成しておくと、事業の採算性を事前に確認できます。
また、作成した計画と実績を比較することで、その後の経営判断にも役立てられます。
この記事では、収支計画書の基本的な書き方や作り方を、テンプレートと記入例をもとにわかりやすく解説します。
記入例付きの収支計画書テンプレート(Excel)は、こちらから無料でダウンロードできます。
【収支計画書のテンプレート・記入例(Excel)】
なお、このテンプレートは、初めての方でも数字を整理しやすいよう、本記事用に作成した簡易版です。実際の融資支援や顧問先のサポートでは、事業内容や提出先に合わせて、収支計画書を個別に作成しています。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
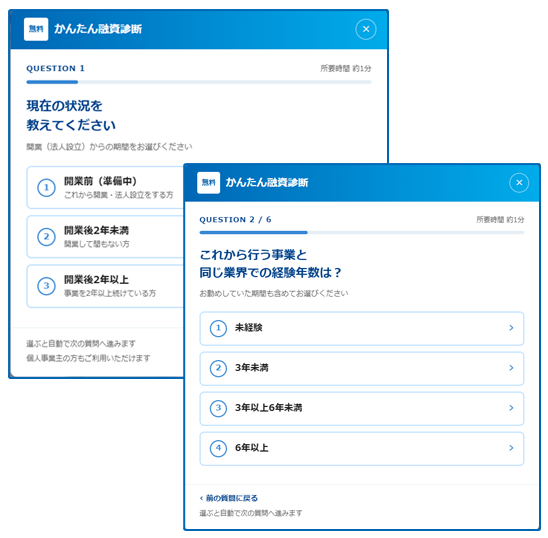
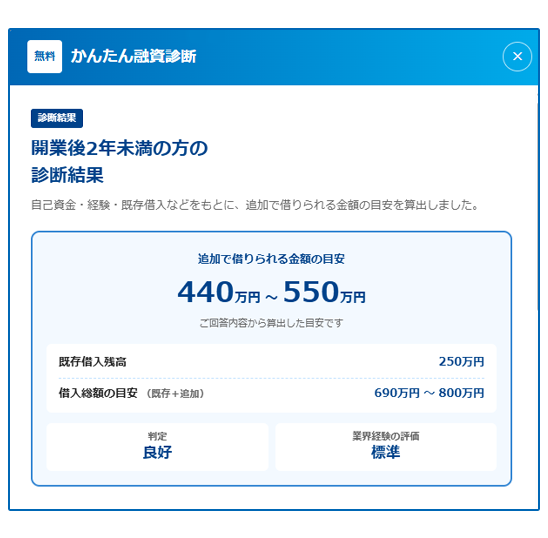
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
目次
収支計画書とは
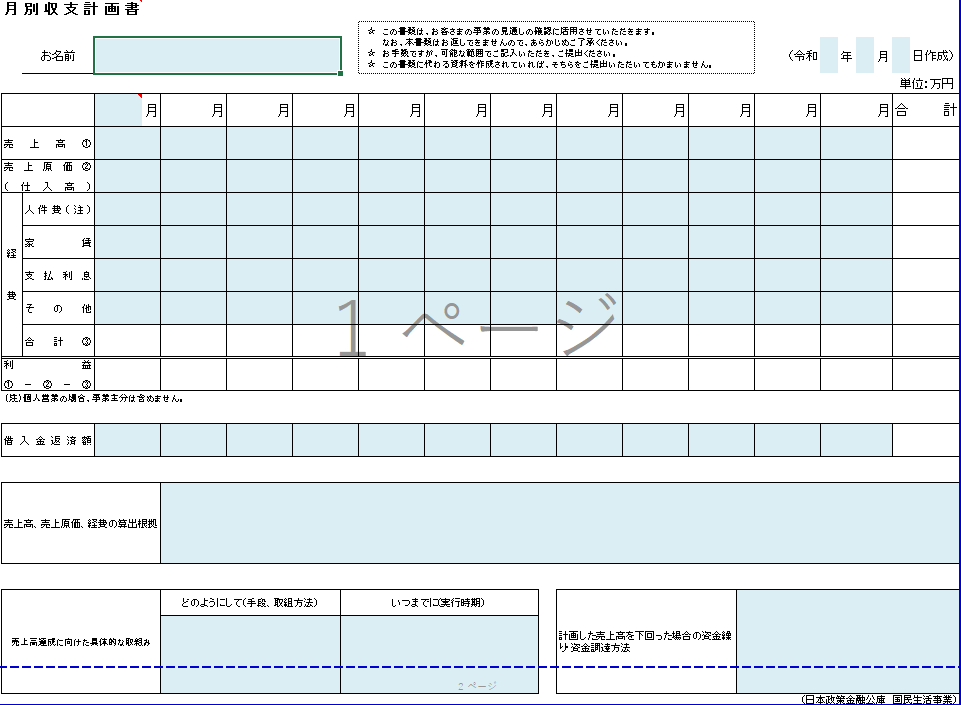
引用:各種書式ダウンロード 小規模事業者/個人事業主の方【国民生活事業】2-7.月別収支計画書|日本政策金融公庫 ファイルを加工して作成
| 収支計画書についての疑問 | 答え |
|---|---|
| なにを書く書類? | 売上・原価・経費を見積もり、事業でどの程度の利益が見込めるかをまとめる |
| いつ必要になる? | 融資の申込み・創業や新規事業の採算確認・事業開始後の計画と実績の比較など |
| 何年分作る? | 1年目は月別、2~3年目は年単位が目安 |
| 決まった様式はある? | 共通の様式はなし。日本政策金融公庫など、提出先に指定の様式があればそちらを使う |
収支計画書とは、将来の売上高や費用を予測し、事業の収益の見通しをまとめた書類です。
一般的には、売上高や売上原価、人件費、家賃などを月別または年別に見積もり、どの程度の利益が見込めるかを計算します。
収支計画書に共通の決まった形式があるわけではなく、事業内容や用途によって記載する項目や期間は異なります。
ただし、融資などで提出する場合は、提出先から指定された様式がないか確認しましょう。
なお、名前が似ている損益計算書や収支計算書は、過去の一定期間に実際に発生した収益・費用や、収入・支出をまとめた書類です。
これからの見通しを立てる収支計画書とは、この点が異なります。
本記事では、売上・費用・利益を予測する一般的な収支計画書を中心に解説します。
収支計画書を作成する目的
収支計画書を作成する主な目的は「事業が採算の取れる計画になっているかを事前に確認するため」です。
その事業の売上の見込みと、仕入れや人件費、家賃などの費用を整理することで、事業を維持するために必要な売上水準や、見込まれる利益を把握できます。
具体的には、次のような場面で収支計画書を作成します。
- 創業時や新規事業を始める前に、採算が取れるかを確認するとき
- 金融機関に融資を申し込むとき
- 事業開始後に、計画と実績を比べて経営状況を確認するとき
創業時には、役員報酬をいくらに設定するかを決める材料にもなります。
事業開始後は、計画と実際の売上や費用を比較することで「売上が計画通りに行っているのか」「費用が予定より増えていないか」なども把握しやすくなります。
事業計画書と収支計画書の関係
収支計画書と関係が深い書類が、事業計画書です。
事業計画書は、商品・サービスの内容、販売方法、顧客層、人員体制など「どのような事業を行うのか」を示す書類です。
収支計画書では、その事業計画をもとに売上や費用を予測し、計画を数字として具体化します。
たとえば事業計画では、設定した商品の価格や販売数量をもとに売上高を予測し、人員体制や店舗の規模などから必要な経費を計算します。
その際に「十分な利益が見込めない」と判明した際には、価格設定や販売数量、経費などを見直し、事業計画に反映します。
このように、事業計画と収支計画は別々に考えるのではなく、事業計画を収支計画で数字として検証し、必要に応じて修正する、相互に関係し合う書類となっています。
事業計画書および、日本政策金融公庫の創業計画書の書き方や注意点などについては、以下の記事でそれぞれ詳しく解説しています。
無料で使える収支計画書のテンプレート
収支計画書を初めて作成する場合は、テンプレートを使うと必要な項目を整理しやすくなります。
基本的には、月ごとに売上高や売上原価、経費を入力し、それぞれの合計から利益を計算できる形にしておくとよいでしょう。
ここでは、損益計算書と資金繰り表が連動した形式で、1年目を月別で入力し、2年目・3年目についても年間の見通しを確認できるExcelテンプレートを用意しました。
利益の見通しだけでなく、資金がショートしないかもあわせて確認できます。
記入例も入力されているため、どの項目にどのような数字を入れればよいのかわからない場合は参考にしてください。
また、日本政策金融公庫でも、創業時の収支計画に利用できる「月別収支計画書」と記入例を公開しています。
日本政策金融公庫への融資申込みを検討している場合は、当サイトのテンプレートで収支の見通しを整理するとともに、公庫が公開している様式も確認しておきましょう。
参考:各種書式ダウンロード 小規模事業者/個人事業主の方【国民生活事業】|日本政策金融公庫
収支計画書の書き方・作り方
実際に収支計画書を作成する際には、売上から順番に数字を積み上げていく書き方が最も効率的です。
基本的には、以下の流れで作成しましょう。
収支計画書を作る流れ
- STEP1売上高を予測する
- STEP2売上原価を見積もる
- STEP3固定費・その他の経費を見積もる
- STEP4営業利益・経常利益を計算する
- STEP5月別の収支を確認して計画を調整する
- STEP6資金が足りなくなる月がないか確認する
それぞれの手順を解説します。
その1:売上高を予測する
まず、事業でどの程度の売上が見込めるかを予測します。
売上高は単に目標額を設定するのではなく、「単価×数量」のように、できるだけ根拠を示せる形で計算することが大切です。
たとえば、平均単価5万円のサービスを月20件販売する場合、月間売上高は5万円×20件=100万円となります。
業種ごとの代表的な算出式は、次のとおりです。
| 業種 | 売上の算出式 |
|---|---|
| 飲食店・カフェ | 客席数 × 満席率 × 回転数 × 客単価 × 営業日数 |
| 美容室・サロン | スタッフ数 × 1人あたりの施術数 × 客単価 × 営業日数 |
| 小売店(実店舗) | 来店客数 × 購入率 × 客単価 × 営業日数 |
| Web制作などのIT業 | 月間の受注件数 × 平均案件単価 |
| ECサイト | アクセス数 × 購入率 × 平均注文単価 |
創業前で実績がない場合は、販売価格、見込客数、店舗の席数、営業時間など、実際の事業計画をもとに売上を予測します。
商品やサービスが複数ある場合は、それぞれの売上を計算したうえで合計しましょう。
その2:売上原価を見積もる
次に、売上を得るために直接必要となる売上原価を見積もります。
たとえば、小売業であれば商品の仕入代金、飲食業であれば食材費、事業内容によっては売上に直接対応する外注費などが該当します。
仕入れにかかる運賃や関税なども、原価に含めて見積もりましょう。
代表税理士
森 健太郎
在庫を持つ事業では、仕入れた金額がそのまま原価になるわけではありません。
期末に売れ残った在庫はその期の原価には含まれず、実際に販売した分だけが売上原価になる点に注意しましょう。
過去の実績がある場合は、売上高に対する原価の割合である「原価率」を参考にする方法もあります。
たとえば、売上高100万円、原価率30%と見込む場合、売上原価は100万円×30%=30万円と計算できます。
この売上高から売上原価を差し引いた金額が、売上総利益となります。
その3:固定費・その他の経費を見積もる
売上原価を見積もったら、事業を運営するために必要な経費を整理します。
主な経費には、次のようなものがあります。
| 経費の項目 | 主な内容 |
|---|---|
| 人件費 | 役員報酬、給与、賞与、アルバイト代など |
| 法定福利費 | 会社が負担する社会保険料など |
| 地代家賃 | 店舗や事務所の家賃 |
| 水道光熱費 | 電気、ガス、水道料金 |
| 広告宣伝費 | Web広告、チラシなど |
| 通信費 | 電話、インターネットなど |
| 旅費交通費 | 電車代、出張費など |
| 消耗品費 | 事務用品、少額の備品など |
| 減価償却費 | 設備や車両などの取得費用を一定期間に分けて計上する費用 |
| 会議費・交際費 | 打ち合わせの飲食代、取引先への接待や贈答など |
| 支払手数料 | 振込手数料、決済手数料、税理士など専門家への報酬など |
| 雑費 | 他の項目に当てはまらない少額の費用 |
家賃など毎月ほぼ一定額が発生する費用は契約金額をもとに計算し、広告宣伝費など月によって変動する費用は実施予定に合わせて見積もります。
経費を少なく見積もると実際よりも利益が大きく見えてしまうため、事業開始後に発生する費用をできるだけ具体的に洗い出しておきましょう。
その4:営業利益・経常利益を計算する
売上高と費用を見積もったら、事業からどの程度の利益が見込めるかを計算します。
まず、売上高から売上原価を差し引いて売上総利益を求め、さらに人件費や家賃などの販売費及び一般管理費を差し引くと営業利益を計算できます。
- 売上高-売上原価=売上総利益
- 売上総利益-販売費及び一般管理費=営業利益
代表税理士
森 健太郎
より詳しく損益を管理する場合は、売上総利益から販売費及び一般管理費を差し引いて営業利益を計算し、さらに受取利息などの営業外収益や支払利息などの営業外費用を反映して経常利益を計算します。
なお、借入金の利息は営業外費用として経常利益の計算に含めますが、元本の返済は費用にはなりません。
元本の返済で手元の資金が減る点は、後述の「その6:資金が足りなくなる月がないか確認する」で解説します。
収支計画書の様式によって利益の表示方法は異なるため、使用するテンプレートに合わせて計算しましょう。
その5:月別の収支を確認して調整する
次に、作成した収支計画を月ごとに確認します。
事業の売上や費用は、毎月同じになるとは限りません。
繁忙期や閑散期がある事業では売上が変動します。また、採用や広告、賞与の支給などによって、特定の月だけ経費が増えることもあります。
そのため、年間の売上や利益を単純に12等分するのではなく、実際の事業の動きに合わせて月ごとの数字を設定することが重要です。
たとえば、開業直後は売上が少なく、数カ月かけて顧客数が増えていくと想定している場合、最初から年間平均の売上を毎月計上するのではなく、段階的に売上を増やします。
月別の数字を入力したら、売上や利益の推移に無理がないか確認し、必要に応じて販売数量や経費の見込みを調整しましょう。
その6:資金が足りなくなる月がないか確認する
最後に、利益が出ている月でも、手元の資金が足りなくなることがないかを確認します。
利益は、売上や費用が発生した時点で計上する「発生主義」で計算します。
一方、手元の資金は、実際にお金が入金・出金した時点で増減します(現金主義)。
この考え方の違いから、利益と手元の資金にはズレが生じます。
- 入金・支払のタイミング:売上の入金が翌月以降になったり、仕入代金や経費を支払う月が発生した月とズレたりする
- 税金・社会保険料の納付:法人税や消費税などは、決算後にまとめて納付する
- 設備投資:購入した年に現金で支払う一方、費用は減価償却によって複数年に分けて計上される
- 借入金の元本返済:費用にはならないが、返済のたびに手元の資金が減る
取引先ごとの入金・支払条件や、税金の納付月、借入金の返済額を確認し、資金が減る月をあらかじめ把握しておきましょう。
資金が足りなくなりそうな場合の対策は、「資⾦ショートを起こさないかを確認する」で解説します。
収支計画書を作るときのポイント
収支計画書は、数字を埋めるだけでは事業の判断材料として十分に活用できません。
現実的な計画にするためには、次の4つのポイントを意識しましょう。
その1:楽観的な数字だけで作らない
収支計画では、売上を高く見積もったり、経費を少なく見積もったりすると、実際よりも利益が出やすい計画になります。
特に創業直後は、すぐに計画どおりの売上を確保できるとは限りません。
また、広告宣伝費や採用費など、事業を成長させるために追加の支出が必要になることもあります。
標準的な計画だけでなく、売上が想定を下回った場合や、経費が増えた場合でも事業を継続できるかを確認しておきましょう。
必要に応じて、売上を低めに見積もった収支計画も作成しておくと、リスクを把握しやすくなります。
その2:数字の算出根拠を残しておく
収支計画書を作成するときは、入力した数字だけでなく、どのように計算したのかも記録しておきましょう。
たとえば、売上高100万円であれば「平均単価5万円×20件」のように、算出根拠を残しておきましょう。
こうした算出根拠が残っていれば、計画と実績に差が出たときにも、単価・販売数量・経費のうち、どこに原因があったのかを確認しやすくなります。
融資などで収支計画を説明する場合にも、数字の根拠を整理しておくことで、融資担当者が計画の具体的な内容を把握しやすくなります。
その3:作成後も実績と比較して見直す
収支計画書は、一度作成したら終わりではありません。
事業を開始したあとは、計画した売上や費用と実際の数字を定期的に比較し、差が生じた原因を確認しましょう。
たとえば、売上が計画を下回っている場合でも、販売数量が少ないのか、平均単価が低いのかによって取るべき対策は異なります。
事業環境や経営状況は変化するため、計画と実績の差を確認しながら、今後の収支計画も必要に応じて修正していくことが重要です。
その4:資金ショートを起こさないかを確認する
収支計画書を作ったら、資金が足りなくなる月がないか、足りなくなるならいつ・いくら不足するのかを事前に確認しておきましょう。
資金不足が起きやすい主な場面と対策は、次のとおりです。
| 資金不足が起きやすい場面 | 主な対策 |
|---|---|
| 売上の入金より、仕入れや経費の支払いが先に来る | 入金を早める、支払いを遅らせるなど取引条件を見直す |
| 大きな設備投資で、一時的に現金が大きく減る | 投資の時期を遅らせる、規模を抑える、何回かに分けて投資する |
| 借入金の元本返済が、利益に対して重い | 返済期間の延長や借換えなど、返済条件の見直しを金融機関に相談する |
| 繁忙期の前に、仕入れや人件費が先に増える | 季節的な資金需要に合わせた短期の融資を検討する |
| 法人税・消費税の納付や、社会保険料の支払いが重なる月がある | 納付月を把握し、その月の資金を厚めに確保しておく |
設備投資は購入した年に現金で支払う一方、費用は減価償却によって複数年に分けて計上されます。
そのため、購入した年は利益が出ていても、手元の資金は大きく減っていることがあります。
また、法人税や消費税は、原則として決算日の翌日から2カ月以内にまとめて納付します。
納付する月は資金が大きく減るため、あらかじめ収支計画に織り込んでおきましょう。
代表税理士
森 健太郎
資金不足が見込まれる場合の対応は、主に3つです。
1つ目は融資などで資金を調達すること、2つ目は投資の時期や規模を見直すこと、3つ目は入金を早める・支払いを遅らせるなど、日々の取引の中で調整することです。
どの方法を選ぶかで必要な準備も変わるため、不安がある場合は早めにご相談ください。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
収支計画書と資金繰り表(キャッシュフロー)の違い
収支計画書では主に売上や費用、利益の見通しを確認するのに対し、資金繰り表では実際に現金がいつ入り、いつ出ていくのかを確認します。
事業では、利益が出ていても手元の資金が不足することがあります。
たとえば、商品を販売して売上を計上しても、代金の入金が翌月であれば、その時点では現金は増えません。
一方で、仕入代金や給与、家賃などの支払いが先に発生する場合があります。
また、借入金の元本返済は利益を計算する際の費用にはなりませんが、実際には現金が減ります。
反対に、金融機関からの借入金は売上ではありませんが、現金は増えます。
このように、利益と現金の動きは一致しないため、収支計画書は損益計画書と資金繰り表に分けて作成することが大切です。
| 収支計画書 | ||
|---|---|---|
| 損益計画書 | 資金繰り表 | |
| 主に確認するもの | 売上・費用・利益 | 現金の入出金・残高 |
| 確認できること | 事業に利益が見込めるか | 資金不足が発生しないか |
| 借入金の入金 | 収益には含めない | 入金として反映する |
| 借入金の元本返済 | 費用には含めない | 支出として反映する |
なお、収支計画書の様式によっては、利益とは別に借入金の返済額など資金繰りに関する項目を記載する場合もあります。
収支計画書についてよくある質問
| 質問 | 回答の要約 |
|---|---|
| 何年分作ればいい? | 1年目は月別、2〜3年目は年単位が目安です |
| 月別で作るべき? | 特に1年目は月別がおすすめです |
| Excelで作っても問題ない? | 問題ありません。指定様式があればそれに従いましょう |
| 無料テンプレートを融資に使える? | 使えますが、数字の根拠を説明できるようにしておきましょう |
| 資金繰り計画書も作るべき? | 特に入金までに時間がかかる事業ではあわせて作成をおすすめします |
収支計画書を作成するときによくある疑問を紹介します。
その1:収支計画書は何年分作ればいい?
創業時や新規事業の計画であれば、まず1年目を月別に作成し、必要に応じて2~3年程度の見通しを作るとよいでしょう。
1年目は事業の立ち上がりや季節変動などを詳しく確認するため月別で作成し、2年目以降は年単位で見通しを作る方法もあります。
融資や補助金などへの提出を目的とする場合は、指定された期間や様式があれば、それに従って作成します。
その2:収支計画は月別で作るべき?
特に1年目は、収支計画は月別で作成することをおすすめします。
年間の数字だけでは、繁忙期・閑散期による売上の変化や、採用、広告、設備投資などによる支出の増加を把握しにくいためです。
月別で作成しておけば、どの時期に利益が出やすいのか、反対に厳しくなるのかを確認しやすくなります。
2年目以降については、目的に応じて年単位でまとめる方法もあります。
その3:Excelで作っても問題ない?
収支計画書はExcelで作成して問題ありません。
計算式を設定しておけば、売上や費用を変更したときに利益を自動で再計算できるため、計画を見直す場合にも便利です。
ただし、金融機関や補助金の申請先などから指定の様式が提示されている場合は、その様式を使用しましょう。
その4:無料テンプレートを融資に使える?
無料のテンプレートを利用して収支計画を作成し、融資の検討資料として活用することは可能です。
ただし、金融機関へ説明する場合は、売上高や経費について「なぜその数字になるのか」を説明できるようにしておくことが重要です。
また、金融機関が事業計画書や収支計画書の雛形を指定することもあるので、あらかじめ確認しておきましょう。
その5:資金繰り表も作るべき?
収支計画書とあわせて資金繰り表も作成しておくと、より実態に近い事業計画を確認できます。
特に、売上から入金までに時間がかかる事業や、大きな設備投資を予定している場合、借入金の返済がある場合は、利益が出ていても資金不足になる可能性があります。
収支計画書で利益を確認し、資金繰り表で手元資金を確認することで、収益性と資金面の両方から事業計画を検討できます。
まとめ:収支計画書の作成に迷ったら専門家に相談しよう
収支計画書は、将来の売上や費用を予測し、事業でどの程度の利益が見込めるかを確認するための書類です。
作成するときは、次の3点を意識しましょう。
- 売上高は「単価×数量」など、根拠を示せる形で計算する
- 年間の数字を12等分せず、繁忙期や立ち上がりを反映して月別に設定する
- 作成後も実績と比較し、差が生じた原因を確認して修正する
また、利益が出る計画でも手元の資金が不足することはあります。
売上の入金までに時間がかかる事業や、借入金の返済がある場合は、資金繰り表もあわせて作成すると、収益性と資金面の両方から事業を確認できます。
初めて作成する場合は、本記事のExcelテンプレートと記入例を使い、まずは自社の事業計画を数字に落とし込んでみてください。
ただし、収支計画書の数字は、融資審査での評価や設立後の税務にも影響します。
役員報酬をいくらに設定するか、社会保険料の会社負担分をどこまで見込むかといった判断は、会社設立を前提とする場合に特に迷いやすい部分です。
自社だけで数字の根拠を組み立てるのが難しい場合や、創業融資の申込みを予定している場合は、税理士など会社設立に詳しい専門家に相談すると、事業内容に沿った現実的な収支計画を作成できます。
ベンチャーサポートでは、収支計画書や創業計画書などの作成から創業融資の申請、設立後の税務まで一貫してサポートしています。
これまでに融資をサポートした件数は2万件を超え、あらゆる形態の企業に合わせて創業計画書の作成が可能です。
銀行での勤務経験を持つスタッフも多数在籍しているので、融資審査を行う側からの視点と、事業を軌道に乗せるための税理士としての視点の両方から、経営者にとって最適な融資のサポートを行います。
また、融資面接のロールプレイングも事前に行うため、安心して融資に望むことが可能です。
さらにこれらの融資に関するサポートは、顧問契約のサービスにすべて含まれています。
追加の融資手数料は一切いただきません。
まずはお気軽に、無料相談までお電話ください。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい