

最終更新日:2026/10/13
法人化のメリットは本当にある?減るコスト・増えるコストを比較して解説

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profilemori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
- 法人化には多くのメリットがあるが、コスト面では社会保険料の増加や設立費用などのデメリットもある
- 社会的信用の向上や健康保険・厚生年金への加入、有限責任などのメリットもある
- その人ごとの課税所得の額や家族構成などを踏まえたシミュレーションが必要
個人事業主としての事業が大きくなってきて、「そろそろ法人化すべきか?」と考える際に重要なのが、法人化によってどのようなメリットがあるのかという点です。
弊社ことベンチャーサポート税理士法人では、これまで約3万9,000件の会社設立に携わってきました。
その経験からすると、法人化のメリットは大きく分けて「コスト面」「事業面」の2つです。
特にコスト面に関しては、法人化による税金や節税策の変化により、大きなコストカットにつながることもあります。
しかし、そのためには個人事業主と法人にかかる税金の違いや、役員報酬・社会保険料のしくみ、活用できる節税策などを知ったうえで、適切に設定する必要があります。
この記事では、法人化によって減るコスト・増えるコストを整理したうえで、取引や採用なども含め、自分に法人化するメリットがあるかを判断するための考え方を解説します。
法人化の基本的なしくみや手続きの流れから確認したい方は、法人化の基礎知識をまとめた以下の記事もご覧ください。
【要点まとめ】法人化のメリットに関する全体像
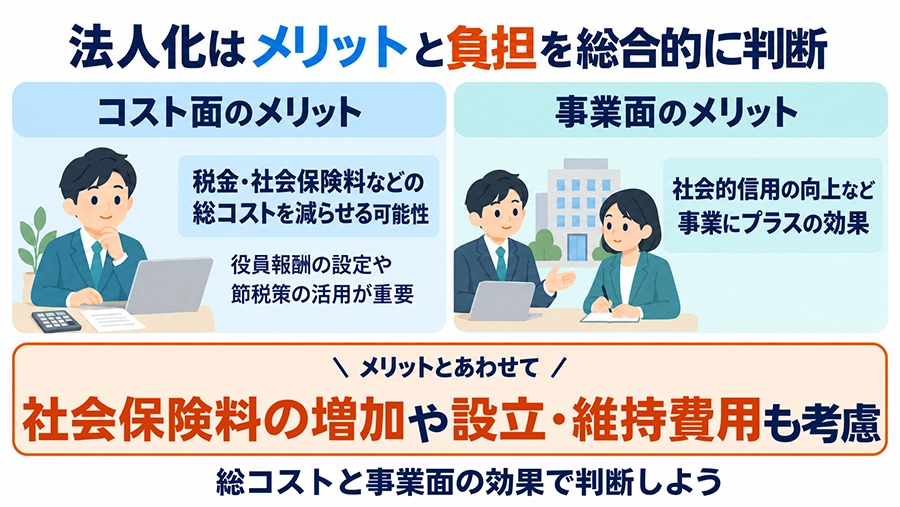
一定以上の課税所得がある場合は、法人化によって税金や社会保険料などを含めた全体のコストを削減できます。
ただし、そのためには適正な役員報酬額の設定や、さまざまな節税策を施す必要があります。
またコスト面だけでなく、社会的信用の向上などのメリットを目的に、法人化を行うケースもあります。
いずれにしても、法人化にはさまざまなメリットとデメリットがあり、それらは相互に関係し合っているため、1つのメリットだけを見て法人化の是非を判断しないようにしましょう。
法人化によって減るコスト・増えるコスト一覧表
法人化すると、税金だけでなく、社会保険料や会社を維持するための費用など、お金の流れ全体が変わります。
まずは、法人化することでコストがどのように変わるのかを確認しましょう。
| 比較項目 | 個人事業主 | 法人化した場合 | 法人化によるコストへの影響 |
|---|---|---|---|
| 税金 | 事業所得に所得税・住民税などがかかる | 法人の所得に法人税等、役員報酬に役員個人の所得税・住民税などがかかる | 課税所得の額や役員報酬の設定によっては、税額を大きく抑えられる(課税所得500万円ほどから検討をおすすめ) |
| 所得計算上の控除 | 青色申告特別控除を適用できる | 役員報酬に給与所得控除を適用できる | 給与所得控除のほうが控除額が大きくなりやすく、所得税負担を抑えやすい |
| 節税策(社宅・旅費日当・退職金など) | 利用しにくい、あるいは利用できない制度がある | 条件を満たせば各種制度を活用できる | 税金を抑えたり、日当を受け取れるなどのメリットがある |
| 消費税 | 要件を満たせば開業後の最大2年間は免税事業者となる | 法人設立後、要件を満たせば新たに最大2年間は免税事業者となる | 消費税の免税期間を延ばせる場合がある |
| 赤字の繰越 | 青色申告では原則3年間 | 青色申告では原則10年間 | 将来の黒字と相殺できる期間が長くなる |
| 社会保険料 | 原則として国民健康保険・国民年金に加入 | 原則として健康保険・厚生年金に加入(会社負担分も発生する)※ | 負担が増えることが多い |
| 起業時の費用 | 原則、起業時に費用は発生しない | 登録免許税などの法定費用が発生する | 設立時に株式会社で約24万円、合同会社で約11万円の費用が発生する |
| 維持費・税務費用 | 特に維持費はなく、税理士への依頼も必須ではない | 赤字でも法人住民税の均等割がかかり、決算申告では税理士への依頼がほぼ必須 | 毎年の固定費が増える |
※個人事業主が加入する国民健康保険には扶養のしくみがありませんが、会社の健康保険では一定の要件を満たす家族を被扶養者にできます。
そのため、扶養する家族がいる場合は、世帯全体の保険料負担では法人化後のほうが有利になることもあります。
このように、法人化には「減る負担」と「増える負担」があります。
法人化の損得を考えるときは、1つの節税策だけを見るのではなく、法人化によって変わる負担をまとめて比較することが重要になります。
法人化が節税につながるしくみ
法人化すると、所得にかかる税金の種類や税率だけでなく、利用できる控除や経費として扱える支出の範囲も変わります。
また、消費税の免税や赤字の繰越についても、個人事業主とは異なる扱いがあります。
ここでは、こうした違いがどのように節税につながるのかを解説します。
その1:税率差と給与所得控除で所得にかかる税負担を抑えやすくなる
個人事業主と法人では、事業で得た利益に対する税金のかかり方が異なります。
個人事業主の場合、売上から必要経費などを差し引いた所得をもとに、事業主本人が所得税を納めます。
所得税は、課税所得が増えるほど高い税率が適用される「累進課税」です。
税率は5%から45%までの7段階に分かれ、事業の利益が増えるほど税率も高くなります。
法人化すると、会社が得た所得には法人税などがかかります。
資本金1億円以下の中小法人では、一定の場合を除き、年800万円以下の所得には15%、800万円を超える部分には23.2%の法人税率が適用されます。
ただし、ここで単純に「法人化したら納める税金が所得税から法人税に切り替わる」と考えてはいけません。
これは非常によくある勘違いなのですが、実際に法人化した場合は法人の利益から、社長自身の給与とも言える「役員報酬」を出します。これは社長個人の収入なので、所得税などが発生します。
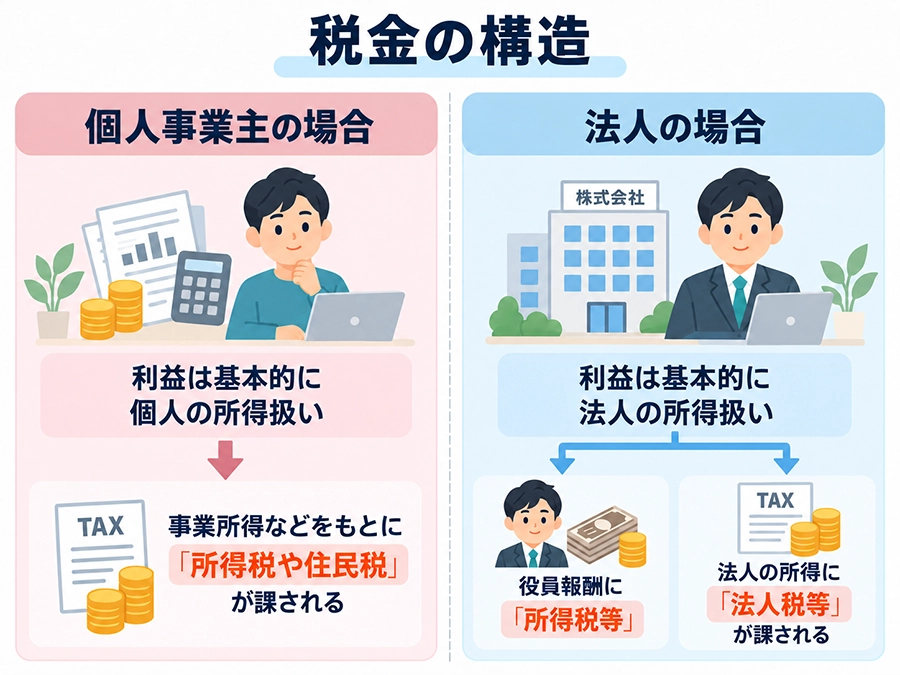
たとえば1,000万円の課税所得があった場合を想定してみましょう。
※以下は、課税所得の分かれ方による税額の違いを示すための簡略化した例です。法人化前後で同じ事業利益を前提に、実際の節税額を計算したものではありません。
もし個人事業主であれば、税率は33%、控除額は153万6,000円のため、所得税額の計算は以下のとおりになります(復興特別所得税や住民税などは除外)
- 計算
- 個人事業主の所得税額
1,000万円 × 33% - 153万6,000円 = 176万4,000円
一方、法人化すると、会社の利益から役員報酬を支払うことで、所得を法人と社長個人に分けられます。
説明をわかりやすくするため、社長個人の課税所得が600万円、法人の課税所得が400万円になったと仮定しましょう。
- 計算
- 社長個人にかかる所得税
600万円 × 20% - 42万7,500円 = 77万2,500円 - 法人にかかる法人税
400万円 × 15% = 60万円
この2つを合計すると137万2,500円となり、個人事業主として課税所得1,000万円がすべて本人に集中している場合と比べて、39万1,500円少なくなります。
代表税理士
森 健太郎
今回は比較をわかりやすくするため、所得税と法人税のみを計算しています。
実際の負担には住民税や法人住民税、社会保険料なども影響します。
このように、一定以上の課税所得がある段階で法人化すると、事業から生じた所得を法人と社長個人に分けることで、全体の税負担を抑えられる場合があります。
さらに実際には、会社から受け取る役員報酬には給与所得控除が適用されます。
個人事業主が利用できる青色申告特別控除とは控除のしくみも変わるため、法人化後はこうした控除も含めて税負担を調整できます。
参考:No.1410 給与所得控除|国税庁
参考:No.2072 青色申告特別控除|国税庁
ただし、役員報酬を増やすと社長個人の所得税だけでなく、社会保険料も増えてしまうため、その点も含めた検討が必要になります。
詳しくは「社会保険の加入先が変わり、会社負担も発生する」にて後述します。
また、役員報酬を会社の税務上の経費にするには、原則として毎月同額を支給するなど、所定の要件を満たす必要があります。
役員報酬の詳しい概要や決め方、注意点などについては、以下の記事で詳しく解説しています。
その2:社宅・旅費日当・退職金など法人ならではの制度を活用できる
法人化すると、会社と社長個人が法律上別の存在になるため、個人事業主では利用できなかった制度を活用できるようになります。
代表的なものが、役員社宅、旅費日当、役員退職金です。
| 制度 | 個人事業主の場合 | 法人化した場合 |
|---|---|---|
| 役員社宅 | 自宅家賃は、仕事で使用している部分を家事按分して必要経費にする | 一定のルールのもと、会社が家賃の一部を負担し、経費にできる |
| 旅費日当 | 出張にかかった交通費や宿泊費などの実費を経費にできるが、日当などの制度はない | 交通費や宿泊費などの実費のほか、出張時に通常必要と認められる範囲の日当を非課税で支給でき、会社の経費にもできる |
| 役員退職金 | 事業主本人への退職金を必要経費にはできない | 適正な金額であれば会社の損金にでき、受け取る個人側では退職所得控除などにより税負担を抑えられる |
たとえば自宅家賃は、個人事業主でも仕事で使っている部分を家事按分して必要経費にできますが、あくまで事業で使用している部分だけです。
一方、法人では一定の要件を満たして役員社宅を利用することで、個人事業主の家事按分よりも会社が家賃を負担できる範囲を広げられる場合があります。
参考:所得税法施行令 第九十六条(家事関連費)|e-Gov法令検索
参考:No.2600 役員に社宅などを貸したとき|国税庁
このように、法人化すると単に税率が変わるだけではなく、会社と個人を分けることで利用できる節税策そのものが増え、税負担や個人で支払う費用を抑えやすくなります。
どの制度を利用できるかは、事業内容や生活状況によって異なります。法人化によって利用できる具体的な節税策は、以下の記事で詳しく解説しています。
その3:消費税や赤字の繰越によって税負担を抑えられる場合がある
法人化によって消費税の免税期間が改めて判定されることも、法人化による税制上のメリットの1つです。
個人事業主として新たに事業を始めた場合、一定の場合を除き消費税の免税事業者となります。
この免税期間は開業した年とその翌年の最大2年間ですが、法人化をした場合、要件を満たせば設立1・2期目に、新たに消費税の免税期間を利用できます。
ただし、資本金が1,000万円以上の場合や、一定の売上要件に該当する場合などは免税になりません。
また、適格請求書発行事業者としてインボイス登録をした場合も、消費税の課税事業者となります。
参考:No.6531 新規開業又は法人の新規設立のとき|国税庁
これらの法人化による消費税の免税の考え方については、以下の記事で詳しく解説しています。
また、事業で赤字が出た場合に将来の黒字と相殺できる「青色申告による赤字の繰越期間」は、個人事業主では原則3年間、法人では原則10年間です。
初期投資が大きい事業や、年度によって利益の変動が大きい事業では特に、赤字を長期間繰り越せることは法人化のメリットになります。
参考:No.2070 青色申告制度|国税庁
参考:No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁
法人化によって増えるコスト
法人化には税負担などを抑えられるメリットがある一方、個人事業主のときにはなかった費用も発生します。
特に確認しておきたいのが、社会保険料の会社負担、法人住民税や税理士費用などの毎年発生する費用、会社設立時の初期費用などです。
法人化したほうが得かを考える際は、前章で説明した負担の減少分だけでなく、これらの増加分もあわせて比較が必要です。
負担の増加や運営上の変化で後悔しないために、以下の記事とあわせてご確認ください。
その1:社会保険の加入先が変わり、会社負担も発生する
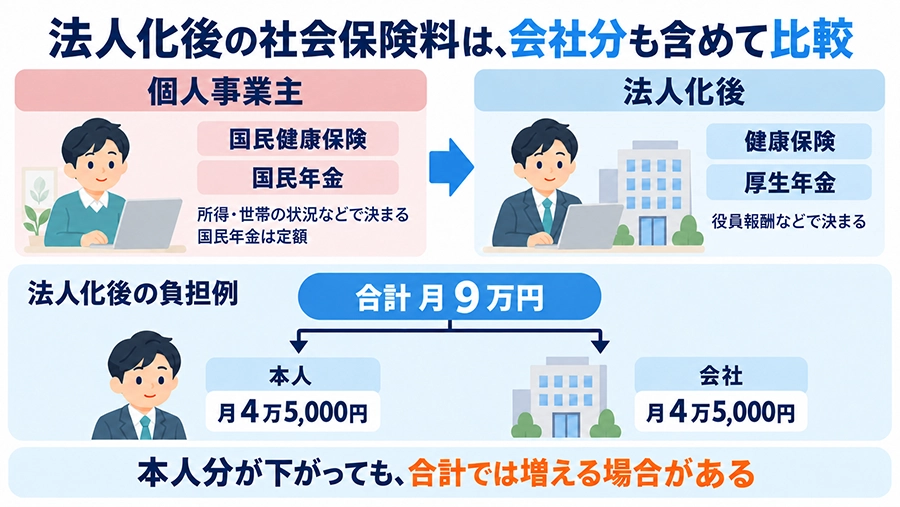
法人化すると、社会保険の加入先が変わり、保険料の計算方法も変わります。
社長1人の会社でも、役員として働き、役員報酬を受け取る場合は、原則として健康保険・厚生年金に加入します。
| 比較項目 | 個人事業主 | 法人化した場合 |
|---|---|---|
| 加入する保険 | 国民健康保険・国民年金 | 健康保険・厚生年金 |
| 保険料の決まり方 | 国民健康保険は前年の所得や世帯の加入人数など。国民年金は定額 | 役員報酬などをもとに決まる |
| 負担の目安 | 国民健康保険料(自治体による)+国民年金(月額1万7,920円、2026年度) | 本人・会社の合計で、報酬のおおむね3割前後 |
※国民健康保険料は自治体や世帯の状況によって異なります。法人化後の目安は協会けんぽへの加入を想定した概算です。
参考:都道府県毎の保険料額表|協会けんぽ
参考:国民年金保険料|国民年金機構
個人事業の利益と同程度の額を役員報酬として受け取る場合、本人と会社の負担を合わせた社会保険料は、多くのケースで法人化前より大きくなります。
なお、健康保険料と厚生年金保険料は、原則として本人と会社が半分ずつ負担します。
合計の保険料が月9万円であれば、本人が約4万5,000円、会社が約4万5,000円を負担するイメージです。
代表税理士
森 健太郎
本人が支払う保険料が下がっても、会社負担分を含めると、法人化前より支出が増える場合があります。
社長1人の会社でも、両方を合計して比較しましょう。
ただし、扶養する家族がいる場合は、世帯全体で見た保険料の負担が変わることがあります。
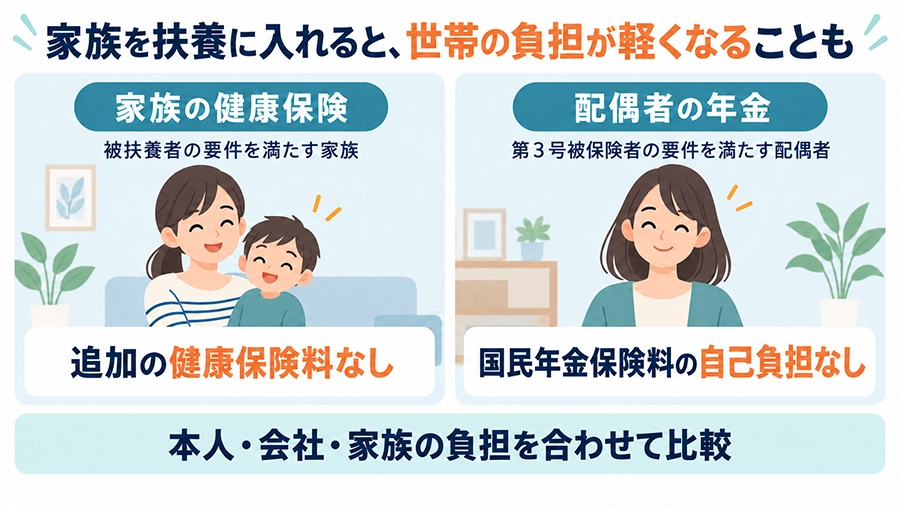
法人化後に加入する健康保険では、一定の要件を満たす家族を被扶養者にでき、被扶養者となった家族について追加の健康保険料はかかりません。
また、厚生年金に加入する人に扶養されている配偶者が一定の要件を満たす場合は、国民年金の第3号被保険者となり、配偶者自身が国民年金保険料を納める必要もありません。
健康保険・厚生年金への加入には、本人や家族への保障が手厚くなるメリットもあります。
社長本人が業務外の病気やけがで働けず、役員報酬を受け取れない場合などには、一定の要件を満たすことで傷病手当金を受け取れます。
また、社長が亡くなった場合には、生計を維持されていた配偶者などが、一定の要件のもとで遺族厚生年金を受け取れます。
そのため、社会保険料を比較するときは、社長本人だけでなく、扶養する家族を含めた世帯全体の負担を見ることが大切です。
社会保険料の計算方法や金額、国民健康保険・国民年金の違いなどについては、以下の記事で解説しています。
その2:会社設立時には初期費用がかかる
個人事業主は、税務署へ開業届を提出して事業を始めることができ、開業届の提出自体に費用はかかりません。
一方、法人化する場合は、定款の作成や法務局への設立登記が必要になり、登録免許税などの費用が発生します。
一般的な会社設立費用の目安として、株式会社は約24万円、合同会社は約11万円ほどが必要です。
これらの費用は「法定費用」と呼ばれます。
また、司法書士などへ設立手続きを依頼する場合は、別途専門家への報酬が必要です。
法人化後の年間負担が下がる見込みであっても、設立時にまとまった資金が必要になることは事前に確認しておきましょう。
設立時に必要な費用と、法人化後に毎年かかる維持費の詳細については、以下の記事で確認できます。
その3:法人住民税の均等割や税理士費用などの固定費が増える
法人化すると、会社に利益が出ていなくても発生する費用があります。
代表的なのが、法人住民税の「均等割」です。
これはたとえ会社が赤字であっても、原則として毎年発生する税金です。
資本金等の額が1,000万円以下で従業者数が50人以下の法人では、一般的に年間7万円程度の均等割が発生します。
また、法人になると、法人税などの決算申告、役員報酬の処理、源泉所得税、年末調整など、個人事業主のときより会計・税務の業務が増えます。
個人事業主の場合、会計ソフトなどを活用すれば、自分で日々の記帳から確定申告までを行うことも可能でしょう。
しかし法人の場合、決算や税務申告に関しては、会計知識とは異なる高度な税法の知識が必要になるため、税理士への依頼はほぼ必須です。
この際の決算申告料や、顧問契約を結ぶ場合はその顧問料なども、継続的に発生する費用になります。
会社設立やその後の顧問を税理士に依頼する場合の費用の目安や、具体的にしてくれることなどについては、以下の記事で詳しく解説しています。
このほか、給与計算や社会保険の手続きなどを専門家へ依頼する場合の費用や、会社の登記事項を変更した場合の登記費用なども発生します。
法人化にはコスト面以外のメリットもある
ここまで、法人化によって減らせる税金やコストと、新たに増える負担を見てきました。
ただし、法人化するかどうかを金額の損得だけで決める必要はありません。
実際には、法人でなければ契約できない取引先がある、従業員を増やしたい、事業を将来も残したいなど、事業を今後どうしていきたいかによって法人化の価値は変わります。
税金や社会保険料だけを比較すると個人事業主のままのほうが有利でも、事業上の目的を実現するために法人化を選ぶケースもあります。
ここでは、金額だけでは測りにくい法人化のメリットを確認していきましょう。
その1:取引や資金調達の選択肢が広がる
法人化すると、社会的な信用の向上により取引できる相手や資金調達の選択肢を広げられるというメリットがあります。
法人は設立時に登記を行い、会社名や本店所在地、役員などの情報が公示されます。
こうした会社の情報を外部から確認できることなどから、一般的に個人事業主よりも法人のほうが、取引先や金融機関から信用を得やすいとされています。
実際に、企業によっては取引相手を法人に限定しており、個人事業主のままでは受注できない仕事もあります。
特に大手企業などとの取引を始める際に、法人格を契約条件として求められるケースがあります。
代表税理士
森 健太郎
ベンチャーサポートでも、節税を目的として法人化する人ばかりではありません。
個人事業主として仕事を続けるなかで、取引先から「今後も取引するなら法人化してほしい」と求められたことをきっかけに、会社を設立するケースも数多くあります。
また、資金調達の方法も法人化によって広がります。
個人事業主でも金融機関から融資を受けることはできますが、法人化すると会社として決算実績を積み上げられ、金融機関からの信用評価につながりやすくなります。
また、法人を対象とした融資制度なども利用できるようになるため、事業拡大に必要な資金を調達する際の選択肢が増えます。
さらに、株式会社であれば、新しく株式を発行して外部の投資家から出資を受けることもできます。
融資とは異なり、出資された資金には原則として返済義務がないため、事業を大きく成長させるための資金調達手段として利用できます。
フリーランスとして活動している方は、法人化の判断基準や契約・経理などの実務上の変化もあわせて確認すると、移行後の働き方をイメージしやすくなります。
以下の記事もあわせてご確認ください。
その2:採用や従業員の保障面でメリットがある
法人は原則として健康保険・厚生年金の適用事業所となるため、加入要件を満たす従業員は健康保険や厚生年金に加入します。
会社側には社会保険料の負担が生じますが、従業員から見ると、健康保険による給付や厚生年金などの保障を受けられるため、大きなメリットになります。
特に個人事業主として1人で事業を行っていた段階から、今後従業員を増やして組織化していくのであれば、法人化によって従業員が安心して働ける環境を整えることは非常に重要です。
その3:事業上のリスクと個人資産を切り分けやすくなる
個人事業主の場合、事業で借入れや仕入代金などの債務を負った場合は、事業主本人がその支払い義務を負います。
事業用の資産だけで返済できなければ、個人の預貯金などから支払う必要があります。
一方、株式会社の株主や合同会社の社員は、原則として出資した金額の範囲までしか責任を負いません。
仮に会社が債務を負って倒産した場合でも、その債務を社長本人の預貯金などから弁済する必要は、原則としてありません(経営者保証がついていた場合などを除く)。
このしくみを、「有限責任」と呼びます。
取引金額や借入額が大きくなるほど、万が一事業がうまくいかなかった場合の影響も大きくなります。
事業規模の拡大に合わせて、個人と事業のリスクを分けたい場合には、法人化する意味が大きくなります。
有限責任の具体的なしくみについては、以下の記事で詳しく解説しています。
その4:代表者が変わっても事業を継続しやすい
個人事業では、事業主が亡くなったり後継者へ事業を引き継いだりする際には、資産や契約などを個別に引き継ぐ必要があります。
一方、法人では会社そのものが契約や資産を持ちます。
代表者が交代しても会社自体はなくならないため、会社を存続させたまま経営者を交代し、事業を続けることができます。
そのため、自分一代で事業を終えるのではなく、家族や従業員などへ将来事業を引き継ぎたい場合は、法人化によって事業承継の選択肢を広げられます。
自分に法人化のメリットがあるかを見極めるポイント
法人化には、税金やコストに関係して複数のメリットとデメリットがあります。
さらに取引や採用・事業承継・事務負担などさまざまな面が変化するため、法人化すべきかの判断に迷う方は少なくありません。
法人化を迷ったときは、次の視点から考えてみましょう。
その1:節税額と増える費用を同じ条件で比較する
まず確認したいのが、法人化によって減る税金と、新たに増える費用のどちらが大きいかです。
法人化による節税効果を計算するときは、所得税や法人税だけを見るのではなく、個人事業主を続けた場合と法人化した場合で、できるだけ条件をそろえて比較します。
主に確認したいのは、次のような費用です。
| 比較するもの | 主な確認内容 |
|---|---|
| 税金 | 個人事業主として負担する税金と、法人・役員個人が負担する税金の額 |
| 各種控除・節税策 | 青色申告特別控除、給与所得控除、社宅、旅費日当など、実際に利用できる制度 |
| 社会保険料 | 個人事業主の場合と、法人化後の役員本人・会社負担分を含めた負担。扶養に入れられる家族がいる場合は、その影響も確認すること |
| 法人の設立費用・維持費 | 法人化にかかる法定費用と、均等割や税理士費用などの毎年発生する費用 |
役員報酬や社宅を活用して税金を抑えられても、社会保険料や法人の維持費がそれ以上に増えれば、コスト面だけでは法人化するメリットは小さくなります。
また、実際の現場では「家族を役員として報酬を渡すことで所得を分散させる」「社用車を法人名義にする」など、ここでは書ききれないさまざまな節税策がありますが、それらすべてを把握し、活用できるかを判断するのは、個人では困難です。
代表税理士
森 健太郎
ベンチャーサポート税理士法人では、これらの要素を考慮したうえで、個人事業主の方の課税所得が500万円前後になった辺りが、法人化を検討すべきラインとしています。
ただし、これはあくまで目安であり、実際の効果は個別の条件によって異なります。
年収と課税所得の違いや、法人化を検討する所得の目安の詳細は、以下の記事で詳しく解説しています。
十分な知識がないままの法人化は、利用できるはずの節税を取りこぼしたり、設定ミスによって逆にコストが余計にかかってしまうというリスクがあります。
また、無理に節税を意識しすぎたために、不要なものを経費で購入したり、税務調査で高額な追徴課税を課せられるといったケースもあります。
コスト削減のために法人化をする場合は、ぜひ一度、会社設立の実績が豊富な税理士などにご相談ください。
その2:取引・採用・承継で実現したいことを確認する
たとえ課税所得がまだ少なく、法人化しても税金や社会保険料などを含めたコスト削減につながらない場合でも、コスト面以外のメリットを目的として法人化するケースは少なくありません。
具体的には、「法人化によって受注できる仕事があるか」「採用したい人材に必要な待遇を整えられるか」「将来、誰に事業を引き継ぎたいか」を確認しましょう。
実現したいことが明確であれば、それを目的に法人化するのも1つの選択肢です。
ただし、取引や採用などを目的として法人化する場合でも、社会保険料や法人住民税、税理士費用など、新たに発生するコストを無視することはできません。
事業を継続していくためにも、法人化後に年間の負担がどの程度増減するのかは、事前にシミュレーションしておく必要があります。
コスト面でも事業上の目的でも法人化するメリットがまだ小さいのであれば、無理に法人化する必要はありません。
個人事業を続け、利益の増加や取引先・従業員の変化など、法人化する理由が明確になった段階で改めて検討する方法もあります。
所得や売上、事業の状況を踏まえて判断する方法については、以下の記事で詳しく解説しています。
マイクロ法人で社会保険料を抑えられる場合もある
法人化と社会保険料について調べていると、「マイクロ法人を作ると社会保険料を抑えられる」という情報を目にすることがあります。
マイクロ法人とは、一般に1人または少人数で運営する小規模な法人を指します。
法律上「マイクロ法人」という特別な会社形態があるわけではなく、株式会社や合同会社として設立する通常の法人です。
社会保険料との関係でよく紹介されるのが、個人事業を続けながら別にマイクロ法人を設立し、その法人から低額の役員報酬を受け取る方法です。
個人事業主として国民健康保険に加入している場合、国民健康保険料は前年の所得などをもとに計算されるため、事業所得が増えると保険料も高くなる傾向があります。
一方、法人から役員報酬を受け取り、健康保険・厚生年金に加入した場合、社会保険料は法人から受け取る報酬をもとに決まる「標準報酬月額」などを基準に計算します。
そのため、個人事業で一定の所得を得ながら、法人から受け取る役員報酬を適切な金額に設定することで、国民健康保険・国民年金に加入し続ける場合より、社会保険料を抑えられるケースがあります。
ただし、社会保険料を下げるためだけに形式上法人を作ればよいわけではありません。
2026年には、法人役員として健康保険・厚生年金に加入できるかについて、法人での業務や報酬の実態をもとに判断することが改めて明確化されています。
法人に使用されている実態がなければ、被保険者資格が認められない場合があります。
参考:法人の役員である個人事業主等に係る被保険者資格の取扱いについて〔厚生年金保険法〕|厚生労働省
また、マイクロ法人にも会社設立費用や法人住民税、決算・申告などの維持コストがかかります。
社会保険料だけを見て得かどうかを判断せず、法人を設立・維持する費用や税金まで含めて比較することが重要です。
マイクロ法人のしくみや節税メリット、個人事業と併用する際の注意点については、以下の記事で詳しく解説しています。
この記事のまとめ:法人化のメリットはコストと事業上の目的をあわせて判断しよう
法人化のメリットは、大きく「コスト面」と「事業面」に分けられます。
法人化すると、所得税と法人税の税率差や給与所得控除を活用できるほか、社宅・旅費日当・退職金など、個人事業主にはない制度を利用できるようになります。
一方で、社会保険料の会社負担や法人住民税、税理士費用など、法人化によって新たに増えるコストもあります。
法人化する方の課税所得や家族構成、利用できる節税策などによっても、法人化の効果は異なります。
ベンチャーサポート税理士法人では、課税所得500万円前後を法人化を検討するラインとしていますが、より正確なシミュレーションを行いたい場合は、会社設立経験の豊富な税理士にご相談ください。
また、コスト削減以外の新しい仕事の受注や従業員の保障などを目的として法人化する場合でも、それによって税金や社会保険料がどう変化するかについては、事前に把握しておくべきです。
ベンチャーサポート税理士法人では、法人化の検討段階からご相談いただける無料相談を実施しています。
創業以来20年以上、3万9,000社以上の会社設立をサポートしてきた経験と実績から、起業を成功させるノウハウをお伝えします。
また、「士業はサービス業」という共通理念のもと、起業家の方々の悩みや不安に即レス、即対応できる体制も整えています。
初めて会社設立を行う方や、事業の将来を見据えた設立を行いたい方は、ぜひお気軽にご相談ください。
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい