

最終更新日:2026/5/19
法人化とは?個人事業主から何が変わる?メリットや判断の目安を税理士が解説

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profilemori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
- 法人化とは「事業の主体が個人から法人に変わる」手続き
- 納付する税金の種類や税率、加入する保険、社会的信用などさまざまなものが変化する
- しっかりと節税する前提で、およそ「課税所得500万円」から法人化によるコスト削減の効果が出てきやすくなる
- 消費税の免税や、社会的信用の向上を狙って法人化するケースもある
- 法人化する際には会社の設立手続きと、事業を引き継ぐための作業が発生する
個別の判断が必要になるので、迷ったときは税理士に相談してみてください。
個人事業主から法人化すると、税金のかかり方や社会保険、お金の受け取り方、利用できる節税策、維持コスト、社会的信用など、事業を取り巻くさまざまな条件が変わります。
個人事業主の方が法人化する理由の多くは、「法人にしたほうが税金が安くなる」か、「取引先などから法人格を求められた」かのどちらかです。
ベンチャーサポートでは、課税所得500万円前後を法人化した場合との比較を始める1つの目安としています。
ただし、実際の有利・不利は事業内容や家族構成、社会保険料、今後の事業計画などによって異なります。
この記事では、法人化すると個人事業主から何が変わるのかを整理したうえで、法人化を検討する所得の目安やタイミング、実際に法人化する際の注意点などを、税理士がわかりやすく解説します。
法人化(法人成り)とは
法人化とは、個人事業主が株式会社や合同会社などを設立し、それまで個人で営んでいた事業を法人へ移すことで、法人成りとも呼ばれます。
「会社設立」が新しく会社を作ることを指すのに対し、「法人化・法人成り」には、すでに営んでいる個人事業を会社へ引き継ぐという意味があります。
一般的に会社と聞くと、社長のほかに複数の従業員がいるイメージがありますが、実際には自分1人だけでも法人を設立できます。
こうした社長1人だけの会社は、一般的に「1人会社」と呼ばれます。
ただし、1人会社であっても法人であることに変わりはありません。
会社設立の登記や税務申告など、法人として必要な手続きや管理は行う必要があります。
法人化すると、個人と法人は法律上別の事業主体になる
法人化でまず理解しておきたいのは、会社を設立すると、事業主本人と会社は法律上別の存在になることです。
たとえば、個人事業主のAさんが「A株式会社」を設立したとします。
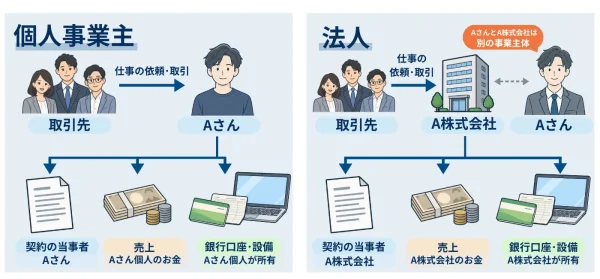
個人事業主のときは、取引先から受け取った売上はAさん自身の事業収入です。
事業で使う銀行口座や設備なども、基本的にはAさん個人が所有します。
一方、法人化したあとの取引先との契約は、原則としてAさん個人ではなくA株式会社が当事者になります。
仕事もA株式会社として行い、受け取った売上は、Aさん個人のお金ではなくA株式会社のお金です。
このように、法人化は「事業を行う主体そのものを個人から法人へ変える」手続きと考えると理解しやすいでしょう。
これによって、発生する税金や経費、加入する保険などが、個人事業主の頃から変化することになります。
個人事業主から法人化すると何が変わる?主な違いを比較
個人事業主から法人化すると、税金だけでなく、お金の受け取り方、社会保険、経費、費用、取引先との関係など、事業のさまざまな部分が変わります。
まずは主な違いを一覧で確認してみましょう。
| 比較ポイント | 個人事業主 | 法人 |
|---|---|---|
| お金の受け取り方 | 事業の利益はそのまま事業主本人の所得になる | 会社の利益から、役員報酬などの形で受け取る |
| 税金 | 事業主本人へ所得税・住民税などがかかる | 法人の所得には法人税など、役員報酬には役員個人の所得税・住民税などがかかる |
| 経費・節税 | 事業に必要な支出を必要経費にする | 役員報酬、社宅、退職金など、使える選択肢が増える |
| 社会保険 | 原則として国民健康保険・国民年金 | 原則として健康保険・厚生年金 |
| 費用・事務 | 開業手続きの負担は比較的小さい | 設立費用がかかり、設立後の手続きも増える |
| 信用・事業展開 | 個人では請けられない仕事もある | 社会的信用が増し、事業展開がしやすい |
| 事業上の責任 | 事業上の債務は事業主本人が負う | 株式・合同会社は原則として有限責任となる |
| 事業の継続 | 事業者自身が辞めた場合、事業もストップする | 代表者が変わっても法人自体は存続する |
この表のとおり、法人化には明確にメリットとデメリットが存在します。
たとえば節税方法の選択肢が増える一方で、社会保険料や会社の維持費といった新たな負担も生まれます。
具体的な法人化のメリット・デメリットについては、以下の記事にまとめています。
法人化するかどうかは、これらのメリット・デメリットをふまえ、それぞれの変化が自分の事業にどのような影響を与えるかを総合的に確認することが重要です。
お金の受け取り方|事業の利益ではなく役員報酬などで受け取る
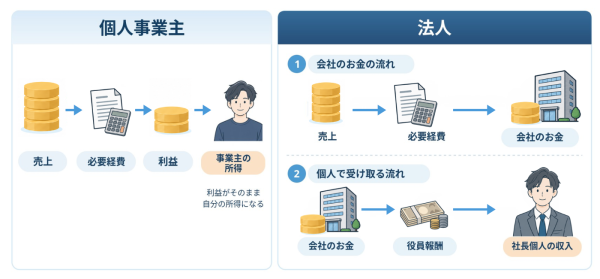
法人化すると、会社が稼いだお金と社長個人のお金を分けて管理する必要があります。
個人事業主の場合、売上から必要経費を差し引いた利益は、そのまま事業主本人の所得です。
一方、法人化したあとに会社が得た利益は会社のものです。
社長であっても勝手に生活費などには使用できず、一般的には会社から「役員報酬」という形で受け取らなくてはいけません。
代表税理士
森 健太郎
この役員報酬は「会社の経費にするためには、原則として事業年度を通じて毎月同額でなければならない」という制約(定期同額給与)があります。
個人事業主であれば月ごとに収入の波がありますが、法人化すると「その月の利益が大きくても小さくても、個人として受け取れる報酬は基本的に一定」になるわけですね。
役員報酬の額は所得税や社会保険料などに直結するため、いくらにするべきかは年度ごとの事業計画をふまえて決めなくてはいけません。
具体的な役員報酬の決め方などについては、以下の記事をご確認ください。
税金|個人の所得税中心から法人と役員個人それぞれに税金がかかる
法人化によってお金の受け取り方が変わると、税金を計算する相手も「法人」と「役員個人」に分かれます。
個人事業主の場合は、事業で得た所得などをもとに、事業主本人が所得税や住民税を負担します。
一方、法人化したあとは、会社が得た所得に対して法人税、法人住民税、法人事業税などがかかります。
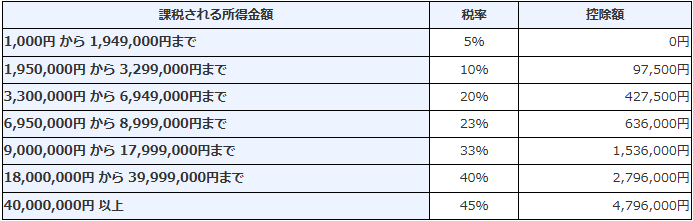
所得税は、課税所得が増えるほど高い税率が適用される「累進課税」というしくみになっています。
税率は5%から45%までの7段階に分かれており、課税所得が増えるほど負担が重くなります。
No.2260 所得税の税率|国税庁
一方、法人の所得に課される「法人税」は、税率が大きく2段階に分かれています。
資本金1億円以下の中小法人の場合、課税所得800万円以下の部分には15%、800万円を超える部分には23.2%の税率が適用されます。
No.5759 法人税の税率|国税庁
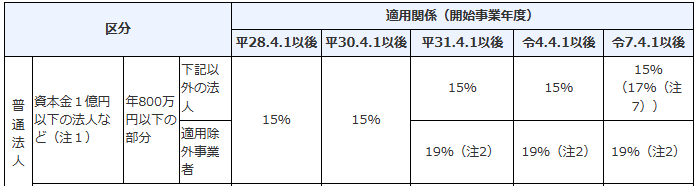
このように、所得税は稼げば稼ぐほど税率が上がるのに対し、法人税の税率は一定の水準で頭打ちになります。
そのため、課税所得が一定の水準を超えると、法人として納税した方が税負担を抑えられる可能性が出てきます。
ただし、ここでよくある勘違いが「法人化すると納める税金はすべて、所得税から法人税へ切り替わる」というものです。
確かに法人には法人税等が課せられますが、その法人から社長が役員報酬を受け取れば、それは社長個人の収入となり、社長個人が所得税や住民税を納めなくてはいけません。

そのため、法人化をした際には「役員報酬によって法人に残すお金と社長が受け取るお金を分配し、それぞれにかかる税金を抑える」という設定が重要になります。
このしくみは一見ややこしいですが、後述する「法人化は所得いくらが目安?」を考える際の前提になるため、ぜひ理解しておいてください。
経費・節税|法人では活用できる制度や選択肢が広がる
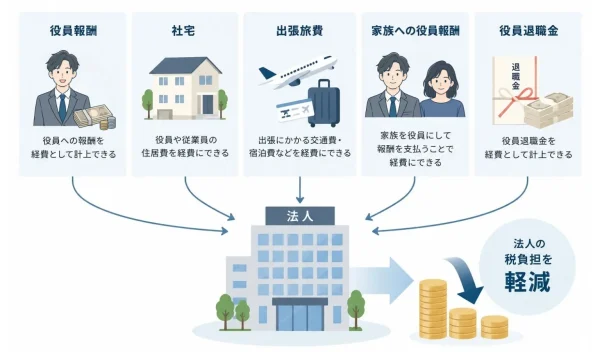
法人化すると、お金の受け取り方や会社の制度を工夫できるようになり、節税の選択肢も広がります。
法人化によって使えるようになる、代表的な節税は次のとおりです。
| 方法 | 概要 |
|---|---|
| 役員報酬 | 要件を満たせば、会社が支払った役員報酬を損金にできる |
| 社宅 | 会社が住宅を借り、一定のルールに沿って役員へ貸す |
| 出張旅費・日当 | 旅費規程などを整備し、業務上の出張に必要な旅費や日当を支給する |
| 家族への役員報酬 | 実際に会社の業務を行う家族を役員にし、報酬を支給する |
| 役員退職金 | 将来の退職時に、会社から役員へ退職金を支給する |
これらはすべて、うまく活用することで大きな節税効果を得られる手法です。
たとえば役員報酬は、一定の要件を満たせば会社の税金を計算する際の経費(損金)にできます。
一方、受け取る役員個人の税金を計算するときには、給与収入から一定額を差し引く「給与所得控除」が適用されます。
このように、法人化すると会社側だけでなく、個人側の所得の計算方法も変わります。
それぞれの具体的な内容については、以下の記事をご確認ください。
社会保険|健康保険・厚生年金への加入が必要になる
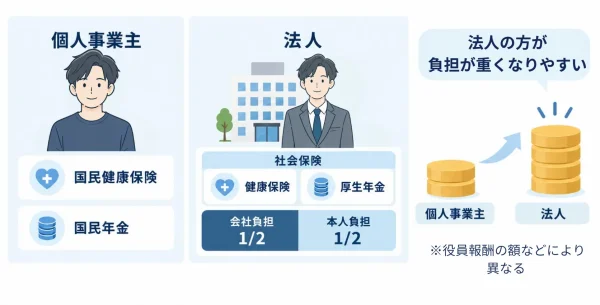
法人化すると、税金と並んで大きく変わるのが社会保険です。
個人事業主は、原則として国民健康保険と国民年金に加入します。
一方、社長1人だけの会社でも、社長が役員として常時会社で働き、役員報酬を受け取る場合は、原則として健康保険と厚生年金に加入します。
健康保険料と厚生年金保険料は、会社と加入者本人がそれぞれ半分ずつ負担(労使折半)します。
そのため、法人化前後の負担を比べるときは、本人負担分だけでなく会社負担分も含めて社会保険料を見る必要があります。
代表税理士
森 健太郎
サラリーマンの方が法人化した際に、想像以上に社会保険の負担が大きかったという声をよく聞きます。
それまでは勤め先の会社が半分を負担していたものの、起業することにより実質的に2倍の負担を背負うことになるためです。
社会保険料は役員報酬額などによって変化しますが、一般的には国民健康保険と国民年金よりも負担が重くなりがちです。
ただし、会社の健康保険は、収入などの要件を満たす家族を被扶養者にできます。
国民健康保険にはこうした扶養のしくみがないため、家族構成によっても法人化前後の負担は変わります。
費用・事務|会社設立費用や維持コスト、手続きが増える
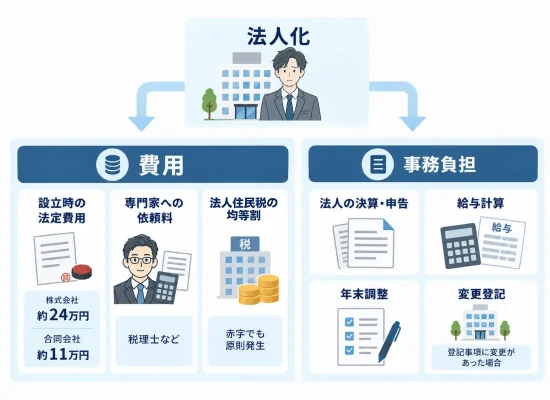
法人化すると、会社を設立するときだけでなく、設立後も個人事業主にはなかった費用や事務負担が発生します。
会社を設立するときには、設立登記の登録免許税などの法定費用がかかります。
目安として、株式会社の場合は約24万円、合同会社は11万円ほどが必要になります。
設立後も、法人の決算や給与計算、年末調整や登記事項に変更があった場合の変更登記など、個人事業主のときよりも業務が増えます。
決算・申告や給与計算を専門家へ依頼する場合は、その費用も必要です。
すでに個人事業で税理士へ依頼している場合も、法人化後の業務内容と報酬を確認しておきましょう。
また法人には、利益が出ていなくても原則として発生する、法人住民税の均等割という負担もあります。
法人化の損得を考える際は、最初にかかる設立費用と、こうした毎年発生する維持費を分けて確認することが大切です。
税金が減る見込みだけでなく、増える費用を支払った後にどれだけお金が残るかを比較しましょう。
法人化によって発生する設立費や年間維持費については、以下の記事で詳しく解説しています。
信用・事業展開|取引・融資・採用で法人が有利になる場面がある
法人化する理由は、節税だけではありません。
事業を広げるうえで法人格が必要になることもあります。
大手企業など、取引先によっては法人との契約を条件としており、個人事業主では受注できないことがあります。
金融機関から融資を受ける際にも、個人事業主ではもうしこめないこともあります。
採用に関しても、個人事業主より法人の方が、求職者が安心して勤めやすいイメージがあるため、より良い人材が集まりやすくなります。
責任・事業の継続性|出資者の責任や事業承継のしくみが変わる
個人事業主は、事業で負った債務を事業主本人が負担します。
事業用の資産だけで支払えなければ、事業主本人の財産から返済する必要があります。
一方、株式会社の株主や合同会社の社員は、原則として出資した金額を超えて会社の債務を負担しません。
このしくみは「有限責任」と呼ばれ、法人の大きなメリットの1つです。
ただし、会社の借入れを社長個人が保証している場合、その保証に基づく責任は別に生じます。
詳しくは以下の記事をご確認ください。
また、法人は代表者とは別の存在なので、代表者が交代しても法人自体は存続できます。
個人事業では事業主本人と事業が強く結びついているのに対し、法人では会社を存続させたまま経営者を交代できるため、将来の事業承継を考える際にも選択肢が広がります。
法人化は所得いくらが目安?【税金・社会保険・資金計画から判断】
法人化を考え始めると「所得がいくらになったら法人化したほうがよいのか」という点が気になるかと思われます。
ベンチャーサポートでは課税所得500万円前後を、法人化を具体的に検討すべき1つの目安としています。
ここでは、前章で説明した税金・社会保険・役員報酬などを、法人化の判断材料としてどのように使うのかを整理します。
「収入」「所得」「課税所得」はそれぞれ意味が違う
法人化の目安を考える前に、まずは「収入」「所得」「課税所得」の違いを整理しておきましょう。
これらは混同して用いられることも多いですが、実際はまるで違うものです。

収入とは、商品やサービスを提供して得た収入の合計です。
その収入から、必要経費を差し引いた金額が所得になります。
たとえば400万円の商品を仕入れ、それを1,000万円で売った場合、手元には1,000万円の「収入(売上)」が残ります。
しかしそれは400万円の「経費」を払ったことで得たものであり、実質的な儲けは600万円です。
この600万円が「所得」になります。
さらにこの所得から、所得控除などさまざまな控除を差し引いた金額が「課税所得」です。
この課税所得に税率をかけることで、納める税金が決まります。
よく「年収◯万円から法人化」「所得◯万円が法人化の目安」と言われることもありますが、こうした情報を見るときは、その金額が売上・所得・課税所得のどれを指しているのかを確認することが重要です。
課税所得500万円前後が法人化を検討し始める1つの目安
ベンチャーサポートでは、個人事業主の課税所得が500万円前後になったら、法人化の検討をおすすめしています。
これは、これまでの会社設立支援の経験から、役員報酬の設定や利用できる節税策によって、法人化後の負担を抑えられるケースが見られる水準を示したものです。
ただし、今年だけ一時的に利益が増えた場合と、今後も同程度の利益が続く場合では判断が変わります。
法人化後は、利益が減った年にも会社の維持費などが発生するためです。
課税所得500万円は、法人化を決断する基準ではなく、今後の利益の見通しも踏まえて比較を始める目安と考えてください。
法人化する具体的な時期やケース別の判断については、以下の記事で詳しく解説しています。
また、以下の記事では課税所得500万円・800万円の時点での、個人事業主と法人それぞれの税金・社会保険料の負担シミュレーションを行っていますので、あわせてご確認ください。
社会保険料や法人ならではの節税策まで含めて比較する
法人化の損得は、税金だけでは決まりません。
次の費用を、個人事業を続ける場合と法人化する場合で比較する必要があります。
| 比較するもの | 確認する内容 |
|---|---|
| 税金 | 個人事業を続けた場合の税額と、法人・役員個人にかかる税額の合計 |
| 社会保険料 | 法人化前の負担と、法人化後の本人負担分・会社負担分の合計 |
| 維持費 | 決算・申告や給与計算などを依頼する費用、会社を維持するための費用 |
| 設立時の費用 | 登記などの初期費用を負担しても、資金繰りに無理がないか |
法人化によって税金が減っても、社会保険料や維持費が増えれば、手元に残るお金が減ることもあります。
利用できる制度と増える費用を両方確認し、年間の総負担で比べましょう。
法人化後に想定外の負担が生じるケースや、事前に確認しておきたい対策は、以下の記事にまとめています。
所得以外で法人化を検討したいタイミング
法人化を検討するきっかけは、所得が増えたときだけではありません。
消費税の課税関係が変わる時期や、取引先から法人格を求められたとき、融資・採用などを通じて事業を拡大するときも、法人化を具体的に検討するタイミングです。
その1:課税売上高1,000万円が見えてきたとき
個人事業の課税売上高が1,000万円を超えるようになったら、消費税の納税義務と法人化のタイミングをあわせて確認しておきましょう。
消費税は、原則として基準期間の課税売上高が1,000万円を超えると納税義務が生じます。
基準期間とは、個人事業主の場合は「前々年」、法人の場合は「前々事業年度」を指します。
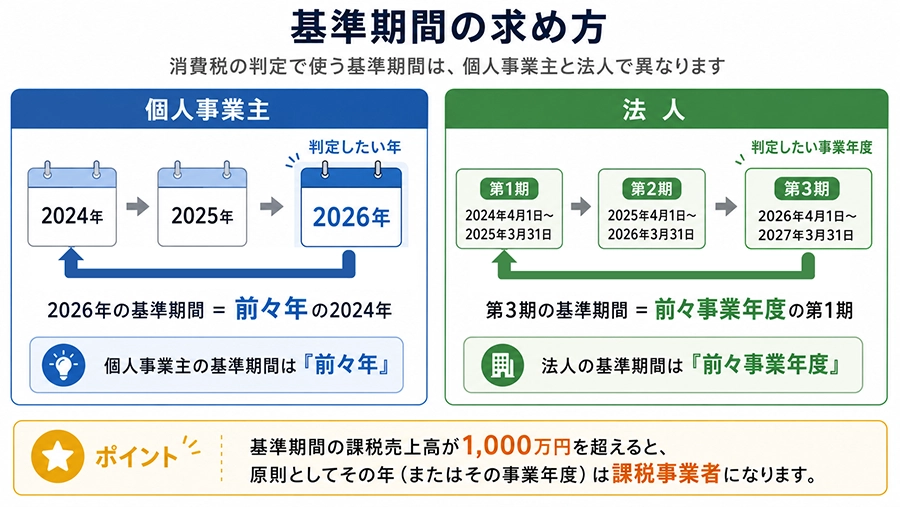
個人事業主から新たに法人を設立した場合、個人事業主時代の課税売上高は、その法人の基準期間の課税売上高には含まれません。
そのため、個人事業主として課税売上高が1,000万円を超えたタイミングで法人成りをすることにより、消費税の免税期間を最長2年間延ばせます。
代表税理士
森 健太郎
ただし、新設法人であれば必ず消費税が免税になるわけではありません。
基準期間がない事業年度の開始時点で資本金が1,000万円以上、特定期間の課税売上高などが1,000万円を超える、適格請求書発行事業者として登録する、こうした場合は消費税の納税義務が生じます。
法人化による消費税免税の詳しい条件や、インボイス制度などについては、以下の記事で詳しく解説しています。
その2:取引先から法人格を求められたとき
取引先から「法人でなければ契約できない」と求められた場合は、所得の金額にかかわらず法人化を検討するタイミングです。
企業によっては、取引先の条件を法人に限定していることがあります。
この場合、税金だけを基準に法人化を判断すると、受注できる仕事そのものを逃してしまいます。
特に大手企業や官公庁などとの取引を始めたい場合は、法人という枠が重要となる傾向があります。
その3:融資・採用・事業拡大を本格化するとき
先述したとおり、法人化することによって社会的信用が向上し、新たな採用や事業拡大をしやすくなります。
以下のような計画があるときには、法人化を検討してみましょう。
- 店舗や設備のためにまとまった資金を調達する
- 従業員を増やして組織化する
- 新規事業や拠点を立ち上げる
- 将来的に外部から出資を受ける
代表税理士
森 健太郎
弊社の実感としても、こうした「取引先との関係」や「事業が思ったより大きくなったから」という理由で、法人化をご相談いただくケースはかなり多いです。
こうした場合は急いで設立しないといけないこともあるので、ぜひ会社設立の経験が豊富な税理士などにご相談ください。
個人事業主から法人化する手続きと事業の引継ぎ
実際に法人化を行う際には、定款の作成や法務局での登記申請など、さまざまな手続きが必要になります。
全体の流れは次のとおりです。
法人化の流れ
- STEP1会社形態、会社名、本店所在地、事業内容、資本金、役員、決算月などを決める
- STEP2会社の基本ルールを定款にまとめ、出資金を払い込む。株式会社では定款の認証も受ける
- STEP3必要書類をそろえ、法務局へ会社の設立登記を申請する
- STEP4税務署・自治体への法人設立の届出、青色申告の承認申請、社会保険などの必要な手続きを行う
- STEP5契約・資産・許認可などの切替えを行い、個人事業を終了する場合は廃業手続きも進める
契約や許認可の確認は、会社ができてから始めるのではなく、設立準備と並行して進めましょう。
会社設立の具体的な流れや必要書類については、以下のページで詳しく解説しています。
個人事業で使っていた資産や契約、借入金、許認可などは、会社を設立しただけでは自動的に法人へ移りません。
設立準備と並行して、次の点を確認しましょう。
| 確認するもの | 主な確認事項 |
|---|---|
| 取引先・事務所・リースなどの契約 | 法人への名義変更や新規契約が必要か |
| 売掛金・借入金 | 個人で回収・返済するか、法人へ引き継ぐか。引継ぎに必要な取引先・金融機関との調整 |
| 設備・車両・在庫など | 法人へ売却・出資するか、個人名義のまま貸すか。移す際に生じる税負担 |
| 許認可 | 再取得・変更・承継の手続きと、必要な期間 |
| 個人事業側の手続き | 個人事業を終了する場合の廃業手続きと、法人化した年の個人の確定申告 |
契約や許認可の切替えに時間がかかると、法人として仕事を始める時期に影響します。
法人名義で事業を始める日から逆算して、関係先への確認を進めることが大切です。
また、高額な資産や借入金がある場合は、移行方法によって負担が大きく変わるため、設立前に税理士や金融機関などへ相談しましょう。
個人事業主の法人化についてよくある質問
ここでは、法人化を判断する際に迷いやすい点や、会社形態の選び方、個人事業との併用など、よくある質問にお答えします。
利益がいくらくらいあれば法人化したほうがいいのですか?
「法人化は所得いくらが目安?」でも解説したとおり、ベンチャーサポートでは個人事業主としての課税所得500万円前後を、法人化を検討するべきラインとしています。
これは、弊社のこれまでの会社設立支援の経験から、役員報酬の設定や利用できる節税策などによって、法人化後の負担を抑えられるケースが見られる水準を示したものです。
しかし、一時的に大きな利益が出た場合と、今後も同程度の利益が続く場合では、法人化後の費用を負担し続けられるかが変わります。
現在の課税所得と、翌年以降の利益の見通しをあわせて確認することが大切です。
そのため、課税所得500万円はあくまで「検討」のラインとなります。
具体的な法人化のタイミングやシミュレーションは、以下の記事やツールをお役立てください。
売上が1,000万円を超えそうなら、消費税がかかる前に法人化したほうがいいですか?
売上が1,000万円を超えるからといって、一律に法人化したほうがよいわけではありません。
まずは個人事業を続けた場合の消費税の納税額を試算し、法人化によって増える費用と比べて判断しましょう。
消費税の納税額は、原則として、売上にかかる消費税から仕入れや経費にかかる消費税を差し引いて計算します。
例えば、年間の売上が税込1,100万円、仕入れ・経費が税込660万円なら、納税額の目安は次のとおりです。
売上にかかる消費税100万円 − 仕入れ・経費にかかる消費税60万円 = 納税額40万円
※すべて税率10%の課税取引で、仕入れ・経費の消費税を全額控除できる一般課税の例です。簡易課税などを適用する場合は計算が異なります。
免税の効果より追加の負担が大きければ、免税だけを目的に法人化する金銭的なメリットは乏しくなります。
また、法人化後にインボイス登録をする場合は、登録後の免税期間もありません。
免税による当面の効果に加え、その後も利益を確保できるか、取引や事業拡大にも法人化の利点があるかまで確認して決めましょう。
法人化すると社会保険料が高くなって損しませんか?
社会保険料だけを比べれば、法人化後の負担は大きくなりがちです。
しかし、役員報酬を低く設定すれば、社会保険料を大きく抑えることもできます。
すでに貯蓄が十分にあったり、ほかの収入源があるなら、役員報酬を低額にして利益は法人に残しつつ、退職金制度などを活用して、最終的に税制面で有利な形で手元に現金を残すといった戦略も立てられます。
また、社会保険料は単なるコストではありません。
健康保険による保障が受けられるほか、厚生年金の保険料は将来受け取る年金額にも影響しますし、家族がいるなら遺族年金も受給できることもメリットです。
そのため、法人化による損得を判断するときは、社会保険料が増えるかどうかだけを見るのではなく、役員報酬の設定や税金、将来受けられる保障まで含めて比較しましょう。
法人化するなら株式会社と合同会社のどちらがいいですか?
株式会社と合同会社は、ビジネスを行ううえでどちらが有利といったことは基本的にはありません。
設立する際の登録免許税や、役員の任期などには違いがあるものの、どちらも法人としての税率や使用できる節税策などは同じです。
実務上、合同会社は出資者(社員)が持つ議決権が出資額に関わらず同等のため、複数人で設立した際にトラブルになりやすいというリスクがあります。
また、一般的に「合同会社」という形態の知名度が低いため、個人相手(BtoC)の取引が多い場合は、株式会社のほうが信用を得やすい傾向があります。
より具体的な株式会社と合同会社の違いについては、以下の記事で詳しく解説しています。
マイクロ法人を作って個人事業も続けることはできますか?
これまでの個人事業をそのまま続けながら、新しい事業を行うために一人会社を設立すること自体に問題はありません。
このような一人または少人数で運営する小規模な法人は、一般に「マイクロ法人」と呼ばれます。
ただし、個人と法人で実質的に同じ事業を行い、税金や社会保険料を抑えるためだけに売上や経費を振り分けるような運用には注意が必要です。
たとえば個人でITエンジニアとして活動している方が、税金を抑えるために新たに法人を設立し、業務の半分を「法人」として請ける場合などです。
こうしたスキームは、税務調査において「その売上は本当に法人(個人)のものなのか」が確認されることがあります。
その結果、法人の売上として申告していたものが実質的には個人事業の売上と判断されれば、個人側の所得として税額を計算し直し、所得税などを追加で納めることになります。
申告した税額が少なければ、過少申告加算税や延滞税がかかるほか、売上の隠蔽などがあれば重加算税の対象になることもあります。
そのため、個人事業と法人を併用する場合は、契約先や業務内容、売上・経費の管理を明確に分ける必要があります。
マイクロ法人の具体的な概要や注意点については、以下の記事で詳しく解説しています。
法人化はだれでもできるのですか?
現在の会社法では、「取締役になれない人」が明確に定められています。
たとえば株式会社では、以下に該当する人・法人は取締役になれないと定められています。こうした条件を「欠格事由」といいます。
- 法人(株式会社や合同会社など)
- 会社法等に関連する法律に違反して刑に処せられ、その執行を終えた日(または執行を受けることがなくなった日)から2年を経過していない人
- 上記の法律以外の罪により拘禁刑以上の刑に処せられ、その刑の執行を終えていない人(執行猶予中を除く)
ただし、これはあくまで「取締役になれない」という制限で、「会社を設立できない」という意味ではありません。
自分自身は発起人や株主となり、欠格事由に該当しない別の人を取締役に選任して、会社を設立することは可能です。
法人化ができない人についての詳細やよくある誤解については、以下の記事で詳しく解説しています。
この記事のまとめ|法人化は個人事業主から何が変わるかを理解してから判断しよう
法人化すると、単に税金の種類が変わるだけではなく、事業を行う主体そのものが個人から法人へ変わります。
その結果、お金の受け取り方や社会保険、経費、契約なども個人事業主のときとは異なります。
ベンチャーサポートでは、課税所得500万円前後を法人化した場合との比較を始める1つの目安としていますが、実際は「◯◯万円を超えたら法人化すべき」という一律の基準はありません。
所得の金額だけでなく、税金・社会保険料、利用できる制度、今後の取引や事業計画まで含めて考えることが重要です。
また、法人化すると決めた場合は、会社を設立するだけではなく、個人事業で使っていた契約や資産、許認可などを法人へ引き継ぐ準備も必要になります。
ベンチャーサポート税理士法人では、個人事業主からの法人化について無料相談を実施しています。
現在の所得や今後の事業計画をもとに、個人事業を続ける場合と法人化した場合を比較したい方は、お気軽にご相談ください。
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい