
最終更新日:2026/10/15
事業計画書とは?書き方・記入例を項目別に解説【テンプレート付き】

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profile_writing/#p-mori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
金融機関から融資を受ける際、事業計画書は事業の内容や将来性、返済可能性を説明するための重要な資料です。
しかし、いざ作成しようとすると、「自社の強みをどう伝えればよいかわからない」「売上予測や収支計画の数字に根拠を持たせられない」と悩む経営者も少なくありません。
この記事では、金融機関への融資で使用する事業計画書を中心に、基本構成や各項目の書き方を具体例とともに解説します。
また、独自の事業計画書および収支計画のテンプレートと記入例も用意していますので、ぜひご活用ください。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
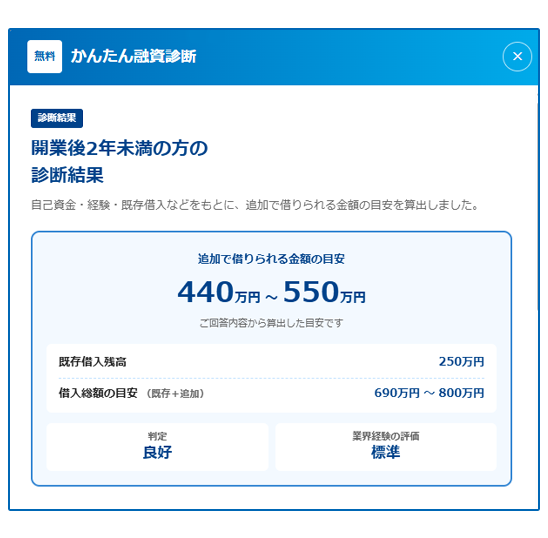
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
目次
【要点まとめ】事業計画書の全体像
事業計画書では、事業内容や将来の計画を、第三者にも理解できるよう具体的に説明することが求められます。
特に、融資を受けるために金融機関へ提出する場合は、次の3点が重要です。
- 事業内容や自社の強みを具体的に説明する
- 売上や経費の予測に根拠を持たせる
- 売上計画・人員計画・資金計画などの数字を一致させる
融資面談では計画内容について質問されることもあるため、経営者自身が数字の根拠や事業の方針を説明できる状態にしておくことも重要です。
事業計画書とは
事業計画書とは、事業の内容や今後の方針、売上・利益などの数値計画をまとめた書類です。
金融機関から融資を受けるときや、投資家から出資を受けるとき、新規事業について社内で承認を得るときなどに使用されます。
金融機関の融資担当者は、この計画書を通じて「この事業は将来性があり、貸した資金を確実に回収できるか」を判断します。
金融機関への融資では、主に次のような内容を伝えます。
- どのような事業を行っているのか
- 誰にどのような商品・サービスを提供するのか
- 自社にはどのような強みがあるのか
- 今後どれくらい売上や利益が見込めるのか
- いくら資金が必要で、何に使うのか
- 借入金をどのように返済していくのか
なお、「事業計画書」という言葉は特定の書式を指すものではなく、事業の計画をまとめた書類全般の総称として使われます。
提出先や目的によって、書類の名称や必要な項目、書式は異なります。
たとえば、日本政策金融公庫で創業融資を申し込む際には「創業計画書」が使用され、補助金では公募要領で指定された事業計画書などを作成します。
「事業計画書」と「創業計画書」の違い
事業計画書と混同されやすい書類に「創業計画書」があります。
両者に明確な全国共通の定義があるわけではありませんが、一般的には次のように使い分けられます。
| 事業計画書 | 創業計画書 | |
|---|---|---|
| 主な提出先 | 銀行、信用金庫など | 日本政策金融公庫など |
| 主な利用場面 | 既存事業の拡大、新規事業、追加融資など | 新しく事業を始める際の融資 |
| 主に説明する内容 | 既存の事業実績、今後の売上・利益、返済可能性など | 創業動機、経営者の経歴、自己資金、事業内容など |
創業時には、過去の売上や利益といった事業実績がありません。
そのため、創業計画書では経営者の経験や自己資金、創業動機、事業を実現できる根拠などが重要になります。
一方、すでに事業を営んでいる企業であれば、過去の売上や利益などの実績も重要な判断材料となります。
個人事業であれば確定申告書、法人であれば申告書や決算書の提出を求められるのが一般的です。
より具体的な創業計画書と事業計画書の違いについては、以下の記事で詳しく解説しています。
創業計画書の書き方などについては、以下の記事で詳しく解説しています。
事業計画書の主な提出先
事業計画書は、資金調達だけでなく、さまざまな場面で使用されます。
| 利用する場面 | 主な書類 | 特に確認したいこと |
|---|---|---|
| 日本政策金融公庫で創業融資を受ける | 創業計画書など | 公庫の指定様式 |
| 銀行・信用金庫から融資を受ける | 事業計画書・資金繰り表など | 金融機関の指定様式 |
| 補助金を申請する | 補助事業計画書など | 公募要領・申請様式 |
| 投資家・VCに説明する | 事業計画書、ピッチ資料など | 市場規模、成長性、競争優位性 |
| 社内で新規事業の承認を得る | 社内向け事業計画書 | 収益性、実行体制、経営戦略との整合性 |
提出先によって事業計画書の評価ポイントが変わる
同じ事業であっても、提出先によって重視されるポイントは異なります。
銀行や信用金庫などの金融機関が特に確認するのは、融資した資金を返済できる事業なのかという点です。
そのため、事業の魅力だけでなく、過去の実績や売上・利益の見通し、資金繰りなどを現実的な数字で説明する必要があります。
一方、投資家やベンチャーキャピタルでは、現在の利益だけでなく、市場規模や将来の成長性、競争優位性などがより重視されます。
社内向けの事業計画書であれば、新規事業が会社全体の経営戦略に合っているか、既存の人材や設備を活用できるかといった点も重要です。
そのため、1つの事業計画書をそのまま使い回すのではなく、提出先に合わせて説明する内容や重点を調整することが大切です。
この記事では、このうち銀行や信用金庫などから融資を受ける場合の事業計画書を中心に解説します。
事業計画書のテンプレート・記入例
事業計画書を初めて作る場合は、テンプレートを使うと必要な項目を整理しやすくなります。
ただし、事業計画書は提出先によって必要な内容が異なるため、指定様式がある場合はその様式を優先して使用してください。
指定様式がない場合や、事業内容をあらかじめ整理しておきたい場合は、汎用的なテンプレートを作成しておくと便利です。
代表的なテンプレートには、次のようなものがあります。
| 提供元 | 主な特徴 |
|---|---|
| J-Net21(中小企業基盤整備機構) | 飲食業・小売業などの業種別の事業計画書サンプル。事業計画書の作成方法や業種別の事例を確認できる |
| TOKYO創業ステーション | プランコンサルティングで使用するための事業計画書。表データの計算表や入力例もダウンロード可能 |
| 東京商工会議所 | マル経融資などで使用する書類を確認できる |
| 日本政策金融公庫 | 創業計画書や月別収支計画書などの書式・記入例を確認できる |
当社でも、この記事で解説する内容に沿って、「事業計画書」と「収支計画」のテンプレートと記入例をそれぞれ無料・登録不要で配布しています。
事業計画書・収支予測のテンプレートを無料ダウンロード
- 事業計画書を初めて作る方向けに、テンプレートと記入例を用意しました。登録不要で無料でご利用いただけます。
- 事業計画書
【事業計画書テンプレートをダウンロード(Word)】
【事業計画書の記入例をダウンロード(Word)】 - 収支予測
【収支予測テンプレートをダウンロード(Excel)】
【収支予測の記入例をダウンロード(Excel)】 - ※金融機関などから指定様式が示されている場合は、指定様式を優先してください。
※記入例の企業・人物・数値は説明用の架空の設定です。
事業計画書の主な項目と作成のポイント
ここからは、実際に事業計画書を構成する各項目について、それぞれの作成のポイントを解説します。
もっとも、事業計画書の様式に全国共通の決まりはありません。
そこでこの記事では、J-Net21などの内容を参考に、融資向けの事業計画書を次の5つに分けて整理します。
重要なのは、これらの項目を1つずつ独立して考えないことです。
たとえば「売上を2倍にする」と計画するのであれば、その売上を実現するための人員や広告費、仕入額なども合わせて設計しなければいけません。
それぞれの具体的な書き方について見ていきましょう。
参考:事業計画書の作成例|独立行政法人中小企業基盤整備機構J-Net21
Step1:エグゼクティブサマリー【事業計画書のまとめ】
エグゼクティブサマリーとは、事業計画書全体の内容を1〜2ページに凝縮した要約です。
多忙な金融機関の担当者や経営者は、まずこの部分だけを読み、大まかな内容を判断します。
主に以下のような内容を記し、自身の計画の魅力を伝えましょう。
| 記載すべき項目 | 内容のポイント |
|---|---|
| 事業のビジョン・目的 | この事業を通じて、誰のどんな課題を解決し、何を実現したいのか |
| 商品・サービスの概要と優位性 | どのような商品で、競合と比べて何が優れているのか(品質、価格、技術など) |
| 市場とターゲット顧客 | 事業が展開される市場の規模や成長性はどれくらいか。主な顧客は誰か |
| 経営チーム | 誰がこの事業を運営するのか。計画を成功させるだけの経験やスキルがあるか |
| 財務計画のハイライト | 売上高、利益の予測。損益分岐点はいつ達成するか |
| 必要な資金額と使途 | いくら必要で、何に使うのか |
エグゼクティブサマリーは事業計画書の最初のページに配置するのが一般的です。
ただし、まとめという性質上、実際に書くのは最後でも構いません。
すべての計画を作成したあとに各項目の要点を抜き出すほうが、簡潔にまとめやすくなります。
Step2:企業概要【企業名等・企業の沿革・経営者の経歴等など】
企業概要は、事業の主体である企業と経営者の信頼性を示すための項目です。
ここに記載される客観的な事実が、計画全体の説得力を支える土台となります。
企業名等
「企業名等」は、会社の基本情報を正確に記述する項目です。
商号、本店所在地、代表者など登記事項に該当する情報は、会社の登記簿謄本(履歴事項全部証明書)の内容と一致させましょう。
登記簿謄本については以下の記事を確認してください。
企業の沿革
「企業の沿革」は、設立から現在までの事業の歩みを時系列で記述する項目です。
この項目はJ-Net21などの作成例にはありませんが、すでに事業実績がある企業が事業計画書を作成する場合の任意項目として記載しておくとよいでしょう(創業間もない企業は無理に書く必要はありません)。
審査担当者は、企業の沿革から、事業が順調に継続・成長してきた実績があるか、また、事業の方向性に一貫性があるかを確認します。
| 年月日 | 内容 |
|---|---|
| 2020年◯月 | ◯◯株式会社設立(資本金◯◯万円) |
| 2022年△月 | 新規事業としてECサイト「△△」を開設 |
| 2024年✕月 | 事業拡大のため、資本金を✕✕万円に増資 |
新店舗の開設、大きな取引の開始、新サービスのリリースなど、事業計画につながる出来事を中心にまとめましょう。
特筆すべき受賞歴や、メディア掲載実績などがあれば、それらも沿革に含めることで、企業の対外的な評価や信頼性を補強する材料となります。
経営者の経歴等
経営者の経歴では、これまでの職歴や経験のうち、今回の事業につながる内容を中心に記載します。
たとえば飲食店を経営するのであれば、飲食業界での勤務経験や店舗運営、調理、仕入などの経験は、事業を実行できる根拠になります。
単に職歴を並べるのではなく、「その経験が今回の事業にどう生かせるのか」まで伝えることがポイントです。
Step3:事業内容【事業コンセプト・現状分析・販売計画など】
このセクションでは、「何を、誰に、どのように提供して利益を上げるのか」を具体的に説明します。
ビジョン・目標
この項目では、会社が中長期的に目指す姿(ビジョン)と、それを達成するための具体的な数値目標(目標)を提示します。
これにより、今回の事業計画が場当たり的なものではなく、明確なゴールに基づいた戦略的な一手であることを示します。
ビジョンでは、会社が最終的に実現したい未来像を記述します。
「〇〇業界でNo.1のブランドになる」「△△という社会課題を解決する」といった、事業の存在意義を示すものです。
目標では、ビジョンを実現するための、具体的な中間目標を設定します。
たとえば「3年後に売上高を現在の1.5倍である1億5,000万円にし、営業利益率を25%から28%へ改善する」といった形で、期限と数値を明確に示しましょう。
営業利益率の目標値は、業種によって適正な水準が大きく異なるため、自社の業種の一般的な水準を踏まえて設定することが大切です。
後述する「数値計画」などをもとに策定するため、実際に記述するのは後回しにしても構いません。
事業コンセプト
事業コンセプトは、ビジョン・目標で示した会社の方向性を、具体的なビジネスモデルに落とし込むパートです。
「誰に、何を、どのように提供して収益を上げるのか」という、事業の設計図を明確に示しましょう。
| 構成要素 | 記載内容 |
|---|---|
| サービス・商品の内容 | どのような商品やサービスを提供するのか |
| ターゲット顧客 | 対象とする具体的な顧客層。人物像(ペルソナ)が明確にイメージできるレベルまで絞り込む |
| サービス・商品の提供方法としくみ | 店舗、EC、定額課金など、どのように販売して収益を得るのか |
この3つの要素は、一貫性があることが重要です。
ターゲット、商品、価格、販売方法を1つの事業としてつなげて考えましょう。
ただし、「高所得者向けの高付加価値サービスを掲げながら、他社との差別化のために低価格・薄利多売の収益モデルも並行して展開する」という戦略もあり得ます。
むしろ、こうした組み合わせをテストマーケティングとして実施し、どちらの需要が大きいかを見極める進め方は、よく使われる手法です。
重要なのは、なぜその組み合わせを選んだのか、狙いを説明できる状態にしておくことです。
現状分析
現状分析では「この市場で本当に売れるのか」「競合と比べて自社にどのような強みがあるのか」を客観的に説明します。
| 構成要素 | 確認する内容 |
|---|---|
| 業界のトレンド・市場規模 | 市場規模、成長性、顧客ニーズ |
| 競合の状況 | 主な競合の特徴、価格、強み・弱み |
| 自社・事業の強み・優位性 | 自社の商品、技術、立地、実績などの強み |
市場規模や業界動向を示す場合は、政府統計や業界団体など、出所を確認できるデータを使用すると説得力が高まります。
これらは「顧客(Customer)」「競合(Competitor)」「自社(Company)」の3つを整理する「3C分析」と呼ばれる方法でも整理できます。
必要に応じて、自社の強み・弱みと外部環境の機会・脅威を整理する「SWOT分析」を利用するのもよいでしょう。
販売・仕入計画
販売・仕入計画は、事業戦略を具体的な「売上」と「原価」の数値目標に落とし込む項目です。
ここでの数値の精度と論理性が、計画全体の信頼性を大きく左右します。
まず販売計画では、後述する事業計画書でつまずきやすい「販売計画」の作り方に基づき、具体的な売上目標を作成します。
すでに事業を営んでいる場合は、過去の売上実績と今後の計画を並べることで、数字の変化を説明しやすくなります。
| 期間 | 記載内容 | 主な目的 |
|---|---|---|
| 過去1~2期の実績 | 実際の売上高。商品やサービスとそれぞれの売上全体での割合 | 事業の安定性と成長性の証明 |
| 現在(当期首~申込月) | 月次の売上実績。各項目は同上 | 現状の経営状況の正確な報告 |
| 未来3期の計画 | 算出根拠に基づいた売上計画。各項目は同上 | 融資実行後の成長性と返済能力の証明 |
将来の売上が過去の実績から大きく伸びる場合は、その理由も必要です。
たとえば「過去2年間は年5%程度の成長だったが、新店舗を開設するため来年度は7%の増収を見込む」というように、売上が増える理由と具体的な施策をセットで説明します。
ここで特に確認しておくべき点が、販売計画との整合性です。
売上が大きく伸びるにもかかわらず、仕入額がまったく増えていなければ、計画の根拠を説明できません。
原価率を改善する場合も、仕入先の変更や仕入価格の交渉など、具体的な理由を示しましょう。
- 新商品やサービスの投入
- 販路拡大
- 広告やマーケティングの強化
- 営業体制の強化
- 顧客単価のアップ
店舗・施設計画
店舗・施設計画では、新たに店舗や施設を増やす場合、その投資の内容を示します。
新たに店舗を増やす予定がない場合でも、現在の施設で今後の計画が十分に実行可能であることを証明するために、既存の施設の概要を記しましょう。
| 要素 | 内容 |
|---|---|
| 立地・物件概要 | 所在地、面積、賃料、選定理由 |
| 設備計画 | 必要な設備、取得予定額 |
| レイアウト | 必要に応じて店舗・施設の見取り図など |
店舗の保証金や内装工事費、設備の取得価額は、このあとの「投資・調達計画」で記述する「設備資金」の金額と完全に一致させる必要があります。
計画全体で数値の整合性を保つよう、注意してください。
実施体制・人員計画
人員計画では、事業計画を実行するために必要な人員を整理します。
現在の従業員数に加え、事業拡大に伴って採用する予定がある場合は、「いつ」「どのような人材を」「何名採用するのか」まで記載すると具体的です。
また、人員計画に合わせて給与や法定福利費などの人件費も計算します。
売上が大きく増える計画なのに、人員や人件費がまったく変わらない場合は、実現可能性を説明できるようにしておきましょう。
Step4:数値計画(投資と調達計画・収支計画)
数値計画は、これまで説明してきた販売計画や人員計画を実際の金額に落とし込む、事業計画書において特に重要なパートです。
金融機関はこれらの数字から、事業が利益を生み出せるか、借入金を返済していけるかを確認します。
投資・調達計画
投資・調達計画は、「事業にいくら必要で、そのお金をどうやって集めるのか」を明確にするパートです。
まず投資計画では、事業の開始や拡大に必要な資金を「設備資金」と「運転資金」に分けて算出します。
設備資金とは、内装工事、機械、車両、PCの取得費用など、事業に必要な設備の取得・整備にかかる資金です。
運転資金とは、仕入、人件費、家賃、広告費など、事業を運営するために必要な資金です。
これらの金額は、できるだけ見積書や価格表といった客観的な根拠に基づき、数値を算出しましょう。
次に調達計画では、必要な資金をどうやって用意するのかを「自己資金」と「借入」に分けて記述します。
自己資金は、創業融資で重視される指標です。
実務上の目安として、公庫単独では自己資金の3倍程度、地方銀行・信用金庫との協調融資を活用すれば5倍程度まで調達できるケースがあります。
借入には、今回の融資希望額を記載します。
ほかの金融機関や親族などから借入れを行うのであれば、それも記載します。
投資・調達計画で重要なのは、「必要な資金の合計額」と「調達方法の合計額」が必ず一致することです。
たとえば、必要な資金が500万円であるなら、自己資金と借入れの合計も必ず500万円でなければなりません。
この計算が合わない計画書は、その時点で信頼性を失います。
代表税理士
森 健太郎
自己資金の重視のされ方は、創業融資か既存事業の融資かによって異なります。
創業融資の場合、過去の実績を示す決算書がないため、「自己資金をどれだけ準備してきたか」が、事業への本気度・計画性を測る材料の1つになります。
一方、既存事業の融資では、決算書・試算表という実績があるため、個人が創業時に貯めた「自己資金」そのものは、既存事業の融資では基本的に見られません。
ただし近い概念として、会社の自己資本(純資産)が厚いか、経営者が会社に追加で貸付・増資する意思があるか、といった点は見られることがあります。
収支計画
収支計画では、今後どれくらい売上があり、最終的にどれくらい利益が残るのかをシミュレーションします。
| 収支計画の要素 | 算出のポイント |
|---|---|
| 売上高 | 「販売計画」で算出した数値を転記する |
| 売上原価 | 「仕入計画」で算出した数値を転記する。ここで売上総利益(粗利益)が確定する |
| 販売費および一般管理費(経費) | 人件費、地代家賃、広告宣伝費、減価償却費などを計上する |
| 営業利益 | 売上高から売上原価と販売費・一般管理費を差し引いた、本業の収益力を示す重要な利益 |
| 経常利益 | 営業利益に、支払利息などの営業外費用や営業外収益を反映して算出する |
| 法人税等・税引後利益 | 法人の場合は、税負担を見込んだ利益まで確認する |
| 返済後の資金残高 | 借入元金の返済は経費ではなく、別途、資金繰り表で確認する |
収支計画を作成する期間と単位は、提出先の指定に従います。
特に指定がない場合は、2〜3期程度を作成しておくとよいでしょう。
初年度・2年目は月次(3年目は年計でも可)で作成しておくと、より丁寧な計画となります。
計画の数値は、楽観的すぎず、悲観的すぎず、客観的な根拠に基づいた現実的なシナリオで作成することが、信頼を得るための鍵です。
この記事では、事業計画書とは別に「収支計画」のテンプレートと記入例も配布しています。
月ごとの売上や経費を詳しくシミュレーションしたい方は、あわせてご利用ください。
代表税理士
森 健太郎
借入金の元金返済は経費にならないため、利益が出ていても資金が足りなくなることがあります。
返済に回せるお金の目安は「税引後の利益+減価償却費」ですが、売掛金や在庫の増加、設備投資などで手元の資金はさらに減ります。
収支計画書では、利益が出ることと、返済しても資金が不足しないことの両方を確認しましょう。
Step5:実施スケジュール
この項目は、これまでに記述したすべての計画を、「いつ、誰が、何をするのか」という具体的な行動計画に落とし込むパートです。
審査担当者は、このスケジュールに実現可能性があるか、各タスクの前後関係が論理的に組まれているかを確認します。
実施スケジュールは、単にタスクを羅列するのではなく、いつまでに何を達成するのかが視覚的にわかる形式で示すのが一般的です。
また、単なるタスクリストではなく、「〇カ月後に損益分岐点達成」「〇年後に累計投資額を回収」といった、具体的なマイルストーン(節目となる目標)を明記しておくと、計画と実績を比較しやすくなります。
これにより、事業が計画通りに進捗しているかを客観的に判断する基準を、提示することができます。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
事業計画書でつまずきやすい「販売計画」の作り方
事業計画書の中でも、特に記入が難しいのが将来の売上を予測する「販売計画」です。
「1年目は月商100万円を目指したい」といった希望的観測で数値を設定してしまうケースが多くありますが、これではその数字を実現できる根拠がわかりません。
金融機関の審査担当者は、目標の数字そのものよりも、「その数字をどうやって達成するのか」という論理的な根拠を重視します。
その根拠を示すためには、売上を構成する要素に分けて計算する必要があります。
たとえば飲食店であれば
客単価 × 席数 × 回転数 × 営業日数
という形です。
このとき、客単価や回転数といった各要素についても、なぜその数字になるのかという根拠が求められます。
- 周辺の競合・相場の実地調査:出店予定エリアの競合店を実際に訪れ、メニュー価格や混雑状況、席の回転具合を観察して、客単価や回転数の目安を設定する
- 自身の実務経験や前職の実績データ:前職の店舗や、勤務していた業態での実際の客単価・回転数などの数値を根拠として引用する
- テストマーケティングや試験運営の実績:プレオープン、期間限定の出店、SNSでのテスト販売などを実施する
業種別・売上予測の算出例
ここでは、代表的な業種を例に、売上予測を立てるための基本的な算出式を紹介します。
自身の事業に最も近いモデルを参考に、算出式に当てはめる要素を設定してみてください。
| 業種 | 売上予測の算出式 |
|---|---|
| 飲食・店舗型サービス | 客単価 × 席数 × 回転数 × 営業日数 |
| 小売業・ECサイト | 平均顧客単価 × 購入客数(サイトアクセス数 × 購入率) |
| BtoBサービス・コンサルティング | 見込み客数 × 受注率 × 契約単価 |
重要なのは、各式に使われる要素(客単価や回転数など)にも、なぜその数字を設定したのかという根拠を示すことです。
「周辺店舗の価格を調査した」「現在の店舗では平均◯回転している」といった説明が加わることで、計画の信頼性は飛躍的に高まります。
販売計画から「損益分岐点(BEP)」と「必要資金」を導き出す
売上予測を立てたら、その売上を得るために必要な仕入や人件費、家賃などの経費を計算します。
ここで確認したいのが「損益分岐点」です。
損益分岐点(BEP:Break-Even Point)とは、利益がゼロになる、つまり赤字でも黒字でもない状態の売上高のことです。
たとえば損益分岐点が月商150万円であれば、毎月150万円を超える売上を確保できるかが、事業の採算性を判断する1つの目安になります。
あわせて、事業を開始・拡大するための必要資金も整理します。
必要資金は大きく分けて2種類あります。
| 資金の種類 | 内容 |
|---|---|
| 設備資金 | 店舗の保証金や内装工事費、厨房機器、PCなど |
| 運転資金 | 仕入、人件費、家賃、広告費など |
運転資金は、売上の入金前にも支払いが発生するため、ある程度余裕を持って確保しておく必要があります。
一般的には、3〜6カ月分程度を確保しておくと安心です。
【具体例】事業計画書のNG例
- 自社の強みが抽象的で、何が強みか分からない
- 競合分析が主観的で、自社の優位性が不明瞭
- 売上計画が希望的観測で、算出根拠がない
事業計画書では、事業への思いや将来の目標を伝えることも大切です。
ただし、抽象的な言葉だけでは第三者が計画の実現可能性を判断できません。
ここでは、特に注意したい3つの例を紹介します。
その1:自社の強みが抽象的で、何が強みか分からない
事業の競争優位性を示す「自社・事業の強み・優位性」が、客観的な根拠に乏しい精神論や形容詞の羅列になってしまっているケースです。
NG例
- 当社の強みは、他社には真似できない高品質な製品と、心のこもった丁寧な顧客対応です。お客様一人ひとりに寄り添い、高い満足度を実現しています。
OK例
- 当社では、検査⼯程を⽬視確認から画像検査機によるダブルチェック体制に変更した結果、不良品率を1%から0.2%まで改善しました。
また、直近1年間のリピート率は45%となっており、業界平均(約25〜30%程度)を⼤きく上回っています。
この品質管理体制と継続購⼊率の⾼さを強みに、既存顧客向けに上位プランへの移⾏提案を⾏うことで顧客単価を引き上げ、既存顧客からの売上拡⼤を図ります。
このOK例のポイントは、改善の具体的な手段(画像検査機への変更)、比較対象を伴う数字(業界平均との比較)、今後の成長メカニズム(上位プランへの移行提案)の3つを盛り込んでいる点です。
数字を示すだけでなく、その数字がどう生まれ、今後どう活かされるのかまで説明することが、説得力のある強みの伝え方になります。
NG例での「高品質」「丁寧な対応」といった言葉だけだと、裏付けとなる客観的な証拠を示せていません。
品質であれば不良品率、顧客満足であればリピート率など、強みを裏付ける具体的な数字や事実を添えましょう。
その2:競合分析が主観的で、自社の優位性が不明瞭
競合の状況を客観的に分析せず、自社に都合のいい解釈や精神論に終始してしまっているケースです。
NG例
- 周辺には競合店AとBがありますが、当店はより質の高い接客とこだわりの内装で差別化を図ります。
価格も努力して抑えるため、十分に勝てると考えています。
OK例
- 当店は、健康‧美容を意識したメニューを提供するカフェを、〇〇駅周辺エリアに出店予定です。
近隣にはファミリー層向けの低価格な飲⾷店A‧Bがありますが、30~50代の⼥性向けのメニューを提供する店舗が⾒当たりません。
当店では、この層をメインターゲットに、家庭でも試したくなるレシピの参考になるメニュ ーと、落ち着いた雰囲気の内装を組み合わせて提供します。
競合分析で必要なのは、競合を悪く見せることではありません。
競合がどの顧客を狙い、自社はどこで違いを出すのかを整理することが重要です。
その3:売上計画が希望的観測で、算出根拠がない
事業計画の中でも特に重要視される売上計画に、客観的な算出根拠がなく、単なる願望や目標になってしまっているケースです。
NG例
- 調査によると、当社の事業領域における市場規模は約5億円です。
初年度はそのうちの2%である1,000万円の売上獲得を目指します。
市場の成長率を鑑みても、十分に達成可能な現実的な目標数値です。
OK例
- 当店は、〇〇駅近くの⼩規模な物件(15坪程度)に、少⼈数で切り盛りできる15席のカフェとして出店予定です。
以下の計算式に基づき、売上を算出します。
客単価 × 座席数 × 回転数 × 営業日数 = 月間売上
平日:1,200円 × 15席 × 1.5回転 × 20日 = 54万円
土日:1,500円 × 15席 × 3回転 × 6日 = 40.5万円
合計:月間売上予測:94.5万円(年間1,134万円)
NG例は一見もっともらしく聞こえますが、「シェア2%をどうやって獲得するのか?」という具体的な行動計画を示せていません。
OK例のように、客単価や販売数など実際の事業活動に近い数字から売上を組み立て、その数字を実現するための集客施策までセットで示すことで、はじめて計画の根拠として説明できるようになります。
代表税理士
森 健太郎
売上計画に具体的な式が必要というのは間違いないのですが、客単価や回転率についてはどうしても「これくらいだろう」という希望的観測にならざるを得ない面もあります。
融資担当者から突っ込まれない程度の、あまり無茶のない数字にしましょう。
事業計画書の提出前チェックリスト
- 計画の具体性・客観性は十分か
- 市場・競合分析に偏りがないか
- 数値計画に矛盾や不整合がないか
- 書類全体に不備がないか
事業計画書を書き終えたら、提出前に必ず第三者の視点で読み返し、客観性に欠ける点や説明不足がないかを確認することが重要です。
ここでは、特に多くの事業者が陥りやすいミスについて解説します。
その1:計画の具体性・客観性は十分か
熱意を込めて書いたはずの内容も、客観的な証拠に乏しいままだと、その魅力が読み手に十分に伝わらないことがあります。
主張には、数値や事実といった客観的な根拠を添えることで、説得力を持たせましょう。
- 「高品質」「高い満足度」など抽象的な言葉だけで説明していないか
- 売上予測の計算方法を説明できるか
- 客単価や販売数量などの前提に根拠があるか
- 自社の強みを数字や実績で説明できるか
その2:市場・競合分析に偏りがないか
自社にとって都合のいいデータだけを集め、事業を取り巻くリスクを意図的に無視しているように見えるケースです。
リスクや競合の強みも把握したうえで、自社がどのように対応するのかを説明しましょう。
- 競合の強みも含めて客観的に比較しているか
- 市場規模や業界動向のデータに出典があるか
- 古すぎるデータを使用していないか
- ターゲット顧客が具体的になっているか
- 市場・競合分析から自社の戦略につながっているか
その3:数値計画に矛盾や不整合がないか
事業計画書の中でも特に客観性が求められる数値計画に、矛盾や計算間違いが存在するケースです。
これは計画全体の信頼性を根底から揺るがす致命的なミスと見なされます。
特に注意したいのが、利益と資金繰りの違いです。
帳簿上は利益が出ていても、売掛金の回収より先に仕入や給与の支払いが発生すれば、手元資金が不足することがあります。
収支計画だけでなく、必要に応じて資金繰りも確認しましょう。
- 売上の増減と仕入額が連動しているか
- 売上を伸ばすための人員や広告費が反映されているか
- 必要資金と調達額の合計が一致しているか
- 設備資金の金額が見積書などと一致しているか
- 利益と現金の動きを混同していないか
- 借入金を無理なく返済できる計画になっているか
その4:書類全体に不備がないか
内容が良くても、書類としての体裁が整っていないケースです。
事業計画書の細部まで気を配ることが、信頼獲得の第一歩です。
- 誤字脱字がないか
- 数字や単位の表記が統一されているか
- 専門用語を使いすぎていないか
- 前半の事業計画と後半の数値計画が一致しているか
- 第三者が読んでも事業内容を理解できるか
事業計画書は融資面談で説明できる状態にしておく
金融機関の融資審査では、事業計画書だけで判断されるわけではありません。
決算書や試算表などの資料に加え、必要に応じて融資面談を通じて事業内容や返済可能性などが確認されます。
そのため、事業計画書を専門家に作ってもらった場合でも、経営者自身が内容を説明できるようにしておく必要があります。
特に、次のような質問には答えられるようにしておきましょう。
- なぜこの事業を行うのか
- なぜこの売上を見込んでいるのか
- 競合と比べた強みは何か
- 借りた資金を何に使うのか
- 計画どおり売上が伸びなかった場合はどうするのか
事業計画書は専門家に作成を依頼できる
ここまで解説してきたとおり、質の高い事業計画書の作成には、経営戦略から財務・税務に至るまで、幅広い専門知識が求められます。
経営者自身がすべての項目を完璧に作成するのは、容易なことではありません。
そのような場合、事業計画の専門家である税理士に作成の支援や代行を依頼することも有効な選択肢の一つです。
専門家が関与することで、計画の客観性や精度が向上し、金融機関からの信頼を得やすくなるという大きなメリットもあります。
事業計画書の作成を税理士などに依頼するメリットや費用相場については、以下の記事で詳しく解説しています。
ベンチャーサポート税理士法人では、事業計画書の作成も含めた融資のサポートを行なっています。
これまでに融資をサポートした件数は2万件を超え、あらゆる形態の企業に合わせて事業計画書の作成が可能です。
銀行での勤務経験を持つスタッフも多数在籍しているので、融資審査を行う側からの視点と、事業を軌道に乗せるための税理士としての視点の両方から、経営者にとって最適な融資のサポートを行います。
また、融資面接のロールプレイングも事前に行うため、安心して融資に臨むことが可能です。
まずはお気軽に、無料相談までお電話ください。
事業計画書について税理士に相談できることリスト
税理士は、単に事業計画書の作成をサポートするだけではありません。事業の成功確率を高めるための、多角的な支援を提供します。
事業計画書や融資について、税理士には主に以下のようなことを相談できます。
- 事業計画書の書き方
- 経営者ごとに最適な融資や補助金の選定
- 必要な融資額のシミュレーション
- 融資審査・面談の対策
- 返済計画の策定
上記のリストはあくまで一例です。実際には、経営者が抱える財務や税務に関するあらゆる不安や疑問が、相談の対象となります。
少しでも事業計画書の作成や、融資や補助金などに対して不安がある方は、ベンチャーサポート税理士法人の無料相談までお電話ください。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい