
最終更新日:2026/10/15
創業計画書とは?税理士が解説する融資のための書き方・記入例

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profile_writing/#p-mori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
- 創業計画書は主に「日本政策金融公庫の創業融資」で必要になる書類
- 重要な「4つの評価軸」をふまえた、創業計画書の具体的な書き方を解説
- 「項目をまたいだ整合性がとれているか?」は必ずチェックしよう
- 個人の信用情報や税金の滞納などがあると融資のハードルは上がってしまう
- 創業計画書の補足資料も用意しよう
- 融資面談では「計画の詳細を自分の口で説明できる」ようにしておこう
事業立ち上げという重要な局面において、多くの起業家が直面する課題が創業計画書の作成です。
いざ書いてみると「自己資金はいくらにすれば妥当なのか」「事業の見通しはどう書けばいいのか」といった疑問から、筆が進まない方も少なくないでしょう。
ベンチャーサポート税理士法人は、これまで3万9,000社以上の会社設立に携わり、2万件以上の創業融資をサポートしてきました。
銀行の融資部門での勤務経験を持つスタッフも、多数在籍しております。
その経験を元に、本記事では融資担当者がどの項目を、どのような視点で評価しているのかを明らかにし、日本政策金融公庫の創業計画書の書き方や注意点を記入例つきで解説します。
創業計画書の記入例と、その内容を詳しく説明した補足資料は、こちらからご確認ください。
【創業計画書の記入例(PDF)】
【補足資料のサンプル(PDF)】
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
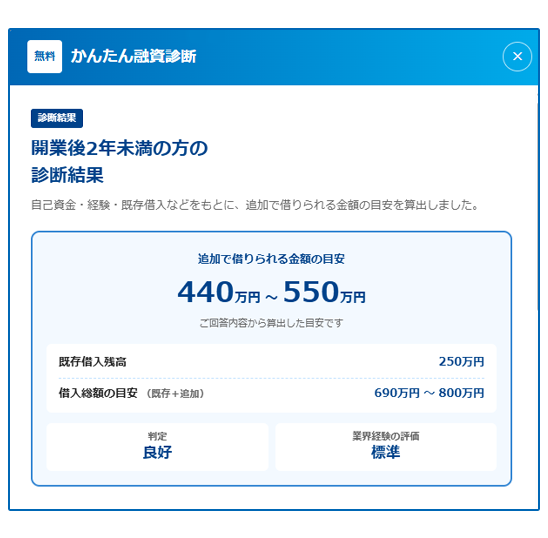
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
目次
創業計画書とは
創業計画書とは、これから事業を始める起業家が、主に日本政策金融公庫(以下「公庫」と記載)から創業融資を受ける際に提出する、事業内容を具体的に説明するための書類です。
テンプレートは公開されていますが、重要なのはその項目を単に埋めることではありません。
融資担当者は創業計画書全体を通して、主に次の4点を確認しています。
| 評価軸 | 確認される内容 |
|---|---|
| 経歴と事業内容の一貫性 | なぜこの事業を、この人がやるのか |
| 自己資金と融資の使い道 | 準備の本気度と、資金の使い道の妥当性 |
| 売上予想による計画の実現可能性 | 希望的観測ではなく、検証可能な根拠があるか |
| 返済の確実性 | 事業の利益で返済と生活を両立できるか |
これらを的確に伝えることを意識すれば、「融資審査に通りやすい創業計画書」を作成できます。
代表税理士
森 健太郎
創業計画書は本来は融資を受けるための書類ですが、各項目を埋めていく過程で、ターゲット顧客や売上の根拠、必要な資金の内訳など、自分のビジネスの解像度が格段に上がります。
頭の中だけで考えていると曖昧になりがちな部分が明確になるため「融資を受ける予定のない方」にも作成をおすすめしています。
創業計画書のテンプレート入手方法
創業計画書のテンプレートは、おもに公庫が公開しているものを使用するのが一般的です。
以下のリンク先の「2.各種書式」の中から、テンプレートと記入例のダウンロードが可能です。
公庫は、国が100%出資する政府系の金融機関であり、民間の金融機関では対応が難しい中小企業や小規模事業者、そして創業者への支援を積極的に行っています。
代表的な「新規開業・スタートアップ支援資金」などの融資制度では、テンプレートに則った創業計画書を作成し、提出します。
日本政策金融公庫の創業融資を受ける際の具体的な流れや準備のポイントなどについては、以下の記事で詳しく解説しています。
なお、銀行や信用金庫といった民間の金融機関から融資を受ける場合は、信用保証協会を通じた「制度融資」を利用するルートもあります。
この場合も創業計画書の提出が求められますが、様式は地域ごとに異なるものを求められるため、原則として公庫のテンプレートは使用できません。
代表税理士
森 健太郎
起業・融資の現場では、しばしば「創業計画書」と「事業計画書」が同じ意味合いで語られています。
事業計画書とは、その名のとおり事業に関する計画書の総称であり、その枠組の中に創業計画書も含まれます。
この記事では混乱を避けるため、創業計画書とは「日本政策金融公庫の創業融資を申請する際に作成する計画書」と定義しています。
事業計画書の書き方や、創業計画書との違いなどについては、それぞれ以下の記事で解説しています。
創業計画書の書き方と記入例【全10項目】
公庫の公開しているテンプレートを基に、創業計画書の10項目を具体的にどのように記述すべきかを詳しく解説します。
各項目を書き始める前に、融資担当者が計画書全体を通して見ている4つの評価軸を改めて押さえておきましょう。
- 経歴と事業内容の一貫性
- 自己資金と融資の使い道
- 売上予想による計画の実現可能性
- 返済の確実性
単に空欄を埋めるのではなく、各項目で融資担当者が何を確認しようとしているのか、その意図を理解しながら、4つの評価軸に沿う形で書き進めることが重要です。
具体的にどのような記述が評価され、逆にどのような記述は避けるべきかについて「アパレル業界で法人化して、公庫に創業融資を申し込む場合」を想定した記入例をもとに見ていきましょう。
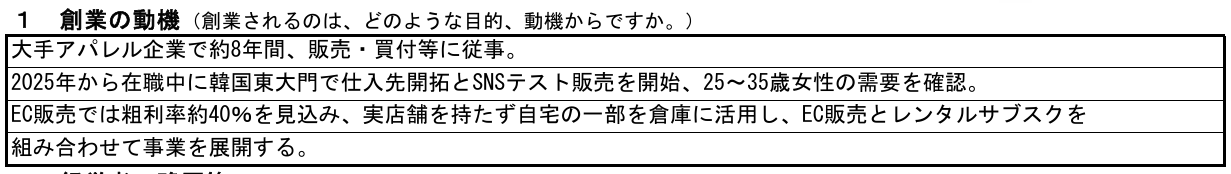
その1:創業の動機
【関連する評価軸:経歴と事業内容の一貫性】
「創業の動機」は、融資担当者がこの事業の根本的な論理性と、創業者自身の本気度を測るための、計画書全体の土台となる部分です。
この項目では、ついつい事業への熱意を伝えることに集中してしまいがちですが、なぜほかの事業ではなくこの事業なのか、なぜ今なのか、そしてなぜあなたがやるのか、という問いに対する明確な回答が求められます。
評価のポイントは「原体験に基づいた課題発見と、その解決策としての事業」というストーリーが書けているかです。
| 見られるポイント | 動機の具体性 |
|---|---|
| 避けるべき記述 | 昔からアパレルショップを開くのが夢でした。韓国のカジュアルアパレルを中心に若い女性向けの店を作りたいと考えています。 |
| 評価される記述 | 大手アパレル企業で店舗販売・買付等に従事し、在職中の2025年から韓国東大門で仕入先の開拓とSNSでのテスト販売を開始しました。25〜35歳女性の服に対する需要と、現地買付による収益性を確認できたため、2026年に独立・創業しました。実店舗は持たず、自宅の一部を倉庫として活用し、EC販売とレンタルサブスクリプションを組み合わせたアパレル事業を展開してまいります。 |
もしこれまでの経歴と、新しく始める事業の業種がまったく違う場合、それを補うための具体的な戦略を示さなければいけません。
ターゲットとする客層をそれまでの自分と同じにすることで課題やニーズについての深い理解があると示すなど、融資担当者を納得させられるだけの説得力が必要になります。
- 経営コンサルタントなど業界に詳しい専門家のコンサルティングを受け、業界知識や事業運営のノウハウを補う
- 開業前にテストマーケティングを実施し、実際の反応や売上実績を根拠として示す
- フランチャイズに加盟し、本部が持つノウハウ・研修・仕入れルートなどを活用する
- その業種の実務経験者を従業員として雇い入れ、運営体制でカバーする
創業の動機の書き方については、以下の記事でより詳しく解説しています。
その2:経営者の略歴等
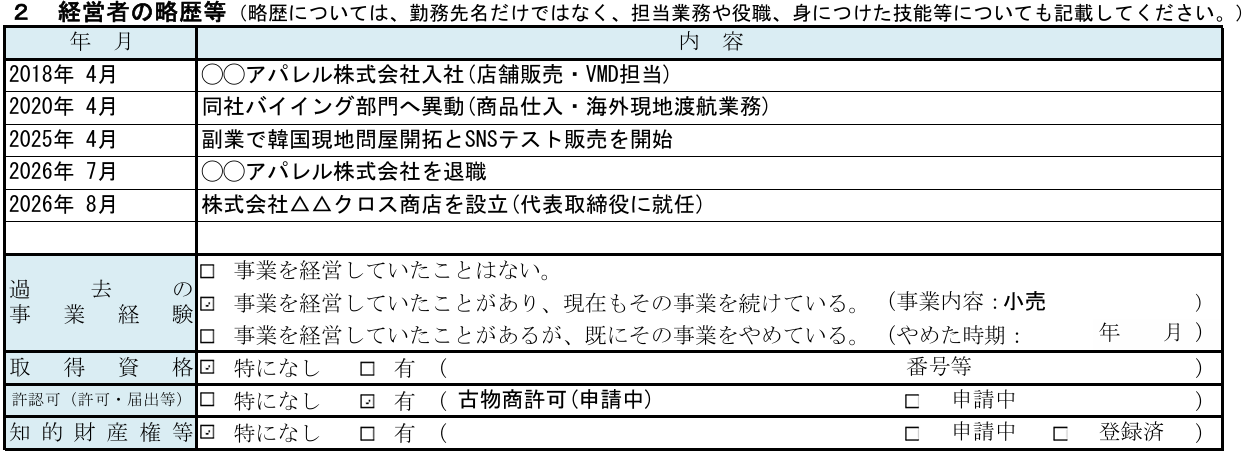
【関連する評価軸:経歴と事業内容の一貫性】
「経営者の略歴等」は、「創業の動機」で語ったストーリーの信憑性を裏付ける証拠となる部分です。
融資担当者はこの項目から、創業者が事業を計画通りに遂行できるだけのスキルと経験を有しているかを判断します。
ポイントは、各職歴に「担当業務」や「習得したスキル」をひと言添えることです。それだけで、単なる経歴の羅列から、事業との関連性が読み取れる記述に変わります。
| 見られるポイント | 経験と事業の関連性 |
|---|---|
| 避けるべき記述 | 2018年4月 〇〇アパレル株式会社 入社 2026年8月 〇〇アパレル株式会社 退職 |
| 評価される記述 | 2018年4月 〇〇アパレル株式会社 入社(直営店にて販売・VMDを担当) 2020年4月 同社バイイング部門へ異動(商品仕入・海外現地渡航業務に従事) 2025年4月 副業で、韓国東大門市場での現地問屋開拓および25〜35歳女性向けSNSテスト販売を開始 2026年7月 〇〇アパレル株式会社 退職 2026年8月 株式会社△△クロス商店 設立(代表取締役就任) |
これまでの経験と新規事業の関連性が薄い場合は、経験豊富な従業員を雇用するなど、不足を補う手立てがあることを添えられるといいでしょう。
スキルの転用方法や人材採用計画の詳細など、欄に書ききれない内容は別紙(職務経歴書や事業計画の補足資料)にまとめて添付するのも有効です。
「取得資格」や「許認可(許可・届出等)」といった項目は、アピールできるものがあれば必ず記載しましょう。
代表税理士
森 健太郎
実際の融資審査では、「同業種での実務経験がおおむね3〜5年程度あるか」が重視される傾向があります。
弊社の融資サポートでは、これまでの経験をどう創業計画に落とし込むかについても、一緒に整理しています。
その3:取扱商品・サービス
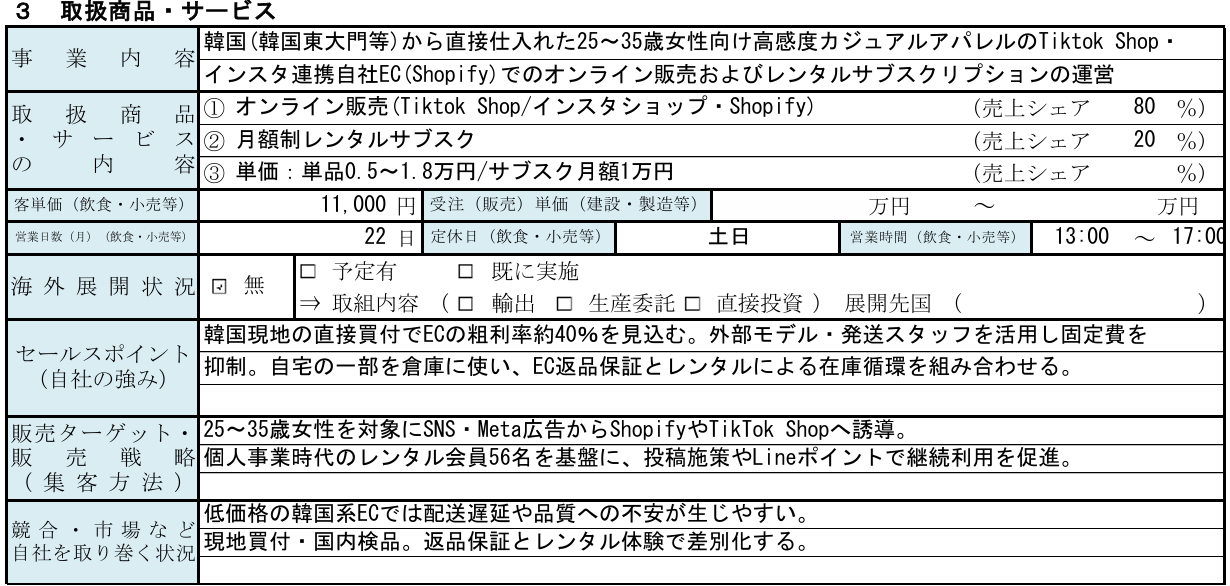
【関連する評価軸:売上予想による計画の実現可能性】
この項目では、事業の核となる商品やサービスの内容と販売ターゲット、市場の状況などを具体的に記述します。
融資担当者がここで確認するのは、「何を売って、どのように利益を出すのか」という事業の根本と、「なぜ顧客は競合ではなく、あなたの商品を選ぶのか」という差別化戦略です。
| 項目 | 記入例 |
|---|---|
| 事業内容 | 海外(韓国東大門等)から直接仕入れた25〜35歳女性向けカジュアルアパレルのTikTok Shop・インスタ連携自社EC(Shopify)でのオンライン販売およびレンタルサブスクリプションの運営 |
| 取扱商品・サービスの内容 | 1.オンライン販売(TikTok Shop/インスタショップ・Shopify) 2.月額制レンタルサブスク 単価:単品0.5万円〜1.8万円(平均客単価1.1万円)/サブスク月額1.0万円(月3回交換可) |
| セールスポイント | 韓国現地での直接買付により、EC販売では粗利率約40%、レンタルサブスクでは粗利率約60%を見込む。商品撮影や発送業務の一部は外部スタッフに委託し、顧客着用投稿施策も活用する。サイズ・色展開を絞って在庫を抑え、実店舗を持たずに固定費を削減。ECの返品保証で試着機会を代替し、レンタル商品の循環利用で収益性を高める。 |
| 販売ターゲット・販売戦略(集客方法) | 定価販売を徹底。SNS映え意識層(同じ服の着回しを見せたくない層)をターゲットにShopify/TikTok Shopへ誘導し新規獲得。サブスクレンタル(個人事業実績56名)と顧客投稿施策・LINEポイントで継続利用を促進 |
| 競合・市場など自社を取り巻く状況 | 安価な無在庫韓国ECは「配送遅延・粗悪品・実物が見られない」不満が多発。当社は「現地買い付け+国内自社検品+EC返品保証で試着機会を代替」+「サブスクによる着回しリスク解消」で信頼性と体験価値を担保し差別化する。 |
ここでの設定は、あとで記入する「9:事業の見通し(月平均)」にも大きく関わるので、双方で矛盾がないか注意しましょう。
その4:従業員

【関連する評価軸:売上予想による計画の実現可能性】
この項目では、創業当初の運営体制を、数字で明確に示します。
公庫の様式では、「常勤役員の人数」と「従業員数(うち、家族従業員、パート・アルバイト)」をそれぞれ記入する欄が設けられています。
ここには、事業開始時点での確定している人員構成のみを正確に記述してください。
その5:取引先・取引関係等
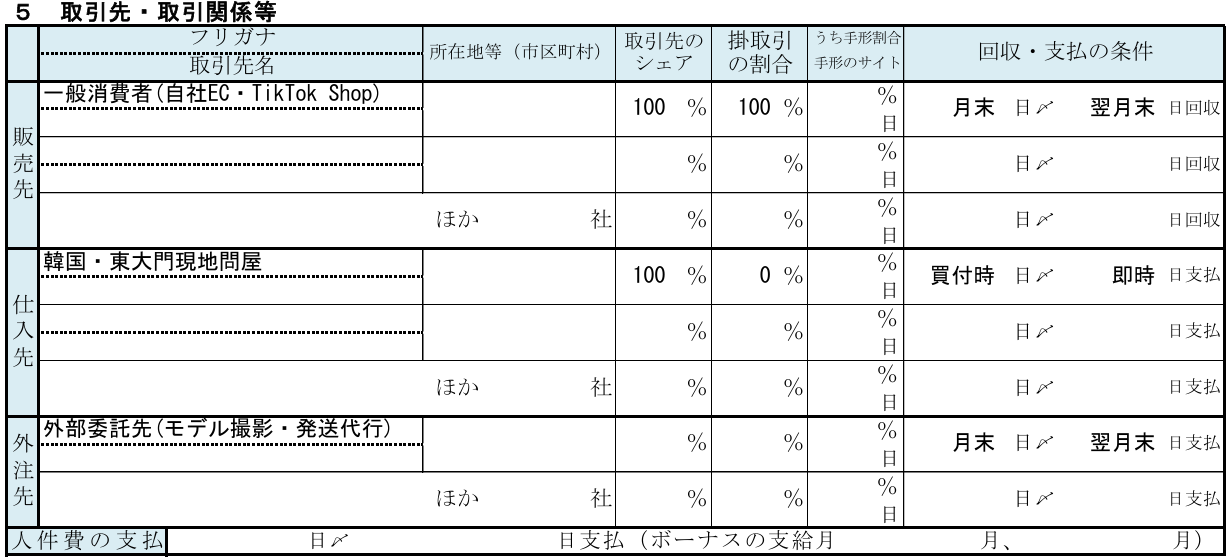
【関連する評価軸:売上予想による計画の実現可能性】
この項目は「誰に売り(販売先)」「誰から買い(仕入先)」「誰に業務を委託するのか(外注先)」を具体的に示すためのものです。
テンプレートには、それぞれの取引先について「シェア」や「掛取引の割合」「回収・支払の条件」を記入する欄が設けられています。
特に販売先、つまりターゲット顧客が明確であることは、事業の成功確率を測るうえで極めて重要です。
| 取引先名 | 取引先のシェア | 掛取引の割合 | 回収・支払の条件 | |
|---|---|---|---|---|
| 販売先 | 一般消費者(インスタショップ・自社EC・TikTok Shop)※カード決裁・電子マネー | 100% | 100% | 末日〆翌月末日回収 |
| 仕入先 | 韓国・東大門市場apm Place, Designer Club等問屋群。現地現金決済および銀行振込(買付時即時) | 100% | 0% | |
| 外注先 | 外部スタッフ(商品の着用撮影モデル・海外渡航時の発送業務代行) | 末日〆翌月末日支払 |
このように、テンプレートの各項目に対して、自身の事業内容に合わせた事実を正確に、かつ簡潔に記述することが求められます。
その6:関連企業
この項目は、創業者が本事業とは別に関与している企業がある場合に記載します。
個人が初めて起業するケースでは、ほとんど空欄、あるいは「該当なし」と記載することになります。
記載が必要となるのは、すでに自身が代表を務める会社や、大株主となっている会社が存在する場合などです。
融資担当者は、既存事業と新規事業との間で資金の移動がないか、相互にどのような影響を与え合うのかといった、事業全体の透明性を確認するためにこの情報を求めます。
もし関連企業がある場合は、その企業の名称、事業内容、創業者との関係性を正直に記載してください。
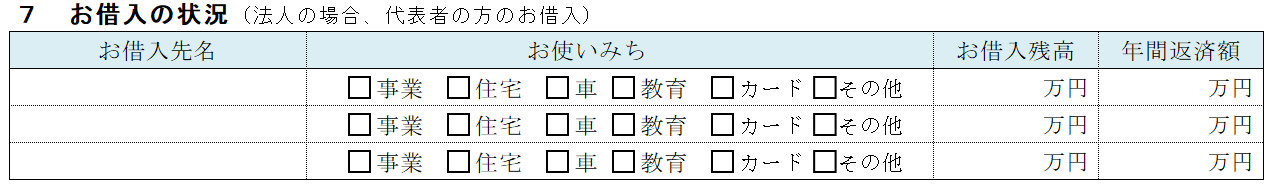
その7:お借入れの状況
【関連する評価軸:返済の確実性】
創業者個人、あるいは既存法人の代表者としての借入状況を記載する項目です。
これは個人の財務状況の健全性を示す重要な指標となります。
記載すべき借入には、事業性の借入だけでなく、住宅ローン、自動車ローン、カードローン、教育ローンなど、すべての借入が含まれます。
クレジットカードのキャッシングやリボ払いの残高も、忘れずに記載しましょう。
借入があること自体が即座にマイナス評価になるわけではありませんが、既存の返済状況は今後の返済能力を判断する材料の1つとして、審査の評価に影響します。
書き方の工夫としては、借入の目的や現在の返済状況を具体的に示すことで、無理なく返済を続けられていることを伝えるのがポイントです。
意図的に記載しないなど、事実と異なる申告をすることは、それ以上に信頼を失うリスクとなります。
| お借入先名 | お使いみち | お借入残高 | 年間返済額 |
|---|---|---|---|
| ◯◯銀行 | (当てはまる項目) | ◯◯万円 | ◯◯万円 |
また、融資の審査官は借入状況と役員報酬の額を連動させて確認し、個人的なローンの返済を差し引いたあとに、生活費が問題なく残るかどうかも見ています。
生活費が圧迫されていないかを確認することで、事業の返済が滞らないかを見極めているのです。
代表税理士
森 健太郎
借金がある、もしくは過去に消費者金融を利用していたが、融資を受けられるのか?というのは、多くの起業家の方から相談を受ける内容の1つです。
不安がある場合はぜひ一度、税理士にご相談ください。
ベンチャーサポート税理士法人では、既存の借入をどう説明すればよいか?といった点などについても、事前にご相談いただけます。
申込前に信用情報と支払い状況も確認しておこう
公庫の審査では、申込者個人の信用情報が必ず確認されます。
信用情報とは、クレジットカードやローン、スマートフォンの分割払いなどの利用・返済履歴のことで、過去に延滞があると記録として残ります。
「お借入れの状況」を正確に記載するためにも、融資を申し込む前に自分自身で信用情報機関(CIC・JICC・KSC)へ開示請求を行い、延滞などの記録がないかを確認しておきましょう。
また、信用情報には記録されない税金や公共料金、家賃の支払い状況も、通帳の履歴などから確認されます。滞納がある場合は、申込前に解消しておくことが大切です。
信用情報の開示方法や、延滞・滞納があった場合の対処法は、以下の記事で詳しく解説しています。
その8:必要な資金と調達方法
【関連する評価軸:自己資金と融資の使い道】
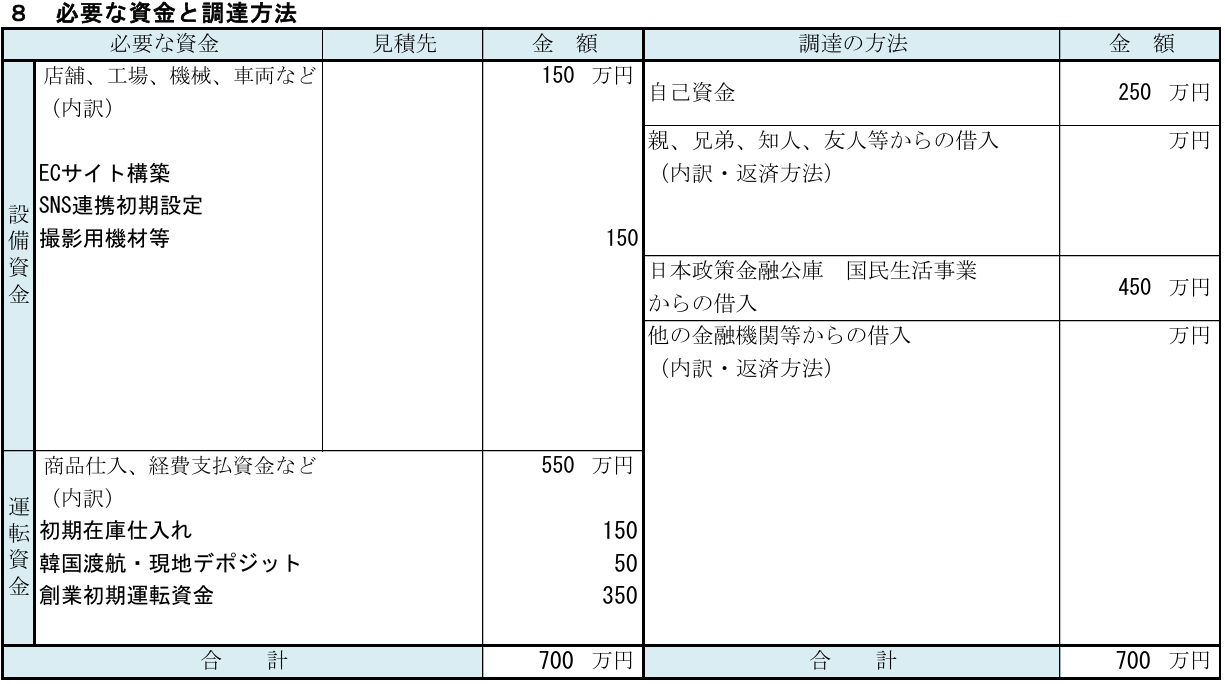
この項目は、創業計画書の中核であり、「事業を始めるために、何に、いくら必要で、そのお金をどうやって集めるのか」を具体的に示す、最も重要な部分です。
「必要な資金」は、開業までにかかる初期投資である設備資金と、開業後に事業が軌道に乗るまでの経費である運転資金に分けて考えます。
運転資金は、3カ月~6カ月分を見込んでおくのが一般的です。
「調達の方法」では、それらの資金を自己資金と借入でどう賄うのかを明記します。
それぞれの項目について、金額の根拠を明確にすることが、計画の妥当性を示すうえで不可欠です。
「必要な資金」の合計額と、「調達の方法」の合計額は、必ず一致させましょう。
| 必要な資金 | 金額 | 調達の方法 | 金額 |
|---|---|---|---|
| 設備資金(EC構築・機材等) | 150万円 | 自己資金 | 250万円 |
| 初期在庫仕入れ | 150万円 | 日本政策金融公庫からの借入 | 450万円 |
| 韓国渡航費・現地デポジット | 50万円 | ||
| 創業初期運転資金 | 350万円 | ||
| 合計 | 700万円 | 合計 | 700万円 |
必要な資金に関しては、見積書やすでに支払済みの領収書、請求書などを添付し、その内容が正しいことをできる限り証明しましょう。
代表税理士
森 健太郎
審査官は、提出された見積書などをもとに、金額が事業の実態に見合っているかを確認します。
数字を多めにざっくり計算したものや、「借りられるだけ申し込んでおこう」という考え方は、こうした数字のつながりからすぐに見えてきてしまうものです。
想定が難しい部分は、最低でもこれくらいは欲しいというボーダーラインを根拠を示しながら記し、融資面接までに「もし融資を得られなかったらどうするのか」の次善策も答えられるようにしておきましょう。
自己資金の目安と注意点
自己資金は、事業に対する創業者自身の覚悟と準備期間の証明となる、審査において非常に重視される項目の1つです。
以前の公庫の創業者向け融資は「新創業融資制度」といい、創業に必要な総資金の1割以上を自己資金として準備する必要がありました。
2024年3月末に新創業融資制度は取扱いを終了し、同年4月から新規開業資金に実質的に統合され、1割の自己資金という融資条件は撤廃されています。
しかし依然として、自己資金が著しく少ない状態だと、融資金額はその額に比例して少額になるか、あるいは融資を受けること自体が難しくなります。
最低限の自己資金として創業資金額の10%、実際には30%ほどを用意した上で、融資の申し込みをするのがベストとなります。
代表税理士
森 健太郎
自己資金は、審査官に「この人は計画的に準備してきた」と伝えるための、攻めの材料にもなります。
毎月一定額を積み立ててきた履歴や、設備資金用・運転資金用など目的別に分けて貯めてきた経緯を示せると、単なる残高以上の説得力になります。
ただし注意点として、融資直前に一時的に口座へ入金された資金は「見せ金」と判断され、マイナスに評価される可能性があります。
借金による増額だけでなく、タンス預金の振込みなども信用を得られないので気をつけてください。
自己資金は、過去半年〜1年分の預金通帳の履歴などで、継続的に貯めてきたことを証明できる状態にしておきましょう。
その9:事業の見通し(月平均)
【関連する評価軸:売上予想による計画の実現可能性 + 返済の確実性】
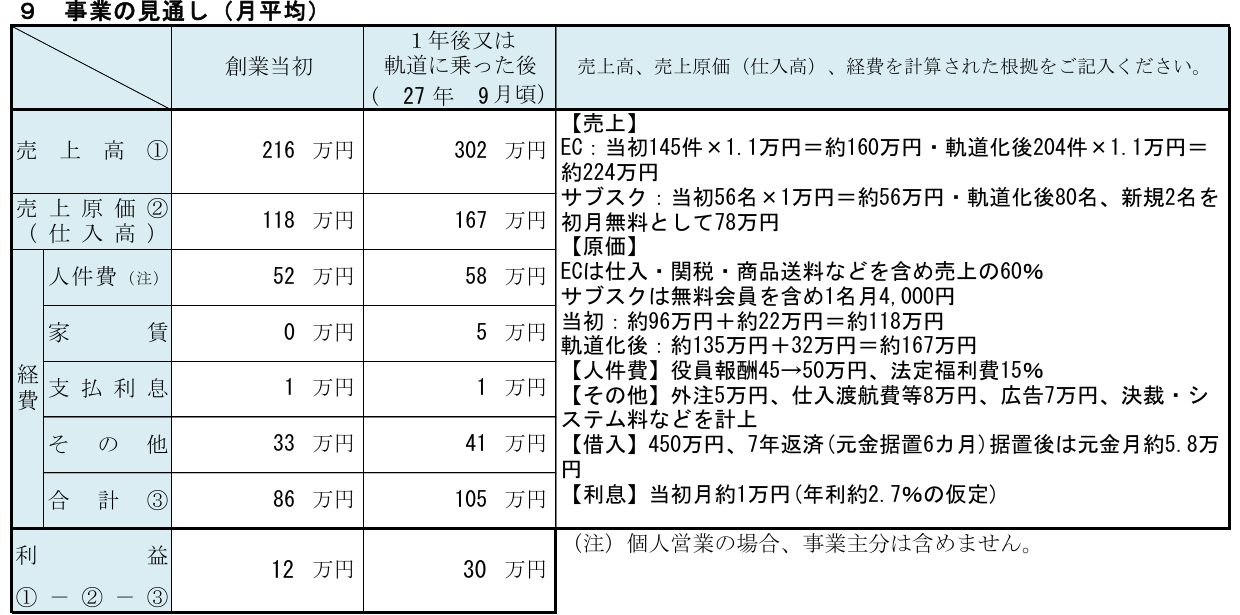
「事業の見通し」は、これまでに記述したすべての計画を具体的な数字に落とし込み、事業の収益性と返済能力を最終的に証明する、計画書の集大成となる項目です。
ここで記載する数字の根拠が曖昧であったり、希望的観測に基づいていたりすると、計画書全体の信頼性が失われます。
また、ここで作る数字は、損益計算書や資金繰り表にもそのままつながります。
「事業の見通し」の見積もりが甘いと、その後に作成する損益計算書・資金繰り表の数字まで実態から離れたものになってしまうため、この項目を正確に作ることが、資料全体の精度を支える理由にもなります。
公庫の様式では、「創業当初」と「軌道に乗った後(通常1年後程度)」の2つの時点での収支を予測します。
売上高はもちろん、仕入高(売上原価)や人件費、家賃といった経費を正確に算出し、最終的な利益を導き出します。
ここで算出された利益が、借入金の返済額を十分に上回っていることが、融資判断の決め手となります。
| 創業当初 | 1年後または軌道に乗ったあと | |
|---|---|---|
| 売上高(1) | 216万円 | 293万円 |
| 売上原価(2) | 118万円 | 166万円 |
| 人件費 | 45万円 | 50万円 |
| 家賃 | 0万円 | 5万円 |
| 支払利息 | 1万円 | 1万円 |
| その他 | 33万円 | 41万円 |
| 経費合計(3) | 79万円 | 97万円 |
| 利益(1)-(2)-(3) | 19万円 | 30万円 |
なお、創業計画書の「事業の見通し」は月平均の収支を示すものですが、実際には月ごとの売上の変動や、売上代金の入金時期、仕入代金・経費の支払時期なども考慮する必要があります。
月別の収支計画や資金繰りを詳しく確認したい方は、以下の記事でExcelテンプレートと記入例を紹介しています。
- 売上根拠が数値で実証できているか(感覚ではなく、検証可能な根拠にもとづいているか)
- 役員報酬が極端に低すぎないか(低すぎると「独立せず勤めていた方が良かったのでは」と見られることがある)
- 個人的なローンなども含めて返済すると、生活費まで捻出できる計画になっているか
- 経費の見積もりが実態より甘くないか(甘いと、軌道に乗る前に資金がショートする計画に見えてしまう)
代表税理士
森 健太郎
金融機関の審査部では、提出された計画値に対して「7掛け(売上を3割減で試算する)」の負荷をかけてシミュレーションすることがあります。
この7掛けの負荷をかけても資金がショートしなければ融資OK、ショートした時点でその計画はゼロ回答(否決)となるしくみです。
この下振れシナリオでもキャッシュが持ちこたえることを示せるか、あるいは難しい場合に「どの経費を、どこまで削れば乗り切れるか」という具体的なプランを説明できれば、楽観的な数字を並べた計画ではないとして、評価されやすくなります。
事業の見通しで見落としがちなのが、創業者自身の生活費です。
返済原資の額に創業者個人の生活費が考慮されていない場合、事業資金が生活費に充当され、返済に支障をきたすリスクがあると見なされる可能性があります。
事業の利益で、融資の返済と自身の生活を両立できることを、数字をもって明確に示しましょう。
代表税理士
森 健太郎
この項目に記載欄はありませんが、審査官はここから法人税・消費税の納税能力や、損益には直接表れない元本の返済能力も試算しています。
予測において資金ショートが起こらないことを証明できるかが、ここでの肝となります。
弊社の融資サポートでは、売上・原価・費用についてヒアリングを行い、資金ショートが起こらない損益計算書・資金繰り表の作成までご提案しながらサポートしていますので、ご安心ください。
売上は「式」で出す:業種別テンプレ
「売上高、売上原価(仕入高)、経費を計算された根拠をご記入ください。」の欄には、単なる結論ではなく、なぜそうなるのかの計算式までを記入しましょう。
売上高は「単価×数量」に分解し、原価率や経費は、その数字を設定した客観的な根拠(公的データや内訳)を簡潔に示します。
自身の事業に近い業種のテンプレートを参考に、計算式を組み立ててみましょう。
| 業種 | 売上の算出式 |
|---|---|
| 飲食店・カフェ | 席数 × 満席率 × 回転数 × 客単価 × 営業日数 |
| 美容室・サロン | スタッフ数 × 1人あたり施術数 × 客単価 × 営業日数 |
| 小売店(実店舗) | 来店客数 × 購入率 × 客単価 × 営業日数 |
| IT(Web制作など) | 月間平均受注件数 × 平均案件単価 |
| ECサイト | サイトアクセス数 × 購入率(CVR) × 平均注文単価 |
重要なのは、この式を構成する変数(客単価や回転数など)のひとつひとつについて、「なぜその数字を設定したのか?」という根拠を説明できることです。
根拠づけの手段としては、帝国データバンクなどが公開している同業種の経営指標(売上高や利益率の目安)を引用するだけでも、数字の信頼度が上がります。
また、創業者がこれまで同業種に就いていた場合は、そこで見てきた実際の数字(客単価や来店数など)を根拠として使うのも効果的です。
開業前にテストマーケティングを行った結果や、副業・個人事業としての実績(売上や顧客数など)も売上根拠を補強する材料になります。
代表税理士
森 健太郎
開業予定地の人口データを使う場合は、「人口×業界の平均利用率(受託率)×単価」という掛け算で「理論売上」を組み立てるのがポイントです。
単に「これだけ人口がいるので何%は来店するはず」という主観的な予測ではなく、業界の平均的な利用率という客観的な指標を挟むことで、審査官から見た説得力が大きく変わります。
売上高は、この後の経費・利益・返済計画まで、すべての数字の出発点になる項目です。
ここが崩れると、それ以降の数字もすべて連動して変わってしまうため、ほかの項目以上に慎重に根拠を検証しておきましょう。
公的データを活用した収支計画の策定方法
策定した収支計画の信頼度を高めるためには、公的なデータを活用することが極めて有効です。
融資担当者は業界の平均的な数値感を把握しており、それとかけ離れた計画には当然、厳しい目を向けます。
代表的な公的データは、以下のように一覧にしておくと、自分の事業でどれが根拠として使えるかを判断しやすくなります。
| データ名 | 発行機関 | 裏付けられる内容 |
|---|---|---|
| 住民基本台帳に基づく人口、人口動態及び世帯数 | 総務省 | 市区町村ごとの人口分布。「人口×業界の平均利用率×単価」の掛け算を組み立てる際の基礎データとして活用 |
| 商業動態統計調査 | 経済産業省 | 小売業・卸売業などの市場・売上動向 |
| 特定サービス産業動態統計調査 | 経済産業省 | 飲食業・サービス業など特定業種の売上動向 |
| TDB業界動向・経営指標(帝国データバンクなどの民間データ含む) | 帝国データバンクなどの調査会社 | 同業種の売上高・利益率などの経営指標の目安 |
参考:住民基本台帳に基づく人口、人口動態及び世帯数|総務省
参考:商業動態統計調査|経済産業省
参考:特定サービス産業動態統計調査|経済産業省
参考:業界動向|株式会社 帝国データバンク[TDB]
その10:自由記述欄
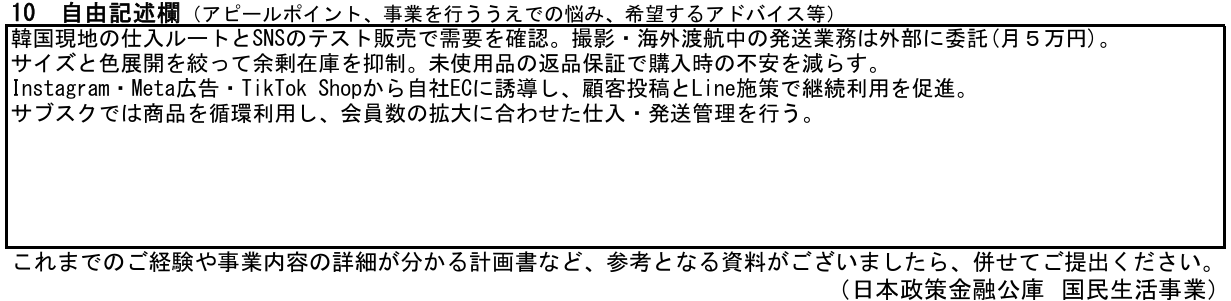
この項目は任意とされていますが、白紙で提出するのは避けるべきです。
ここは、計画書のほかの項目では伝えきれなかった、自分の事業への想いや独自の強みをアピールできる最後の機会です。
記入例のように、セールスポイントや販売ターゲットなどの詳細な補足をしたり、以下のような戦略的な情報を記述すると効果的です。
| 記述する内容 | 記述例 |
|---|---|
| 事業の将来展望 | 「3年後には2店舗目の出店を目指します」「将来的にはオンライン販売も展開し、収益の柱を増やします」など、長期的なビジョンを示す。 |
| 独自の強みやネットワーク | 取得している許認可や特許、事業に協力してくれる強力な人脈など、ほかの項目でアピールしきれなかった独自の資源を記述する。 |
| 地域社会への貢献など | 「地域のイベントに積極的に参加し、〇〇という形で地域活性化に貢献したい」など、事業の社会的な意義を伝える。 |
この項目は創業者としての熱意を伝える場でもありますが、審査官が最終的に見ているのは、その熱意を実現できる再現性があるか、そして事業として利益を出し、借入金を返済できるかという点です。
代表税理士
森 健太郎
実際には、公庫の創業計画書はスペースの問題もあり、計画の全貌を記すことは難しいものです。
むしろ、この欄に書ききれなかった部分こそが、審査官の疑問や不安を解消しきれずに残ってしまう部分です。
実際には十分な準備ができていても、そこを埋めないまま提出すると、根拠不十分な計画だと判断されかねません。
創業計画書とは別に「補足資料」を用意し、書ききれなかった根拠や詳細を必ず補っておきましょう。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
書き終わったら確認:項目間の整合性チェック
創業計画書を書き終えたら、提出する前に各項目間で数字の矛盾がないかを確認しましょう。
項目単体では問題なくても、ほかの項目と突き合わせたときに矛盾があると、計画の信頼性が損なわれます。
以下のチェックリストを上から順に確認してください。
- 「1:創業の動機」と「2:経営者の略歴等」の経歴に論理的な繋がりがあるか
- 「3:取扱商品・サービス」で設定した客単価・営業日数と「9:事業の見通し」の売上高が一致しているか
- 「4:従業員」で記載した人数と「9:事業の見通し」の人件費が整合しているか
- 「8:必要な資金と調達方法」の借入希望額・想定金利と「9:事業の見通し」の支払利息が整合しているか(借入額×年利÷12)
- 「8:必要な資金と調達方法」のそれぞれの金額の合計が一致しているか
- 「9:事業の見通し」の利益から、借入金の返済額と自身の生活費の両方を賄える計算になっているか
補足資料と融資面談の準備
創業計画書の様式は、事業の全体像を伝えるにはスペースが限られています。
自分の計画の独自性や、準備の周到さをより深く伝えるためには、創業計画書本体に加えて補足資料を別途用意することが有効です。
効果的な補足資料の具体例
補足資料に決まった形式はありませんが、計画書の内容を補強し、記載内容の信憑性を高めるものが評価されます。
| 資料の種類 | 内容と目的 |
|---|---|
| 市場調査・競合分析レポート | 競合となる店舗の価格帯・サービス内容をまとめたもの。 |
| 商品・サービスのカタログ | 取り扱う商品の写真や、提供するサービスの具体的なメニュー、料金表など。事業内容を視覚的に伝え、担当者の理解を深める。 |
| 設備・内装工事の見積書 | 店舗の改装や高額な厨房機器などを導入する場合、業者から取得した見積書の写し。「必要な資金」の項目で記載した金額の正確な根拠となる。特殊な設備など相場が分かりにくいものは、2社程度から見積りを取り、両方を提出すると、金額が適正な相場に基づいていることを示しやすくなる。 |
| 資金繰り表 | 開業後数カ月〜1年程度の月別の入出金予定をまとめたもの。「事業の見通し」の月平均の数字だけでは分かりにくい、季節変動や資金が薄くなる時期を示せる。 |
| 職務経歴書 | 創業計画書に書ききれなかった、より詳細な職務経歴や実績。特に、今回の事業に直結するスキルや経験を具体的にアピールできる。 |
| WebサイトやSNSのデモ画面 | すでに準備を進めているWebサイトやSNSアカウントのトップページのスクリーンショットなど。集客方法が具体的であることを示す。 |
| 個人事業主としての実績資料 | 直近の確定申告書の控えや、事業で利用していた預金通帳の写し、主要な取引先との業務委託契約書など。すでに顧客基盤や収益実績があることを示す。※実績が伸び悩んでいる場合や赤字が続いている場合は、逆に不利な材料になることもあるため、有利に働く場合にのみ提出。 |
代表税理士
森 健太郎
融資担当者は、面談した内容や提出書類だけで融資の実行を単独で決められるわけではありません。
多くの場合、社内で「稟議書」という承認資料を作成し、上司の決裁を得てはじめて融資が実行されます。
整理された補足資料があると、担当者自身がこの稟議書を作成する際にそのまま説明材料として使いやすいため、社内で通しやすい計画として扱われやすくなります。
ベンチャーサポート税理士法人でも、「創業計画書」「損益計算書(P/L)」「資金繰り表(C/F)」の3点をセットで提出することで、多くの融資審査を通過しています。
ただし、創業者によっては、別紙で何十枚にもおよぶ追記情報を用意する人もいますが、これはその資料を読む融資担当者の負担という観点から、むしろ逆効果になりがちです。
創業計画書やその添付資料は、自分のビジネスをプレゼンするための資料と考え、内容はコンパクトにまとめましょう。
今回の記入例に合わせた補足資料のサンプルは、以下のURLからご確認ください。
融資面談に向けた準備
創業計画書などを提出して融資を申し込むと、公庫の担当者が書類の内容を確認し、創業予定地や業界の状況などを事前に調査したうえで、融資面談が行われます。
面接は、創業者自身が計画書に書かれた内容を、自分の言葉で説明・再現できるかを確認し、その計画が実際に実行できる・信用できるものかを見極める場です。
面接準備の基本は、提出した創業計画書の内容を、自身の言葉でよどみなく説明できるようにしておくことです。
事業の概要を短時間で分かりやすく伝えられるよう、要点をまとめて話す練習をしておくと安心です。
加えて、計画書には直接書かれていない、事業のリスクや将来の展望について踏み込んだ質問をされることも想定しておく必要があります。
たとえば、以下のような質問への回答は事前に準備しておくべきです。
| 質問 | 回答例(アパレルECの事例の場合) |
|---|---|
| 事業の最大のリスクは何だと考えており、その対策はどのように講じますか? | SNSのトレンド変化による売れ残りです。仕入れロットを小さく抑え、テスト販売の反応を見ながら追加仕入れを判断しています。 |
| 売上が計画の半分だった場合、どのような手を打ちますか? | 広告費を抑え、既存会員向けキャンペーンで単価アップを図ります。仕入れも絞り込み、資金繰りを維持します。 |
| 最初の半年間、売上が安定しない時期のご自身の生活費はどのように計画していますか? | 生活費は半年分を別口座に確保済みです。売上が計画を下回っても事業に専念できます。 |
これらの質問に対して、自信をもって、計画書の内容と一貫性のある回答をすることが、融資実行の最後の決め手となります。
弊社では、業種別で想定される質問を10〜20個ほどご案内し、面談前にそれをもとにしたロールプレイを行うことで、その場で答えに詰まらないよう準備をサポートしています。
創業計画書についてよくある質問
| 質問 | 回答の要約 |
|---|---|
| 個人事業主と法人で、書き方に違いはありますか? | 様式は同じですが、資本金の扱いや役員報酬の記載方法など、一部の記載内容が異なります |
| 手書きでも問題ありませんか? | 問題ありませんが、読みやすく丁寧に、下書きしてから清書しましょう |
| 審査に落ちた場合、再申請はできますか? | 可能ですが、半年程度は期間を空け、改善点を示せる状態にしてから再挑戦しましょう |
| AIで作成した計画書をそのまま提出してもよいですか? | 下書きとして使うのは有効ですが、最終的には自分の言葉で説明できる状態に仕上げましょう |
| 作成を専門家に依頼できますか? | 依頼可能です。税理士や中小企業診断士に、収支計画のチェックや面談対策まで相談できます |
それぞれの質問について、以下で詳しく解説します。
Q1.個人事業主と法人で、創業計画書の書き方に違いはありますか?
公庫の創業計画書の様式は、個人事業主でも法人でも同じものを使用します。
ただし記載内容にはいくつか違いがあります。
たとえば「必要な資金と調達方法」では、法人の場合は資本金が自己資金に含まれます。「従業員」欄では、法人の場合は役員と従業員を区別して記載します。
また「経営者の略歴等」では、法人の場合は代表者だけでなく共同経営者の経歴も記載が求められることがあります。
「事業の見通し(月平均)」の部分には、「(注)個人営業の場合、事業主分は含めません。」と書いてあります。
これは個人事業主の場合、事業主本人の給与を人件費に含めてはいけない、ということです。
法人の場合、代表者の報酬は役員報酬として経費に計上します。
しかし個人事業主の場合、事業主自身への支払いは税務上「経費」ではなく、事業の利益そのものが事業主の収入になります。
ここを間違えて個人事業主が自分の生活費を人件費に入れてしまうと、利益が実態より少なく見えて返済能力の評価が下がったり、そもそも様式の書き方として誤りになります。
こうした個人事業主として開業する場合の詳しい書き方については、以下の記事をご覧ください。
Q2.創業計画書は手書きでも問題ありませんか?
公庫は手書きの計画書も受け付けています。
ただし、読みやすい字で丁寧に記入すること、修正箇所が多くならないよう下書きしてから清書すること、提出前にコピーを取って控えを保管しておくことを心がけてください。
ExcelやWordで作成する場合も同様に受け付けられますが、印刷時にレイアウトが崩れないか事前に確認しておきましょう。
Q3.審査に落ちた場合、再申請はできますか?
融資審査に落ちた場合でも、再申請は可能です。
ただし、前回と同じ内容で申請しても、結果が変わる可能性は低いでしょう。
再申請を行う前に、落ちた原因を分析し、計画書の改善や自己資金の積み増しなど、具体的な対策を講じることが重要です。
一般的には半年以上の期間を空け、その間に改善した実績を示せると、審査の印象が変わりやすくなります。
何が原因で今回の審査に落ちたのか、次はどこを改善すればよいのかを具体的に見極めるためのポイントは、以下の記事でも詳しく解説しています。
Q4.AIで作成した計画書をそのまま提出してもよいですか?
AIで下書きを作ること自体は、今や一般的な方法です。
大切なのは、AIを使ったかどうかではなく、自分の経験や実際の数字を加えて、自分の言葉で語れる内容に仕上げているかという点です。
まずAIにたたき台を作らせ、自分の経験や数字を加えて編集し、面談で説明できる形に仕上げましょう。
たたき台のまま提出すると、深掘りされたときに答えられなくなります。
また、AIが出す資金計画や計算、公的データなどには実態と異なる内容が含まれることもあるため、必ず自分で確認しましょう。
Q5.創業計画書の作成を専門家に依頼できますか?
創業計画書の作成を個人で行うのが難しいと感じたときには、税理士や中小企業診断士などの専門家に作成サポートを依頼できます。
特に創業融資に精通した税理士であれば、収支計画の妥当性チェックや融資面談の対策まで一貫してサポートを受けられます。
弊社ベンチャーサポート税理士法人でも、創業計画書の作成から融資面談の対策まで、一貫してサポートを行っています。
自治体の創業支援窓口や商工会議所でも無料相談を利用できますので、活用を検討してみてください。
創業計画書の代行やサポートについては、以下の記事で詳しく解説しています。
創業計画書や融資について悩みがあれば税理士の無料相談を利用しよう
ここまで、創業計画書の作成から融資面談の準備まで、自分で進めるためのポイントを解説してきました。
しかし、どれだけ準備をしても「本当にこの内容で大丈夫だろうか」「面接でうまく話せるだろうか」といった不安は残るものです。
そのようなときは、創業や融資に強い税理士に相談するという選択肢があります。
ベンチャーサポート税理士法人では、主に以下のような融資サポートを行っています。
- 銀行選び
- 創業計画書の書き方や補完資料の作成
- 資金繰り表・損益計算書の数字のチェック(資金ショートが起きないかの確認)
- 経営者ごとに最適な融資や補助金の選定
- 必要な融資額のシミュレーション
- 融資面談のロールプレイング
- 返済計画の策定
- 面談後の銀行へのアフターフォロー
- 次回融資時期のご提案
これまでに創業融資をサポートした件数は2万件を超え、銀行の融資部門での勤務経験を持つスタッフも多数在籍しています。
融資審査を行う側からの視点と、事業を軌道に乗せるための税理士としての視点の両方を踏まえた、経験にもとづくサポートを提供いたします。
もし少しでも不安な点があれば、まずは無料相談をご利用ください。
不安を取り除き、希望額を引き出す創業計画書を一緒に作り上げ、万全の体制で申込みをしましょう。
STEP 1診断に必要な簡単な質問に
回答してください。(所要時間約1分)
STEP 2この場ですぐに、
融資借入額の目安が
判定されます!
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい
関連記事
-
 融資創業融資とは?種類・自己資金・審査・申込の流れを解説
-
 融資借金ありでも創業融資は受けられる?起業・開業時の借金の影響を税理士が解説
-
 融資日本政策金融公庫の創業融資でいくら借りられる?融資額の目安や注意点を解説
-
 融資日本政策金融公庫の創業融資の審査に落ちないためには?税理士が詳しく解説
-
 融資【日本政策金融公庫の創業融資】金利・利率の基本や下げる方法を税理士が解説
-
 融資日本政策金融公庫の創業融資の受け方|新規開業・スタートアップ支援資金の流れ・必要書類・審査ポイント
-
 融資起業で融資は自己資金なしでも可能?審査に通る5つの条件を税理士が解説
-
 融資銀行融資の審査基準とは?通らない理由と再申請の流れや改善策まで徹底解説
