

最終更新日:2026/11/13
経費精算のルールとは?決めるべき項目と作り方・見直しポイントを解説【2026年(令和8年)最新】

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profilemori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
- 経費精算ルールで最低限決めておきたい7項目と、社長・役員だけ条件を変えたときのリスク
- 承認後に「経費にできない」と言われたときの対応と、レシートが出ない支出(交通系IC・自販機など)の精算方法
- 交通費・出張費・交際費の個別ルールと、「社内ルール」「税務・会計」「証憑・保存」の分け方
- ルールから外れたときの確認手順と例外ケース
- インボイス・電子帳簿保存法への対応と、古い規程を見直すチェックポイント
経費精算ルールでは、「何に使ったお金なら会社が負担するか」だけでなく、申請から承認、資料の保存までを一続きの手順にすることがポイントです。
ただし、会社が精算を認めることと、税務上の要件を満たすことは別の問題です。社内の上限や承認ルートは自社で決められても、税務処理や領収書等の保存方法は、制度に沿って確認しなければなりません。
この記事では、従業員や役員の経費精算を行う法人に向けて、ルールに盛り込む内容と作り方、例外への対応、古い規程を見つけるチェックポイントを解説します。
経費精算ルールとは?会社で基準を決める目的
経費精算とは、従業員や役員が業務のために立て替えた支出の内容を確認し、会社負担分を払い戻すことです。
経費精算ルールは、会社が負担する条件と、申請・承認・精算の手順を定めたものです。担当者や上司が変わっても、同じ事情の申請には同じ基準で判断できる状態を目指します。
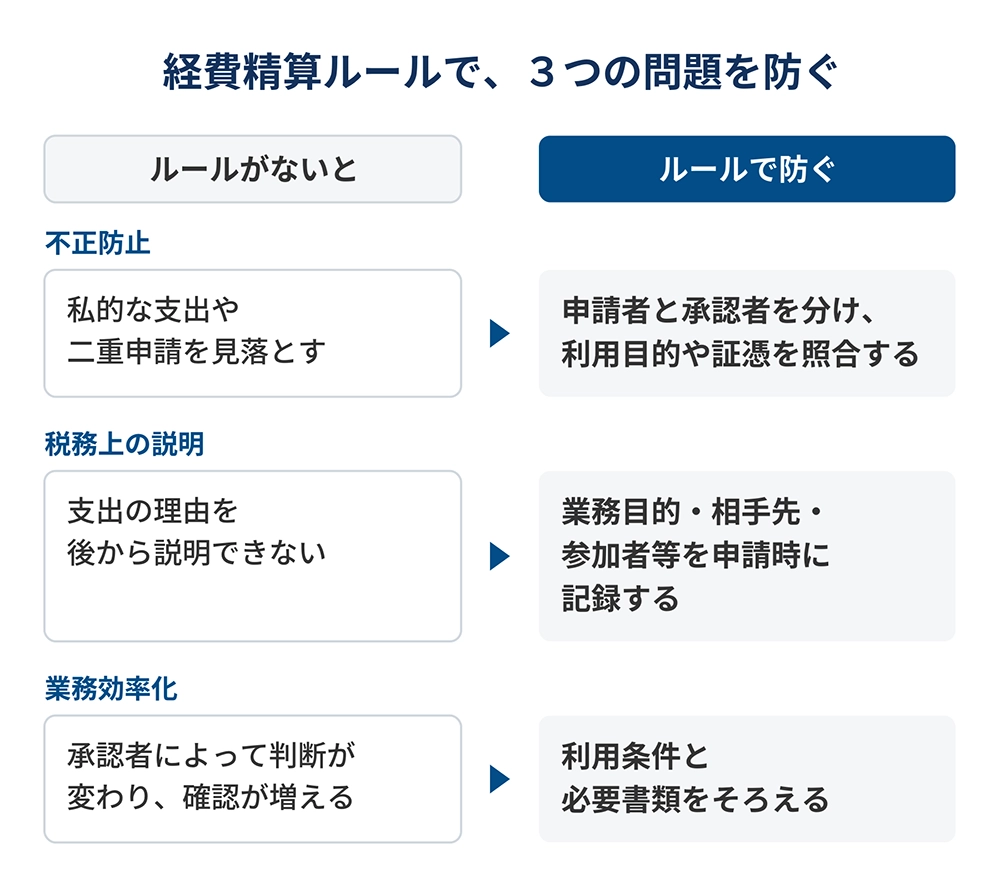
ルールを設ける主な理由は、不正防止、税務上説明できる状態づくり、業務効率化の3つです。
不正防止のためには、私的な支出や二重申請を見落とさないよう、申請者と承認者を分け、利用目的や証憑を照合します。税務上説明できる状態にするためには、支出の理由を後から説明できなくならないよう、業務目的・相手先・参加者等を申請時に記録します。業務効率化のためには、承認者によって判断が変わって確認が増えないよう、利用条件と必要書類をそろえておきます。
例えば、同じ事情で利用したタクシー代でも、上司によって認めたり認めなかったりする状態では、社員も経理も判断に迷います。
ルールを作る際は、「禁止する支出」を並べるだけでなく、何を確認すれば承認できるのか、後から説明するために何を残すのかまで整理しましょう。
経費精算ルールで最低限決めておきたいこと
| 決める項目 | 明確にする内容 |
|---|---|
| 適用対象者 | 従業員・役員など、ルールを適用する範囲 |
| 経費の範囲 | 会社が負担する支出と、対象外の支出 |
| 経費の上限 | 費目ごとの基準、金額の単位、超過時の扱い |
| 申請・承認 | 事前申請の対象、承認者、追加承認の条件 |
| 申請期限 | 締め日、提出期限、期限超過時の申請方法 |
| 証憑の扱い | 紙・電子の提出先、保存方法、管理担当者 |
| 例外処理 | 相談先、確認資料、承認・記録の手順 |
経費精算規程とは、会社が定めた経費精算の条件や手順を文書にしたものです。
経費精算ルールには、経費の範囲だけでなく、申請する人、判断する人、提出する資料、通常どおりに処理できない場合の手順まで盛り込みます。
経費精算規程と経費精算書はセットで整える
規程でルールを決めるだけでなく、申請に使う経費精算書にも、判断に必要な情報を記入できるようにします。例えば、規程で会食の業務目的や参加者の記載を求めるなら、精算書にも対応する入力欄を設けます。
| 資料 | 使い方 |
|---|---|
| 経費精算規程のひな形(Word) | 適用対象、上限、期限、承認方法等を自社向けに設定する |
| 経費精算書のひな形(Excel) | 支出内容、業務目的、証憑、承認状況等を記録する |
経費精算規程のひな形は、[ ]の欄に自社の条件を入れて使います。導入前に、本文と別表を自社の業務に合わせて見直し、税務・労務・経理の責任者に確認してもらいましょう。主な確認点は次のとおりです。
- 税務担当者:保存期間と、取引ごとの特例・経過措置
- 労務・給与担当者:精算額を給与と同じ日に支払う場合の区分と、社会保険上の扱い
- 法務・労務担当者:不正があった場合の処分の根拠となる規程(就業規則など)と、役員・従業員それぞれの適用範囲・手続き
- 経理責任者:上限・期限・承認者・保存先・閲覧権限が、経費精算書(Excel)の欄と一致しているか
ひな形に記載された上限や締め日を、そのまま法令上の基準と考えないようにしましょう。自社で決める条件と税務上確認する条件を分け、規程と精算書の内容が一致するように調整します。
作成は、過去の申請を確認し、7項目と費目別の条件を決め、申請フォーム・保存手順を整えたうえで、社員へ周知する順に進めます。
新しく作る場合も、既存の規程を見直す場合も、過去に差し戻した申請や判断に迷った申請を集めるところから始めると、具体的な不足が見つかります。「金額が曖昧だった」「必要な資料がなかった」など、迷った理由を「適用対象者・経費の範囲・上限・申請と承認・申請期限・証憑・例外処理」の7項目に当てはめて整理してください。
適用対象者を決める
従業員や役員のうち、誰にどのルールを適用するのかを明確にします。正社員だけでなく、パート・アルバイトなど、経費を立て替える可能性がある人も確認しましょう。
役職や業務内容によって条件を変える場合は、対象者と違いを設ける理由を規程に記載します。例えば、出張時の支給条件を分けるなら、適用する区分が申請者にも経理にも分かる形にします。
避けたいのは、役員の申請だけが毎回「今回に限り」と処理される状態です。別の条件が必要なら、その範囲と確認方法を定め、経理が都度、経営者の意向を推測しなくても処理できるようにしておきます。
役員の精算に閲覧を制限すべき情報が含まれる場合は、確認担当者と保存先・閲覧権限も決めておきます。
社長・役員だけ条件を変えてもいい?やりすぎるとどうなる?
役員だけに別の条件を設けること自体は、直ちに問題になるわけではありません。
たとえば、役員だけに社宅を用意する、役員の出張日当を従業員より高く設定するといった扱いは、規程に定め、業務実態に見合った範囲であれば認められます。ただし、社宅なら役員から一定の家賃を受け取るなど、支出ごとの税務上の条件も満たす必要があります。
一方で、やりすぎると、役員への給与として扱われ(いわゆる「役員賞与認定」)、法人税・源泉所得税・消費税に加え、社長個人の住民税など、複数の税金に影響するおそれがあります。
私的な支出を経費にしていた、日当や社宅の負担が実態に比べて過大だった、という場合です。具体的な影響は「社長の経費はどこまで認められる?」の「プライベートの支出を会社の経費にしたらどうなる?」で解説しています。
| 是認 | 修正 | |
|---|---|---|
| どんなとき | 申告に誤りがなかった場合 | 誤りが見つかった場合 |
| 税金 | 「更正決定等をすべきと認められない旨の通知書」が届き、追加の税金はかからない | 修正申告や更正により、不足する税金を納め、加算税・延滞税がかかる場合もある |
| 次回の調査 | 次の調査まで間隔が空くことが多い | 同じ項目を、次回の調査でも確認されることが多い |
税務調査の結果は、「是認」と「修正」に分かれます。是認は申告に誤りがなかった場合で、「更正決定等をすべきと認められない旨の通知書」が届き、追加の税金はかかりません。修正は誤りが見つかった場合で、修正申告や更正により不足する税金を納め、加算税・延滞税がかかる場合もあります。
私たちが税務調査に立ち会ってきた中でも、是認だった会社は次の調査まで間隔が空き、修正になった会社は同じ項目を次回も確認されることが多くあります。
役員の経費は、税務調査で重点的に確認されやすい項目です。一度指摘された処理は、直さない限り次回以降も同じ指摘を受けるため、最初から説明できる形で整えておくことが大切です。
私たちは、どこまでが経費として認められるかを、過去の税務調査の事例をもとに先にお伝えしています。
この1ステップがあるだけで、今後の判断の精度がぐっと上がり、社長の手間も減ります。業種やこれまでの経緯など、詳しい事情を伺わないと一般論ではお答えできない、大切な部分です。役員の条件を決める前に、規程の内容と金額が実態に合っているかを確認しておきましょう。
こんなときこそ、私たちにご相談ください。社長一人ひとりの状況をお伺いし、御社に合った対応を見つけてご提案します。
経費として認める範囲・認めない範囲を決める
会社が負担する支出は、業務との関係が分かる条件で定めます。
「交通費」「会食費」といった費目名だけでは、個々の申請を判断できません。交通費であれば、訪問先や利用目的、利用区間を確認する形にします。会食費では、相手先や参加者、業務上の目的を記載してもらいます。
対象外とする支出も、私的な買い物や業務に関係のない飲食など、社員が自分で判断できる例を示すと伝わりやすくなります。
申請フォームにも、利用日・支払先・金額だけでなく、業務目的を記入する欄を設けましょう。規程に「業務に必要な支出に限る」と書いてあっても、その必要性を確認する情報が集まらなければ、判断は担当者任せのままです。
経費の上限を決める
宿泊費や会食費など、金額の幅が大きい支出は、必要に応じて上限を設定します。金額は、自社の予算と業務実態を踏まえて決めましょう。
上限を設ける際は、「1人当たり」「1回当たり」「1泊当たり」のどの単位で判断するのか、税込・税抜のどちらで管理するのかもそろえます。
宿泊費であれば、出張先や繁忙期によって、通常の上限内では宿泊先を確保できないことも想定しておきます。地域別の基準を設けるのか、必要性を説明して事前に超過承認を受けるのかを決めてください。
上限額は、適用条件と、上限を超える場合の手順をセットで定めます。
他社の金額例を、そのまま自社にも適用される法定上限のように扱わないことも大切です。
事前申請・承認ルールを決める
承認ルールでは、誰が、どの時点で、何を確認するかを決めます。
出張、一定額以上の会食、高額な物品購入など、支出前に会社として判断したいものは、事前申請の対象にします。申請内容には、目的・予定金額・利用先など、承認に必要な情報を含めましょう。
承認者は申請者とは別にし、自分の申請を自分で承認する運用を避けます。高額な支出については、直属の上司に加え、別の責任者にも承認を求める方法があります。
確認の役割は、例えば次のように分担します。
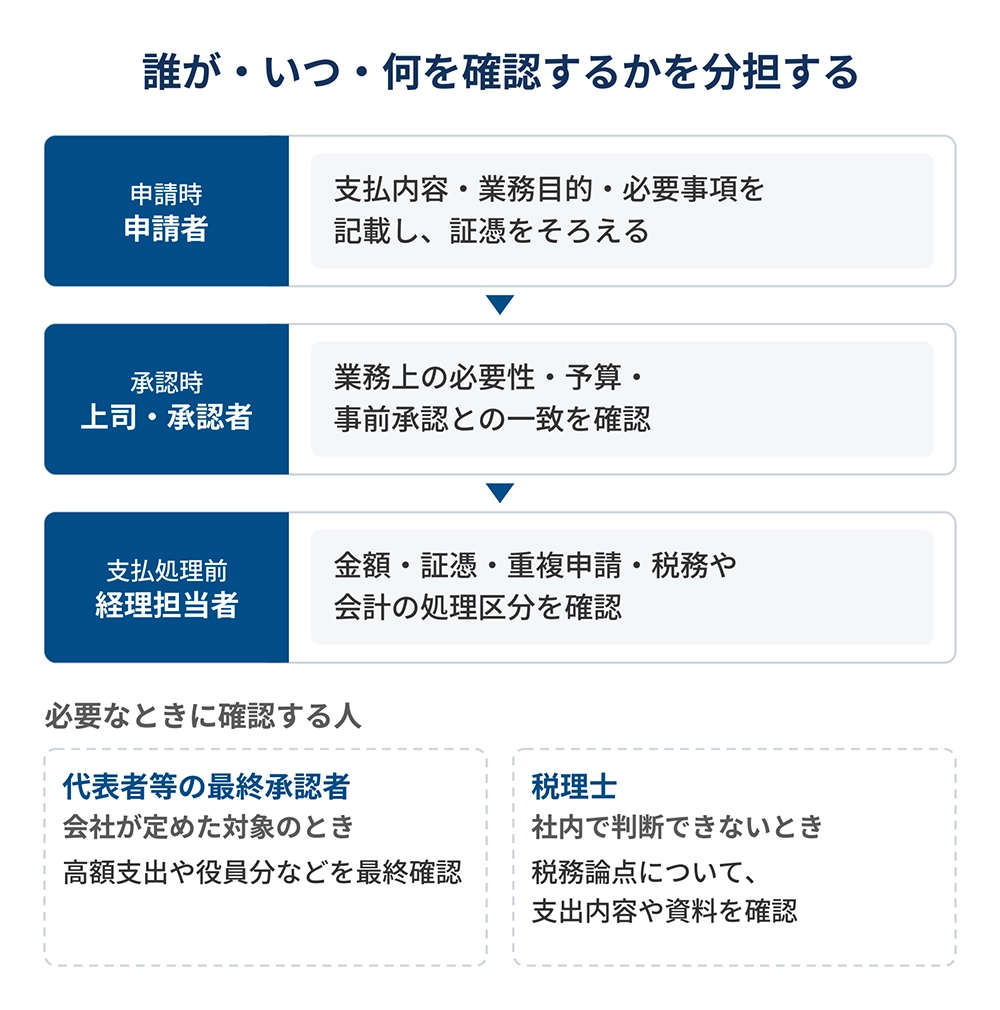
申請者は、申請時に、支払内容・業務目的・必要事項を記載し、証憑をそろえます。上司・承認者は、承認時に、業務上の必要性、予算、事前承認との一致を確認します。経理担当者は、支払処理前に、金額・証憑・重複申請・税務や会計の処理区分を確認します。高額支出や役員分など、会社が定めた対象については、代表者等の最終承認者が最終確認します。社内で判断できない税務論点については、税理士が支出内容や資料を確認します。
経理は支払処理前に、領収書等の金額が明細から漏れていないか、明細の合計と申請総額が一致するかも確認します。
代表者本人の申請についても、本人以外が資料を確認する方法を決めておきます。小規模な会社で役割を兼務する場合も、どの確認を誰が担当したかが分かる記録を残してください。
「上司が承認しているから、経理では何も確認しない」という流れにはしないようにします。
承認したあとに、税理士から「これは経費にできない」と言われたら?
私的な支出を精算してしまった場合は、返還の要否と、会社が負担する場合の給与・源泉徴収等の処理を確認します。
社員に返還を求める場合、一度払ったお金を返してもらうのは、社員との関係を考えると難しいのが実情です。かといって伝えなければ、社員の記憶には残らず、同じ申請が繰り返されます。
私たちがご相談を受ける中でも、社員に言い出せず、社長が個人で補填しているケースは少なくありません。
返してもらわずにそのまま会社負担にすると、社員への給与として扱われ、源泉徴収が必要になることもあります。処理の方法は状況によって変わります。
業務のための支出で、交際費など税務上の経費(損金)にできる額に限りがあるだけなら、社員に返してもらう必要はありません。会社負担のまま、処理を直します。
いちばん安全なのは、当月分を預かる → 税理士に経費になるかをチェックしてもらう → 問題なければ翌月に精算するという流れです。
経理代行と税理士契約をセットにすれば、この確認を精算の流れに組み込めます。
ここでこそ、経理代行(BPO)の経費精算が喜ばれます。経理代行(BPO:ビジネス・プロセス・アウトソーシング)とは、請求書の発行や支払いの準備、経費の集計といった経理の定型業務を、まとめて外部へ任せるサービスです。精算の前に税理士の目でチェックするため、経費にならない支出は精算する前に分かり、社員にも理由を添えて伝えられます。社長が言いにくいことを言わずに済み、社員にもルールが自然に伝わります。
不正や申請ミスを防ぐチェックの例
| 確認したい申請 | チェックする内容 |
|---|---|
| 実際には行っていない出張の申請 | 訪問先、出張報告、移動や宿泊の記録が一致するか |
| 交通費・日当の水増し | 利用区間、出張日数、支給条件と申請額が合うか |
| 二重申請 | 同じ日付・支払先・金額の精算や法人カード利用がないか |
| 領収書の金額等の書き換え | 購入履歴や支払記録と食い違っていないか |
| 私的な支出の混入 | 利用者や業務目的を具体的に説明できるか |
承認では、金額だけでなく、申請内容と実際の行動・取引が一致しているかを確認します。
食い違いがあっても、すぐに不正と決めつけず、申請者へ事実確認を行います。単純な転記ミスなのか、資料が足りないのかを確認し、訂正や追加提出の経緯を残しましょう。
また、会社が代金を支払う法人カードを利用すれば、従業員の立替払いを減らせます。ただし、利用目的の報告、証憑の提出、私的利用を防ぐルールは引き続き必要です。立替精算とカード利用報告を区別し、同じ支出を重ねて精算しない仕組みにします。
法人カードの利用報告や仕訳、領収書の扱いについては、関連記事「法人カードで経費精算はどう変わる?」で解説しています。
申請期限と期限超過時の扱いを決める
申請期限は、経理の締め処理に合わせて設定し、期限を過ぎた場合の受付方法も定めます。
「利用日から数えていつまでか」「毎月の締め日にまとめて申請するのか」を明確にし、書類不足で差し戻した場合の再提出期限も整理しましょう。立替金の支払予定日も併せて示すと、社員が精算までの見通しを立てやすくなります。
期限超過時は、通常の申請に理由を追記するのか、別の例外申請を行うのかを決めます。経理が確認する支出日・超過理由・未精算であることと、承認者を明確にしてください。
期限を定めることと、期限超過後の申請をどう処理するかは別です。「期限を過ぎたら受け付けない」と書くだけで終わらせず、実際に発生した支出の内容を確認する窓口と手順を用意しておきます。
精算頻度の運用例としては、支出の記録と証憑の整理はその都度行い、提出・精算は会社の締め日にまとめる方法があります。月1回に限る必要はなく、申請件数や立替額、経理の処理体制に合わせて決めましょう。高額な立替については通常の締め日を待たずに申請できるようにするなど、従業員の負担にも配慮します。
なぜ、決算月の締め日を従業員に伝える必要があるのか
同じ事業年度の中で申請が遅れても、決算までに処理できれば、大きな問題にはなりにくいです。
注意が必要なのは、決算月の経費です。
経費は原則として、使った(債務が確定した)事業年度の経費になります。
申請が遅れて決算に間に合わないと、その年度の経費から漏れてしまいます。
- 原則、翌年度の経費にはできない:経費は、支払った日ではなく、その費用が確定した年度に計上します
- 過去の年度を直す手間がかかる:申告期限を過ぎた年度で、税額や繰り越す赤字が変わる場合は、更正の請求の手続きが必要になり、手間と費用がかかります
- 消費税も同じ:原則どおりの計算(本則課税)で申告している会社は、消費税がかかる支出なら、消費税の申告にも影響します
ところが、従業員は会社の事業年度や決算月を意識して申請しているわけではありません。いつもどおり翌月にまとめて出せばよいと考えていると、決算月の経費だけが年度から漏れてしまいます。
だからこそ、決算月だけは「今月分は○日までに提出」と締め日を早めに従業員へ伝えることが大切です。
決算が締まってからでは遅いから。
私たちは決算前にお打ち合わせをし、こうした従業員へのアナウンスも事前にご案内しています。
領収書・レシートなど証憑の提出・保存方法を決める
領収書・レシート・請求書など、支出を裏付ける証憑(しょうひょう)は、何を、どこへ、どの形式で提出するかを決めます。
紙の領収書は原本の提出先を、電子領収書はデータの提出先を明確にしましょう。電子取引で受け取った領収書等は、原則として電子データの保存が必要であり、印刷した紙だけを残す運用では対応できません。
経理に提出された後、誰が保存状態を確認するかも決めます。申請番号などで申請内容と証憑を対応させれば、後から支出の経緯をたどりやすくなります。
提出時には、支払先、取引日、取引内容、金額を確認します。消費税の仕入税額控除に使う書類については、登録番号や税率ごとの記載なども確認が必要です。適格請求書と適格簡易請求書で異なる記載事項は、後段の「インボイスの確認方法を決める」で整理します。
保存期間も規程や経理手順に明記します。法人税上、帳簿や領収書等は、原則として、その事業年度の確定申告書の提出期限の翌日から7年間保存します。青色申告書を提出して欠損金額が生じた事業年度、または青色申告書を提出せず災害損失金額が生じた事業年度は10年間です。ただし、2018年4月1日前に開始した該当事業年度は9年間となります。
これは法人税上の保存期間です。他の法令による保存義務も確認したうえで、会社として廃棄する時期を決めます。
紛失した場合の連絡先も、通常の提出方法と同じ場所に記載しておきましょう。社員が対応方法を探しているうちに、申請自体が遅れる事態を避けられます。
レシートが出ない支出の精算
| 支出 | 出してもらうもの | 会社として決めておくこと |
|---|---|---|
| 交通系ICカード | 駅の券売機やアプリで出した利用履歴 | チャージ代ではなく、使った分を精算する(業務専用のカードの扱いも決めておく) |
| 現場の自動販売機(差し入れ) | 出金伝票(日付・場所・本数・金額・配った相手) | 配った相手(自社の従業員か社外か)を必ず書いてもらう |
| コインロッカー | 領収書(出ない場合は出金伝票) | どの業務で使ったか(目的)を書いてもらう |
| 割り勘で払った飲食代 | 参加者と各自の負担額のメモ(お店で人数分に分けた領収書でもよい) | 会社が負担した分だけを精算する |
| 慶弔費(祝儀・香典など) | 招待状や会葬礼状と、出金伝票(日付・相手・金額) | 取引先向けか、従業員向けかを書いてもらう |
社員からよく相談されるのが、レシートや領収書が出ない支出の扱いです。代表的なケースと対応をまとめました。いずれも、出金伝票などに日付・支払先・金額・目的を記録しておくのが基本です。
出金伝票の書き方や、領収書がない支出を経費にできるかは、「領収書なしでも経費にできる?」の記事で解説しています。
なぜ記録が必要?実は、レシートが出ない支出も、税務調査で確認される場合があるんです!
- 交通系ICカード:チャージ代そのものは、何に使ったか分からないため、原則としてそのまま経費にはしません。チャージ時は仮払金などで処理し、使った分を交通費にします。
- 現場の自動販売機(差し入れ):建設業などで、現場の自販機の飲み物を差し入れとして配るケースです。自社の従業員向けなら福利厚生費、協力会社の作業員など社外向けなら交際費になることがあります。
- コインロッカー:最近は領収書が出るものも多くなりました。
- 割り勘で払った飲食代:代表者がまとめて払い、レシートが1枚しかない場合は、参加者と各自の負担額をメモして添付します。実は、お店に頼めば、会社ごと・人数分に領収書を分けて発行してくれることも多いです。会計の前にひと声かけておきましょう。
- 慶弔費(祝儀・香典など):取引先向けは交際費、従業員への慶弔見舞金は、社内規程に沿っていて、金額が世間一般の相場の範囲なら福利厚生費です。祝儀・香典には消費税はかかりません。
電車・バスの運賃や、自販機・コインロッカーなどの支出で消費税をどう差し引くかは、「インボイスの確認方法を決める」で解説しています。
レシートが出ない支出は、記録がないと税務調査で「本当に業務の支出か」を説明できず、経費として認められないおそれがあります。
私たちのお客様は、支払う前にLINEや電話で気軽にご相談くださいます。その気軽さ・身近さが、経費の判断ミスを防ぎ、社長の安心につながっています。
例外が起きた場合の処理方法を決める
例外処理では、通常のルールに従えなかった事情を確認し、誰が判断して、何を記録するかを定めます。
例えば、領収書を紛失した場合なら、申請者が経理へ連絡し、再取得の可否や代替資料を確認したうえで、所定の承認者へ判断を求める流れを作ります。
その場の判断で例外を認めないことと、例外が発生した後の処理手順を用意することは別です。
手順がなければ、結局は上司や担当者の裁量で結論が変わってしまいます。
例外申請の受付は、自動的な精算の承認ではありません。申請理由、確認した資料、承認者、判断結果を残し、次に同じ事情の申請が来たときにも参照できるようにします。
交通費・出張費・交際費などは個別ルールも決めておく
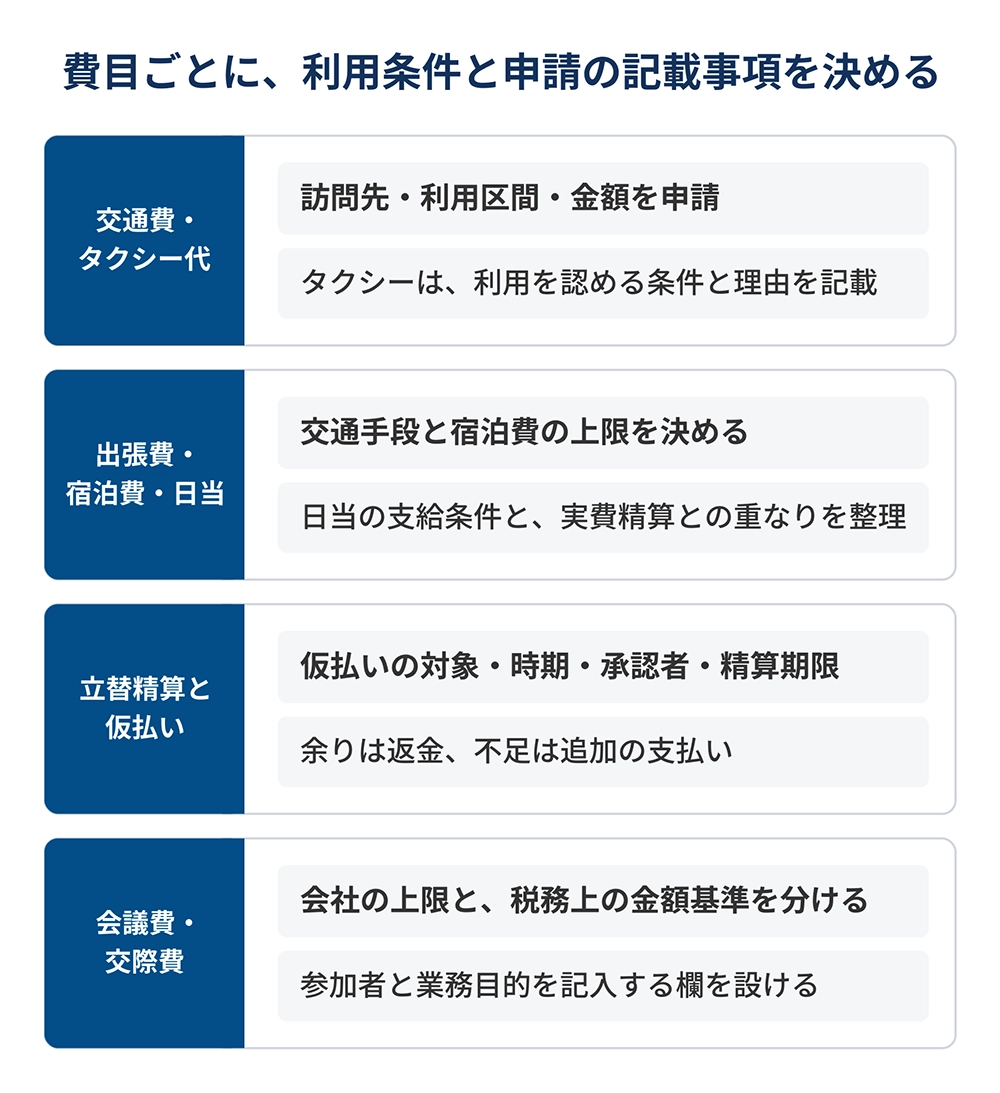
交通費や出張費、会食費などは、基本ルールに加えて、利用条件や申請時の記載事項を定めます。
申請件数が多い費目や、判断が分かれやすい費目から整えていきましょう。
交通費・タクシー代
交通費は利用目的と経路を確認できるようにし、タクシー代は利用を認める条件を明確にします。
電車移動であれば、訪問先・利用区間・金額を申請してもらいます。タクシーを利用した場合は、公共交通機関では業務に間に合わなかった、荷物の運搬が必要だったなど、利用した理由も記載する運用が考えられます。
事前承認が必要な場面と、急な利用のため事後申請を受け付ける場面も分けておくと、現場で判断しやすくなります。
通勤定期券の区間と重なる移動などについても、申請時に分かるようにしておきましょう。単に領収書や利用履歴の金額を転記するのではなく、会社が負担する金額を確認するためです。
出張費・宿泊費・日当
出張関連の支出は、交通費・宿泊費・日当の支給条件を、旅費規程などで整理します。
交通費や宿泊費を実費で精算する場合は、利用できる交通手段や宿泊費の上限を決めます。日当を設ける場合は、支給対象となる出張の条件、日帰りと宿泊の区分、日当に含める費用の範囲を明確にしてください。
特に、日当で賄う費用と、別途実費で精算する費用が重ならないようにしておくと、二重の申請を防ぐための基準になります。
社長・役員にも日当を支給する場合の考え方は、「社長の経費はどこまで認められる?」の「出張手当(日当)は旅費規程で決める」で解説しています。
金額は、他社の規程をそのまま転記するのではなく、自社の出張先や頻度、業務内容を踏まえて設定します。規程の金額だけでは判断できない支出については、出張の目的や行程も確認できるようにしておきます。
立替精算と仮払い
従業員が自分のお金で支払った後に会社が払い戻すのが立替精算で、支出前に会社が概算額を渡すのが仮払いです。出張などでまとまった支出が見込まれる場合は、仮払いを利用する方法があります。
仮払いを行う場合は、対象となる支出、申請する時期、承認者、支出後の精算期限を決めます。申請者は、仮払額と実際に使った金額、証憑をそろえ、余りがあれば返金、不足があれば追加の支払いにつなげます。
経理は、誰にいくら渡し、どこまで精算が済んでいるかを管理します。決算時に残高がある場合も、残っていることだけで結論を出さず、未精算の理由、支出内容、返金や精算の予定を確認してください。
会議費・交際費
会議費・交際費では、会社が認める支出の上限と、税務上の金額基準を分けて扱います。
法人の取引先等との飲食費は、2024年4月1日以後の支出について、1人当たり10,000円以下などの条件を満たし、所定の記録を保存していれば、法人税上の交際費等の範囲から除かれます。自社の役員・従業員やその親族だけを対象にした飲食は、この基準の対象外です。金額は、自社が採用する税込・税抜の経理方式に従って判定します。
保存する記録には、飲食日、参加した取引先等の氏名・名称とその関係、参加人数、金額、飲食店の名称・所在地などがあります。店舗がないなどの理由で名称・所在地が明らかでない場合は、領収書等に記載された支払先の氏名・名称や住所等を記録します。申請フォームには、領収書だけでは分からない参加者や業務目的を記入する欄を設け、領収書等と合わせて確認・保存しましょう。
参考:No.5265 交際費等の範囲と損金不算入額の計算|国税庁
2024年3月31日以前の支出に適用される基準は、1人当たり5,000円以下でした。経理向けのマニュアルが旧基準のままになっていないか、確認してください。
見直すのは税務上の判定基準であり、会社が定めた会食費の上限を必ず10,000円に引き上げるという意味ではありません。
この10,000円は、社員が自由に使ってよい社内上限ではありません。また、超えた支出についても、それだけで会社が精算できなくなるわけではなく、法人税上の処理は別に判定します。
なお、取引先を飲食店へ送迎するために負担したタクシー代等は、飲食費の10,000円基準を判定する金額には含めません。飲食代と送迎費を分けて申請し、経理がそれぞれの支出内容に応じて処理できるようにします。
参考:交際費等(飲食費)に関するQ&A・Q4「飲食等のために要する費用」|国税庁
※上記Q&Aは改正前の金額が記載された資料です。送迎費の取扱いの根拠として参照しており、現行の金額基準は前掲の「No.5265」で確認してください。
規程には会社としての支給条件を、経理向けの手順には税務上の確認事項を記載すると、両者を混同しにくくなります。
経費精算では「社内ルール」「税務・会計」「証憑・保存」を分けて考える
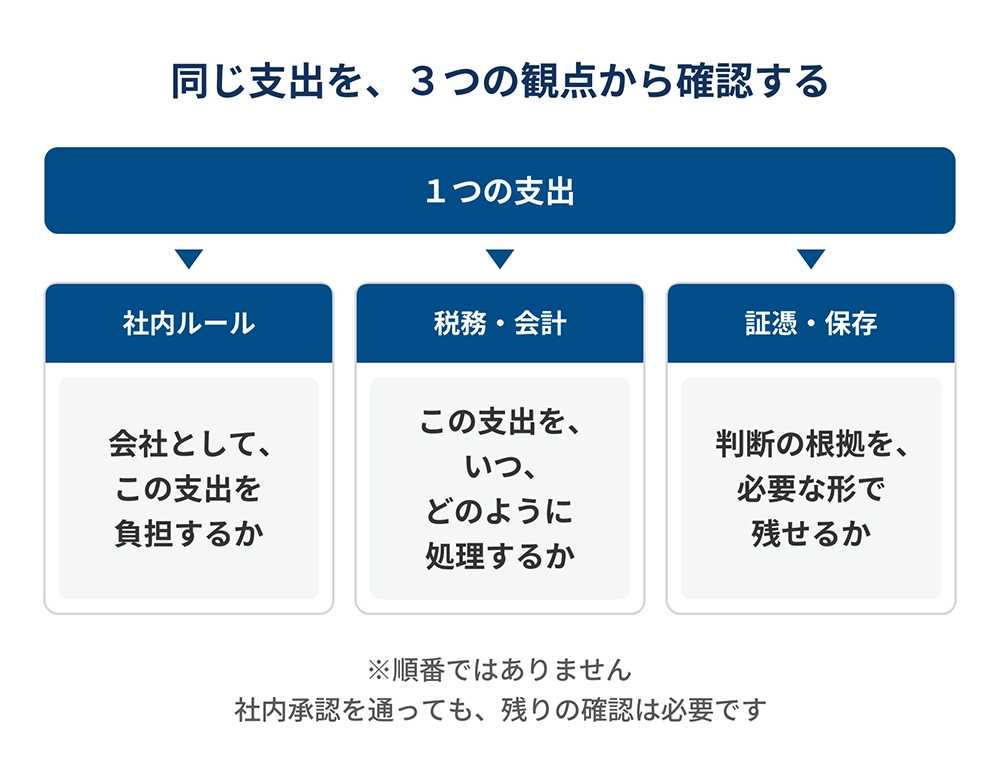
経費精算では、「会社が精算するか」「税務・会計上どう処理するか」「根拠をどう残すか」を、それぞれ確認します。
これは、社内承認を通過すれば残りの確認が不要になる、という順番ではありません。同じ支出について、3つの観点から確認するための整理です。
① 社内で決めるルール
会社が決めるのは、対象者、支給条件、上限、申請期限、申請方法、承認者などです。自社の業務や管理体制に合うように設計します。
例えば、繁忙期の出張で宿泊費が社内上限を超えた場合、会社が超過分を負担するかは、この層の判断です。ほかの宿泊先を確保できたか、業務上やむを得ない事情があったか、例外承認の条件を満たすかを確認します。
判断が分かれる場合は、「特別に認める」とだけ記録せず、何を理由に認めたのかを残してください。その理由が規程にない新しい事情なら、次回の見直し候補にもできます。
② 税務・会計上判断すること
税務・会計では、支出の実態と業務との関係を確認し、計上する時期や適用する税務処理を判断します。
法人税では、支出が損金、つまり法人税の計算上、収益から差し引く費用等になるかを確認します。消費税では、経費等にかかった消費税を売上にかかる消費税から差し引く「仕入税額控除」の対象かを確認します。それぞれ判断する要件は異なります。
社内規程に違反したことだけで税務上の可否は決まりません。反対に、会社が承認したことだけで税務上の要件を満たすわけでもありません。
上司の承認は、支出の経緯を確認するための情報の一つです。承認者の肩書や判断だけで処理を決めず、どの取引に、どの税務上の取扱いを適用するのかを確かめます。
③ 証憑・保存として守ること
証憑・保存では、支出を裏付ける資料がそろい、必要な期間、内容を確認できる状態にすることを考えます。
領収書だけを保管しても、誰が何のために使ったか分からなければ、申請の経緯を十分に説明できません。申請内容・承認記録・証憑を対応させ、後から一緒に確認できるようにしておきます。
保存期間は、前述の「領収書・レシートなど証憑の提出・保存方法を決める」で確認した条件に沿って管理します。
精算が終わっても、資料の保存は続きます。担当者の異動・退職や、利用システムの変更があっても、会社が資料を取り出せる管理方法にしておきましょう。
税理士が確認する経費精算の主なポイント
| 確認する支出・処理 | 確認しておきたい情報 |
|---|---|
| 私的な支出が混在していないか | 利用者、業務目的、会社が負担する理由 |
| 会議費・交際費の区分が適切か | 相手先、参加者、人数、開催目的、支出日 |
| 登録番号がない・記載が不足している | 書類の種類、取引内容、適用できる特例・経過措置 |
| 電子領収書を紙だけで保存していないか | 受領した電子データの保存先と管理方法 |
| 日当の支給額が業務実態に合っているか | 旅費規程、出張目的・行程、日数、支給基準 |
| 仮払金が未精算のまま残っていないか | 相手、支払日、使途、残額、精算予定 |
| 領収書等が不足していないか | 不足する資料、再取得の可否、代替資料 |
税務処理を確認する際は、勘定科目の名称や社内の承認結果だけでなく、支出の実態と資料が一致しているかを確認します。経理から税理士へ資料を渡す前に、表の点を整理しておくと、判断に必要な情報をそろえやすくなります。
例えば、日当は規程に金額が書かれているだけで税務上の判断が済むわけではありません。受給者の所得税で非課税となる旅費の範囲は、旅行の目的や行程、職務内容等に加え、社内の支給基準のバランスや、同業種・同規模の会社の支給額との比較なども踏まえて判断します。
参考:インボイス制度に関するQ&A・問107「出張旅費、宿泊費、日当等」|国税庁
資料に不明点がある場合は、経理が申請者へ事実を確認し、社内では判断できない税務論点を分けて相談します。疑問のある支出をまとめて「経費にできるか」と尋ねるより、支出の目的と確認できた資料を示す方が、追加のやり取りを減らしやすくなります。
経費精算ルールから外れた場合は何を確認する?

通常のルールから外れた申請は、違反の有無だけで結論を出さず、順番に確認します。
まず外れた社内ルールを特定し、支出の実態、証憑・取引情報を確認したうえで、必要な承認・税務処理・保存方法を整理します。
例えば、申請期限は過ぎていても、業務目的と支払事実は明確かもしれません。一方、期限内の申請でも、相手先や支出内容が分からず、資料の追加提出が必要な場合があります。
不足しているのが承認なのか、取引情報なのか、税務上の判断なのかを分ければ、誰に何を依頼すべきかが明確になります。
最終的な処理には、確認した事実、判断した人、判断理由を残しましょう。結果だけでなく理由まで記録することで、次の申請を同じ基準で検討できます。
経費精算でよくある例外ケースと対応

例外への対応は、「何が問題か」「何を確認するか」「何を残すか」で整理します。
ここでは、実際にルールへ盛り込みたい代表的なケースを紹介します。
領収書を紛失した
領収書を紛失した場合は、代替資料で済ませる前に、再発行・再ダウンロードができるかを確認します。
申請者は、購入先や利用したWebサイトへ確認してください。再取得できない場合は、請求書、購入履歴、取引先とのメール、カードの利用明細など、支出内容と支払事実を確認できる資料を集めます。
経理には、支出日、支払先、金額、業務目的、紛失理由、再取得の確認結果を伝え、社内の例外申請を行います。承認者は、提出された資料と事情を確認し、会社として精算を認めるかを判断します。
ただし、支払いを確認できる資料と、税務上必要な書類は同じとは限りません。例えば、カード会社が発行する利用明細書は、原則として、消費税の仕入税額控除に必要な請求書等の代わりにはなりません。帳簿のみの保存で控除できる所定の取引に該当するかなどは、別に確認します。
会社の精算可否は、紛失したという事情だけで一律に決めず、確認できた内容を踏まえて判断します。法人税と消費税の処理も分けて検討し、税務判断が残る場合は、代替資料と確認結果をそろえて確認を求めましょう。領収書がない場合の対応は、「領収書なしでも経費にできる?」の記事で解説しています。
処理後は、同じ紛失を防ぐため、受領後に保管する場所や提出までの手順を見直します。紙の領収書を撮影して控えを残す場合も、原本を処分できるかどうかは別に確認してください。
申請期限を過ぎた
申請期限を過ぎた場合は、超過理由と未精算であることを確認し、定められた例外申請のルートへ回します。
申請漏れなのか、領収書の受領が遅れたのかによって、見直すべき手順は異なります。支出日・金額・業務目的・提出が遅れた理由をそろえて、承認を受けてください。
過年度の支出が見つかった場合は、申請を受け付けた月の費用にしてよいとは限りません。法人税では、販売費・一般管理費について債務の確定時期などに基づく判断があるため、支出内容と本来帰属する事業年度を確認します。
(事業年度をまたいだ場合のリスクは、「なぜ、決算月の締め日を従業員に伝える必要があるのか」をご覧ください)
参考:法人税基本通達 第2章第2節第2款 販売費及び一般管理費等|国税庁
承認後は、期限超過の理由と処理結果を記録します。同じ原因で繰り返される場合は、社員への注意だけで終わらせず、締め日前の案内や提出方法に改善できる点がないかを確認しましょう。
電子領収書しかない/従業員が個人で受け取った
電子領収書は、紙に取り直すのではなく、会社としてデータを確認・保存できる状態にします。
従業員が会社の経費を立て替え、個人メールやECサイト、アプリなどで電子領収書を受け取った場合も、会社の電子取引に当たります。経理が直接受け取っていないことを理由に、会社側の保存管理を省略することはできません。
確認するのは、領収書を受け取ったサービス、データの取得方法、会社への提出状況です。社員の個人アカウントだけに残っている場合は、会社が管理する保存先へ提出する方法を案内します。
個人端末での一時的な保存が直ちに認められないわけではありませんが、会社として保存要件を満たす管理が必要です。退職やアカウントの削除で資料を確認できなくならないよう、提出期限と保存先を社員にも伝えておきます。
事前承認を忘れた・規程と違う方法で支払った
事前承認を忘れたり、指定された方法ではなく個人カードで支払ったりした場合は、手続きの不備と支出内容を分けて確認します。
業務上必要な支出だったか、金額や相手先を証憑で確認できるか、ほかの申請や法人カードの支払いと二重になっていないかを確認したうえで、事後承認に必要な資料を求めます。
記録には、事前承認を受けられなかった理由、実際に確認した日、承認者、判断結果を残してください。後から日付を遡らせて、事前承認済みだったように扱うのではなく、事後に確認した経緯が分かる形にします。
支払方法が違ったから即座に不可とすることも、事後承認が得られたから確認を終えることも避け、税務・保存の確認まで進めます。
インボイス・電子帳簿保存法は経費精算ルールにどう反映する?
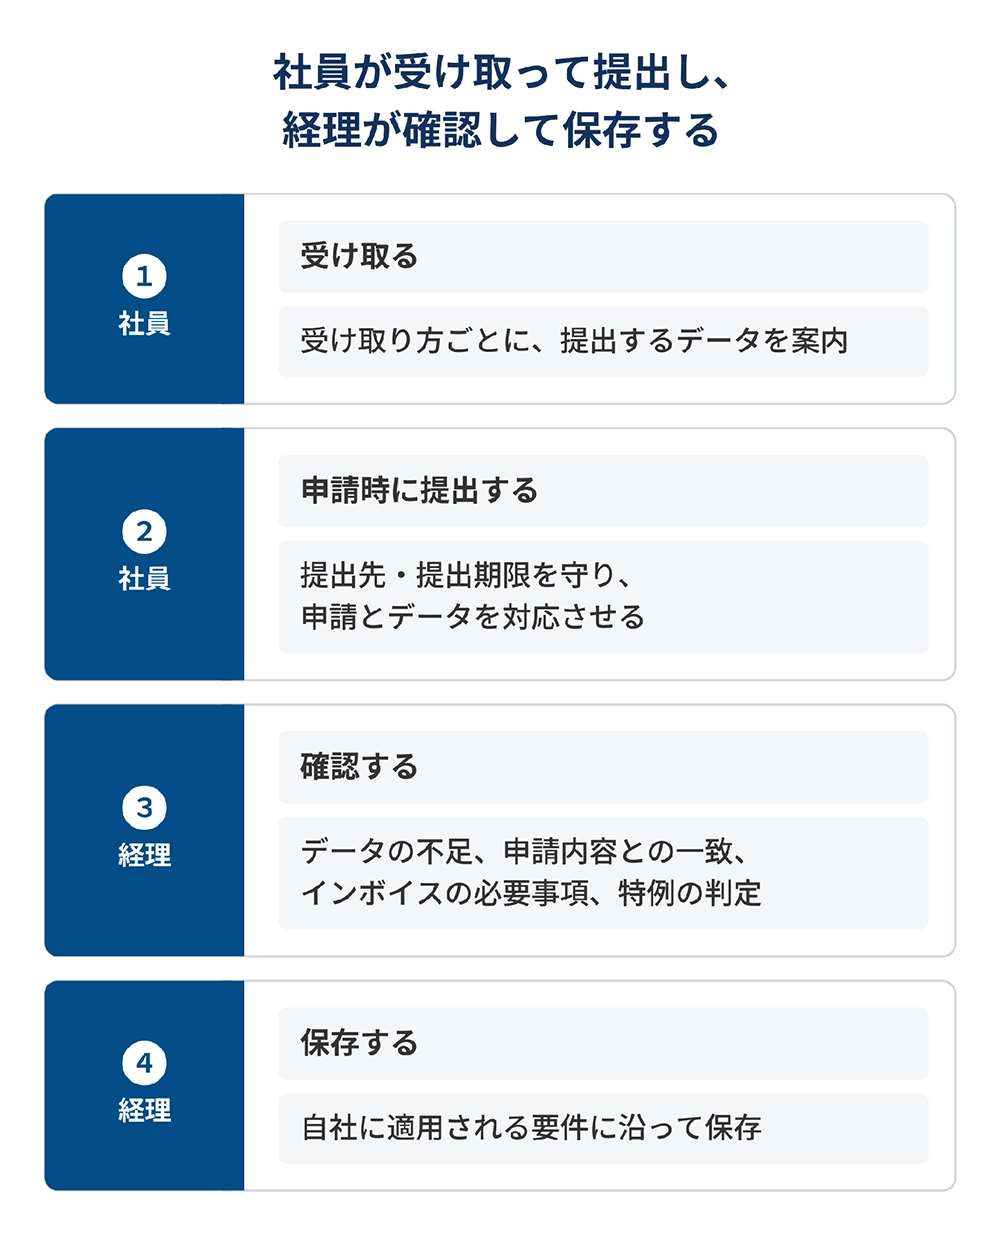
制度への対応は、経理が要件を知っているだけでは完結しません。
社員が必要な資料を受け取り、申請時に提出し、経理が確認して保存するところまでを運用として決めます。
電子領収書を受け取ったときの提出・保存方法を決める
電子領収書は、受け取り方に応じて、提出するデータと提出先を具体的に案内します。
例えば、メールに領収書が添付されていれば添付データを提出し、メール本文に取引情報が記載されていれば、そのメールを保存対象にします。ECサイトやアプリで発行される領収書についても、データの取得から経理への提出までを手順にしておきます。
社員向けの案内には、提出先、提出期限、申請とデータを対応させる方法を記載します。経理側では、データの不足がないか、申請内容と一致するかを確認し、改ざん防止や内容の確認・提示など、自社に適用される要件に沿って保存します。
紙で受け取った領収書を撮影する場合は、電子取引の保存とは別の取扱いです。
写真を経理へ送っただけで、紙の原本を処分してよいとは限りません。
原本を処分する運用に切り替える場合は、スキャナ保存の要件を満たしていることを確認してください。
参考:電子帳簿保存法一問一答【スキャナ保存関係】問3|国税庁
インボイスの確認方法を決める
インボイスの確認では、自社の消費税の計算方法を踏まえ、社員が行うことと経理が判断することを分けます。
消費税を一般課税で計算している会社では、仕入税額控除を受けるために、原則として必要事項を記載した帳簿と適格請求書等の両方の保存が必要です。一方、一定の取引では帳簿のみの保存で認められる特例もあるため、すべての申請を登録番号の有無だけで判断するわけではありません。
参考:No.6496 仕入税額控除をするための帳簿及び請求書等の保存|国税庁
社員には、領収書等の取得と提出までを案内します。経理は、登録番号、取引日・取引内容、税率ごとに区分された金額など、書類の種類に応じた必要事項を確認します。不足があれば、申請者を通じて発行元へ確認するなど、補足・訂正を求めるルートを決めておきましょう。
小売店や飲食店など、不特定多数の相手と取引する一定の事業者は、通常の適格請求書より記載事項を簡略化した「適格簡易請求書」を発行できます。主な記載事項の違いは、次のとおりです。
| 記載事項 | 適格請求書/適格簡易請求書 |
|---|---|
| 発行者の氏名・名称と登録番号 | いずれも必要 |
| 取引年月日 | いずれも必要 |
| 取引内容 | いずれも必要。軽減税率対象ならその旨も記載 |
| 税率ごとに合計した税込・税抜の対価の額 | いずれも必要 |
| 適用税率・税率ごとの消費税額等 | 適格請求書は両方、適格簡易請求書はいずれか一方でも可 |
| 書類を受け取る事業者の氏名・名称 | 適格請求書は必要、適格簡易請求書は不要 |
また、帳簿のみの保存で仕入税額控除が認められる主な取扱いには、次のものがあります。
少額特例では、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者が、2023年10月1日から2029年9月30日までに国内で行う税込1万円未満の課税仕入れについて、一定事項を記載した帳簿のみで控除できます。判定は1商品ごとではなく1回の取引ごとに行い、特定期間の売上高を給与支払額に置き換えて判定することはできません。
参考:インボイス制度に関するQ&A・問111「一定規模以下の事業者に対する事務負担の軽減措置」|国税庁
参考:インボイス制度に関するQ&A・問112「一定規模以下の事業者に対する事務負担の軽減措置における1万円未満の判定単位」|国税庁
法人の基準期間は原則として前々事業年度、特定期間は原則として前事業年度開始の日以後6か月の期間です。事業年度が短い場合などは対象期間の判定が異なることがあるため、経理側で自社が対象かを確認してから、少額特例を処理手順に組み込みます。
参考:No.6503 基準期間がない法人の納税義務の免除の特例|国税庁
なお、新たに設立した法人で基準期間のない課税期間は、特定期間の課税売上高が5,000万円を超えていても、少額特例の対象となります。
公共交通機関特例では、法令で定める船舶・乗合バス・鉄道・軌道による旅客運送で、1回の取引の税込価額が3万円未満の場合、一定事項を記載した帳簿のみで仕入税額控除を受けられます。船舶は対象となる国内航路に限られ、タクシー・航空機・貸切バスなどは対象外です。
参考:インボイス制度に関するQ&A・問42「公共交通機関特例の対象」|国税庁
また、3万円以上でも、所定の記載事項がある鉄道の乗車券が回収される場合など、別の取扱いで帳簿のみの保存が認められるケースがあります。
参考:インボイス制度に関するQ&A・問105「公共交通機関による旅客の運送」|国税庁
自動販売機・自動サービス機の特例では、自動販売機やコインロッカーなどで行う税込3万円未満の課税仕入れについて、一定事項を記載した帳簿のみで仕入税額控除を受けられます(前述の「レシートが出ない支出の精算」もご覧ください)。
参考:インボイス制度に関するQ&A・問47「自動販売機及び自動サービス機の範囲」|国税庁
社員に支給する国内の出張旅費・宿泊費・日当についても、その旅行に通常必要と認められる部分は、一定事項を記載した帳簿のみで控除できます。単に旅費規程に沿っているかだけでなく、出張の実態や支給内容を確認します。
参考:インボイス制度に関するQ&A・問107「出張旅費、宿泊費、日当等」|国税庁
これらは、消費税の仕入税額控除に関する取扱いです。会社が支出を確認するための資料や、法人税・電子帳簿保存法上の保存まで不要になるという意味ではありません。特例の判定は経理側で行い、社員には受け取った証憑を提出してもらう運用にすると、資料の廃棄や提出漏れを防ぎやすくなります。
また、2026年10月1日から2028年9月30日までに、免税事業者など適格請求書発行事業者以外から行う課税仕入れは、所定の帳簿・請求書等を保存するなどの要件を満たせば、仕入税額相当額の70%を控除できる経過措置があります。
旧制度の予定を前提に「2026年10月から50%」としているマニュアルや設定は、更新が必要です。
この経過措置には、同じ免税事業者等からの課税仕入れについて、事業年度ごとの税込合計額による適用制限もあります。2024年10月1日から2026年9月30日までに開始する課税期間は10億円、2026年10月1日以後に開始する課税期間は1億円を超える部分について、経過措置を適用できません。控除割合が変わる取引日と、上限が変わる課税期間の開始日を区別して確認します。
参考:インボイス制度に関するQ&A・問113「免税事業者等からの仕入れに係る経過措置」|国税庁
経理では、取引時期と適用区分を確認し、経過措置の対象であることが帳簿から分かるように記録します。会社が社員へ精算する金額と、消費税を控除できる金額は、別の判断として扱ってください。
その経費精算ルールは古くない?見直したいチェックポイント
| 自社規程のチェックポイント | 見直す内容 |
|---|---|
| □ 同じ質問が何度も経理へ来る | 判断条件や申請例が不足していないか |
| □ 承認者によって判断が違う | 承認基準と確認事項が共有されているか |
| □ 社長・役員だけ恒常的に特例になる | 適用範囲と例外承認の条件が定まっているか |
| □ 紙と電子データの保存先が分からない | 受領形式ごとの提出・保存ルートがあるか |
| □ 領収書紛失時の手順がない | 再取得、代替資料、承認方法を決めているか |
| □ 電子領収書の提出方法がない | 個人メールやアプリから提出できるか |
| □ レシートが出ない支出の扱いがない | 出金伝票の書き方、交通系ICの利用履歴の出し方を決めているか |
| □ 古い金額基準が残っている | 社内上限と税務上の基準を分けて点検しているか |
| □ 制度改正後に見直していない | 確認事項や処理方法が現行制度に合っているか |
経費精算ルールは、制度・支払方法・業務実態が変わったときに見直します。
規程の作成日が新しいかどうかだけでなく、実際の申請を迷わず処理できるかを点検しましょう。
紙と電子データが混在していること自体が、問題なのではありません。受け取った形式に応じて保存でき、会社が必要な資料を確認できるかを見ます。
金額基準についても、社内の予算管理のために設けた上限と、税務上の基準を分けて点検してください。税務上の基準が変わったからといって、社内上限まで同額に変更する必要があるとは限りません。
チェックが付いた箇所は、「規程に足りない内容」「古くなった内容」に分け、そのうえで、自社で決め直すのか、税務確認を行うのかを整理します。判断が分かれた実際の申請を使って、改定後のルールなら結論と必要書類が明確になるかを試してみましょう。
経費精算ルールを作ったら社員へ周知し、定期的に見直す
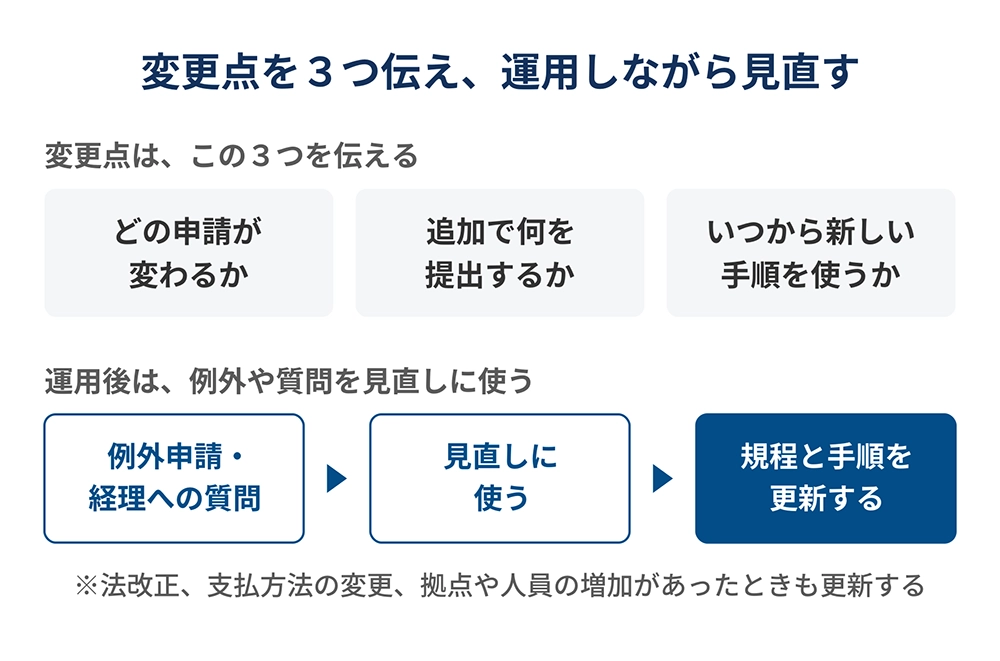
作成したルールは、社員が必要なときに確認できる場所へ置き、適用開始日と変更点を周知します。
規程の保存先だけを知らせるのではなく、「どの申請が変わるか」「追加で何を提出するか」「いつから新しい手順を使うか」を伝えましょう。新入社員には申請方法を、承認者には判断基準を説明するなど、役割に応じた案内にします。
規程と申請フォームの内容が一致しているかも確認してください。規程では会食の参加者を記録することになっていても、フォームに入力欄がなければ、毎回の追加確認が必要になります。
運用後は、例外申請や経理への質問を見直しに使います。更新の担当者と確認時期を決め、法改正、支払方法の変更、拠点や人員の増加などがあった際にも、規程と手順を更新できる状態にしておきます。
経費精算ルールに関するよくある質問
経費精算の判断や運用に困った場合はご相談ください

経費精算ルール自体は自社で整えられても、税務判断の難しさや、毎月の作業負担が残る場合は、外部の支援を活用する選択肢があります。税務処理の確認が必要なのか、処理を担う人手や時間が足りないのかによって、適した支援は異なります。
税務上の判断が難しい場合
過去の経費処理や役員経費、交際費、消費税などは、個別事情によって税務上の判断が変わります。インボイスの処理に不安がある場合や、証憑が不足した支出の扱いに迷う場合も、支出の実態と資料を踏まえて確認します。
特に、同じ処理を複数年にわたって続けていた場合や、多数の取引に影響する場合は、規程の書き換えだけで済ませず、対象期間と処理内容を整理しておきましょう。税務調査を見据えて経費処理を見直したい場合も、現在の規程だけでなく、実際の申請・承認記録や証憑を確認できるようにしておくと、論点を整理しやすくなります。
ベンチャーサポート税理士法人では、経理の進め方や税務処理についてご相談いただけます。自社だけで判断が難しい場合は、現在の社内規程、対象となる支出と会計処理の内容、領収書等の資料をそろえてご相談ください。役員だけの条件をどこまで認めてよいかなど、一般論では判断できない部分こそ、業種やこれまでの経緯をお伺いし、過去の税務調査の事例をもとにご提案します。
経費精算を含む経理業務そのものが負担な場合
経費精算ルールを整えても、領収書の確認・集計・振込準備などの実作業は残ります。これらの作業が社長や経理担当者に集中している場合は、経理業務の外部委託も選択肢です。
経費精算では他の従業員の経費情報を扱うため、作業を任せる人が限られやすくなります。従業員数や1人当たりの申請件数が増えると、1件ずつの確認に時間をかけにくくなるでしょう。税理士へ資料を提出した後に、経費にできない支出や計算漏れ・集計ミスを指摘されれば、追加の確認ややり取りも発生します。こうした場合は、ルールの問題ではなく、運用する人手や時間の不足が課題になっていることがあります。
経理BPO(ビジネス・プロセス・アウトソーシング)とは、請求書の発行や支払いの準備、経費の集計といった経理の定型業務を、まとめて外部へ任せるサービスです。
確認や振込準備を自分で抱えず、本来の業務に時間を使いやすくする方法として、ベンチャーサポートグループのVSGバックオフィスが提供する経理BPOがあります。経費精算書の確認・振込準備に加え、請求書作成、入金確認、支払代行・振込予約なども支援しています。振込の最終承認は社長が行い、その前の準備作業を任せられます。
VSGバックオフィスは税理士が監修しているため、精算の前に「経費にできるか」を確認する流れ(当月預かり→税理士チェック→翌月精算)を組み込めます。私的な支出を誤って精算してから、社員への返還依頼などの対応に追われる事態を防げます。
ルールは理解できても、処理する人手や時間が足りず、経費精算を含む経理業務そのものが負担になっている場合は、VSGバックオフィスへご相談ください。
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい
関連記事
-
経理経費精算のルールとは?決めるべき項目と作り方・見直しポイントを解説【2026年(令和8年)最新】
-
 経理勘定科目を間違えたらどうする?税額への影響・気づいた時期別の修正方法【2026年(令和8年)最新】
-
 経理法人カードで経費精算はどう変わる?個人立替との違いや仕訳・領収書の扱いを解説
-
 経理法人カード(ビジネスカード)とは?メリットや選び方などを税理士が解説
-
 経理法人が投資信託に投資するメリット・デメリット【会計処理や税務上の扱いは?】
-
 経理法人投資信託の会計処理・仕訳例まとめ【どの勘定科目を使う?】
-
 経理法人投資信託で利益が出たときの税金処理方法まとめ
-
 経理家族を会社の扶養に入れるには?社会保険加入の手続きや必要書類を解説
