

最終更新日:2026/9/1
【令和8年度改正対応】青色申告特別控除とは?控除額75万円・65万円・10万円の要件を解説

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profile_writing/#p-mori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
青色申告特別控除は、記帳方法や確定申告書の提出方法などに応じて、所得金額から一定額を差し引ける制度です。
2026年分は10万円・55万円・65万円の3区分ですが、2027年分からは75万円控除が新設されるなど、控除額の区分や適用要件が変わります。
この記事では、青色申告特別控除の特徴や各控除額の条件、2027年分からの改正内容に加え、75万円控除を受けるための準備スケジュールや実務上のつまずきやすい点を税理士がわかりやすく解説します。
なお、青色申告の詳細や始め方、確定申告のやり方などについては、こちらの記事をご確認ください。
また、この記事では個人事業主の方に向けた、所得税の青色申告について解説しています。
法人税の青色申告については、以下の記事をご確認ください。
青色申告特別控除の特徴
青色申告特別控除とは、青色申告をしている個人事業主や不動産オーナーが、記帳や申告についての要件を満たすことで所得金額から一定額を差し引ける控除のことです。
この制度の最大の特徴は、実際にお金を使わなくても所得金額が下がることです。
経費を増やして所得を下げる場合はその分の支出が伴いますが、青色申告特別控除は帳簿の水準と申告の方法を整えるだけで適用され、所得金額が下がります。
所得金額が下がることで、次の3つの負担が軽くなります。
- 所得税:課税される所得金額が減るため、税率に応じた分だけ税額が下がる
- 住民税:所得割の算定に使われる所得金額が減るため、税額が下がる
- 国民健康保険料:所得割は所得金額をもとに算定されるため、控除額が増えた分だけ保険料が下がる
経費・所得控除との違いと申告書上の位置
青色申告特別控除、必要経費、基礎控除・生命保険料控除などの所得控除は、いずれも所得税の計算上、税負担を軽くする方向に働きますが、差し引く段階が異なります。
必要経費は、売上などの総収入金額から差し引きます。 一方、青色申告特別控除は、必要経費を差し引いたあと、所得控除を差し引く前の段階で適用されるため、事業所得や不動産所得そのものを圧縮できます。
その後、各種所得の金額を合計し、基礎控除や生命保険料控除などの所得控除を差し引いて、所得税の計算の基礎となる課税所得金額を求めます。
この違いが大きく表れるのが、国民健康保険料です。
国民健康保険料の所得割は、前年の所得金額の合計(総所得金額など)から基礎控除額を差し引いて計算されるため、青色申告特別控除で所得金額が下がれば、その分だけ保険料も下がります。
一方で、生命保険料控除や扶養控除をいくら積み上げても、国民健康保険料は変わりません。
所得税の計算だけを見ていると同じ「控除」に見えますが、負担が軽くなる範囲は青色申告特別控除の方が広いことになります。
2026年分の控除額3区分と適用要件
| 控除額 | 記帳方法 | 決算書等の添付 | 申告期限 | 申告方法・帳簿の保存 |
|---|---|---|---|---|
| 65万円 | 複式簿記 | 貸借対照表・損益計算書等を添付し控除額を記載 | 期限内 | 期限内のe-Tax提出、または仕訳帳・総勘定元帳の電子帳簿保存のいずれか |
| 55万円 | 複式簿記 | 貸借対照表・損益計算書等を添付し控除額を記載 | 期限内 | 書面提出でもよい |
| 10万円 | 簡易簿記でも可 | 貸借対照表の添付は不要 | 期限後でもよい | 問わない |
2026年分までの青色申告特別控除は、記帳方法や申告方法に応じて、65万円・55万円・10万円の3区分に分かれます。
控除額ごとに必要な帳簿や提出方法が異なるため、自分がどの区分に該当するのか、要件を確認しておきましょう。
55万円控除の要件
55万円控除の要件は次の3点です。
- 不動産所得または事業所得を生ずべき事業を営んでいること
- これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること
- 記帳に基づいて作成した貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、控除の適用を受ける金額を記載して、申告期限までに提出すること
2026年分であれば、書面・e-Taxのどちらで提出したとしても、この3点を満たしていれば55万円控除を受けられます。
65万円控除の要件
65万円控除は、55万円控除の要件を満たしたうえで、次のいずれかに該当する場合に受けられます。
- その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること
- その年分の確定申告書、貸借対照表、損益計算書等の提出を、申告期限までにe-Taxで行うこと
この2つは「いずれか一方」を満たせばOKです。
両方を求められているわけではないため、電子帳簿保存に対応していなくても、期限内にe-Taxで提出すれば65万円控除を受けられます。
電子帳簿保存を選ぶ場合は、仕訳帳と総勘定元帳が優良な電子帳簿の要件を満たしていることに加えて、届出書の提出が必要です。
10万円控除の要件
10万円控除は、55万円控除と65万円控除の要件に該当しない青色申告者が受けられる区分です。
該当するのは、たとえば次のような場合です。
- 簡易な簿記の方法で記帳している
- 複式簿記で記帳しているが、貸借対照表を添付していない
- 現金主義による所得計算の特例を選択している
- 不動産所得が事業に当たる規模ではない
代表税理士
森 健太郎
なお、控除額が10万円になる例として「確定申告期限までに申告書を出していない」ケースもあげられます。
期限後申告では、55万円控除・65万円控除は受けられません。
ただし、ほかの要件を満たしている場合は、対象となる黒字の所得金額を上限として、最大10万円の控除を受けられます。
2027年分からの改正内容と4区分
| 記帳・申告・保存の方法 | 2026年分まで | 2027年分から |
|---|---|---|
| 複式簿記+期限内のe-Tax提出+電磁的記録の保存等 | 65万円 | 75万円 |
| 複式簿記+期限内のe-Tax提出 | 65万円 | 65万円 |
| 複式簿記+電子帳簿保存(申告は書面) | 65万円 | 10万円 |
| 複式簿記+期限内の書面提出 | 55万円 | 10万円 |
| 簡易な簿記+事業所得・前々年の事業収入1,000万円以下 | 10万円 | 10万円 |
| 簡易な簿記+事業所得・前々年の事業収入1,000万円超 | 10万円 | 対象外 |
| 簡易な簿記+事業的規模の不動産所得・前々年の不動産収入1,000万円超 | 10万円 | 対象外 |
| 事業的規模でない不動産所得 | 10万円 | 10万円 |
2027年分からは、新たに75万円控除が設けられる一方、55万円控除が廃止され、10万円控除の対象者も一部見直されます。
控除額によって必要な対応が異なるため、改正内容と準備すべきことを確認しておきましょう。
75万円控除の要件とは
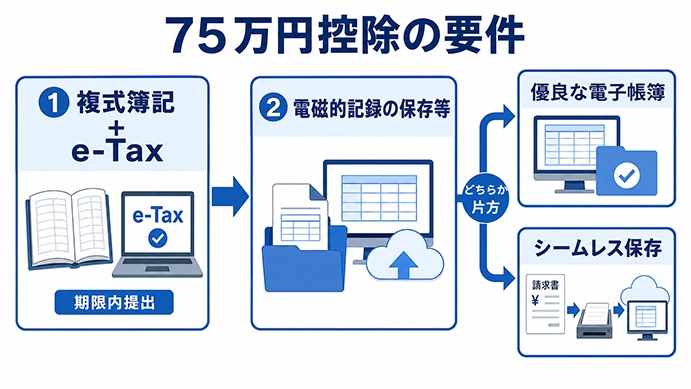
75万円控除は、複式簿記による記帳とe-Taxによる期限内提出という、従来の65万円控除の要件を満たすだけでは受けられません。
改正後の75万円控除の要件は、以下のとおりです。
- 複式簿記による記帳と、期限までのe-Taxによる提出という従来の65万円控除の要件を満たすこと
- そのうえで、仕訳帳および総勘定元帳について、電子帳簿保存法に定めるところにより電磁的記録の保存等を行っていること
電磁的記録の保存等については、訂正削除履歴の記録などの要件を満たす「優良な電子帳簿による保存」か、デジタルインボイスまたは預貯金口座の決済データを一定のシステムで自動保存・自動連携する「デジタルシームレス保存」のいずれかを選びます。
「優良な電子帳簿」の要件については、国税庁が具体的な内容を公開しています。
一方の「デジタルシームレス保存」については、国税庁長官の基準に適合したシステムを使用し、デジタルインボイスまたは預貯金口座の決済データを、帳簿と連携させて保存する必要があります。
参考:D1-79、H4-4電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書
2つのルートは両方を満たす必要はなく、どちらか一方で足ります。
ただし、どちらのルートを選ぶ場合でも、適用を受ける年分の確定申告期限までに所定の届出書を提出する必要があります。
すでに優良な電子帳簿による65万円控除を受けている人は、改めて届出書を提出する必要はありません。
詳しくは「よくある質問」をご確認ください。
それぞれの要件と、どちらを選ぶべきかを順に解説します。
優良な電子帳簿の要件とは
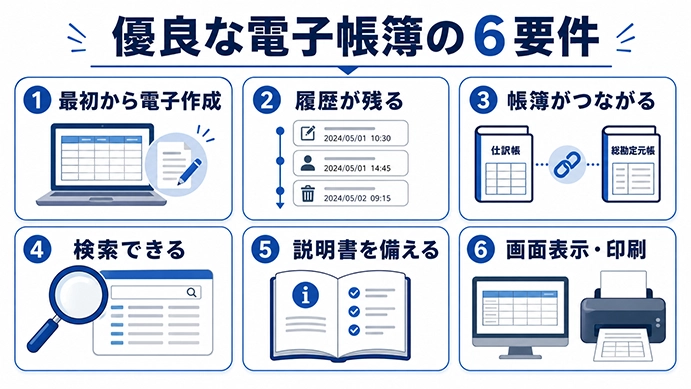
国税庁が示す「優良な電子帳簿の要件」をよりわかりやすくまとめると、大きく次の6点に整理できます。
| 要件 | 分かりやすい意味 |
|---|---|
| 最初からパソコンで作成する | 紙の帳簿を後からPDFにしたものではなく、取引を記録する段階から会計ソフトなどを使用する |
| 訂正・削除・追加の履歴が残る | 会計ソフトの「変更履歴」「操作ログ」「仕訳履歴」などの機能を有効にし、履歴が消えない設定にしておく |
| 帳簿間の関連性を確認できる | 仕訳帳の取引と総勘定元帳の記録を、伝票番号などで対応させられる。通常の会計ソフトでは仕訳を入力すると総勘定元帳にも自動反映されるため、対応ソフトを正しく使用していれば、この要件は満たしやすい |
| 取引を検索できる | 会計ソフトに日付・金額・取引先で該当する仕訳を探せる検索機能が備わっているかどうか |
| 説明書や事務手続き書類を備える | ソフトのマニュアルや、入力・訂正の担当者と手順を確認できるようになっているかどうか |
| 画面表示・印刷ができる | 税務調査時などに、帳簿を速やかに画面表示または印刷できるかどうか |
※これらに加え、帳簿データを保存場所で確認できる環境が必要です。
このように、優良な電子帳簿の要件を満たすためには、単に対応する会計ソフトを導入するだけでなく、そのソフトの変更履歴や検索機能を有効にし、操作説明書や入力手順を備え、帳簿を速やかに表示・出力できる状態にしておく必要があります。
会計ソフトの導入や設定、実際の仕訳などに不安がある場合は、相談内容に応じて窓口を使い分けましょう。
国税局の電話相談センターや税務署の面接相談では、青色申告特別控除の詳細などについて確認できますが、民間の会計ソフトの操作方法や設定は相談対象外です。
利用するソフト会社のサポート窓口や、対応可能な税理士への相談も検討してみてください。
代表税理士
森 健太郎
さらに実際の運用では「期中に会計ソフトを切り替える」「税理士に入力を依頼していて、自分のパソコンでは閲覧できない」「売掛帳や仕訳帳の入力で取引先名を「空欄」や「その他」のまま入力し続ける」などにより、75万円控除の要件を充たせなくなるリスクがあります。
詳しくは「75万円控除で要件を満たせなくなる典型的なケース」にて解説します。
デジタルシームレス保存とは
デジタルシームレス保存とは、電子取引で受け取った請求書や領収書などのデータを、手作業を一切挟まずに自動で保存し、同時に会計システムの帳簿へと直接連携・記録するしくみのことを指します。
これを行うためには、まず国税庁長官が定める基準に適合するシステムを使用する必要があります。
法的要件を満たした会計ソフトは、「JIIMA認証情報リスト」から確認できます。
さらにこのシステムで以下の3つの要件を満たした送受信と保存を行い、確認ができるようにしておかないといけません。
- 改ざん防止の確保:データの送受信と保存を、訂正削除履歴が残るシステムまたはそもそも訂正削除ができないシステムで行うこと
- 記帳の適正性確保:電子取引データの金額を、訂正削除を⾏ったうえで電子帳簿に記録することができない、あるいは訂正削除の事実を確認できるようにしておくこと
- 電子帳簿との関連性確保:電子取引データと電子帳簿との関連性を相互に確認できるようにしておくこと
これを充たすためには、銀行APIや特定の請求書管理システム(Peppol対応など)を組み合わせて連携させるための初期設定が必要になります。
請求書等を帳簿に⾃動連携する仕組みに対応した制度が新設されました

「経費のPDFファイルをパソコンの適当なフォルダに保存する」などの運用では、75万円控除の要件を充たせないので注意してください。
優良な電子帳簿とデジタルシームレス保存のどちらを選ぶべきか
優良な電子帳簿とデジタルシームレス保存のどちらを選ぶべきかは、自分の事業の取引環境によって判断します。
優良な電子帳簿は、対応する会計ソフトの導入と正しい設定を行うことで、原則としては要件を満たせます。
そのため、多くの個人事業主にとってはこちらが現実的な選択肢となるでしょう。
一方のデジタルシームレス保存は、銀行APIやPeppol対応の請求書管理システムとの連携が前提になります。
国税庁長官の基準に適合したシステムを使って、デジタルインボイスや決済データを会計帳簿に自動連携させる必要があるため、初期設定のハードルは高くなります。
すでにデジタルインボイスを日常的にやり取りしており、対応システムを導入済み、または導入を予定している事業者であれば検討の余地がありますが、そうでなければ優良な電子帳簿から始める方が確実です。
どちらのルートが自分の事業に合っているか判断しにくい場合は、税理士や利用中の会計ソフトのサポート窓口に相談してみてください。
55万円区分の廃止と65万円控除のe-Tax必須化
2027年分からは、55万円控除という区分がなくなります。
正確には、現行の55万円控除にe-Taxによる提出が要件として加わり、そのまま控除額が65万円に引き上げられます。
書面での提出だと、複式簿記で記帳していても控除額が10万円となってしまいます。
現在55万円控除を受けていたり、電子帳簿保存だけで65万円控除を受けている場合は、いずれもe-Taxへの切り替えを検討しましょう。
簡易簿記で収入金額1,000万円超の場合は控除対象外
簡易簿記で記帳している人のうち、次のいずれかに該当する場合は、青色申告特別控除の対象外となります。
- 前々年分の事業所得に係る収入金額が1,000万円を超える
- 事業的規模で不動産貸付けを行っており、前々年分の不動産収入が1,000万円を超える
事業的規模に満たない不動産貸付けは、この除外措置の対象ではなく、引き続き最大10万円控除を受けられます。
なお、簡易な簿記から複式簿記に切り替えれば、収入金額が1,000万円を超えていても除外の対象になりません。
控除額が0円になる見込みの方にとっては、複式簿記への移行が最も効果の大きい対応になります。
75万円控除で要件を満たせなくなる典型的なケース
75万円控除の要件は、対応する会計ソフトを導入するだけで自動的に満たせるものではありません。
ソフトの設定や日常の運用、税理士とのデータのやり取り方法によっては、意図せず要件から外れてしまうことがあります。
ここでは、実務で特につまずきやすいケースを整理します。
会計ソフトの設定・運用で気をつけること
- 変更履歴の設定が有効になっているか
- 取引先名を空欄や「その他」のまま入力し続けていないか
- 通常の業務処理期間内に記帳を行う
まず会計ソフトの導入時には、初期設定で変更履歴や検索機能がオフ(通常モード)になっていないかを確認しましょう。
優良な電子帳簿の保存のためには、仕訳の訂正や削除を行った際に、処理日時・処理の区分(訂正か削除か)・操作した担当者・変更前後のデータ内容が記録される状態になっていないといけません。
設定がオフのまま記帳を進めてしまうと、あとから有効にしてもその年分の要件は満たせなくなってしまいます。
また、優良な電子帳簿の要件には、取引年月日・金額・取引先で仕訳を検索できることも含まれます。
取引先名が未入力のままだと、税務調査時に「必要な検索能力を満たしていない帳簿」と判断されるリスクがあるので注意しましょう。
なお、過去の日付の仕訳をあとからまとめて入力すること自体は、1月1日時点でソフトが優良な電子帳簿の設定になっていれば可能です。
ただし、優良な電子帳簿では通常の業務処理期間内(原則として2カ月以内)に記帳することが想定されています。
そのため、1年分の仕訳を年末にまとめて入力するような運用は要件を満たさない可能性があります。
税理士にデータを渡す際の注意点
記帳代行を税理士に依頼している場合でも、データの渡し方によっては75万円控除の要件を満たせなくなることがあります。
たとえば、会計ソフトのデータをExcelにエクスポートして渡したり、紙に印刷したものを渡して税理士側のシステムに手入力(打ち直し)してもらうと、訂正・削除履歴やデータの自動連携の連続性が途切れます。
税理士にデータを共有する場合は、同じクラウド会計ソフト上でアクセス権を共有するなど、履歴が途切れない方法を選ぶ必要があります。
また、電子帳簿保存法における保存義務の管理責任は、税理士ではなく事業者自身にあります。
税務調査は原則として事業者のオフィスなどで行われるため、税理士が入力した会計データや保存した電子取引データを、自分のパソコンで速やかに画面表示・印刷できる状態にしておくことが求められます。
「税理士に任せているから大丈夫」と思わずに、自分の環境でデータを確認できるかどうかを定期的にチェックしておきましょう。
ソフトの変更・解約時にデータの保存環境を維持するために
年度途中で会計ソフトを別のソフトに乗り換えた場合、乗り換えた年分は優良な電子帳簿の要件を満たせなくなるおそれがあります。
電子帳簿保存法上、年度途中のソフト変更が一律に禁止されているわけではありませんが、変更前後の帳簿について、訂正・削除履歴、検索機能、帳簿間の関連性を課税期間全体で確保しなければなりません。
ソフト間でこれらの情報を完全に引き継げるか判断するのは難しいため、75万円控除を確実に受けたい場合は、年度途中の変更を避け、翌年1月から新しいソフトを使用するのが安全です。
また、ソフトを変更したあとも、旧ソフトで作成した過去のデータにいつでもアクセスできる状態を維持する必要があります。
特にクラウド会計ソフトは、解約すると過去のデータにアクセスできなくなるものが多く、税務調査時に帳簿を表示・印刷できない状態になると、保存要件を満たさないと判断されるリスクがあります。
旧ソフトの閲覧用プラン(データ保管プラン)を契約しておくか、一定期間は契約を維持するなどの対策をとりましょう。
パソコンを買い替える場合も同様に、移行後の環境でデータが問題なく開けるかどうかを事前に確認してください。
青色申告特別控除による節税シミュレーション
控除額が増えれば税負担は下がりますが、下がる金額と対応にかかる手間や費用が釣り合っているかは、所得の水準によって変わります。
控除額が増えたときに減る税額は、その方の所得税率によって変わります。
所得税は課税される所得金額に応じて5~45%の7段階に区分され、個人住民税の所得割は標準税率10%です。
つまり控除額の増加分に「所得税率+10%」を掛けた金額が、おおよその減税額になります。
| 課税される所得金額 | 所得税率 | 10万円控除から65万円控除になった場合の減税額 | 65万円控除から75万円控除になった場合の減税額 |
|---|---|---|---|
| 195万円未満 | 5% | 約8万2,500円 | 約1万5,000円 |
| 195万円以上330万円未満 | 10% | 約11万円 | 約2万円 |
| 330万円以上695万円未満 | 20% | 約16万5,000円 | 約3万円 |
| 695万円以上900万円未満 | 23% | 約18万1,500円 | 約3万3,000円 |
| 900万円以上1,800万円未満 | 33% | 約23万6,500円 | 約4万3,000円 |
なお、上の金額は所得税と個人住民税の所得割を合わせた概算です。
控除前後で所得税率が変わらないものとして計算したものであり、復興特別所得税、住民税の各種調整、国民健康保険料などは反映していません。
国民健康保険に加入している場合、実際の効果がこれより大きくなります。
保険料の料率は市区町村ごとに異なるため一概には言えませんが、控除額が55万円増えた場合は約6万~8万円程度、10万円増えた場合は約1万円程度、年間の保険料が軽減されます。
実際の軽減額は、住所地の市区町村が公表している計算方法で確認してください。
青色申告特別控除に関するよくある質問
青色申告特別控除の適用を判断する際は、不動産所得の規模や赤字の場合の扱い、記帳方法を切り替える時期などで迷うことがあります。
ここでは、青色申告特別控除に関して特に疑問が生じやすい点を解説します。
その1:赤字の場合の控除や純損失の繰り越しはどうなるのか
青色申告特別控除は所得金額を超えて引くことはできないため、控除によって赤字を作ることはできません。
対象となる不動産所得・事業所得・山林所得がすべて0円以下の場合、控除額は0円です。
一部の所得が赤字でも、ほかの対象所得に黒字があれば、その黒字額を上限として控除できます。
一方で、青色申告者が事業の赤字を翌年以降に繰り越せる純損失の繰越控除は、これとは別の制度です。
青色申告特別控除が使えなかったことと、赤字を繰り越せるかどうかは切り離して考えてください。
その2:年の途中から控除の区分を変えられるのか
控除額はその年分の記帳方法と申告方法で判定されるため、年の途中で方式を切り替えても、その年分の全期間について要件を満たしていなければ上位の区分は適用されません。
これは複式簿記への移行だけでなく、優良な電子帳簿についても同じです。
電子帳簿保存法では、最初の記録の段階から一貫してコンピュータを使用して作成していることが要件とされているため、年の途中で紙から切り替えた帳簿はその年分の対象になりません。
複式簿記に切り替えるなら、年の初めからの記帳をやり直すか、翌年分からの適用を目指すことになります。
2027年分で上位の控除を狙う場合は、2027年1月の記帳開始時点で体制が整っている必要があるため、会計ソフトの選定や設定の見直しは2026年内に済ませておきましょう。
なお、簡易簿記から複式簿記に切り替える際に、税務署への届出は不要です。
その3:複数の所得がある場合の控除順序はどうなるのか
不動産所得と事業所得など複数の対象所得がある場合、控除する順序は区分ごとに決まっています。
55万円控除・65万円控除(2027年分からは75万円控除を含む)は、不動産所得から先に控除し、引ききれない部分を事業所得から控除します。
10万円控除の場合は、不動産所得、事業所得、山林所得の順に控除します。山林所得から控除できるのは10万円控除の場合だけです。
なお、不動産所得で55万円以上の控除を受けるには、貸付けが事業的規模であることが必要です。
事業的規模の判定は、貸間やアパートなどであれば独立した室数がおおむね10以上、独立家屋であればおおむね5棟以上が目安とされています(いわゆる5棟10室基準)。
ただしこの基準はあくまで目安であり、賃貸料の収入の状況や管理の状況などから総合的に判断されます。判定が微妙な場合は税務署または税理士に確認してください。
その4:65万円控除に必要な届出書とはどのようなものか
電子帳簿保存によって65万円控除を受ける場合には、届出書の提出が必須になります。
正式名称は「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」で、提出期限は法定申告期限までです。
参考:A1-15、H4-9 国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出手続|国税庁
期限までにe-Taxで提出する方法で65万円控除を受ける場合、この届出書は必要ありません。
なお2027年分以後の様式や名称、提出の要否は改正に伴って変わる可能性があるため、国税庁の公表内容を確認してください。
この記事のまとめ
青色申告特別控除は、記帳方法や確定申告書の提出方法に応じて所得金額から一定額を差し引ける制度です。
必要経費を引いたあと、所得控除を引く前の段階で差し引かれるため、所得税だけでなく国民健康保険料の負担軽減にもつながります。
2026年分の青色申告特別控除の額は、複式簿記による記帳と貸借対照表等の添付を基本要件とする55万円控除を軸に、e-Taxまたは電子帳簿保存を加えた65万円控除、それ以外の10万円控除の3区分です。
2027年分からは制度が再編され、55万円控除が廃止されます。
e-Taxによる期限内提出が65万円控除の必須要件となり、さらに優良な電子帳簿の保存等を加えることで75万円控除を受けられるようになります。
一方で、簡易な簿記で記帳している人のうち前々年分の収入金額が1,000万円を超える場合は10万円控除の対象外となるため、該当する場合は複式簿記への移行を検討する必要があります。
いずれの区分も年の途中からの切り替えでは要件を満たせないため、2027年分で上位の控除を狙うなら、2026年内に会計ソフトの選定や届出書の準備を済ませておくことが大切です。
特に75万円控除は、ソフトの設定や税理士とのデータ共有の方法など、日常の運用面で要件を満たせなくなるケースがあるため、導入後も運用が正しいかどうかを定期的に確認しましょう。
すべての疑問は無料相談で解決します。
- 「会社設立の疑問点を聞きたい」
- 「費用はどれくらいか確認したい」
- 「丸投げで設立代行の相談をしたい」
- 「税理士サービスの内容を知りたい」
QRコードを
スマホで読み取って
友だち追加!



【全国対応】
当日(翌日)の無料相談可能!
- 会社設立の疑問点を聞きたい
- 費用はどれくらいか確認したい
- 丸投げで設立代行の相談をしたい
関連記事
-
 決算・申告役員報酬変更の流れ!金額の決め方や変更できるタイミング
-
 決算・申告調査報告書とは?作成時の注意点や書き方のコツを例文付きで解説
-
 決算・申告ヤフオクの利益・確定申告漏れが税務署にバレる理由【税務調査時の対応も解説】
-
 決算・申告ヤフオクなどオークションでの売上は確定申告が必要?税金の計算方法も解説
-
 決算・申告医療費控除の確定申告書の書き方・計算方法【対象になる費用とは?】
-
 決算・申告予定納税とは?必要となる基準や支払い時期や還付金についてわかりやすく説明
-
 決算・申告白色申告の収支内訳表とは?書き方の記入例付でわかりやすく解説
-
 決算・申告個人事業主が確定申告で利用できる控除の種類と一覧まとめ【青色申告特別控除制度の改正も解説】
