

最終更新日:2026/8/26
個人事業主の節税対策はどこから始める?優先順位と効果を税理士が解説

ベンチャーサポート税理士法人 大阪オフィス代表税理士。
近畿税理士会 北支部所属(登録番号:121535)
1977年生まれ、奈良県奈良市出身。
【公式】ベンチャーサポートグループチャンネルを運営。
PROFILE:https://vs-group.jp/startup/profilemori
YouTube:【公式】ベンチャーサポートグループチャンネル
書籍:プロが教える! 失敗しない起業・会社設立のすべて (COSMIC MOOK) ムック
個人事業主の節税は、適切に行うことで大きな効果が見込めます。
ただし、手法によって「効果の大きさ」や「お金を自由に動かせるか」などの仕組みは大きく異なります。
「本当に税額が減るのか、それとも将来に先送りしているだけなのか」といった性質も考慮しておかないと、期待どおりの節税効果は得られません。
税理士法人として多くの個人事業主の確定申告に関わってきた経験から言えば、節税は効果額の大きい手法から取り組み、資金が拘束される手法と恒久的に効く手法を区別するという2点を押さえることが重要です。
この記事では、個人事業主の主要な節税策を優先度A〜Cに分類して、それぞれ詳しく解説します。
経費計上の境界線や法人成りの検討ライン、車の購入や副業との赤字通算による節税などについてもカバーしていますので、節税対策を体系的に整理したい方はぜひ参考にしてください。
個人事業主の節税のしくみと税負担の全体像
節税策を選ぶ前に、そもそも個人事業主がどのような負担を抱えているのかを把握しておきましょう。
「何を・いくら納めているのか」がわかると、このあと紹介する節税策が「どこに効くのか」が自然と見えてきます。
個人事業主が納める税金や保険料とは
節税を考えるうえでは、まず「個人事業主はどんな種類の税金を納めないといけないのか」から理解する必要があります。
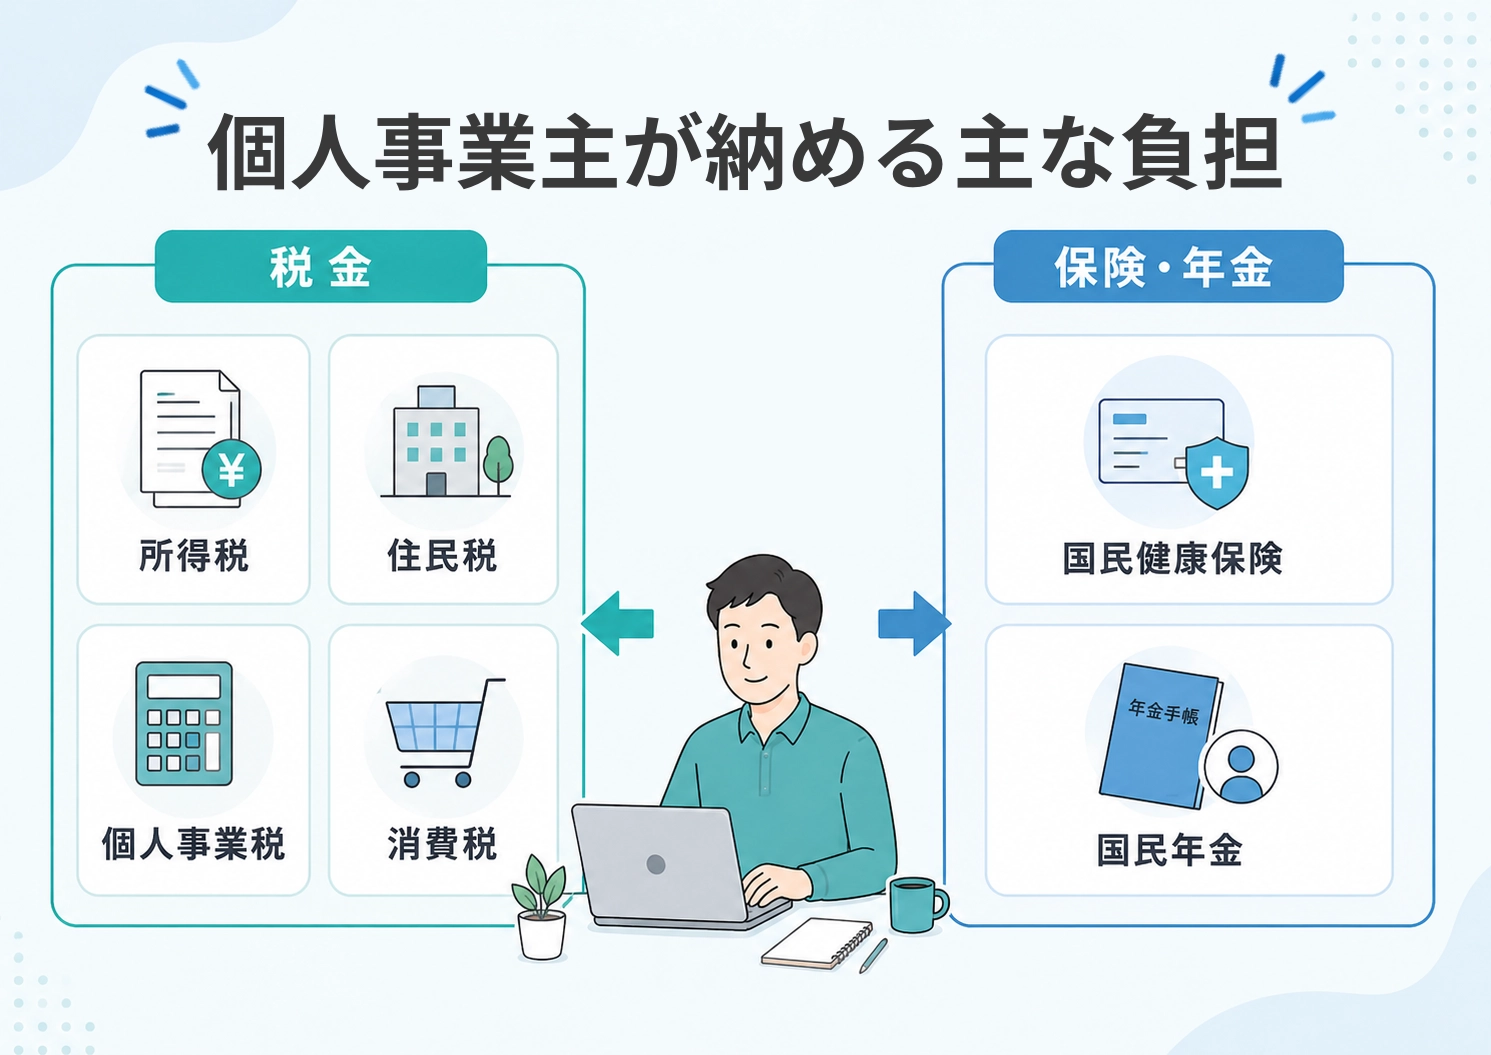
個人事業主が納める税金は、主に以下の4種類です。
- 所得税(および復興特別所得税)
- 住民税
- 個人事業税
- 消費税
また、個人事業主は原則として、税金とは別に以下の保険や年金に加入します。
これらの納付も、負担となってのしかかってきます。
- 国民健康保険
- 国民年金
これらのうち、特に負担が大きくなりがちなのが「所得税」です。
所得税は課税所得が多くなるほど税率も上がる、累進課税というしくみになっています。
課税所得が少ないうちは、税率も5%など低い基準ですが、これが年間900万円を超えると33%、1800万円を超えると40%と、非常に大きな負担へと変わります。
しかし、所得税以外の税金などの負担も、決して無視できるものではありません。
住民税の所得割は、課税所得に対して約10%です。
個人事業税は事業所得が290万円を超える、法で定められた業種を営む事業者に対し、3~5%が課せられます。
消費税は前々年の課税売上高が1,000万円を超えた場合やインボイス発行事業者として登録した場合に納付義務が生じます。
国民健康保険料は、前年の所得をもとに自治体ごとの料率で算定されます。
料率は自治体によって異なりますが、所得の10%前後にのぼることも多く、所得税と並んで大きな負担になりがちです。
国民年金は所得にかかわらず定額(2026年度は月額1万7,920円)のため、節税策を講じても金額は変わりません。
これらを合計すると、事業所得が400万〜800万円ほどの場合、所得税・住民税・個人事業税・国保などを合わせた負担率が30〜40%に達するケースも珍しくありません。
「稼いでも手元に残らない」という感覚は、1つひとつの税金や保険料ではなく、これらが積み重なった結果として生じているものです。
節税の基本:経費と控除で課税所得を減らす
個人事業主の所得税は、大まかに次の流れで計算されます。
所得税の計算の流れ
- STEP1売上 − 必要経費 − 青色申告特別控除 = 所得金額
- STEP2所得金額 − 各種所得控除(基礎控除・社会保険料控除など) = 課税所得
- STEP3課税所得 × 税率 − 控除額 (住宅ローン控除など)= 納付する所得税額
住民税や国民健康保険料も、計算の出発点は同じ「所得」です。
つまり、経費を漏れなく計上するか、使える控除を確実に適用して課税所得を下げることで、所得税だけでなく住民税なども連動して小さくできるのです。
とはいえ、「とにかく節税策を実施しまくればいい」というわけではありません。
節税策は、お金が長期間拘束されるもの、今年の税金は減るが将来まとめて課税されるもの、届出や条件が必要なものなど、性質がさまざまです。
それぞれの違いを理解せずに進めると、かえって手元の資金を減らしてしまうこともあります。
次の章では、個人事業主が使える主な節税策を一覧にまとめたうえで、どの順番で取り組むべきかの考え方を示します。
節税策の優先順位の考え方
個人事業主が使える節税策は多岐にわたりますが、手法ごとに効果の大きさやリスクが異なるため、自分の所得と状況に合った順番で取り組むことが大切です。
本記事では、各手法を優先度A・B・Cの3段階に分類しました。まずは一覧表で全体を把握してから、分類の考え方を確認していきましょう。
この記事で解説する節税策の一覧
| 節税策 | 節税の内容 | 優先度 |
|---|---|---|
| 青色申告特別控除 | 最大65万円を所得から引ける | A |
| 少額減価償却資産の特例 | 40万円未満の資産を買った年に全額経費にできる | A |
| 家事按分と経費の取りこぼし防止 | 経費にしていない支出を見直す | A |
| 医療費控除・生命保険料控除など | 使える控除を漏れなく申告する | A |
| 小規模企業共済 | 退職金の積立金を所得控除できる | B |
| iDeCo(個人型確定拠出年金) | 老後資金を所得控除できる | B |
| 青色事業専従者給与 | 家族への給与を経費にする | B |
| 経営セーフティ共済 | 掛金を経費算入できるが、解約時に課税される | C |
| 短期前払費用の特例 | 家賃などの年払いで初年度のみ効果が出る | C |
これらの優先度は、以下の3つの判断軸で決定しています。
- 効果額:自分の所得帯でどのくらい負担が減るか
- 資金拘束:節税のためにお金を支払う場合、それがいつ手元に戻るのか
- 節税の性質:恒久的な節税か、課税の繰延か
1つ目の「効果額」とは、その手法によってどれだけ所得を減らし、節税効果が見込めるのかという判断軸です。
たとえば青色申告特別控除は最大65万円、小規模企業共済は掛金次第で最大84万円ですが、生命保険料控除は合計で最大12万円にとどまります。
効果額の大きい手法から優先的に取り組むほうが、同じ手間で手取りの改善幅が大きくなります。
2つ目の資金拘束は、小規模企業共済やiDeCoなどの「一時的に掛金を支払うことで課税所得を少なくする」タイプの節税で考えなければならない判断軸です。
たとえばiDeCoは大きな節税効果が見込める制度ですが、掛金を原則60歳まで引き出せず、資金拘束の度合いが大きいというデメリットもあります。
「節税になるから」と無理に掛金を増やした結果、事業の運転資金が足りなくなるという失敗を犯さないためにも、資金拘束期間は必ず考慮しましょう。
3つ目の節税の性質とは、それが「使った年の税金が恒久的に減る」手法なのか、それとも「掛金は経費になるが、解約時に収入として課税される」タイプの手法なのかという判断軸です。
たとえば経営セーフティ共済に月額20万円(年間240万円)を掛けた場合、その年の課税所得は240万円減り、税率20%の人なら所得税・住民税あわせて約72万円の負担が軽くなります。
しかし、この共済を解約すると受け取る手当金の全額が事業所得として課税されます。
つまり、掛けた年に減った税金は、解約した年にまとめて戻ってくることになります。
利益が突出した年に掛金を積み、利益が落ち着いた年に解約すれば税率の上振れを抑えられますが、「トータルの税額が減った」わけではない点を理解しておく必要があります。
これら3つの軸を総合的に考え、優先度を以下のように整理しました。
- 優先度A:まず確認する土台。追加の支出が不要、または少額
- 優先度B:余裕が出たら取り組む。効果は大きいが、掛金の拘束や届出などの前提条件がある
- 優先度C:性質を理解して使う。繰延型が中心で、負担の平準化には有効だが「節税」と「繰延」の違いに注意
それでは次のセクションから、まず優先度Aの手法を具体的に見ていきましょう。
優先度A:全員が最初に取り組む土台の節税策
優先度Aは、追加の支出がほとんどかからず、条件を満たせば原則として毎年恒久的に効く手法です。
なかでも青色申告特別控除と少額減価償却資産の特例は、高い節税効果が見込める制度のため、ぜひ検討してみましょう。
すでに取り組んでいる方も、取りこぼしがないかあらためてチェックしてみてください。
青色申告特別控除
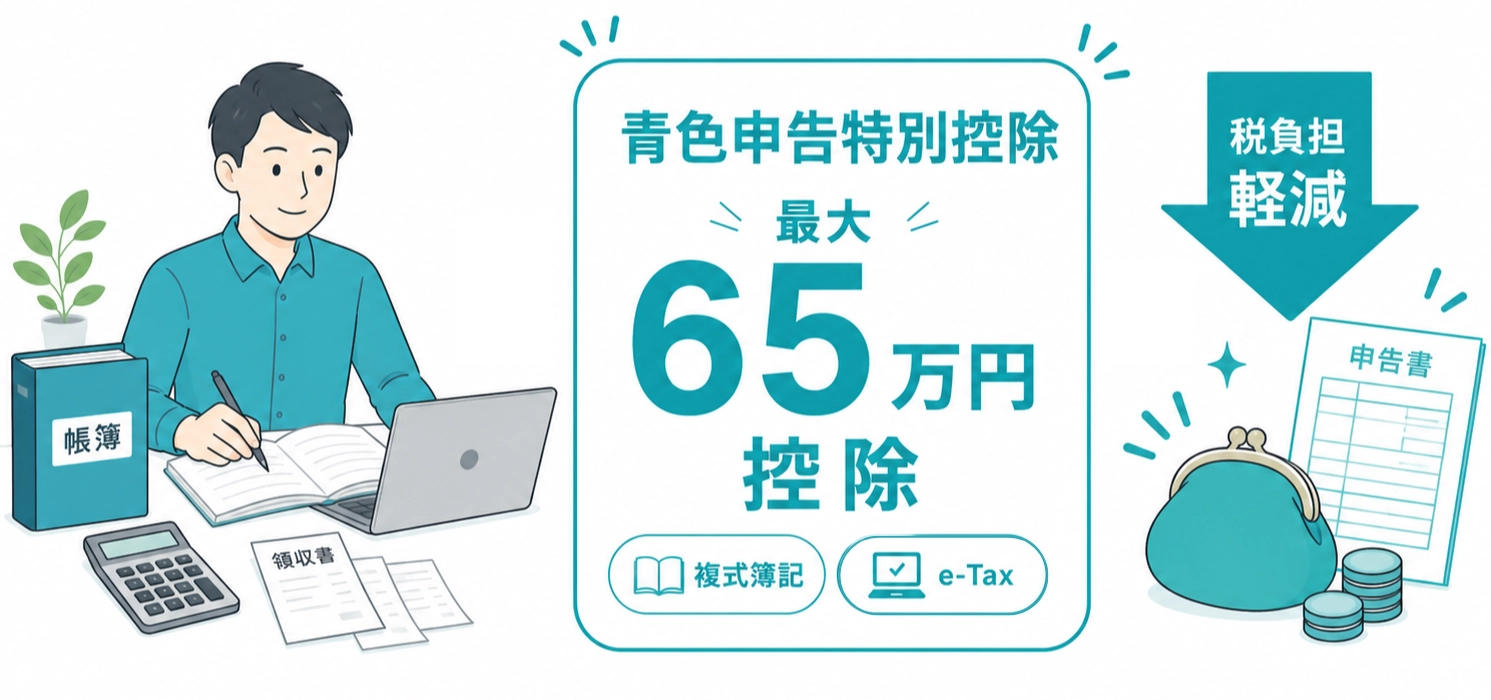
青色申告をしている個人事業主は、青色申告特別控除を活用することで、所得金額から最大65万円を差し引くことができます。
追加の支出は一切かからず、控除額も大きいため、個人事業主の節税策のなかで最も優先度が高い手法です。
ただし、控除できる金額は「青色申告をどのように行ったか」によって大きく異なります。
65万円の控除を受けるには、以下の要件をすべて満たす必要があります。
- 複式簿記で帳簿をつけている
- 貸借対照表と損益計算書を確定申告書に添付している
- e-Taxで申告する、または優良な電子帳簿保存を行っている
- 確定申告の期限(翌年3月15日)までに提出している
e-Taxを使わず紙で提出した場合は、控除額が55万円に下がります。
また、簡易な帳簿のみの場合は10万円控除となります。
この控除を活用することで、所得税と住民税の負担を大きく下げることができます。
たとえば所得税率20%の人であれば、控除(65万円)を適用することで所得税が約13.3万円、住民税(税率10%)が約6.5万円、合わせて年間約20万円の節税になります。
ただし、初めて青色申告を行う際には原則としてその年の3月15日までに、青色申告承認申請書を税務署に提出する必要があります。
新規開業の場合は開業日から2カ月以内のため、期限を過ぎてしまわないよう注意しましょう。
青色申告承認申請書の入手方法や書き方、提出方法については、以下の記事で詳しく解説しています。
代表税理士
森 健太郎
なお、2027年分の確定申告から青色申告特別控除が改正されます。
65万円控除の要件に加え、優良な電子帳簿保存またはデジタルシームレス保存の要件を満たす場合は、最大75万円の控除を受けられます。
一方、書面で申告する場合の控除上限は、現在の55万円から10万円へ引き下げられます。また、簡易簿記で記帳している人のうち、前々年の事業収入が1,000万円を超える一定の人は、10万円控除を受けられなくなります。
少額減価償却資産の特例
青色申告には、特別控除以外にもさまざまな特例があります。
少額減価償却資産の特例もその1つです。
本来、パソコンや事務機器など事業に使う資産を購入した場合は、耐用年数に応じて数年にわたって少しずつ経費にする「減価償却」を行います。
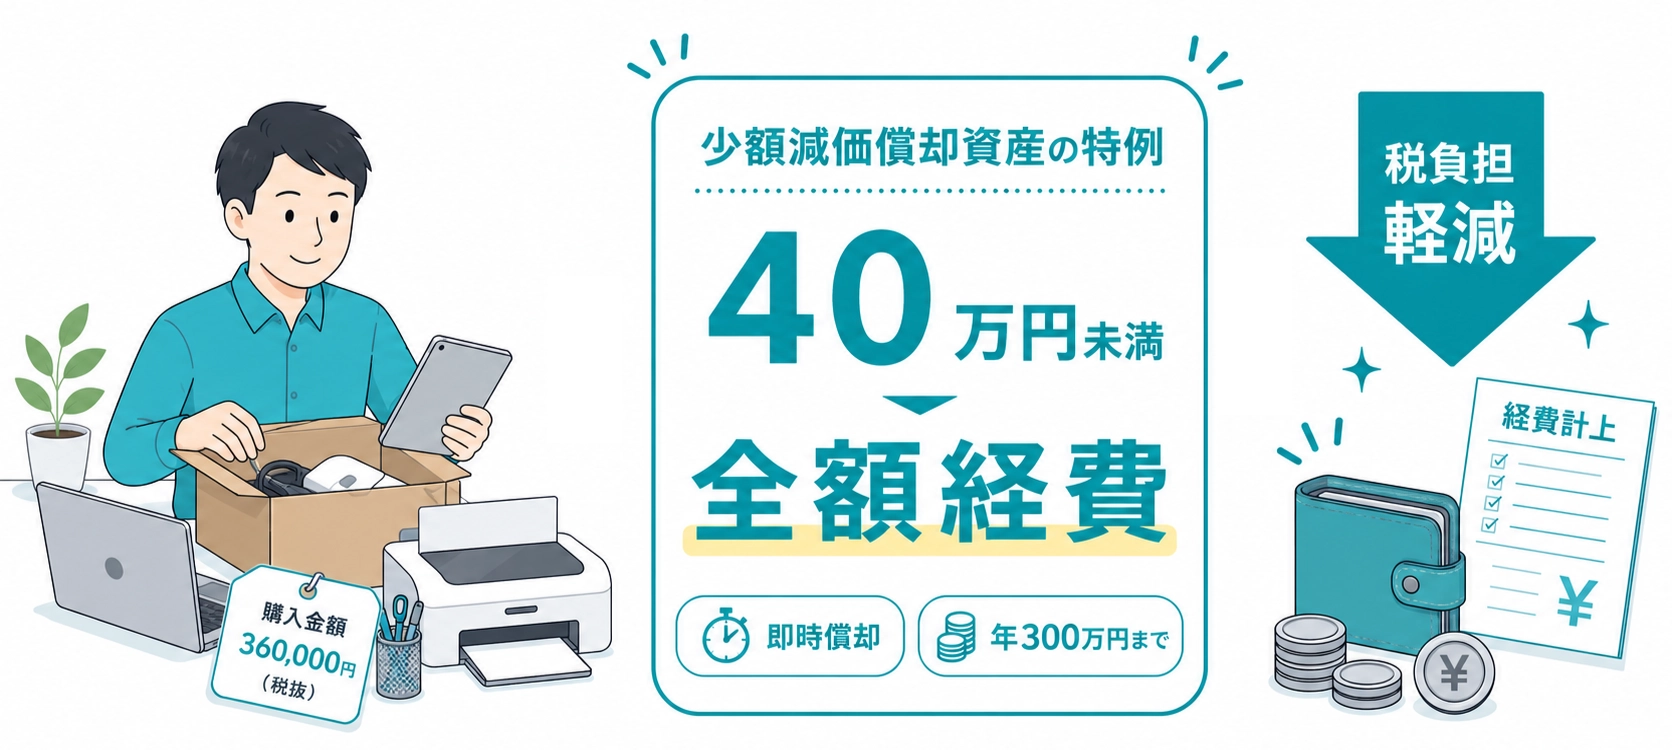
しかし青色申告をしている個人事業主には、一定額未満の資産であれば購入した年に全額を経費にできる特例が認められています。
2026年3月31日以前に取得した資産の場合は30万円未満、それ以降に取得した資産は40万円未満で購入した償却資産に対し、この特例が適用できます。
たとえば35万円のパソコンを購入した場合、通常は耐用年数4年で毎年約8.8万円ずつ経費化しますが、この特例を使えば購入した年に35万円をまとめて経費にできます。
数年に分散するはずの経費を初年度に集約できるため、特に利益が出ている年に事業用の設備投資をする際に効果的です。
ただし、この特例を使えるのは年間で合計300万円までと定められています。
また、この特例は「経費にできる合計額が増える」わけではなく、あくまで「事業に必要な買い物を、タイミングよく経費にできる制度」です。
事業に必要のない資産を「節税のため」に購入することのないよう、注意しましょう。
参考:No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
参考:少額減価償却資産の特例を拡充しました|経済産業省(PDF)
代表税理士
森 健太郎
少額減価償却資産の特例を使うと、その資産は償却資産税(地方税)の課税対象になります。
一方、20万円未満の資産であれば3年で均等に経費化する「一括償却資産」として処理する方法もあり、こちらは償却資産税がかかりません。
ひとつひとつの金額は少なくても、資産の購入が多い年は差が積み重なることがあるため、どちらで処理するかは税理士に確認しておくと安心です。
家事按分
自宅で仕事をしている個人事業主は、家賃や光熱費、通信費などの一部を経費として計上できます。
これは「家事按分」といい、プライベートと事業で共用している支出を、事業で使っている割合に応じて経費に振り分けるしくみです。
按分の対象になる主な支出は次のとおりです。
| 支出の種類 | 按分の考え方の例 |
|---|---|
| 家賃(賃貸契約の場合) | 自宅(賃貸物件)の総面積に対する仕事スペースの面積割合 |
| 水道光熱費 | 使用時間や仕事スペースの面積割合 |
| 通信費(インターネット・携帯電話) | 業務使用の時間割合や内容に応じた合理的な割合 |
| 車両関連費(ガソリン代・保険料など) | 業務使用の割合(利用日数や用途で概算) |
按分割合に法律上の決まった数字はありません。大切なのは「なぜその割合にしたのか」を合理的に説明できることです。
たとえば「自宅の面積60㎡のうち仕事部屋が15㎡なので25%を按分した」というように、根拠をしっかりと示せるようにしておきましょう。
実務で意外と多いのが、「本当は経費にできるのに、よくわからないから計上していない」というケースです。
自宅の家賃を一切経費にしていない、仕事用に使っている携帯電話の料金を全額プライベート扱いにしている、といった取りこぼしは、確定申告に慣れた方でも起こりがちです。
按分割合の根拠の残し方や、税務調査で問題になるケースについては、「経費計上の境界線と税務調査への備え」にて詳しく解説します。
より詳しく家事按分について知りたい方は、こちらの記事もご確認ください。
医療費控除・生命保険料控除など個人共通の控除の確認

事業に関する経費や控除とは別に、個人として使える所得控除もあります。
これらは事業主に限った制度ではありませんが、確定申告の際に適用し忘れると、その分だけ課税所得が高くなってしまいます。
確認しておきたい主な控除は次のとおりです。
| 控除の種類 | 概要 | 控除額の目安 |
|---|---|---|
| 医療費控除 | 年間の医療費(自己負担分)が10万円を超えた場合 | 支払額−補填額−10万円(最大200万円) |
| 生命保険料控除 | 生命保険・介護医療保険・個人年金保険の保険料 | 3区分それぞれ最大4万円、合計最大12万円 |
| 地震保険料控除 | 地震保険の保険料 | 最大5万円 |
| 寄付金控除(ふるさと納税など) | ふるさと納税や特定の寄附金 | 寄附額−2,000円(上限あり) |
| 扶養控除 | 16歳以上の扶養親族がいる場合 | 38万〜63万円(対象者の年齢等による) |
※表中の生命保険料控除12万円、地震保険料控除5万円は所得税の上限額です。個人住民税の上限額は、生命保険料控除が7万円、地震保険料控除が2万5,000円です。
※医療費控除は、総所得金額等が200万円未満の場合、差し引く基準額は10万円ではなく総所得金額等の5%になります。
対象となる医療費の範囲や計算の詳細は国税庁の解説ページで確認してください。
1つひとつの控除額はそれほど大きくないものもありますが、漏れなく適用すれば大きな課税所得圧縮につながります。
特に医療費が多かった年や、ふるさと納税を行った年は忘れずに申告しましょう。
優先度B:資金拘束はあるが効果の大きい節税策
優先度Bは、効果額が大きい一方で、掛金としてまとまった資金が必要になったり、届出などの手続きが求められたりする手法です。
事業が安定してきて「毎月の掛金を無理なく払える」状態になったら、積極的に検討する価値があります。
小規模企業共済
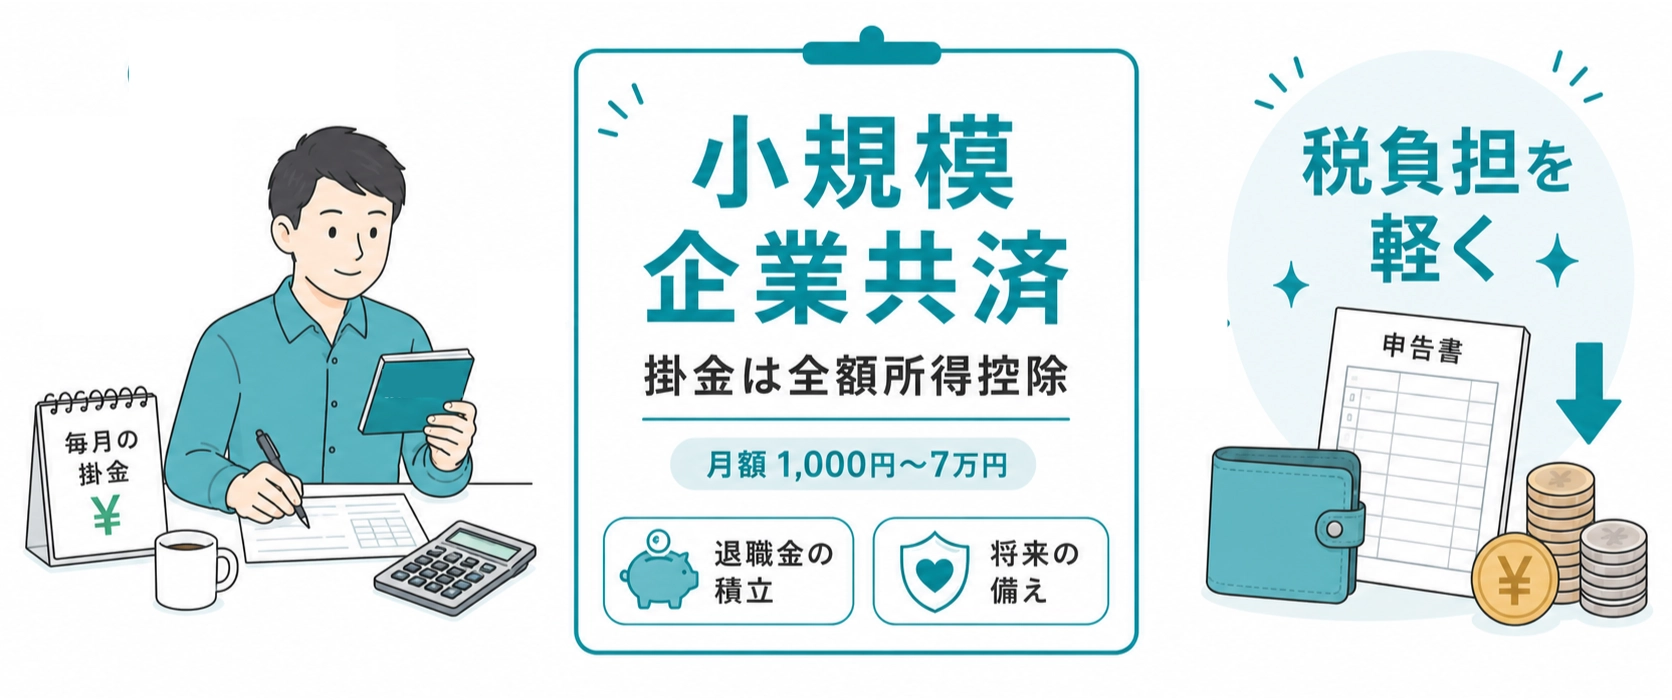
小規模企業共済は、個人事業主や小規模企業の経営者が将来の退職金を積み立てるための国の制度です。
掛金は月額1,000〜7万円(500円単位)の範囲で自由に設定でき、全額が所得控除の対象になります。
たとえば課税所得600万円の事業者が、月額7万円を掛金とした場合の年間の節税効果は、所得税の軽減額が約17.2万円、住民税の軽減額が約8.4万円、合計で約25.6万円となります(所得税の軽減額には復興特別所得税の2.1%を含む概算)。
また、掛金の受取時にも税制上の優遇があります。
一括で受け取る場合は退職所得として、分割で受け取る場合は公的年金等の雑所得として課税されるため、通常の事業所得よりも税負担が軽くなります。
ただし、掛金の納付期間が20年(240カ月)未満で任意解約すると、受け取れる金額が掛金の合計を下回ります。
さらに任意解約の場合、解約手当金は退職所得ではなく一時所得として課税されるため、税制上の優遇も受けられません。
12カ月未満の解約では掛け捨てになるケースもあるため、少なくとも20年以上続けられる見通しを持ったうえで加入することが重要です。
iDeCo(個人型確定拠出年金)
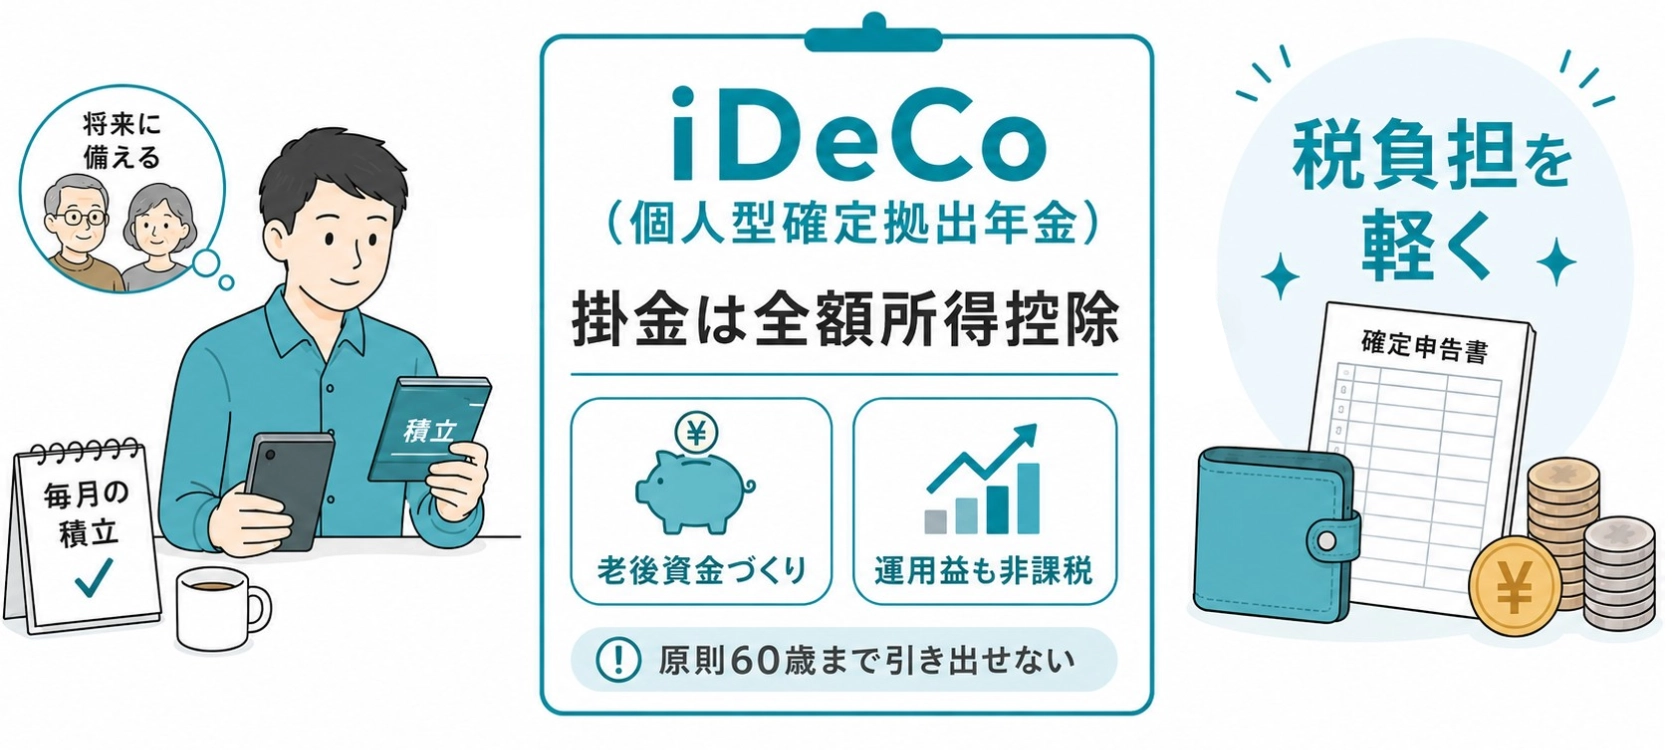
iDeCo(イデコ)は、自分で掛金を拠出して運用し、60歳以降に受け取る私的年金制度です。
小規模企業共済と同様に掛金の全額が所得控除の対象になるため、節税効果が高い手法です。
個人事業主(第1号被保険者)の掛金上限は、月額6万8,000円です(2026年12月から月額7万5,000円に引き上げられる予定)。
この上限は国民年金基金や付加保険料との合算枠となるため、これらに加入している場合はその分だけiDeCoに回せる金額が減ります。
iDeCoは、掛金の全額が小規模企業共済等掛金控除として所得控除になるだけでなく、運用で得た利益も非課税となります。
さらに受取時も一括受取なら退職所得控除、分割受取なら公的年金等控除が適用されるため、トータルでは大きな節税効果が見込める制度です。
ただし、iDeCoは原則として60歳まで引き出すことができません。
途中で掛金の額を変更したり拠出を停止したりすることは可能ですが、すでに積み立てた資金は60歳になるまで拘束されることになります。
このため、iDeCoは「老後資金の準備と節税を両立したい」という明確な目的を持ったうえで始めることをオススメします。
参考:iDeCo公式サイト|iDeCo(イデコ・個人型確定拠出年金)【公式】
青色事業専従者給与

優先度Aで紹介した特別控除や少額減価償却資産の特例のほかにも、青色申告にはメリットがあります。
青色事業専従者給与とは、家族が事業を手伝っている場合、その家族に支払う給与を経費として計上できる制度です。
適用できれば非常に大きな節税効果がありますが、届出や条件があるため、すべての人が使えるわけではありません。
具体的な要件は、以下のとおりです。
- 青色申告をしていること
- 生計を一にする配偶者または15歳以上の親族であること
- その年の6カ月を超える期間、事業に専ら従事していること
- 「青色事業専従者給与に関する届出書」を提出していること
また、給与の金額は届出書に記載した範囲内で、労務の対価として相当と認められる額でなければなりません。
実際の労務に見合わない金額を設定すると、超過分は経費として認められないので注意しましょう。
また、青色事業専従者として届け出た家族は、配偶者控除や扶養控除の対象から外れます。
給与額によっては、配偶者控除を使ったほうが世帯全体の税負担が小さくなるケースもあるため、事前にシミュレーションしてから判断してください。
参考:No.2075 青色事業専従者給与と事業専従者控除|国税庁
優先度C:利益繰延型の節税策と使いどころ
優先度Cは、掛金を経費にできる一方で、解約時や翌年以降に課税が発生する「課税の繰延」が中心の手法です。
繰延型の手法は「税金がなくなる」のではなく、「今年の税金を減らして、将来に回す」しくみです。
トータルの税額が減るわけではないため、優先度AやBとは性質が根本的に異なります。
では繰延型に意味がないかというと、そうではありません。
「今年は売上が大きく伸びて利益が突出したが、来年以降は落ち着く見込み」のような場合、今年の利益を翌年以降に分散させることで、累進税率の上振れを抑えられます。
利益の波を平準化する目的で使うなら、繰延型の節税は有効な手法です。
ただし、この性質を知らないまま単純に「節税になる」と思って毎年積み立てを続けると、解約時に一括で課税されて想定外の負担が発生します。
Cの手法を使うかどうかは、自分の利益の見通しと照らし合わせて判断してください。
経営セーフティ共済(中小企業倒産防止共済)
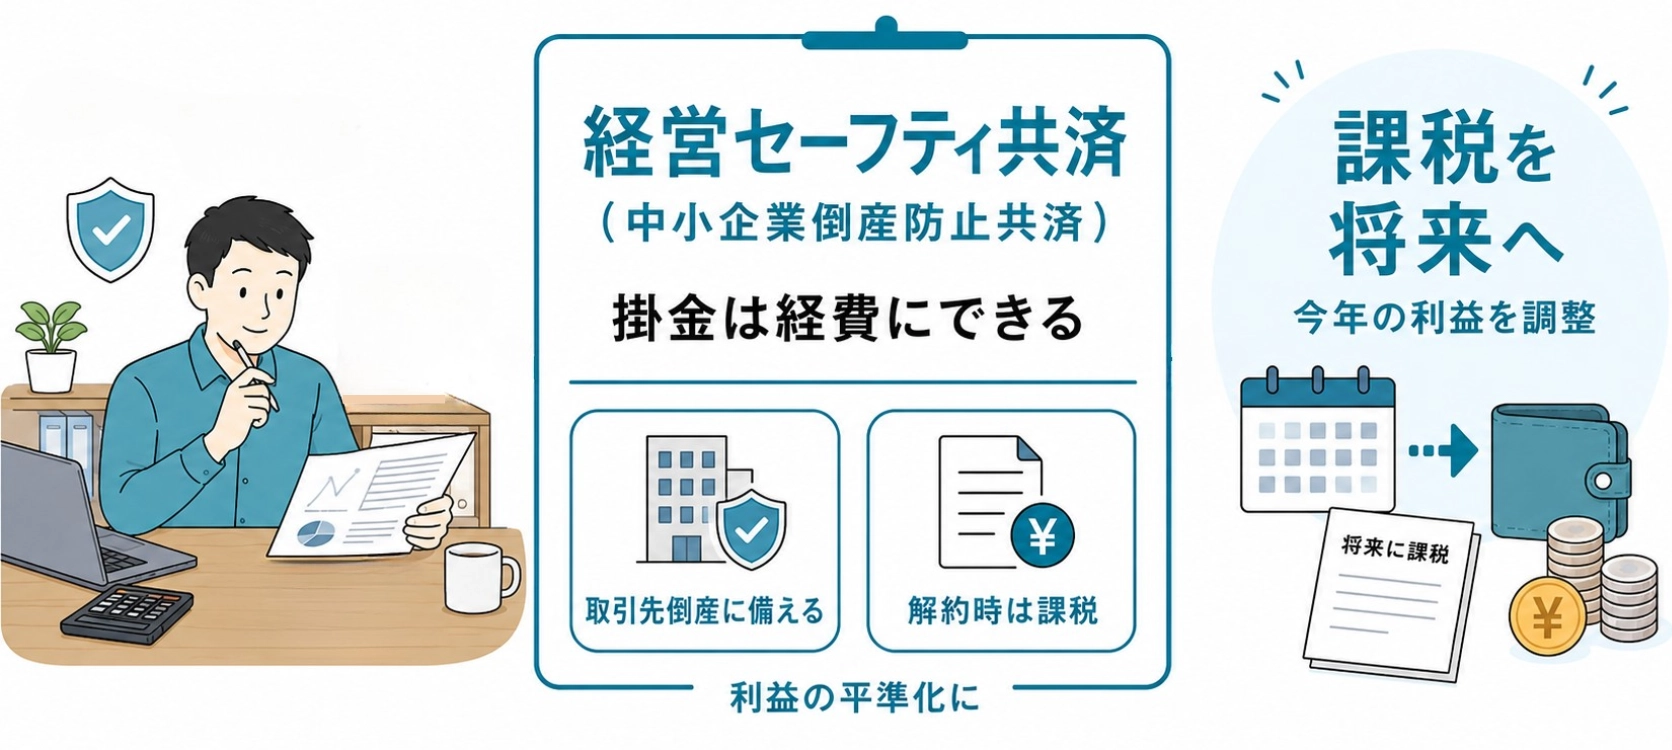
経営セーフティ共済は、取引先の倒産に備えて掛金を積み立てる国の共済制度です。
節税の面では、掛金の全額を必要経費に算入できる点が特徴です。
掛金は月額5,000〜20万円の範囲で設定でき、積立の上限は800万円です。
この掛金は経費に算入できるため、その年の所得税・住民税は下がります。
しかし、解約して手当金を受け取ると、その全額が収入(事業所得)として課税されます。
また、そのほかにも注意すべき点として、掛金の納付期間が40カ月(3年4カ月)未満で解約すると、受け取れる金額が掛金の合計を下回ります。
さらに制度改正により、2024年10月1日以後に解約した場合、解約日から2年を経過する日までの間に再加入したとしても、支出する掛金は経費に算入できなくなりました。
税制の特例に関する内容の変更について
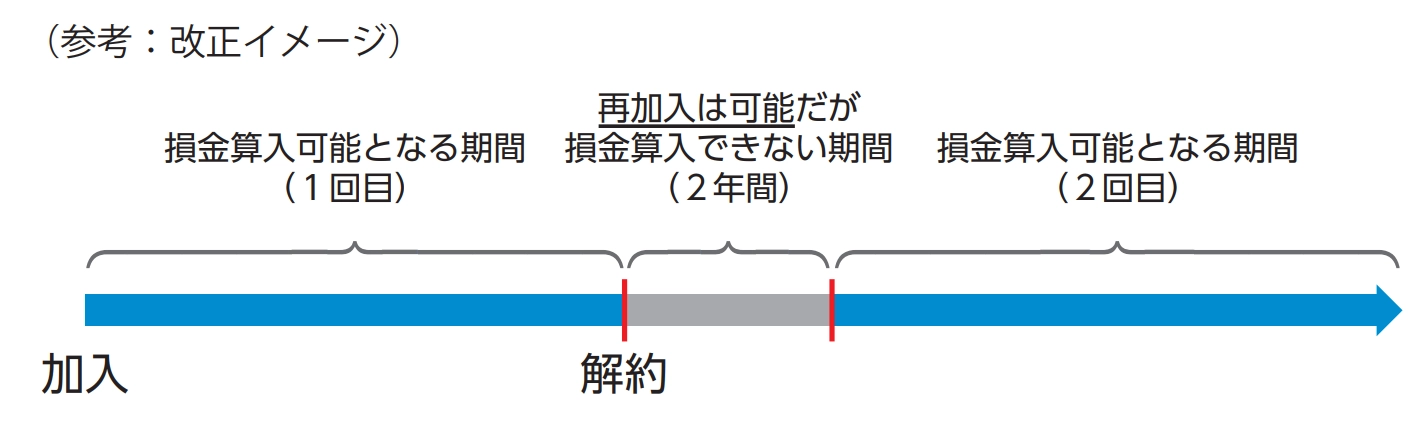
以前は「解約してからすぐに再加入」を繰り返して繰延効果を継続する使い方がありましたが、この改正によりそうした運用は実質的にできなくなっています。
短期前払費用の特例
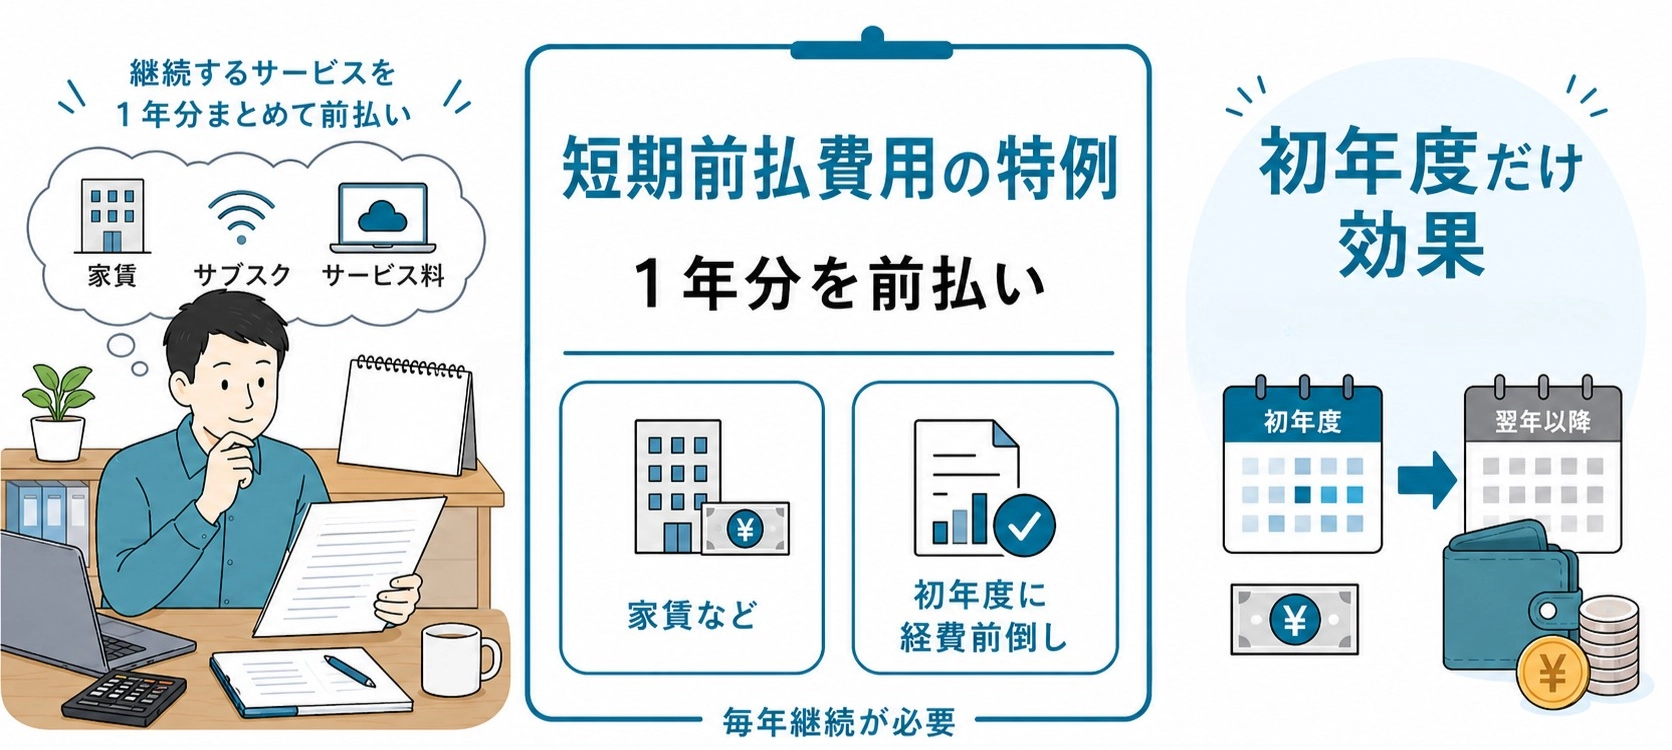
短期前払費用の特例とは、事務所の家賃や保険料など、毎月継続して支払う費用を「1年分まとめて前払い」した場合、その全額を支払った年の経費にできる制度です。
通常、1年分の家賃をまとめて払っても、翌年分の費用は翌年の経費になります。
しかしこの特例を使えば、前払いした年に一括で経費計上できるため、その年の課税所得を下げる効果があります。
この特例の適用要件は以下のとおりです。
- 契約に基づいて継続的に受けるサービスの対価であること
- 支払日から1年以内にサービスの提供を受けるものであること
- 毎年継続してこの処理を行うこと
また、この特例が認められるのは家賃や保険料のように毎月同じ内容・同じ金額のサービスを受ける費用(等質等量の役務)に限られます。
コンサルティング料や顧問料など、月ごとに提供される内容や金額が変わる費用は、たとえ1年分をまとめて支払っても特例の対象にはなりません。
この要件を満たさないまま年払いに切り替えた場合、支払った金額をその年の経費にできず、資金だけが先に出ていくことになります。
短期前払費用の特例を使う際は、対象の費用が要件に合うかどうかを事前に税理士へ確認しておきましょう。
さらに注意が必要なのは、この特例の効果が出るのは適用初年度だけという点です。
翌年以降も同じように前払いを続ける必要があるため、2年目以降は追加の節税効果が生じません。
経費計上の境界線と税務調査への備え
「どこまで経費にしていいのか」は、節税に取り組む個人事業主の多くが不安に感じるポイントです。
結論から言えば、「事業に関連する支出であること」と「その根拠を説明できる記録を残していること」の2点がそろっていれば、正当な経費計上として認められます。
恐れすぎて本来経費にできるものを見送るのももったいないことなので、ここではやってよいラインとやりすぎのラインの境界を確認しておきましょう。
税務調査で否認されやすい経費のパターン
税務調査で問題になるのは、事業との関連性を説明できない支出を経費にしている場合がほとんどです。
たとえば、家族との食事を会議費として計上する、私的な旅行を視察費として計上するといったケースです。
家族との食事は、取引先の接待に家族が同席した場合などを除き、事業経費としては認められません。
旅行についても、事業目的の視察であっても同行した家族の旅費や宿泊費は経費にできません。
また、家賃や通信費など、事業とプライベートで共用している支出は按分で経費にできますが、「なぜその割合にしたのか」を説明できない場合は否認される可能性があります。
按分割合と領収書:根拠の残し方
家事按分は適切な按分を行わないと、税務調査で指摘を受けやすい部分です。
具体的な家事按分の割合を決めたら、その計算根拠をメモとして残しておきましょう。
たとえば家賃であれば「総面積◯㎡のうち、仕事部屋として使っている◯㎡=◯%」というように、根拠となる数字とその出典を明確にしておくことが大切です。
また、青色申告者は原則として7年間の帳簿・書類の保存義務があります。
領収書やレシートは日付・金額・支払先がわかる形で整理・保管してください。
クレジットカードの明細だけでなく、利用目的がわかるメモ(「◯◯社との打ち合わせ」など)を添えておくと、あとから事業関連性を説明しやすくなります。
法人成りの検討ライン:個人の節税の限界
ここまで紹介した節税策を一通り実行しても、「まだ税負担が重い」と感じる場合に選択肢に入るのが、個人事業から法人に切り替える「法人成り」です。
個人事業では事業の利益がそのまま個人の所得になりますが、法人化すると法人の利益と個人の給与所得に分散されます。
法人の利益には法人税(中小法人の場合、所得800万円以下の部分は15%の軽減税率)が、役員報酬には給与所得として所得税がそれぞれ課されるため、累進税率の上振れを抑えやすくなります。
ただし、法人成りには以下のようなコストや負担の増加もあります。
- 社会保険料の変化:厚生年金と健康保険(協会けんぽなど)への加入が必須
- 設立費用と維持コスト:設立時の登録免許税などに加え、法人住民税の均等割や税理士への顧問料が発生する
- 事務負担の増加:源泉徴収・年末調整、社会保険手続き、法人決算・申告など、個人事業主に比べて事務処理が大幅に増加する
法人成りが有利になるかどうかは、事業所得の水準だけでなく家族構成・業種・将来の事業計画によって大きく変わります。
「所得◯◯万円以上なら法人化すべき」と一律に言えるものではないため、具体的な判断は税理士に相談して個別にシミュレーションすることをおすすめします。
より具体的な法人成りのタイミングや、メリット・デメリットについては、以下の記事をご確認ください。
個人事業主の節税に関するよくある質問
ここからは、個人事業主の節税でよく寄せられる質問に回答します。
質問1:車の購入は節税になりますか?
事業で使用する車であれば、購入費用を経費にすることは可能です。
ただし、車の購入費用は全額が購入年の経費になるわけではなく、耐用年数に応じて毎年少しずつ経費化(減価償却)するのが原則です。
普通乗用車(新車)の法定耐用年数は6年です。
たとえば300万円の新車を購入した場合、個人事業主は原則として定額法で6年間にわたって毎年50万円ずつ経費にします。
プライベートでも使う場合は、事業使用分を合理的な割合で按分する必要があります。
仮に事業使用割合を50%とすると、年間で経費にできるのは50万円×50%=25万円です。
中古車の場合は「簡便法」という計算方法を使って耐用年数を短縮できます。
計算方法は、法定耐用年数をすべて経過しているかどうかで異なります。
| 中古車の経過年数 | 耐用年数の計算方法 | 普通乗用車(法定6年)の例 |
|---|---|---|
| 法定耐用年数をすべて経過(4年落ち以上) | 法定耐用年数 × 20%(最短2年) | 4年落ち→2年 |
| 法定耐用年数の一部が経過 | (法定耐用年数 − 経過年数)+ 経過年数 × 20% | 3年落ち→3年 |
※計算結果の1年未満の端数は切り捨て。いずれも最短は2年です。
耐用年数が短いほど1年あたりの経費計上額が大きくなるため、短期間で多くの金額を経費にすることが可能です。
ただし、中古車を経費参入する際には以下の点に注意が必要です。
- 個人事業主の減価償却は原則として定額法。定率法を使いたい場合は事前に税務署への届出が必要
- 年の途中で購入した場合は月数按分になるため、初年度は満額を経費にできない
質問2:副業の赤字を給与所得と相殺できますか?
副業の所得が「事業所得」に該当する場合、その赤字は給与所得と相殺できます。
このしくみを「損益通算」といいます。
たとえば、給与所得が500万円、副業の事業所得が−50万円(赤字)の場合、損益通算により合計所得は450万円として計算されます。
結果として所得税・住民税の負担が軽くなり、確定申告で還付を受けられるケースもあります。
ただし、損益通算ができるのは副業の所得が「事業所得」に分類される場合に限られます。
「雑所得」に分類された場合は、赤字が出ても給与所得と相殺することはできません。
事業所得と雑所得のどちらに該当するかは、活動の規模や継続性、帳簿の保存状況などから総合的に判断されます。
副業の収入規模が小さい場合や、帳簿をつけていない場合は雑所得と判断される可能性があるため、副業で損益通算を前提にしている方は、自分の所得区分がどちらに該当するかを事前に確認しておくことが大切です。
質問3:節税になる保険や商品はありますか?
「節税になる保険」や「節税商品」を勧められた経験がある方もいるかもしれませんが、保険や金融商品の購入を「節税目的」で判断するのはおすすめしません。
まず、生命保険料控除は最大でも年間12万円(一般生命保険・介護医療保険・個人年金保険の3区分の合計)です。
たとえば課税所得500万円(税率20%)の場合、所得税と住民税を合わせた軽減額は最大で約3万1,500円にとどまるため、節税効果だけを目的に保険に加入する合理性は薄いと言えるでしょう。
また、「掛金が経費になる」とされる保険商品の多くは、解約時や満期時に返戻金や保険金として課税されます。
掛金を払った年の税金は減りますが、受け取るときにまとめて課税されるため、トータルで税負担が減るとは限りません。
代表税理士
森 健太郎
なお、事業の経費にできる保険は、火災保険や自動車保険などの「掛け捨ての損害保険」に限られます。
生命保険や個人年金などは事業の経費にはならず、確定申告での「生命保険料控除(上限あり)」にとどまります。
節税目的で保険を使って大きな経費を作ることは基本的にできません。
これらは本記事の優先度Cで解説した「課税の繰延」と同じ性質のため、節税を考える際には先に青色申告特別控除や小規模企業共済、iDeCoなど、優先度が高いものから検討してみてください。
この記事のまとめ:所得水準に合わせた優先順位で節税を実行する
この記事では、個人事業主の主要な節税策を優先度A〜Cに分類し、効果額と注意点をあわせて解説してきました。
節税に取り組む順番としては、まず優先度Aで土台を固め、事業が安定して資金に余裕が出てきたらBを検討するのが基本です。
優先度Cであげた経営セーフティ共済などは、利益が大きく出た年に負担を平準化する目的で活用する手法であり、恒久的な節税とは性質が異なります。
経費計上にあたっては、「事業に関連する支出であること」「根拠を記録として残すこと」の2点を心がけましょう。
節税策の効果は所得水準や家族構成、事業の状況によって異なります。
まずは自分の場合にどの手法が効果的なのか、確認するところから始めてみましょう。
QRコードを
スマホで読み取って
友だち追加!



全国17拠点+オンラインで、
当日(翌日)の無料相談可能!
会社設立・税理士顧問は全国対応。
こんな疑問はありませんか?
- 会社設立のことで詳しく知りたい
- 設立後の融資や税金のことを知りたい
- 丸投げで設立代行の相談をしたい
関連記事
-
 節税・税金会社設立後の社会保険はいつから加入が必要?手続きの期限が過ぎてしまったら
-
 節税・税金住民税の所得割・均等割とは?意味や納付方法をわかりやすく紹介
-
 節税・税金専従者給与の節税シミュレーションをしてみよう!検討すべき適用条件やメリット・デメリットも解説
-
 節税・税金消費税の節税方法3つ!税金を減らすための外注費の活かし方なども解説
-
 節税・税金倒産防止共済の節税効果3つ!節税金額や加入方法、注意点も紹介
-
 節税・税金マッチング拠出はやるべき?節税効果シミュレーションとメリット・デメリット
-
 節税・税金減価償却はなぜ節税になる?節税効果やメリット・デメリットも解説
-
 節税・税金親を扶養に入れるメリット・デメリット【加入条件や注意点とは?】