 0120-509-790


記事の要約
- 相続税対策で、まず検討すべきは「生前贈与・生命保険・養子縁組」の3つ
- 生前の対策は、財産を持っている方に「判断能力」があるうちにしかできないため、早めに動き出すことが大切
- 本人が亡くなった後でも、「二次相続を見据えた遺産分割」や「特例・土地評価の見直し」で税額は変わる
「親の財産に相続税はどれくらいかかるのだろう?」「今からできることはあるのだろうか?」
親御さんが高齢になってきた方や、ご自身の相続を考え始めた方の多くが、このような不安をお持ちになります。
相続税対策は数多くありますが、効果が大きく、多くのご家庭で使えるのは「生前贈与・生命保険・養子縁組」の3つです。これら3つを組み合わせると互いに効き合い、納税額を大きく減らせます。
ただし、生前の対策は、財産を持つ本人の判断能力があるうちにしかできません。このため、相続税対策は、本人が元気なうちに始めるほど効果が大きくなります。
また、本人が亡くなった後でも「二次相続を見据えた遺産の分け方」や「特例・土地評価の見直し」によって、税額を抑えられるケースは少なくありません。
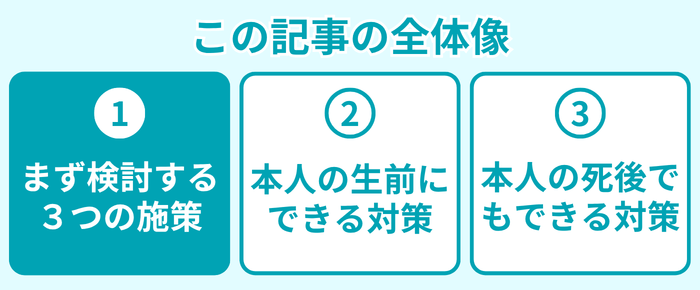
この記事では、相続税対策で「まず検討すべき3つの施策」「本人が元気なうちにできるその他の対策」「本人の死後でもできる対策」を順番にお伝えします。
なお、私たちVSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
相続税対策で「まず検討すべき」施策は?
相続税対策にはさまざまな方法がありますが、効果が大きくて、多くのご家庭で有効なのは次の3つです。
| 施策 | 向いている人 |
|---|---|
| ① 生前贈与をする | ■ 生活費を差し引いても、預貯金に余裕がある |
| ② 生命保険に加入する | ■ 毎年、贈与の手続きを続けるのが難しい ■ 相続人のために納税資金も準備しておきたい |
| ③ 孫や子どもの配偶者を養子にする | ■ 家族の合意がある |
ここでは、次のケースを想定して、それぞれの施策で税額がどう変わるかを見ていきます。
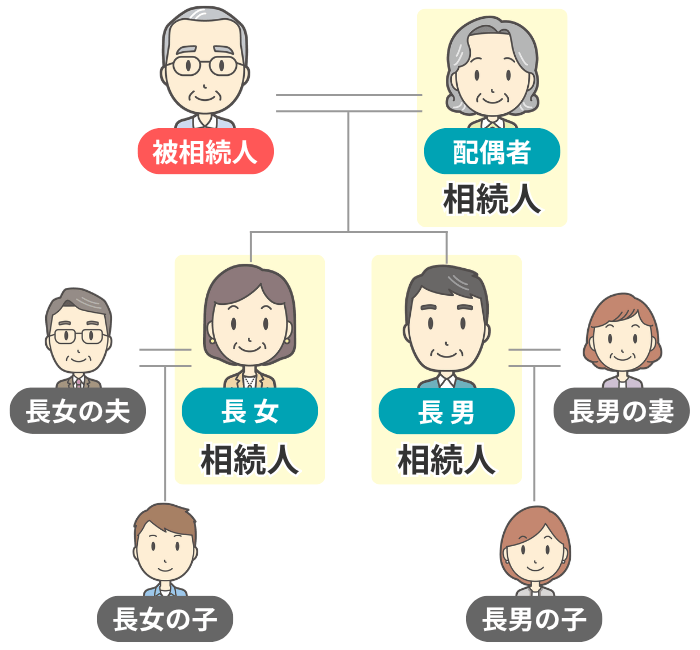
- 遺 産:2億円(自宅の土地・建物8,000万円、預貯金1億円、有価証券2,000万円)
- 相続人:配偶者・長男・長女の3人。長男と長女には、それぞれ配偶者と子どもが1人いる
- 遺産分割:法定相続分どおり(配偶者1/2・長男1/4・長女1/4)
このケースでは、相続税対策を何もしない場合、納税額は「1,350万円※1」です。
各施策を行うことでどれほどの効果があるのか、詳しく見ていきましょう。
- ※1
- 税額は、小規模宅地等の特例を考慮せずに計算
施策1:生前贈与をする
生前贈与は、本人が元気なうちに財産を家族へ渡しておく方法です。渡した分だけ相続財産が減って、相続税の負担も減ります。
1人が1年間に受け取る贈与が110万円までなら、贈与税はかかりません。
ただし、通常の贈与(暦年贈与)では、亡くなる前7年以内※1に「相続や遺贈で財産を取得する人」へ贈与した財産は、相続財産に加算される点に注意が必要です。
- ※1
- 2024年1月1日以降の暦年贈与から、持ち戻し期間が従来の「3年」から「7年」へと段階的に延長されている。延長された過去4〜7年分の贈与については、合計100万円まで持ち戻しから除外できる
また、遺産が多いときは、110万円の枠内で生前贈与をしても、相続税対策としての効果は限られます。
そこで実務では、次の二段構えでの対策を検討するのが一般的です。
| 贈与の相手 | 贈与の方法 | ポイント |
|---|---|---|
| ① 子ども | 相続時精算課税を選び、年110万円の基礎控除の範囲で贈与する | ■ 2024年1月1日以降の贈与は、相続時精算課税を選び、基礎控除以下の分が相続財産に加算されることを防ぐ ■ ただし、いちど相続時精算課税を選ぶと、暦年贈与には戻れない |
| ② 孫 | 基礎控除を超えて、暦年贈与する | ■ 相続人でない孫への贈与は、その孫が遺贈や死亡保険金で相続時に財産を取得しなければ、相続財産に加算されない ■ 贈与額は、「課される贈与税の額」と「相続税が減る額」を比較して決定する |
今回のケースで、孫2人に年310万円ずつ10年間贈与すると、相続財産は6,200万円減って、1億3,800万円になります。
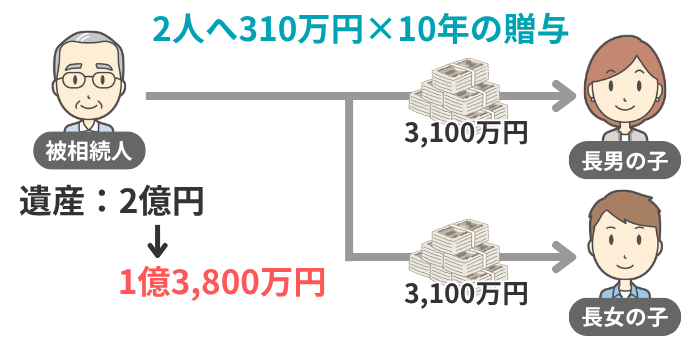
このときの相続税額は、1,350万円から約638万円に減ります。ただし、贈与税が合計400万円かかるため、税負担のトータルの差額は「約312万円」です。
| 項目 | 対策前 | 対策後 |
|---|---|---|
| 遺産 | 2億円 | 1億3,800万円 |
| 相続税 | 1,350万円 | 約638万円 |
| 贈与税 | 0円 | 400万円 |
| 税負担の合計 | 1,350万円 | 約1,038万円 |
以上のように、生前贈与をすることで、税負担を数百万円も軽くできることがあります。
ただし、贈与をする際には、手元に生活資金を残しておくことを忘れないようにしましょう。
なお、まとまった金額を非課税で贈与できる、下記のような制度もあります。
- 住宅取得等資金の贈与
- 結婚・子育て資金の一括贈与
- 贈与税の配偶者控除(おしどり贈与)
それぞれの制度の詳細は、リンク先でご確認ください。
子どもや孫の金銭感覚が心配なときは?
贈与したお金は、もらった人が自由に使える状態にしておく必要があります。
これは、通帳や印鑑を贈与した人が管理したままだと、「名義預金」として贈与者の財産とみなされ、相続税の課税対象になってしまうためです。
名義預金とみなされるのを避けるためには、贈与契約書を残したうえで、受け取る人の口座に振り込むようにしましょう。
もし贈与を受けた人が未成年であれば、親が代わりにお金を管理できますが、それも成人するまでです。成人したら、本人にお金を渡すことになります。
そのため、「相続税対策はしたいけれど、子どもや孫へ大金を渡すと金銭感覚が変わりそうで心配」と悩まれる方も多いです。
この場合は、贈与したお金で、子ども・孫を契約者とする「一時払いの終身保険」に加入するのも一手です。
こうすることで、お金は自由に使いづらくなり、結婚や住宅購入などの節目に保険を解約することで、まとまった資金として使えます。
贈与を毎年続けるのが手間なときは?
贈与する方が高齢の場合などは、「贈与契約書を作って、相手の口座に振込をする」という手続きを毎年続けるのが大変なケースもあるかと思います。
その場合は、「生存給付金付終身保険」を使うのも一手です。この保険は、本人が保険料をまとめて払い、毎年支払われる生存給付金を、子どもや孫が受け取る仕組みになっています。
子ども・孫が受け取る給付金は、「本人から受取人への贈与」として扱われます。このとき、給付金を含めて、その年に受け取った贈与の合計が110万円以下なら、贈与税はかかりません。
給付金は、保険会社から受取人の口座へ直接振り込まれるので、毎年の契約書づくりや振込の手間がなくなります。
また、受取人が自分の口座で直接受け取る形になり、名義預金と疑われにくいのも利点です。
なお、本人が亡くなったときは、残りの分が「死亡保険金」として支払われます。受取人を相続人にしておけば、死亡保険金の非課税枠を使えます。
施策2:生命保険に加入する
本人が亡くなったときに相続人が受け取る死亡保険金は、「500万円 × 法定相続人の数」まで相続税がかかりません。
たとえば、今回のケースでは法定相続人が3人なので、1,500万円まで非課税になります。
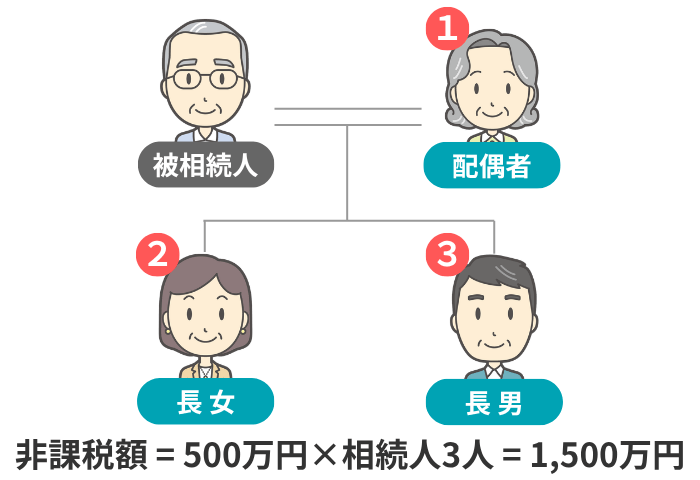
そこで、「預貯金1,500万円」を「一時払いの終身保険」に替えることで、納税額は1,350万円から約1,163万円になり、税額は「約187万円」減ります。
| 項目 | 対策前 | 対策後 |
|---|---|---|
| 相続財産 | 2億円 | 1億8,500万円 |
| 死亡保険金 | 0円 | 1,500万円 |
| 納税額 | 1,350万円 | 約1,163万円 |
このとき、生命保険の契約の形は「契約者・被保険者 = 本人、受取人 = 相続人」にします。
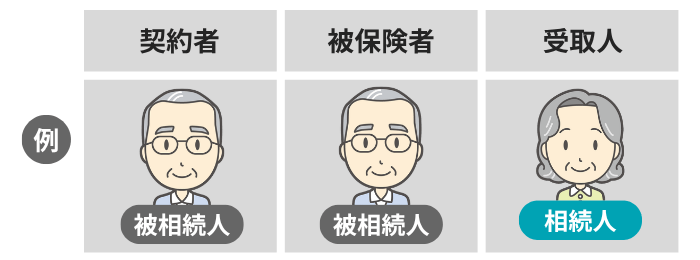
この形にすると、死亡保険金が相続税の対象(みなし相続財産)になり、非課税枠を使えます。
契約者や受取人の組み合わせが違うと、所得税や贈与税の対象になり、非課税枠は使えないのでご注意ください。
- 高齢でも、「一時払い終身保険」なら加入できることが多い
- 受取人を代襲相続人でない孫にすると、非課税枠が使えないうえ、2割加算の相続税も課されるので注意
施策3:孫や子どもの配偶者を養子にする
養子縁組をして法定相続人を1人増やすと、次の3つの効果があります。
ただし、「基礎控除額」や「生命保険の非課税枠」を計算する際の「法定相続人の数」に含められる養子には、実子がいる場合は1人、いない場合は2人までという制限があります。
また、相続対策をするとき、養子にする相手は「孫」か「子どもの配偶者」が一般的ですが、孫を養子にすると「相続税の2割加算」の対象になる点には注意が必要です(代襲相続人である場合を除く)。
今回のケースで、子どもの配偶者1人を養子にすると、法定相続人は3人から4人になります。
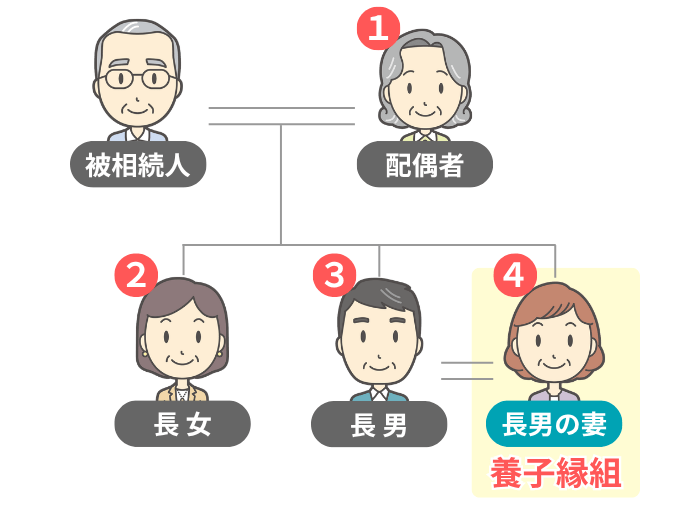
このとき、基礎控除額が4,800万円から5,400万円に増えるため、納税額は1,350万円から約1,218万円になって「約132万円」減ります。
| 項目 | 対策前 | 対策後 |
|---|---|---|
| 法定相続人の数 | 3人 | 4人 |
| 基礎控除額 | 4,800万円 | 5,400万円 |
| 納税額 | 1,350万円 | 約1,218万円 |
ただし、養子にした人への贈与は、生前贈与加算の対象になる点にはご注意ください。
たとえば、孫に生前贈与をしている場合、その孫を養子にすると、亡くなる前7年以内の贈与が相続財産に加算されるため、相続税対策の効果が薄れてしまいます。
ほかにも、下記の点に注意が必要です。
- 養子も相続人になって「遺留分」もあるため、取り分を含めて家族の合意が前提になる
- 子どもの配偶者を養子にした後に離婚しても、養子縁組は自動では解消されない
【シミュレーション】3施策を組み合わせると納税額はいくらになる?
以上、相続税対策としての「生前贈与・生命保険・養子縁組」の3つの施策を紹介しました。
まとめとして、下記のように3つの施策をすべて行ったとき、税額がどれほど減るのかを見ていきましょう。
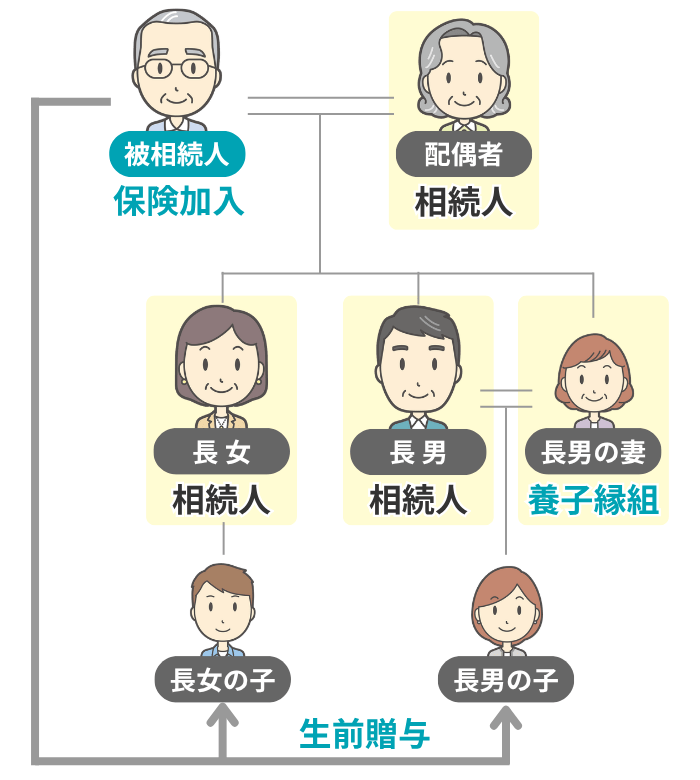
| 施策 | 概要 |
|---|---|
| ① 生前贈与 | ■ 孫2人に年310万円ずつ10年間贈与する |
| ② 生命保険 | ■ 預貯金1,500万円を一時払いの終身保険に替える ■ 死亡保険金は全額が非課税枠に収まる |
| ③ 養子縁組 | ■ 子どもの配偶者1人を養子にする ■ 基礎控除額が600万円、生命保険の非課税枠が500万円増える ■ 増えた枠に合わせて保険を500万円増やす |
これらの施策を行うと、次のような状況になります。
| 項目 | 対策前 | 3施策を行った後 |
|---|---|---|
| 相続財産 | 2億円 | 1億1,800万円 |
| 死亡保険金 | 0円 | 2,000万円 |
| 法定相続人の数 | 3人 | 4人 |
| 相続税 | 1,350万円 | 385万円 |
| 贈与税 | 0円 | 400万円 |
| 税負担の合計 | 1,350万円 | 785万円 |
相続税の金額は1,350万円から385万円まで減少します。贈与税400万円を含めた税負担の合計でも「565万円」減らせる計算です。
ここでのポイントは、3つの施策の効果が単純な足し算ではなく、互いに効き合うことです。「養子縁組」で法定相続人が4人になると、「生命保険」の非課税枠も500万円増えます。
一方で、養子にする相手を「子どもの配偶者」ではなく「孫」にした場合は、その孫への贈与が生前贈与加算の対象になり、生前贈与の効果が一部打ち消されます。
このように、どの施策をどう組み合わせるかは、ご家庭の状況に合わせて設計する必要があります。

税理士からひと言
ここで紹介したのは「理論上」の最適な相続税対策ですが、実際にすべて行うのは簡単なことではありません。
これは、現実的には「生前贈与して手元のお金が減るのが不安」「孫や子どもの配偶者を養子にするのは抵抗がある」などの心理的なハードルがあるためです。
どこまで相続税対策を行うかは、ご家庭の事情や考え方によって大きく異なりますので、税理士に相談しながら丁寧に進めることをおすすめします。
本人が「元気なうち」にできるその他の対策は?
ここからは、「生前贈与・生命保険・養子縁組」の3つほど汎用性はないものの、ご家庭の事情によっては効果が大きい、相続税の生前対策をお伝えします。
| 対策 | 概要 |
|---|---|
| ① 遺言書を残す | ■ 税額が軽くなる遺産の分け方を、あらかじめ遺言書で指定しておく ■ 分割方法は、「二次相続」や「家族の納得感」も考慮して検討する |
| ② お墓や仏壇を購入する | ■ 相続税がかからないお墓や仏壇を、生前に購入して支払いまで済ませておく |
| ③ 不動産を購入する | ■ 現金を、相続税の評価額が低くなりやすい不動産に替える ■ ただし、亡くなる前5年以内に取得した貸付用不動産は、時価に近い価額で評価される |
| ④ 家をリフォームする | ■ 自宅をリフォームして、手元の現金を減らす ■ リフォームした分も相続財産として評価されるため、対策としての効果は小さい |
生前対策1:遺言書を残す
遺産の分け方は、相続税の金額に直結します。
たとえば、「自宅は小規模宅地等の特例を使える人に渡す」「二次相続まで見据えて配偶者の取得分を調整する」といった最適な遺産の分け方を遺言書で決めておけば、税額を抑えた形で相続することが可能です。
また、遺言書は、相続人同士の話し合いがまとまらないときの備えにもなります。
遺産の分け方が決まらないまま相続税の申告期限を迎えると、「配偶者の税額軽減」や「小規模宅地等の特例」を使わずに申告することになり、一時的に多額の税金を納めなければなりません。
ただし、税額だけを考えた分け方では、相続人の納得が得られないこともあります。遺言書を作るときは、「税負担の軽さ」と「家族の納得感」の両方を考えることが大切です。
遺産の分け方の判断には「税額の試算」が欠かせないため、相続専門の税理士に相談することをおすすめします。
生前対策2:お墓や仏壇を購入する
墓地・墓石・仏壇・仏具は、相続税がかからない「非課税財産」です。
いずれ買う予定があるなら、生前に購入して支払いまで済ませておくと、その分だけ相続財産が減ります。
ただし、「純金の仏具」のように投資目的とみなされるものは、相続税の対象になるためご注意ください。
なお、本人が亡くなった後にお墓や仏壇を買っても、相続財産からは差し引けません。
生前対策3:不動産を購入する
現金を不動産に替えると、相続税の評価額を下げられます。
これは、土地は時価の8割程度、建物は建築費の5〜6割程度で評価されるためです。また、人に貸している不動産は、さらに評価が下がります。
ただし、令和8年度の税制改正により、令和9年1月1日以後の相続から「亡くなる直前に賃貸物件を買う」といった対策はほぼ使えなくなります。
これは、「亡くなる前5年以内に取得した貸付用の不動産」が路線価などではなく、時価に近い価額で評価されるようになるためです。
税制改正の詳細は、下記の記事をご覧ください。
- 評価額を下げることだけが目的の行き過ぎた不動産購入は、現在でも財産評価のルール(総則6項)により税務署に否認されることがある
- マンションの評価方法は令和6年から見直され、いわゆる「タワマン節税」の効果は小さくなっている
生前対策4:家をリフォームする
自宅のリフォームも相続税対策として紹介されることがありますが、実際の効果は限定的です。
増築や間取りの変更のような「増改築」をすると、相続税の計算では、かかった費用から経過年数分の減価を差し引いた額の70%ほどが、リフォームの価値として相続財産に含まれます。
たとえば、リフォーム費用として1,000万円を支出すると、そのうち700万円はリフォームの価値として評価されるため、実質300万円分しか相続財産は減りません。
もし、「住みやすくするためにリフォームしたい」ということなら、結果として少し相続財産が減る、という程度に考えておきましょう。
税理士からひと言
相続後に自宅を売る予定があるなら、土地の境界を確定する測量を生前に済ませておくのもおすすめです。
測量費用の分だけ相続財産が減るほか、「境界の確認」も進めやすくなります。
境界の確認には隣地の方の立ち会いが必要で、長年ご近所付き合いをしてきた本人がいれば、話がスムーズにまとまりやすいです。
以上、本人が「元気なうち」にできる相続税対策を紹介しました。
ここで紹介した対策は、いずれも本人の意思能力が前提です。認知症などで判断能力が落ちてからでは、どの対策もできません。
このため、相続税対策を検討される方は、なるべく早めに動き出すようにしましょう。
本人の「死後」でもできる相続税対策はある?
本人が亡くなった後でも、「遺産の分け方」や「申告のやり方」しだいで相続税の金額は変わります。
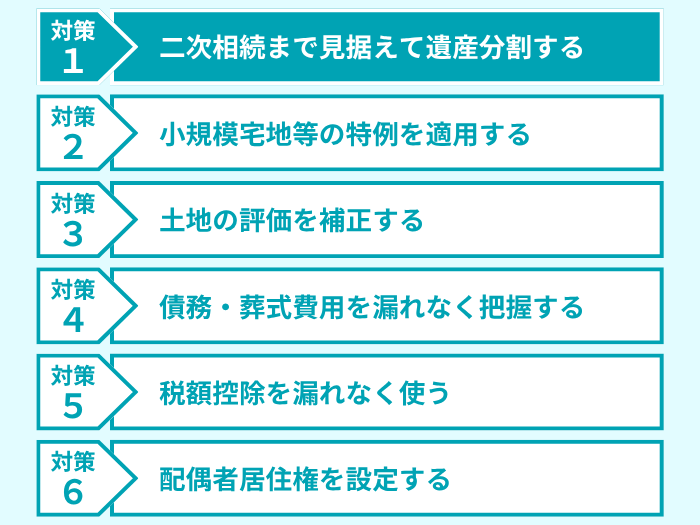
ここでは、本人の「死後」でもできる対策をお伝えします。
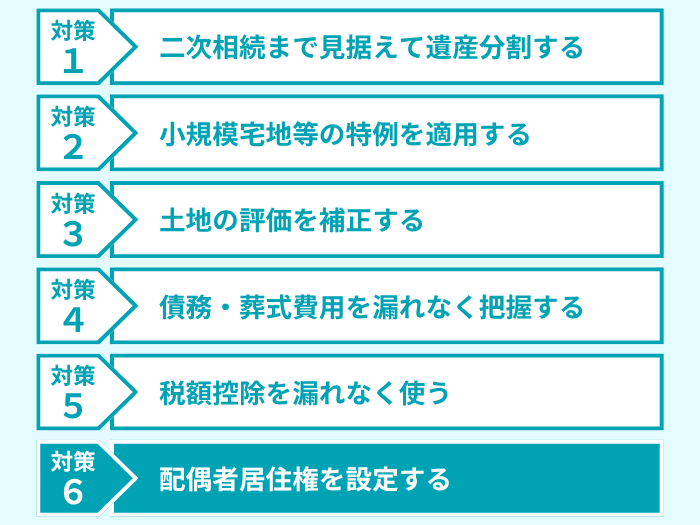
| 対策 | 概要 |
|---|---|
| ① 二次相続まで見据えて遺産分割する | 一次相続で遺産を配偶者に渡し過ぎると、二次相続の税負担が重くなる |
| ② 小規模宅地等の特例を適用する | 特例を適用できれば、自宅の土地の評価額を最大80%減らせる |
| ③ 土地の評価を補正する | 土地の形状や立地による「減額要素」を漏れなく反映する |
| ④ 債務・葬式費用を漏れなく把握する | 故人の借入金や葬式費用は、課税対象の遺産から差し引ける |
| ⑤ 税額控除を漏れなく使う | 相続人の状況によって使える税額控除があるので、漏れなく適用する |
| ⑥ 配偶者居住権を設定する | 居住権は配偶者が亡くなると消滅するため、その分二次相続での課税対象額が減る |
死後対策1:二次相続まで見据えて遺産分割する
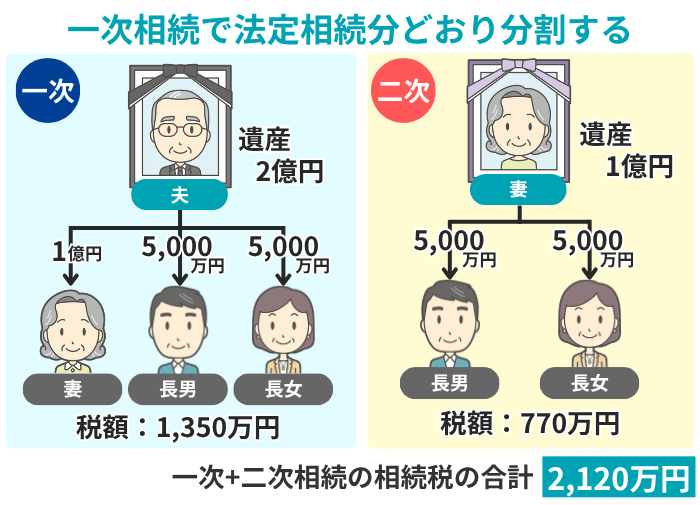
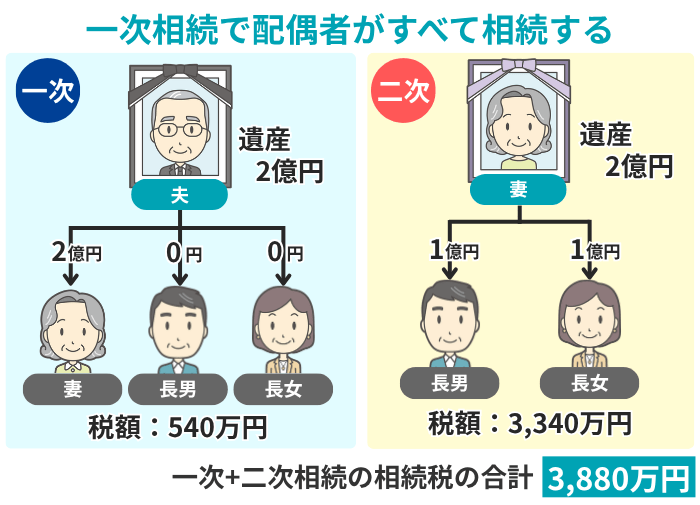
配偶者が相続する遺産は「配偶者の税額軽減」によって、1億6,000万円または法定相続分のどちらか大きい金額まで相続税がかかりません。
この制度があるため、遺産を配偶者にすべて渡すと、一次相続の税額は軽くなります。
しかし、配偶者が亡くなったときの「二次相続」では、配偶者の税額軽減が使えず、相続人の数も減っているため、税負担が重くなることがあります。
具体的に「遺産2億円・相続人は配偶者と子ども2人のケース※1」で、一次相続での遺産の分け方によって、2回分の相続税の合計がどう変わるかを見てみましょう。
- ※1
- 税額は、配偶者に固有の財産がなく、相次相続控除を考慮しないものとして計算
| 項目 | 法定相続分どおり分割 | 配偶者がすべて相続 |
|---|---|---|
| 一次相続の相続税 | 1,350万円 | 540万円 |
| 二次相続の相続税 | 770万円 | 3,340万円 |
| 合計 | 2,120万円 | 3,880万円 |
このケースでは、一次相続で「配偶者がすべて相続」した場合、「法定相続分どおり分割」したときと比べて、2回分の相続税の合計が「1,760万円」も多くなります。
以上のことから、遺産分割協議では、二次相続まで見据えて分け方を決めることで、トータルでの税負担を軽減できます。
死後対策2:小規模宅地等の特例を適用する
「小規模宅地等の特例」を適用することで、自宅の土地なら330㎡まで評価額を80%減らせます。
この特例を使えるかどうかは、土地を「誰が相続するか」で決まります。
| 相続する人 | 要件 |
|---|---|
| 配偶者 | 要件なし |
| 同居していた子ども | 相続税の申告期限まで住み続け、土地を持ち続ける |
| 別居していた子ども | 被相続人と同居していた相続人がおらず、子ども自身に「持ち家がない」など、いわゆる家なき子の要件を満たす |
小規模宅地等の特例が使える人に土地を相続させることで、相続税の負担を減らせます。
なお、この特例は、相続税の申告期限までに遺産分割協議がまとまっていないときに行う「未分割申告」では使えません。
申告期限に間に合わない場合は、「申告期限後3年以内の分割見込書」を提出しておけば後から適用できます。
死後対策3:土地の評価を補正する
路線価が付いている土地なら、次のような事情があるケースでは、相続税評価額を下げられます。
一方、路線価が付いていない「倍率地域」の土地は、固定資産税評価額に一定の倍率を掛けて評価します。形や間口による補正は、固定資産税評価額に反映されているため、原則として使えません。
ただし、「地積規模の大きな宅地」の減額は、倍率地域でも適用できます。
また、土地は、登記簿に載っている面積ではなく、実際の面積で評価します。古くから所有している土地は、測量すると登記簿より面積が小さいことがあり、その分だけ評価額を下げられます。
こうした減額の要素を漏れなく反映すると、評価額が大きく変わることも珍しくありません。
税理士からひと言
相続税の申告で、税理士の腕の違いがもっとも出やすいのが「土地の評価」です。
これは、図面や現地の状況から減額できる要素を見落とさないかどうかで、評価額が変わるためです。
このこともあり、少しでも税負担を減らしたい場合は、相続専門の税理士に依頼することをおすすめします。
なお、VSGグループには土地家屋調査士法人もあるため、必要に応じて土地の測量まで一貫して対応できます。
死後対策4:債務・葬式費用を漏れなく把握する
「故人の借入金」や「未払いの医療費・税金」は、課税対象の遺産から差し引けます。「通夜・告別式・火葬・納骨」にかかった葬式費用も同様です。
一方で、「香典返し・初七日や四十九日などの法要の費用・墓地の購入費用」は差し引けません。
とはいえ、初七日を告別式と同日に行うことも増えています。一括請求で分けられない場合は初七日の分も葬式費用に含めます。
遺産から差し引ける支出は領収書を残しておき、申告のときに漏れなく計上することで、税負担の軽減につながります。
死後対策5:税額控除を漏れなく使う
相続人の状況によっては、下記のような税額控除を使えます。
| 控除 | 内容 |
|---|---|
| 贈与税額控除 | 相続財産に加算された生前贈与について、すでに納めた贈与税を差し引ける |
| 未成年者控除 | 相続人が18歳未満の場合に「18歳になるまでの年数 × 10万円」を差し引ける |
| 障害者控除 | 相続人が障害をお持ちの場合に「85歳になるまでの年数 × 10万円(特別障害者は20万円)」を差し引ける |
| 相次相続控除 | 10年以内に2回相続があった場合に、前回納めた相続税の一部を差し引ける |
| 外国税額控除 | 海外にある財産に、外国で相続税にあたる税金が課された場合に、その分を差し引ける |
該当するものがないかよく確認して、漏れなく適用するようにしましょう。
死後対策6:配偶者居住権を設定する
配偶者居住権は、自宅を「住む権利」と「所有する権利」に分けて相続できる制度です。
2つの権利のうち、配偶者は「住む権利(配偶者居住権)」だけを相続して、「所有権」は子どもなどが相続します。
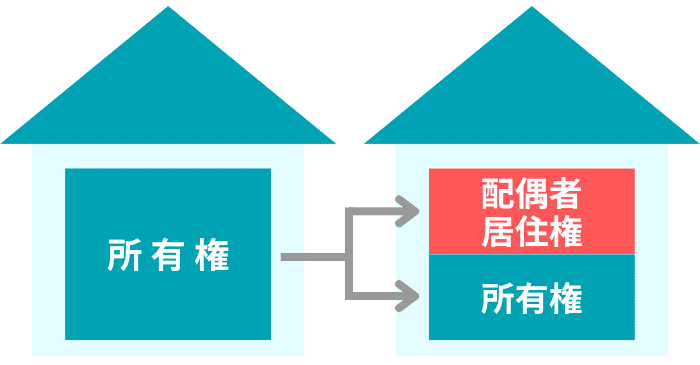
配偶者居住権は、配偶者が亡くなると消滅するため、二次相続では課税されません。その分、二次相続での税負担を減らせます。
特に効果が大きいのは、配偶者と子どもが、本人と一緒に住んでいたケースです。
この場合、一次相続では、配偶者の「住む権利」と子どもの「所有権」の両方に小規模宅地等の特例を使えて、土地の評価額を80%減らせます。
そのうえ、二次相続では配偶者居住権が消えるため、子どもは配偶者居住権分の相続税を負担することなく自宅を引き継げます。
- 配偶者と子どもが、本人と同居していた
- 子どもが自宅の所有権を相続し、その後も住み続ける予定
一方で、「将来老人ホームに入居するために売却することが予定されている」など、配偶者居住権を設定しないほうが有利なケースもあります。
配偶者居住権は、売ったり譲ったりできません。所有権を持つ子どもも、配偶者居住権が付いたままでは、自宅を売りにくくなります。
配偶者が老人ホームに入るなどして自宅を売りたい場合は、配偶者居住権を消滅させる手続きが必要です。
このとき、子どもが配偶者に対価を支払わない場合、子どもが配偶者から財産をもらったとみなされ、贈与税がかかることもあります。
また、子どもが対価を支払った場合は、受け取った配偶者に譲渡所得として所得税がかかることがあります。
以上のことから、配偶者居住権を設定するかどうかは、自宅を将来どうするかも含めて慎重に判断しましょう。
相続税対策に関するよくある質問
Q1:遺産がいくらから相続税対策を検討すべき?
Q2:相続税対策は、いつから始めればいい?
Q3:相続税対策は、誰に相談すればいい?
まとめ|相続税対策は早めに始めるほど効果が大きい
今回は、相続税対策として「まず検討すべき3つの施策」「本人が元気なうちにできるその他の対策」「本人の死後でもできる対策」をお伝えしました。
- 相続税対策で、まず検討すべきは「生前贈与・生命保険・養子縁組」の3つ
- 生前の対策は、財産を持っている方に「判断能力」があるうちにしかできないため、早めに動き出すことが大切
- 本人が亡くなった後でも、「二次相続を見据えた遺産分割」や「特例・土地評価の見直し」で税額は変わる
相続税対策は、どの施策をどう組み合わせるかで効果が大きく変わります。また、「どこまでやるか」は、老後の安心感との兼ね合いで決めるものです。
まずは相続税の試算をしたうえで、ご家庭に合った対策を一緒に考えていきましょう。
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。何かお困りのことがございましたら、ぜひお気軽にご連絡ください。