 0120-509-790


記事の要約
- 故人の「配偶者・子ども・父母」以外の人が財産を受け取ると、相続税は原則として2割加算される
- 主な対象者は「兄弟姉妹・甥姪・祖父母」で、孫は「代襲相続かどうか」で結論が変わる
- 税額の計算は、通常の手順で各人の相続税額を出した後、対象者の金額を1.2倍する
相続税の「2割加算」という言葉を耳にして、「自分も対象になるのだろうか」「一体いくら払うことになるのか」と不安に思っていませんか?
結論から申し上げると、亡くなった方の「配偶者・子ども・父母」以外の方が財産を受け取る場合、相続税は原則として2割上乗せされます。
この記事では、「2割加算の対象になる人」を確認したうえで、「納めることになる相続税の計算方法」をわかりやすくお伝えします。
なお、VSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
相続税の「2割加算」とは?
相続税の2割加算とは、故人の「配偶者・子ども・父母」以外の人が財産を受け取ったときに、その人の相続税の金額が1.2倍になる制度です。
より正確にいうと、下記のいずれかの方法で財産を取得した人が、「故人の一親等の血族※1および配偶者」以外の場合に、その人の相続税額に「相続税額の2割に相当する金額」が加算されます。
- ※1
- 代襲相続した「孫」や「ひ孫」を含む
たとえば、本来の相続税が100万円の人が2割加算の対象になると、20万円が上乗せされ、納める税額は120万円になります。
この制度の背景について、国税庁の研修教材である「税務大学校講本」には、次のように書かれています。
税務大学校講本
被相続人から相続又は遺贈により財産を取得した者が被相続人との血縁関係の薄い者である場合や全く血縁関係がない者である場合には、その財産の取得には偶然性が強く、また、被相続人が子を越えて孫に財産を遺贈する場合には、相続税の課税を1回免れることになるため、一定の財産取得者については、算出税額にその2割相当額を加算した金額をもってその者の納付すべき相続税額とされている(相法18)。
それでは、具体的に「誰が」2割加算の対象になるのかを、詳しく見ていきましょう。
2割加算の対象になる人・ならない人
2割加算の「対象になる人・ならない人」は、下記の図のように整理できます。
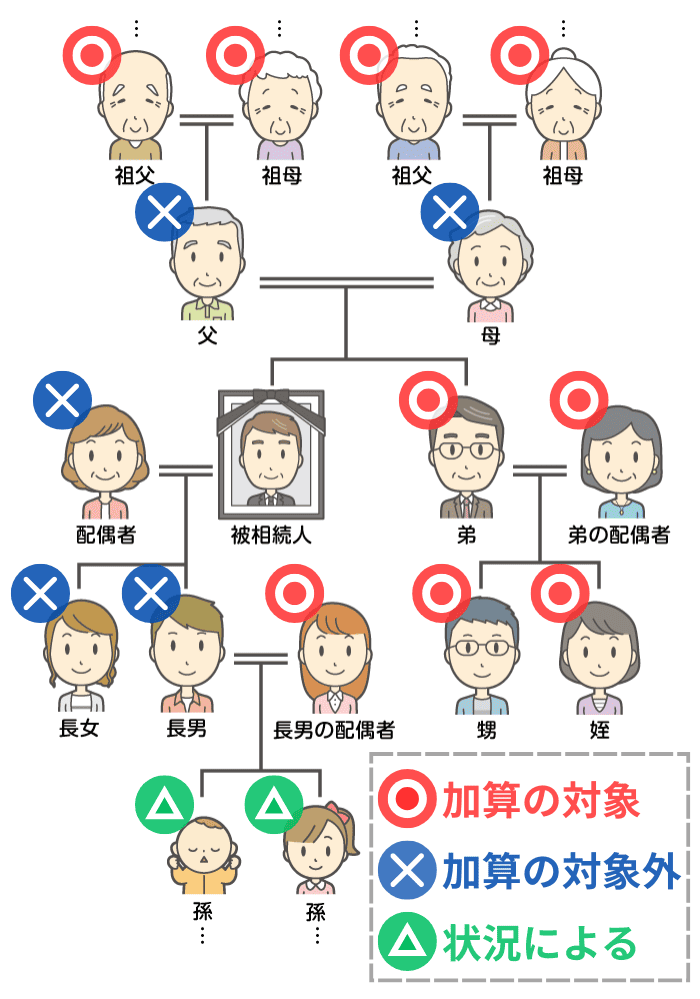
| 区分 | 該当する人 |
|---|---|
| 対象になる人 | ■ 兄弟姉妹 ■ 甥・姪 ■ 祖父母 ■ 「子ども・兄弟姉妹の配偶者」や「内縁のパートナー」など、相続人ではないが遺言で財産を受け取った人 |
| 対象にならない人 | ■ 配偶者 ■ 子ども(実子・養子ともに) ■ 父母 |
| 状況による | ■ 孫(「代襲相続かどうか」で変わる) |
簡単にいうと、「故人の配偶者・子ども・父母」だけが2割加算の対象外で、それ以外の人は原則として、加算の対象になります。
もしご自身が、故人の「兄弟姉妹」や「甥・姪」の立場で遺産を相続すると、相続税の負担が重くなるので覚えておきましょう。
なお、故人の「孫」については、状況によって結論が変わるため、「孫の2割加算は『代襲相続かどうか』で決まる」の章で詳しくお伝えします。
判定に迷いやすいケース
以下は、判定に迷いやすいケースの一覧です。ご自身に当てはまるものがあるときは、ご確認ください。
| ケース | 2割加算の扱い |
|---|---|
| 友人・知人など「親族以外の人」が遺言で財産を受け取った | 対象 |
| 生命保険金・死亡退職金を受け取った | 受け取った人が「配偶者・子ども・父母」以外なら対象 |
| 相続時精算課税で生前に贈与を受けていた | 原則、相続開始時の続柄で判定する※1 |
| 特別縁故者として財産を受け取った | 対象 |
| 特別寄与料を受け取った | 受け取ったのが「父母」だった場合を除き、対象 |
- ※1
- 贈与を受けた時点では故人の養子だったが、その後に縁組を解消した場合、養子だった期間に受けた贈与の分は2割加算の対象外になる
これらのケースでの判断は難しいので、不安であれば相続専門の税理士に相談しましょう。
私たちVSG相続税理士法人では、相続に関するご相談に無料でお答えしております。下記からお気軽にご連絡ください。
2割加算のときの税額の計算方法
2割加算の対象になると、その人の相続税額は「1.2倍」になります。
計算式
そもそも相続税の計算は、次の4ステップで行います。
| ステップ | 概要 |
|---|---|
| ① 課税遺産総額の算出 | ■ 預貯金・不動産などの「プラスの財産」から、借入金などの「マイナスの財産」と「葬儀費用」を差し引き、「正味の遺産額」を計算する ■ 「正味の遺産額」から「基礎控除」を差し引き、「課税遺産総額」を算出する |
| ② 相続税の総額の算出 | ■ 課税遺産総額を法定相続分で分割したと仮定し、税率をかけて各相続人の税額を求める ■ 各相続人の税額を合算して、「相続税の総額」を算出する |
| ③ 各人の相続税額の算出 | ■ 「相続税の総額」を、各人の実際の取得割合に応じて按分する |
| ④ 控除・加算の適用 | ■ 対象者の税額に「2割加算」を適用する ■ その後、「配偶者の税額軽減」や「未成年者控除」などの税額控除を差し引いて、各人の納める税額を確定する |
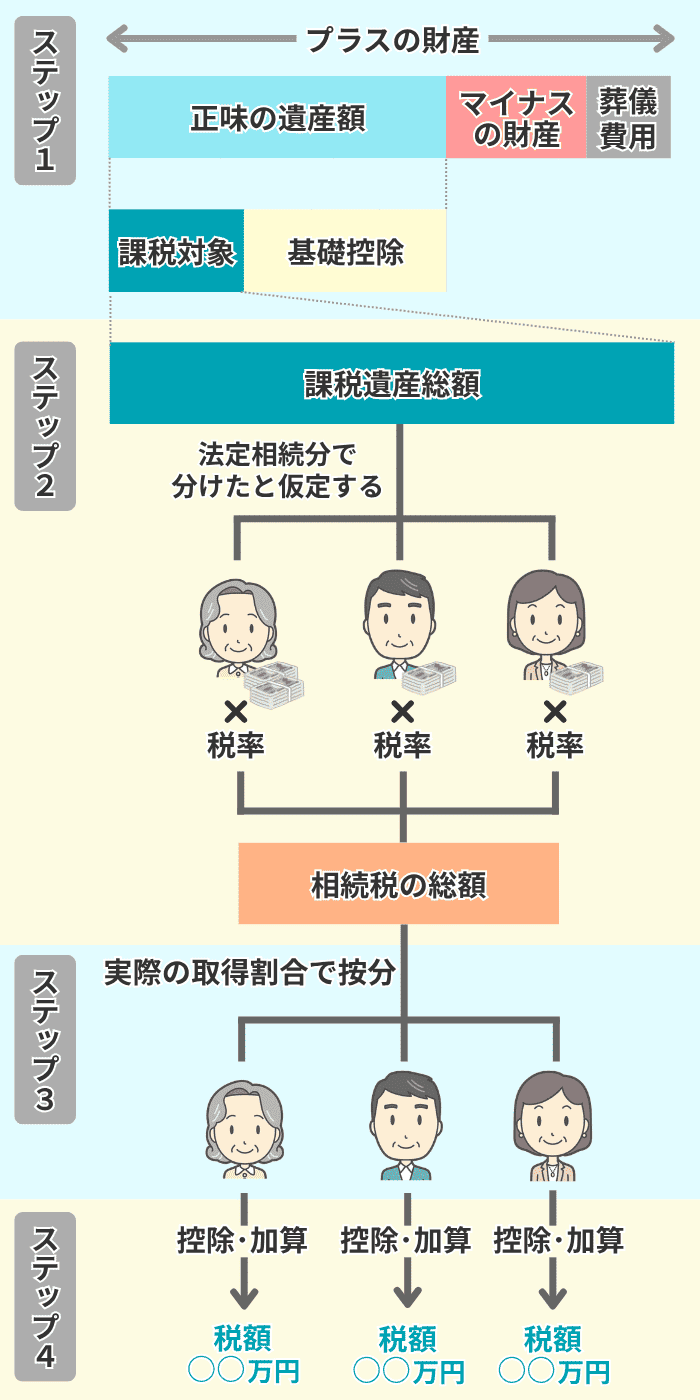
2割加算の処理をするのは、最後の「ステップ4」です。
【計算例】遺産1億円を故人の妹が相続したケース
ここからは、下記のケースを例に、2割加算がある場合の「相続税の計算の流れ」を見ていきます。
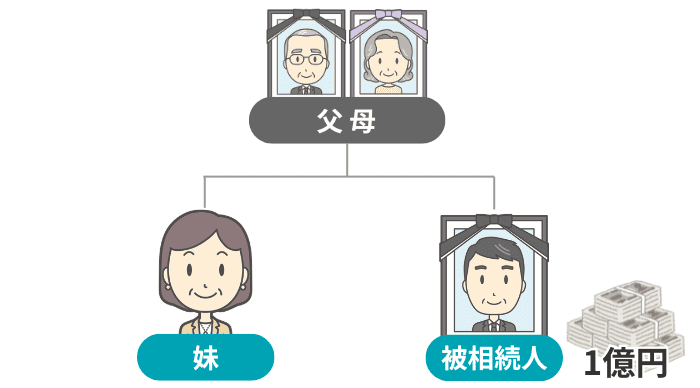
- 被相続人:兄(配偶者・子どもはいない)
- 相続人 :妹1人
- 遺産総額(正味の遺産額):1億円
計算の手順は、前述のとおり次の4ステップです。
それぞれのステップを詳しく見ていきましょう。
ステップ1:課税遺産総額を出す
まずは、「正味の遺産額」から「基礎控除」を差し引いて、「課税遺産総額」を計算します。
| 項目 | 計算 |
|---|---|
| 正味の遺産額 | 1億円 |
| 基礎控除額 | 3,000万円 +(600万円 × 1人)= 3,600万円 |
| 課税遺産総額 | 1億円 – 3,600万円 = 6,400万円 |
上記の計算により、今回の課税遺産総額は「6,400万円」だとわかりました。
ステップ2:相続税の総額を出す
次に、先ほど出した「課税遺産総額」をもとに、「相続税の総額」を計算しましょう。
本来はここで、課税遺産総額を「各相続人の法定相続分」で分けてから、それぞれの金額に税率をかけていきます。
ただし、今回は相続人が「妹1人」のため、6,400万円にそのまま税率をかけて計算します。
税額の計算は、国税庁のWebサイトで公開されている、下記の「相続税の速算表」を使うと便利です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
妹が取得する6,400万円は、「5,000万円超から1億円以下」の区分に該当するので、下記の計算により、税額は「1,220万円」です。
- 相続税の総額 = 6,400万円 × 30% – 700万円 = 1,220万円
ステップ3:各人の税額を出す
このステップでは、先ほど算出できた「相続税の総額」を、実際に財産を取得した割合に応じて各相続人に割り振ります。
今回のケースでは、相続人が「妹1人」なので、1,220万円がそのまま妹の相続税額になります。
ステップ4:2割加算をする
故人の妹が遺産を取得するときは、2割加算の対象です。
このため、今回納める相続税は「1,220万円 × 1.2 = 1,464万円」で、「244万円」も負担が重くなります。
以上が、2割加算の対象になるときの相続税の計算方法です。
相続税は、税額の計算方法が複雑で、申告の難易度も高いのが特徴です。
このため、「自分で手続きをするのは難しそう」と感じられたら、相続専門の税理士を頼るようにしましょう。
私たちVSG相続税理士法人では、初回の相談を無料で承っておりますので、下記からお気軽にご連絡ください。
孫の2割加算は「代襲相続かどうか」で決まる
孫が財産を受け取るときに「2割加算の対象」になるかどうかは、状況によって変わります。とはいえ、その判断方法はそれほど難しくありません。
財産を受け取った孫が「代襲相続」をしているかどうかで、下記のように判断します。
| 代襲相続をしている | 代襲相続をしていない |
|---|---|
| 2割加算の対象外 | 2割加算の対象 |
相続人になるはずだった「子ども」がすでに亡くなっているときは、その子ども(故人から見た孫)が代わりに相続人になります。
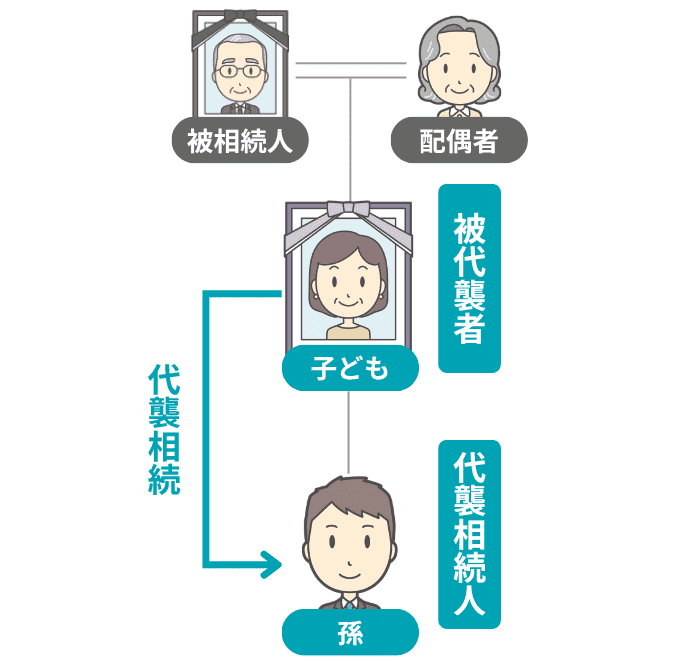
これを「代襲相続」といいます。
代襲相続人になった「孫」は、「故人の子ども」の立場を引き継いで相続するため、2割加算の対象にはなりません。
これは、孫が故人の養子になっている、「孫養子」と呼ばれるケースでも対象外のままです。
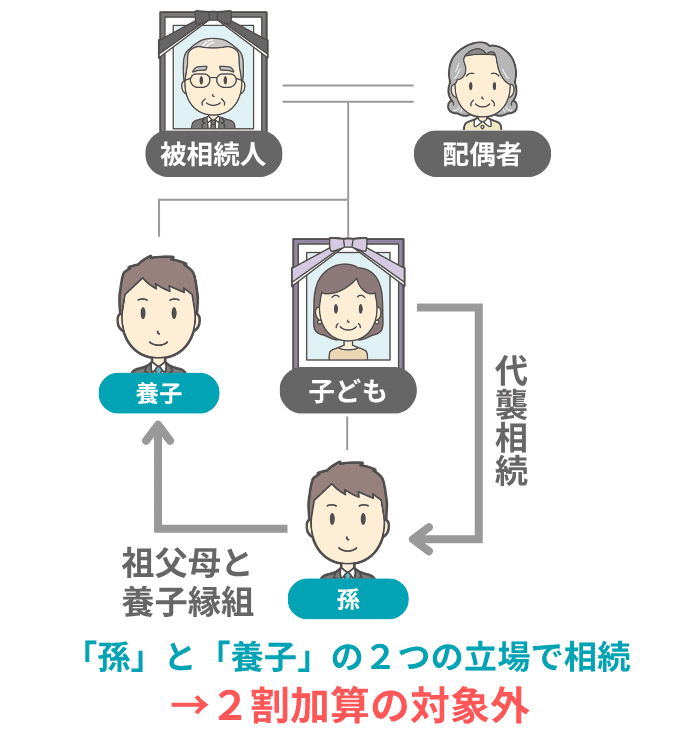
一方で、代襲相続をしない孫が財産を受け取る場合は、2割加算の対象です。
具体的には、「孫養子として相続する場合」のほか、「遺贈を受けた場合」や「生命保険金を受け取った場合」も対象になります。
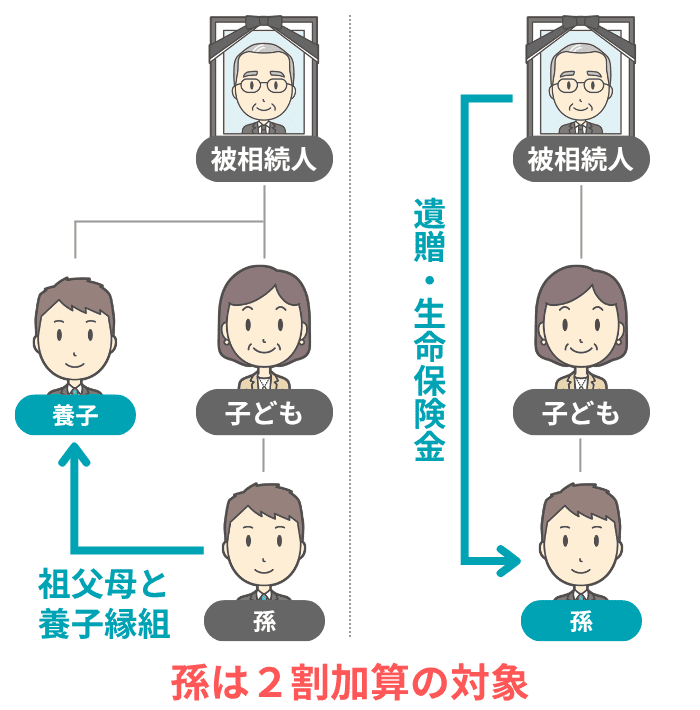
養子は一親等の血族なので、「2割加算の対象外」というのが原則ですが、「孫養子」だけは、例外的に加算の対象になります。
ちなみに、「孫以外の人」が養子になっている場合には、原則どおり、2割加算の対象になりません。
補足
代襲相続人の孫は本来、2割加算の対象外ですが、相続放棄をすると「はじめから相続人でなかった」ものとして扱われます。
これにより、孫は「相続人ではないのに財産(保険金)を受け取った人」になることから、2割加算の対象になります。
相続税の「2割加算」に関するよくある質問
Q1:相続放棄したら、2割加算はどうなる?
Q2:2割加算を忘れて申告したらどうなる?
Q3:孫を養子にすることは、相続税対策になる?
まとめ|配偶者・子ども・父母「以外」は、相続税が1.2倍になる
この記事では、相続税の2割加算についてお伝えしました。
- 故人の「配偶者・子ども・父母」以外の人が財産を受け取ると、相続税は原則として2割加算される
- 主な対象者は「兄弟姉妹・甥姪・祖父母」で、孫は「代襲相続かどうか」で結論が変わる
- 税額の計算は、通常の手順で各人の相続税額を出した後、対象者の金額を1.2倍する
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。
あなたの状況を丁寧にお伺いしたうえで、最適な進め方をご提案いたしますので、ぜひお気軽にご連絡ください。