 0120-509-790


記事の要約
- 生存給付金付終身保険は、毎年の生存給付金を子どもや孫に渡すことで、生前贈与ができる保険
- 定期贈与・名義預金とみなされない形で、贈与を続けられる
- 受取人に贈与税がかかる場合や、途中解約・円高で元本割れする場合がある点に注意
生存給付金付終身保険は、毎年の生存給付金を子どもや孫に受け取ってもらうことで、保険会社を通じて生前贈与ができる保険です。
この保険の給付金は被保険者の生存を条件に、保険会社から受取人の口座へ直接振り込まれるため、定期贈与とはみなされません。受取人本人が口座を管理していれば、名義預金ともみなされません。
受取人を孫にすれば、生前贈与加算(持ち戻し)の対象にもなりにくく、相続財産を減らしやすくなります。
一方で、ほかの贈与と合わせて年110万円を超えると、受取人に贈与税の申告が必要です。
また、短い期間で解約したり、外貨建で円高になったりすると、元本割れすることもあります。
この記事では、生存給付金付終身保険の仕組みと、生前贈与に使うと相続税対策になる理由、加入前に知っておきたい注意点をお伝えします。
なお、私たちVSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
生存給付金付終身保険とは?
生存給付金付終身保険とは、被保険者が生きている間は毎年「生存給付金」を、亡くなったときは「死亡保険金」を受け取れる保険です。
基本的な仕組みは、次のとおりです。
- 契約時に、保険料の全額を一括で払い込む(一時払い)
- 契約時に決めた期間、被保険者が生きている限り、毎年、指定した受取人が「生存給付金」を受け取る
- 生存給付金をすべて受け取る前に被保険者が亡くなった場合、残りの生存給付金に相当する金額などが「死亡保険金」として受取人に支払われる
たとえば、父親が契約者(保険料を払う人)兼被保険者となり、子どもを生存給付金の受取人にしたとしましょう。
このとき、父親が生きている間は毎年、保険会社から子どもの口座に生存給付金が振り込まれます。
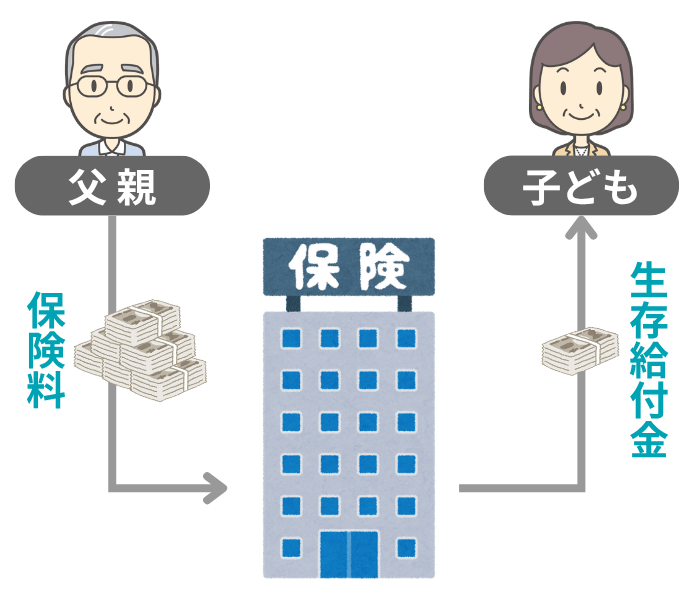
この生存給付金は、税務上「父親から子どもへの贈与」として扱われます。
つまり、生存給付金付終身保険は「保険会社を通じて、毎年自動的に生前贈与ができる保険」といえます。
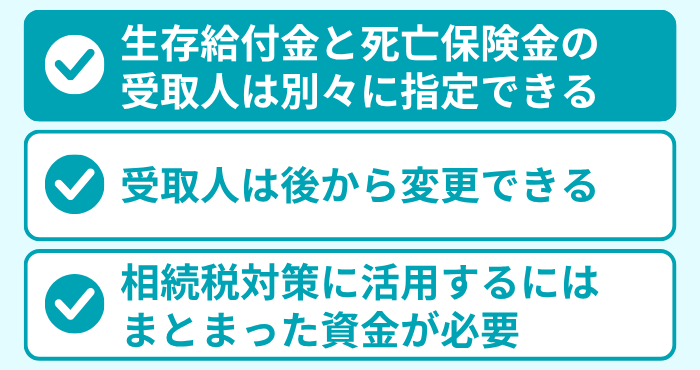
生存給付金付終身保険を活用するにあたり、知っておくべきポイントは、次の3つです。
以下では、それぞれについて詳しく見ていきます。
ポイント1:生存給付金と死亡保険金の受取人は別々に指定できる
生存給付金付終身保険の特徴は、「生存給付金の受取人」と「死亡保険金の受取人」をそれぞれ指定できることです。
たとえば、生存給付金は「子ども」、死亡保険金は「配偶者」というように、目的に合わせて分けられます。
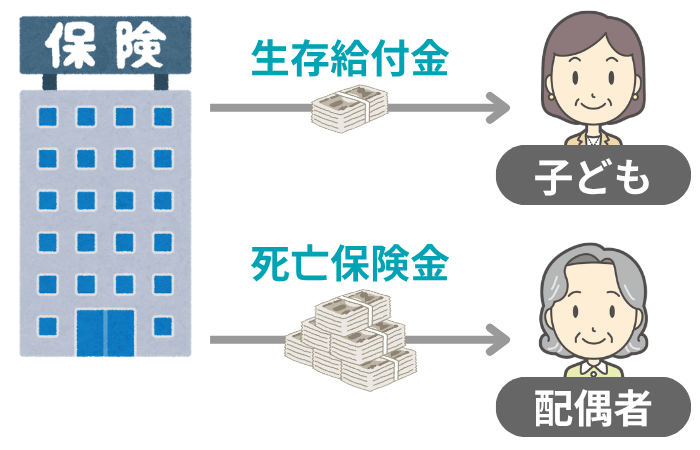
受取人の設定の仕方で、相続税対策の効果は大きく変わります。
詳しくは、後述の「相続税対策の効果を最大限に高める方法」でお伝えします。
受取人の範囲
ポイント2:受取人は後から変更できる
生存給付金の受取人は、契約した後でも、保険会社に通知することで変更できます。
このため、次のような状況の変化にも対応できます。
- 最初は子どもに贈与していたが、経済的に余裕ができたので、孫にも贈与したい
- 自分の生活費が必要になったので、生存給付金を自分で受け取りたい
このように、生存給付金付終身保険は「贈与の相手や、贈与を続けるかどうかを後から決め直せる」という柔軟さがあります。
ポイント3:相続税対策に活用するにはまとまった資金が必要
生存給付金付終身保険は、保険料を一時払いで払い込むのが一般的です。
このため、加入時には「数百万円から数千万円単位のまとまった資金」が必要になります。
必要な資金は、「毎年の生存給付金をいくらにするか」と「何回受け取るか」で、下記のように目安が決まります。
| 毎年の生存給付金の設定額 | 受取回数 | 必要な資金の目安 |
|---|---|---|
| 110万円 | 20回 | 2,200万円 |
| 50万円 | 20回 | 1,000万円 |
生存給付金の設定額を抑えれば、必要な資金を減らすこともできます。
用意できそうな金額を保険会社の担当者に伝えて、自分に合ったプランを提案してもらいましょう。
なお、払い込んだ保険料は、契約時の積立利率で運用されます。
このため、「払い込んだ保険料」よりも「受け取る給付金・保険金の合計」のほうが多くなることがあります。
ただし、外貨建(ドル建など)の商品は、円建より積立利率が高いこともある反面、為替レートによって円換算の受取額が変わる点に注意が必要です。
この点は、後述の「注意したいポイント」で詳しくお伝えします。
加入の条件
一時払いの終身保険には、健康状態の告知が不要な商品もあります。こうした商品は、高齢の方でも加入しやすいのが特徴です。
ただし、年齢の上限は加入前に確認しておきましょう。
生前贈与に使うと、なぜ相続税対策になるの?
生前贈与をして財産を家族へ渡しておくと、亡くなったときの遺産が減り、相続税の負担も軽くなります。
生前贈与は、わざわざ保険に入らなくても、現金を相手に手渡したり振り込んだりしても行えます。
それでも、あえて生存給付金付終身保険を活用する方がいるのは、次の3つの理由からです。
以下では、それぞれの理由を詳しく見ていきます。
理由1:定期贈与とみなされないから
生前贈与で注意しなければならないのが、「定期贈与」とみなされることです。
1人が1年間に受け取る贈与が110万円以下なら、贈与税はかかりません。
しかし、あらかじめ「毎年〇万円を〇年間にわたって贈与する」と約束していると、「定期贈与」とみなされ、まとめて贈与税が課されるおそれがあります。
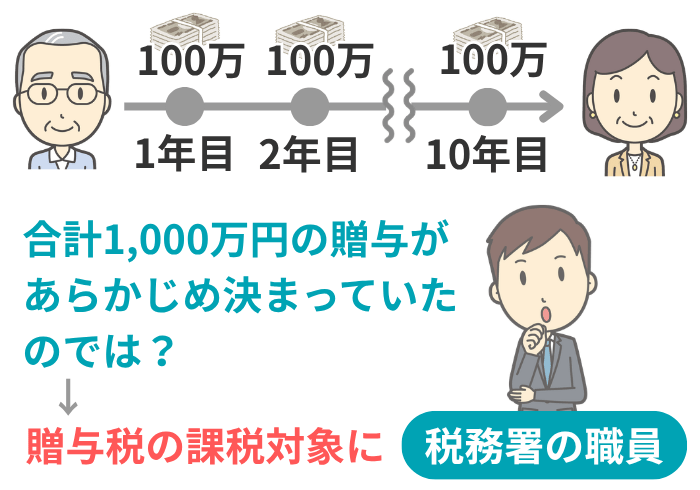
具体的に、「父親から子どもへ、毎年100万円を10年間贈与する約束」があったと仮定して考えてみましょう。
1年に100万円の贈与なら、110万円以下なので申告も納税も必要ありません。
しかし、税務署がこの約束を「1,000万円を贈与することが最初から決まっていて、毎年分割して渡しているだけ」と判断した場合、約束をした年に「10年間にわたって毎年100万円を受け取る権利」の贈与があったものとして、贈与税が課されます。
この点、生存給付金付終身保険による贈与は、次の3つの理由から定期贈与とはみなされません。
| 理由 | 概要 |
|---|---|
| ① 生存給付金は「被保険者の生存」が支払いの条件 | 被保険者が亡くなると支払いは止まるため、贈与の総額があらかじめ確定しているわけではない |
| ② 受取人は途中で変更できる | 契約時に指定した人が、毎年必ず受け取るとは限らない |
| ③ 被保険者が亡くなると、残りは死亡保険金に切り替わる | 生存給付金の受取人が、残りの金額を受け取れるわけではない |
実際に、東京国税局の文書回答事例でも、生存給付金は「毎年、被保険者が生きていることを条件に、その都度、受取人が契約者から贈与を受けたもの」として扱われています。
そのため、「10年分を受け取る権利」をまとめて贈与したとして、一度に贈与税が課されることはありません。
理由2:名義預金とみなされないから
生前贈与では、「名義預金」とみなされないことにも注意が必要です。
名義預金とは、「預金口座の名義人」と「実際にお金を管理している人」が異なる預金のことです。
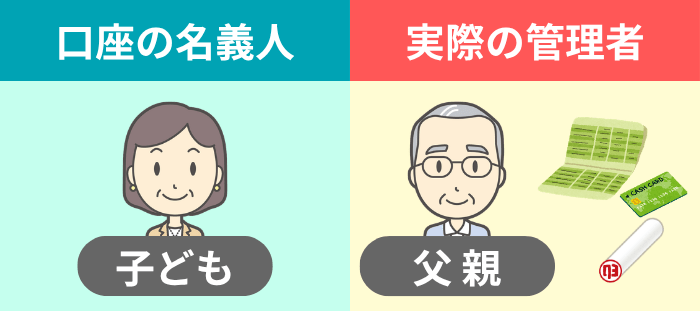
たとえば、父親が子ども名義の口座を作って毎年お金を入れ、通帳や印鑑は父親が持ったまま、というケースでは、口座は子ども名義でも、税務署から「実際は父親の財産」と判断されるおそれがあります。
生前贈与をしたつもりでも、名義預金とみなされてしまうと遺産は減らず、相続税の負担も軽くなりません。
名義預金とみなされないためには、「贈与の合意があったこと」と「受け取った人が自分でお金を管理していること」を示す必要があります。
そこで通常は、贈与契約書を作ったうえで、受け取る人の口座へ振り込む形をとります。
この点、生存給付金付終身保険では、保険会社が受取人の口座に生存給付金を直接振り込みます。
さらに、保険会社から届く支払いの通知には、一般的に「契約者・受取人・支払日・支払金額」が記載されています。
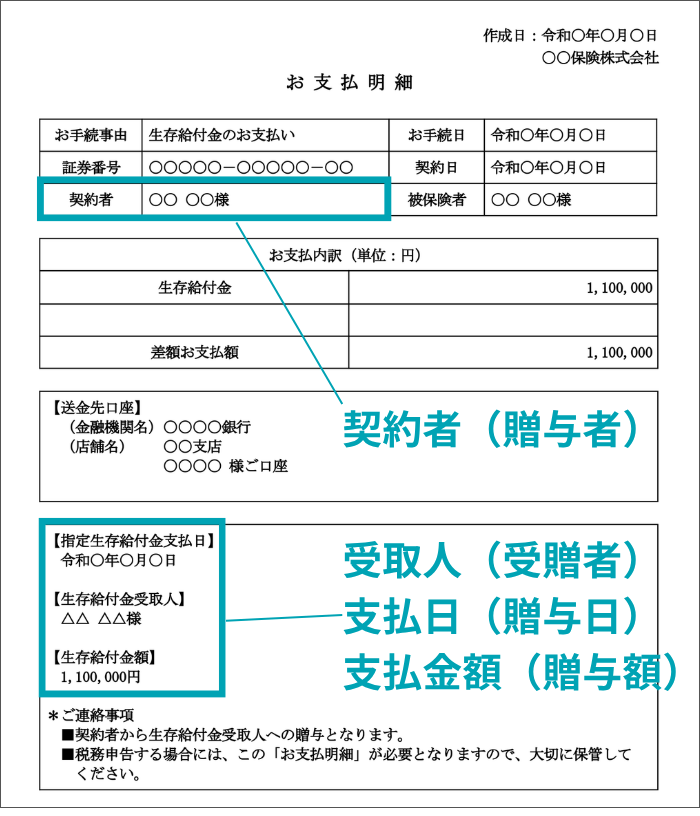
受取人がこの通知を保管しておけば、贈与の事実を客観的に示す資料になります。
ただし、受取人の通帳やキャッシュカードを契約者が管理していると、名義預金とみなされるおそれがあるため、受取人本人が管理しましょう。

税理士からひと言
実際のご相談では、「子ども・孫名義の口座に積み立てていたお金は、名義預金になるのか?」というご質問をよくいただきます。
親や祖父母が通帳を管理したまま入金を続けていた口座は、名義預金と指摘されやすいです。
生存給付金付終身保険のように、受取人本人の口座へ保険会社から直接振り込まれ、通知が残る形であれば、「贈与の合意」と「受取人による管理」を客観的に示せます。
理由3:死亡保険金の非課税枠も使えるから
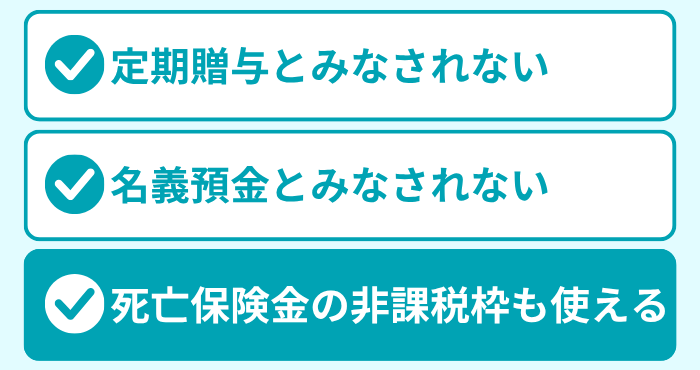
生存給付金付終身保険では、被保険者が亡くなったとき、残りの生存給付金に相当する金額などが「死亡保険金」として、あらかじめ指定した受取人に支払われます。
この死亡保険金には、相続税の非課税枠があります。受取人が相続人である場合、「500万円 × 法定相続人の数」までの金額には相続税がかかりません。
たとえば、法定相続人が「子ども2人」なら、1,000万円までの死亡保険金が非課税です。
つまり、生存給付金付終身保険は「生きている間の生前贈与」と「亡くなったときの死亡保険金の非課税枠」の両方で、相続税の負担を軽くできる保険といえます。
【補足】相続税対策の効果を最大限に高める方法
生存給付金付終身保険は、受取人の設定しだいで、相続税対策の効果をさらに高められます。
税負担が減りやすい受取人の設定は、次のとおりです。
- 生存給付金の受取人:孫
- 死亡保険金の受取人:子どもや配偶者
相続税には、「生前贈与加算(持ち戻し)」という決まりがあります。
これは、亡くなる前7年以内※1に、故人から「相続や遺贈で財産を取得する人」へ贈与された財産は、遺産に加算されて相続税の対象になる、というものです。
- ※1
- 2024年1月1日以降の贈与から、持ち戻し期間が従来の「3年」から「7年」へと段階的に延長されている
孫は通常、相続人ではないため、遺言や死亡保険金で被相続人の死亡時に財産を受け取らない限り、孫への生前贈与は持ち戻しの対象になりません。
このため、生存給付金の受取人を孫にすると、亡くなる直前まで贈与した分も遺産に戻されず、相続財産を減らしやすくなります。
一方、「死亡保険金の非課税枠」は、受取人が相続人のときにしか使えません。
そこで、死亡保険金の受取人は子どもや配偶者にすることで、非課税枠も活用できます。
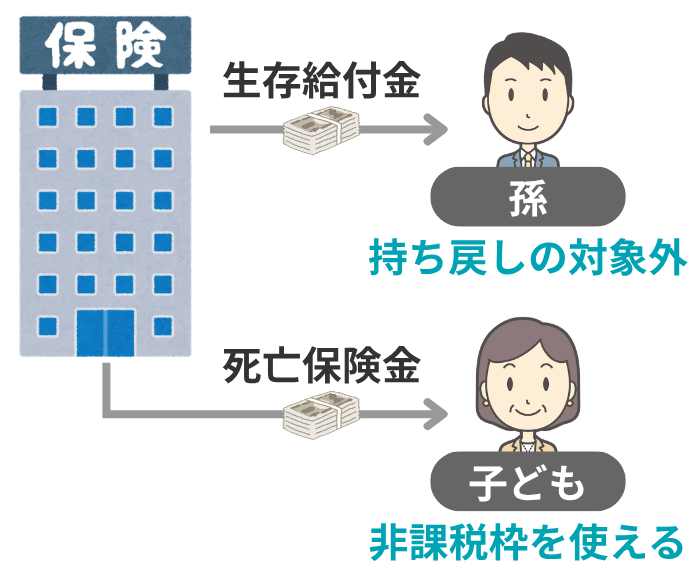
ここで注意したいのは、「孫を死亡保険金の受取人にしない」ことです。孫を受取人にすると、次のようなデメリットが生じます。
なお、受取人を子どもにする場合は、「相続時精算課税」を選ぶのも有効です。
相続時精算課税を選ぶと、年110万円の基礎控除の範囲内の贈与は、贈与税がかからず、申告も不要です。
さらに、この110万円までの贈与は、暦年贈与と違って持ち戻しの対象にならないため、亡くなる直前の贈与でも遺産に加算されません。
ただし、相続時精算課税は、最初に贈与を受けた年の翌年に税務署へ届出書を提出する必要があります。
また、いちど選ぶと、その贈与者からの贈与については暦年贈与に戻れません。
税理士からひと言
実際にお客様から「生前の相続税対策」をご相談いただいたときにも、「孫に財産を贈与していくのはどうですか」というご提案をよくしています。
孫への贈与は、孫が遺言や死亡保険金で財産を受け取らない限り「持ち戻し」の対象にならず、財産を一世代飛ばして渡せるので、子どもの代の相続税も抑えられます。
生存給付金付終身保険で注意したいポイントは?
生存給付金付終身保険には、相続税対策として多くの利点がある一方で、加入する前に知っておきたい注意点もあります。
ここでは、「受け取る側の税金」と「損をするおそれ」の2つをお伝えします。
注意1:受取人に贈与税がかかることがある
契約者(保険料を払った人)以外の人が生存給付金を受け取ると、受け取るたびに「契約者からの贈与」として扱われ、贈与税の対象になります。
贈与税は、受け取った人が「その年の1月1日から12月31日までに受けた贈与の合計額」をもとに計算します。
暦年贈与の場合、合計額が110万円以下なら贈与税はかからず、申告も不要です。
ここで見落としやすいのが、「ほかの贈与と合算される」という点です。
たとえば、生存給付金が年100万円でも、同じ年に祖母から現金20万円をもらっていれば、贈与の合計は120万円になります。
この場合は110万円を超えるため、翌年の2月1日から3月15日までに、受取人が贈与税の申告・納付をしなければなりません。
そこで、生存給付金付終身保険に加入する前に、次の点を押さえておきましょう。
- 生存給付金の設定額は、受取人がほかに受ける贈与も考えて決める
- 受取人が複数の人から贈与を受ける場合は、合計額が110万円を超えないか毎年確認する
- 相続時精算課税を選ぶ場合は、贈与額が基礎控除以下の年でも、最初に贈与を受けた年の翌年に税務署へ届出書を提出する
注意2:元本割れ・途中解約で損をすることがある
生存給付金付終身保険は、次のようなケースで「払い込んだ保険料」よりも「受け取る金額の合計」が少なくなる、元本割れが起こることがあります。
| ケース | 概要 |
|---|---|
| ① 契約から短い期間で解約した | 解約時に「解約控除」や「市場価格調整」が適用され、解約返戻金が払込保険料を下回ることがある |
| ② 外貨建で、受取時に円高になった | 「生存給付金・死亡保険金・解約返戻金」を円で受け取るときの金額が、為替レートによって減る |
| ③ 保険会社が経営破綻した | 生命保険契約者保護機構の補償はあるが、受け取る金額が減る可能性がある |
保険に加入した後に、「生活費が足りなくなって解約する」というケースも考えられます。
生存給付金付終身保険に加入するときは、「当面の生活費や医療・介護の費用は手元に残したうえで、余裕のある資金を充てる」ことを基本にしましょう。
生存給付金付終身保険に関するよくある質問
Q1:保険を選ぶときに見るポイントは?
Q2:生存給付金の税務上の贈与日はいつになる?
Q3:保険は途中で解約できる?
Q4:贈与税の課税方式は自分で選べる?
Q5:生存給付金は毎年、必ずもらえる?
まとめ|生存給付金付終身保険は「贈与の証拠が残る生前贈与」
今回は、生存給付金付終身保険の仕組みと、生前贈与に使うと相続税対策になる理由、注意したいポイントをお伝えしました。
- 生存給付金付終身保険は、毎年の生存給付金を子どもや孫に渡すことで、生前贈与ができる保険
- 定期贈与・名義預金とみなされない形で、贈与を続けられる
- 受取人に贈与税がかかる場合や、途中解約・円高で元本割れする場合がある点に注意
生存給付金付終身保険は、受取人の設定や課税方式の選び方しだいで、相続税対策の効果が大きく変わります。
加入前に専門家へ相談しておくと、ご家庭の状況に合った設計ができて安心です。
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。