 0120-509-790


記事の要約
- 定期贈与とみなされるかどうかは、毎年の金額や回数ではなく「最初に将来分まで贈与する約束があったか」が重要
- 将来分をあらかじめ約束せず、「毎年その都度合意して行う贈与」は、各年の独立した贈与として考える
- 大切なのは、「各年が独立した贈与である」と後から確認できる記録を残しておくこと
家族への生前贈与として一般的なのが、贈与税の非課税枠を活用して毎年少しずつ財産を渡す「暦年贈与」です。
この暦年贈与を行う際、「毎年の同時期に同じ金額で渡すと定期贈与とみなされる」と聞いたことがある人も、少なくないのではないでしょうか。
しかし、定期贈与かどうかを分ける重要なポイントは、金額や日付といった形式ではなく「贈与を始める時点で、将来分まで約束していたかどうか」にあります。
この記事では、「定期贈与の仕組み」をはじめ、「定期贈与とみなされないための対策」等について、詳しく解説します。
目次
定期贈与とは
定期贈与とは、「今後10年間、毎年100万円を贈与する」など、「将来にわたって一定額をわたす」旨をあらかじめ約束して行う贈与契約です。
税法上、定期贈与は「定期金給付契約に基づく定期金に関する権利の贈与」として、扱われます。
「毎年◯◯円を◯年間渡す」と最初に約束した時点で、「もらう人(受贈者)は、将来にわたって定期的にお金を受け取る権利を、その年にまとめて手に入れた」とみなされるためです。
たとえば、「10年かけて合計1,000万円を渡す」と約束し、毎年100万円ずつ渡したとします。
この場合、毎年の受け取り額が110万円以下であっても、贈与税の非課税枠(暦年課税の基礎控除)は年ごとに適用されません。
契約した年に、「10年間にわたって毎年100万円を受け取れる権利」を得たとして、その「定期金に関する権利」の価額(この場合1,000万円)をもとに贈与税が計算され、非課税として控除されるのは110万円となります。
ここからは、定期贈与の概要について、以下の順に解説していきます。
- 定期贈与と連年贈与との違い
- 定期贈与は「何年・いくら」ではなく最初の約束で考える
定期贈与と連年贈与との違い
定期贈与と対比されるのが、「連年贈与」です。
連年贈与とは、毎年その都度合意して行う贈与が、結果として複数年にわたって継続したものを指します。
1年ごとに「今年は贈与するか」「いくら渡すか」を判断し、その年ごとに新たな贈与契約を結んで実行している点が特徴です。
連年贈与を支える「暦年課税」のしくみ
贈与税は何も手続きをしなければ「暦年課税」の課税方式が適用され、1年間(1月1日〜12月31日)に受け取った贈与額の合計を基準に課税されます。
暦年課税には、受贈者1人あたり年110万円の基礎控除が認められているため、毎年の贈与額が110万円以下であれば、贈与税がかかりません。
この暦年課税の仕組みを利用して年ごとに行う贈与を「暦年贈与」といい、これが毎年繰り返された結果が「連年贈与」です。
定期贈与と連年贈与は、どちらも「複数年にわたって財産の承継が続く」という点で同じに見えます。
しかし、税務上の取り扱いを分ける大きな違いは、「最初の段階で将来分まで一括して約束していたかどうか」にあります。
| 定期贈与 | 連年贈与 | |
|---|---|---|
| 約束のしかた | 最初に総額・期間・給付内容をまとめて約束する | 毎年その都度、その年の贈与について個別に約束する |
| 課税の考え方 | 契約年に「将来分を受け取る権利」を渡したと判定 | 各年の贈与ごとに、それぞれ独立して判定 |
| 課税の対象 | 「定期金に関する権利」の価額をもとに贈与税を計算する | 各年の贈与額で判定(年110万円以下は非課税) |
定期贈与に該当するケースでは、受贈者は最初に約束した時点で、「将来にわたって定期的に給付を受ける権利」を取得することになります。
2年目以降は過去の約束に基づいて財産を受け取るだけで、新たな判断や意思決定が存在しません。
そのため、契約した年に「定期金に関する権利」の贈与を受けたものとして、その権利の価額をもとに贈与税が計算されます。
一方、連年贈与は「今年は〇〇万円を贈与する」と毎年その都度合意し、それを複数年繰り返しているに過ぎません。
各年の贈与がそれぞれ独立して行われていることから、定期贈与には該当しません。
定期贈与は「何年・いくら」ではなく最初の約束で考える
定期贈与かどうかの判定で重要なのは、贈与を行った「年数」や「金額」ではありません。
「贈与を始めた時点で、贈与者と受贈者の間に、将来分まで贈与する約束が成立していたか」という点です。
民法上、贈与は贈与者の「あげます」という意思表示と、受贈者の「受け取ります」という受諾の意思が合致して成立します。
そのため、最初から「これから10年間、毎年100万円を贈与する」と双方で約束していた場合は、契約した年に「10年間にわたって毎年100万円ずつ給付を受ける権利」の贈与を受けたものとします。
一方、そのような事前の約束はなく、毎年その年になってから「今年は100万円を贈与する」と新たに双方で合意していたのであれば、それぞれの年に独立した贈与が成立したものとします。
贈与契約に関する注意点
注意したいのが、「贈与契約は口頭であっても成立する」という点です。
口頭のやり取りであっても、「将来分まで双方で合意していた事実」があれば、定期贈与とみなされる可能性があります。
定期贈与の対策は「単年の贈与を成立させ記録に残す」こと
定期贈与とみなされるリスクを抑えるために重要なのは、将来分をあらかじめ約束せず、「その年の贈与」を毎年個別に成立させたうえで客観的な証拠を残しておくことです。
具体的におさえるべき基本手順は、以下の3ステップです。
- 1将来分の約束をしない
- 覚書や口頭を含め、将来にわたる複数年分の贈与に関する約束・一括合意を交わさない。
- 2その都度、双方で合意する
- その年になってから、贈与者と受贈者の間で「今年贈与を行うか」「いくら渡すか」を新たに合意する。
- 3契約書と振込で記録を残す
- 単年の贈与契約書で「合意」を書面に残し、銀行振込で「実行」の記録を残す。
ここからは、上記の手順ごとに詳しく説明していきます。
「金額や振込時期を毎年変える」対策は、必須ではない
「贈与する金額や振込時期が毎年同じ」という事実だけで、定期贈与と判断されるわけではありません。
仮に毎年100万円を同じ月に振り込んでいたとしても、「その年ごとに贈与する」旨を双方で新たに合意していたのであれば、「同額・同時期」というだけで定期贈与になるわけではありません。
反対に、毎年金額や振込月を変えていたとしても、「贈与を始める時点で将来分まで贈与する」旨を双方で約束していたのであれば、定期贈与の問題が生じます。
最初から将来分の贈与を約束しない
定期贈与とみなされないために重要なのは、贈与を開始する時点で「今後10年間、毎年100万円を渡す」のような将来分の約束まで行わないことです。
贈与者側が「毎年100万円程度を渡してあげたい」と長期的に考えていたとしても、将来の贈与まで確約しないようにしましょう。
毎年その年になってから、改めて「今年も贈与を行うかどうか」「いくら渡すか」を決めたうえで、贈与を行います。
たとえば、2026年に100万円を贈与するのであれば、2026年分の贈与だけを決めます。
その後、2027年にも100万円を贈与する場合は、贈与者と受贈者の双方で「今年も100万円を贈与する」と新たに合意しましょう。
毎年その年の贈与について「あげる・もらう」を合意する
将来分を約束しないことに加え、実際に贈与を実行する際は、贈与者と受贈者の双方でその年の贈与について合意しましょう。
前述のように贈与は、贈与者側の「あげます」という意思と、受贈者側の「受け取ります」という意思が合致して成立する契約です。
贈与者が一方的に財産を移動させただけでは、「贈与者と受贈者の双方に贈与の合意があった」とはいえません。
一方的な振込は「名義預金」とみなされる恐れがある
仮に親が子に知らせないまま、子名義の口座へ毎年100万円を振り込んでいたとします。
このケースでは、当事者間での合意が存在しないため、税務上「贈与そのものが成立していない」と判断されるリスクがあります。
こうした口座名義人と実質的な所有者が異なる「名義預金」とみなされた場合、相続発生時に贈与者の財産として相続税の課税対象になります。
毎年その都度「今年は贈与をするか」「いくらあげるか・もらうか」を当事者間で合意することで、定期贈与のリスクを回避すると同時に、「その年の独立した贈与」を確定させます。
このような「定期贈与を防ぐ」「名義預金と疑われないようにする」という2つの観点から、毎年双方で意思確認を行い、その年の贈与を成立させることが大切です。
贈与契約書と銀行振込で「合意」と「実行」の記録を残す
贈与契約は口頭でも成立するため、契約書がなくても法的には有効です。
しかし、相続発生時に税務調査の対象となった場合、口頭だけのやり取りでは「各年ごとに独立した贈与を行っていた」と証明することが、難しくなってしまいます。
その年の贈与について双方で合意したら、その都度「贈与契約書」を作成し、合意内容を書面として残しておきましょう。
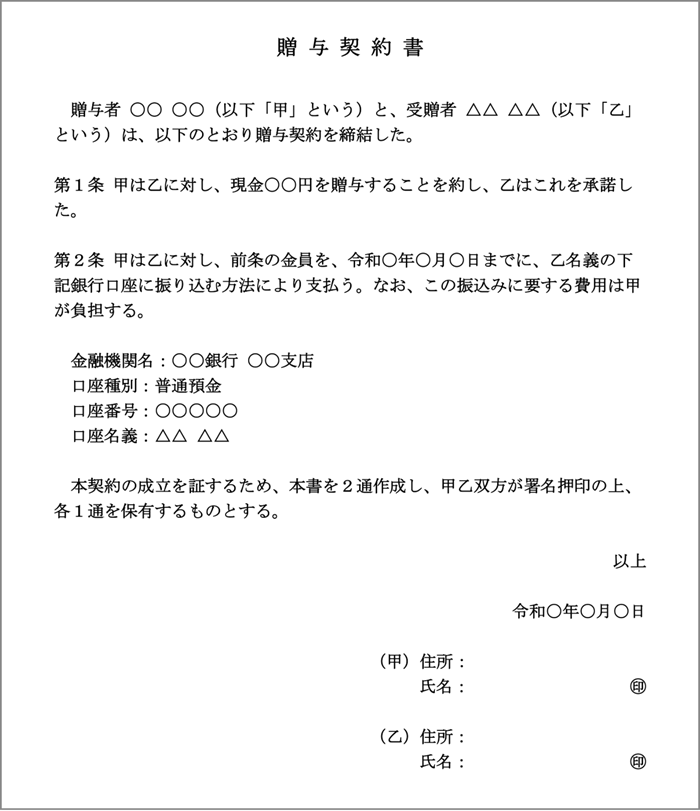
贈与契約書には次の内容を記載し、その年の贈与について合意したことが分かる形にします。
- 贈与契約締結日および贈与の履行日
- 贈与者の住所と氏名
- 受贈者の住所と氏名
- 贈与の方法
- 贈与する財産の内容および価額
ただし、贈与契約書を作成する際は、以下の点に注意しましょう。
- 1枚で将来分まで約束しない
- 「2026年から2035年までの10年間、毎年100万円を贈与する」のように、将来の複数年分を1枚の契約書でまとめて約束することは避けましょう。
将来分までまとめて約束すると、契約した年に「定期金に関する権利」の贈与を受けたものとして、定期贈与と判定されてしまいます。
重要なのは、複数年分をまとめて契約するのではなく、その年ごとの贈与について合意し、その内容を記録に残すことです。 - 過去の日付で贈与契約書を作らない(バックデート)
- 「過去に契約書を作成していなかった」からといって、過去の日付で契約書を新たに作成することは絶対に避けましょう。
契約書を作っていない過去の贈与を証明する必要がある場合は、「当時の銀行振込の履歴」や「メール・メッセージのやり取り」など、実際に残っている資料から事実関係を整理します。
また、金銭を移動させる際は、現金の手渡しではなく、贈与者本人の口座から受贈者本人の口座へ「銀行振込」を行います。
銀行振込を利用することで、通帳や取引履歴に「振込日時・日付」「振込元および振込先の口座名義」「移動した金額」などの情報が記録されます。
このように、贈与契約書で「合意」を、銀行振込で「実行」を記録しておけば、その年ごとに独立した贈与を行ったことを後から確認しやすくなります。
贈与に関する疑問は相続の専門家にご相談を
定期贈与かどうかは、「何年間贈与を続けたか」「毎年いくら贈与したか」といった要素だけで決まるものではありません。
重要なのは、贈与を開始する時点で「将来分まで一括して贈与する約束」が双方の間にあったかどうかです。
定期贈与とみなされるリスクを抑えるためには、以下の3ステップで進めることが大切です。
| 手順 | 対応のポイント |
|---|---|
| ステップ1 | 将来の複数年分について、あらかじめ贈与を約束しない |
| ステップ2 | 毎年その年になってから、贈与者・受贈者の双方でその年の贈与について合意する |
| ステップ3 | 贈与契約書で「合意」を残し、銀行振込で「実行」の記録を残す |
金額や振込時期を形式的に変えることよりも、「その年ごとの独立した贈与をしっかり成立させ、客観的に確認できる状態にしておく」ことを意識しましょう。
そして、税務調査において、「贈与総額が1,000万円ピッタリなのは、初めから1,000万円になったらやめようと思っていたのか」と聞かれた場合に、「まあ、キリがいいからそれもありますね」といった返答を絶対にしないことです。
なお、生前贈与では、「定期贈与」以外にも「名義預金」と「生前贈与加算(持ち戻し)」など、注意すべき税務上のポイントが複数存在します。
ご自身の贈与方法で問題がないか判断に迷う場合は、税務の専門家である税理士に相談しながら進めると安心です。
我々VSG相続税理士法人は、皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。