 0120-509-790


記事の要約
- おしどり贈与とは、婚姻20年以上の夫婦間で、自宅やその取得資金を「最大2,000万円」まで非課税で贈与できる制度
- おしどり贈与を適用するには、「贈与税が0円であっても必ず申告が必要」など、複数の要件をすべて満たす必要がある
- 税負担の軽減を目的にすると、名義変更コストの差などでかえってトータルの税負担が重くなる場合がある
「長年連れ添った妻(夫)に、自分が元気なうちに自宅を渡しておきたい」
このような場合に選択肢にあがるのが、通称「おしどり贈与」と呼ばれる贈与税の配偶者控除です。
婚姻20年以上の夫婦間で自宅などを贈与する場合、適用要件を満たしていれば、通常の基礎控除110万円とは別に「最大2,000万円」まで贈与が非課税となります。
一見すると魅力的な制度ですが、実は税金対策を目的にすると、かえって税負担が重くなる可能性があるのです。
この記事では、「おしどり贈与」について、「適用するための要件」や「税負担の軽減目的ではおすすめしない理由」などを詳しく解説していきます。
目次
おしどり贈与(贈与税の配偶者控除)には適用要件がある
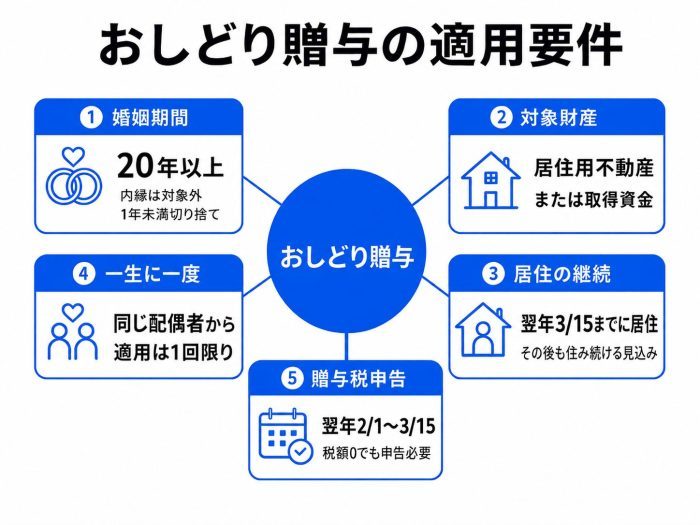
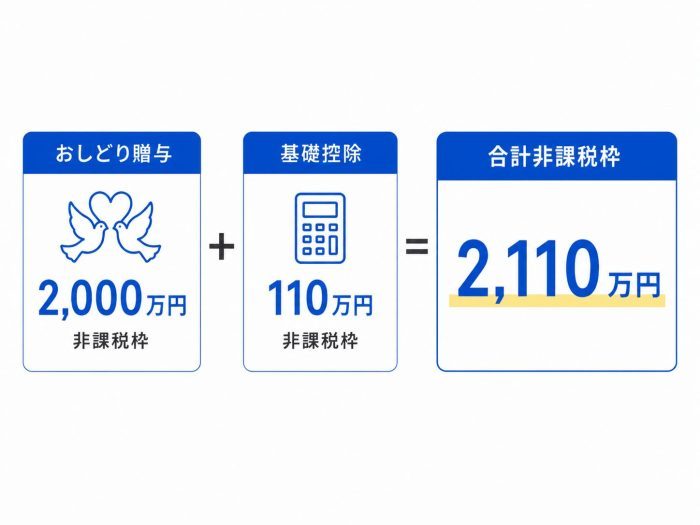
おしどり贈与(贈与税の配偶者控除)とは、婚姻期間が20年以上の夫婦の間で、自宅やその購入資金を贈与する場合に、最大2,000万円まで非課税にできる制度です。
この「おしどり贈与」は、贈与税の基礎控除とは別で適用でき、基礎控除110万円と合わせると、合計2,110万円まで贈与税をかけずに財産を移転させられます。
ただし、おしどり贈与には複数の適用要件が設けられており、次の5つの要件をすべて満たさなければなりません。
| 要件 | 内容 |
|---|---|
| ①婚姻期間 | 贈与が行われた日時点で、夫婦の婚姻期間が20年以上であること。 なお、内縁関係や事実婚の期間は含まれず、1年未満の端数は切り捨てられます。 |
| ②対象財産 | 贈与された財産が居住用不動産、またはその取得資金であること |
| ③居住の継続 | 贈与を受けた年の翌年3月15日までに実際に住んでおり、その後も住み続ける見込みがあること |
| ④一生に一度 | 同じ配偶者からの贈与について、この控除を過去に受けていないこと(同一の配偶者からは一生に一度のみ) |
| ⑤贈与税申告 | 贈与税が発生していなくても、翌年の2月1日から3月15日までに必ず贈与税申告が必要です。 |
ここからは、この「おしどり贈与」の適用要件について、それぞれの項目ごとに詳しく解説していきます。
夫婦の婚姻期間が贈与の行われた日時点で20年以上
第一の要件は、「夫婦の婚姻期間が贈与の行われた日時点で20年以上である」ことです。
具体的には、「役所に婚姻届を提出して受理された日から、贈与が行われた日までの期間」を指します。
ポイント
婚姻期間はあくまで「戸籍上の婚姻関係である期間」に限られます。
そのため、事実婚や内縁関係にあった場合、その期間は婚姻期間としてカウントされません。
この婚姻期間の計算では1年未満の端数が切り捨てられるため、「19年と11ヶ月」のような20年に満たないタイミングで贈与を行った場合、特例の適用外となる点に注意しましょう。
なお、一度離婚した相手と再婚したケースでは、離婚していた期間を除外したうえで、「再婚相手との通算の婚姻期間が20年以上」であれば、要件を満たしていると解釈されます。
贈与後におしどり贈与を適用した相手と離婚した場合
贈与が行われた時点で「婚姻期間20年」を満たしていれば、その後に相手と離婚したとしても、おしどり贈与の適用は無効にはなりません。
ただし、「贈与を受けた側が実際に住んだうえで、その後も住み続ける見込みでなくてはならない」などの居住要件を満たす必要があります。
対象財産は「居住用不動産」か「居住用不動産を取得するための資金」
おしどり贈与(贈与税の配偶者控除)の適用対象となる財産は、「居住用不動産」か「居住用不動産を取得するための資金」だけです。
したがって、「自宅を売却して得た代金を贈与する」等の場合、おしどり贈与は使えません。
| 使える財産 | 使えない財産 |
|---|---|
| 現在住んでいる自宅(土地・建物) | 自宅を売却して得た売却代金 |
| 自宅の敷地(借地権を含む) | 住宅ローンの返済資金 |
| 自宅を購入するための現金 | 生活費・老後資金としての現金 |
ここからは、おしどり贈与を適用できる「居住用不動産」および「居住用不動産を取得するための資金」について、以下の順で解説していきます。
- 居住用不動産
- 居住用不動産を取得するための資金
居住用不動産
特例の対象となる「居住用不動産」とは、配偶者が住むための家屋および、その家屋の敷地のうち、日本国内にあるものです。
ポイント
「居住用不動産」の対象となるのは家屋や敷地の所有権だけではなく、借地権のような「その土地に関する権利」も含まれます。
このとき、配偶者が住むための家屋と敷地は、必ずしもセットで贈与を受ける必要はありません。
「家屋のみ」あるいは「敷地(持分の一部を含み贈与も可能)のみ」の贈与を受けた場合も、おしどり贈与を適用できます。
ただし、配偶者が居住用家屋の「敷地のみ」を贈与される場合、対象の家屋を以下に該当する人が所有していなければなりません。
- 贈与を受けた配偶者の夫または妻
- 贈与を受けた配偶者と同居する親族
また、贈与を受けた居住用不動産が以下のケースに該当していれば、適用対象となる部分が変わります。
- 店舗兼住宅の場合
- 店舗と住宅が一体となっている不動産やその敷地の場合、居住用部分の面積が全体のおおむね10分の9以上であれば、そのすべてを居住用不動産として特例を適用できます。
一方、10分の9に満たない場合は、居住用部分に相当する割合についてのみ適用が可能です。 - 同じ宅地に別の家屋がある場合
- 一つの宅地の上に、配偶者と住む家屋(A)と別の家屋(B)が建っているとします。
この場合、宅地を贈与する際に特例が適用できるのは、「家屋Aの床面積が全体の床面積に占める割合に対応する部分のみ」となります。
なお、住宅ローンが残っている自宅を贈与対象とするのは、ローンを組んでいる金融機関の承諾が降りない可能性が高く、難しいと言えます。
居住用不動産を取得するための資金
おしどり贈与の特例は、居住用不動産そのものを贈与する場合だけでなく、「居住用不動産を新たに取得するための金銭(資金)」を贈与する場合にも適用できます。
ただし、贈与された金銭は、「日本国内にある居住用不動産の取得」に限定して使用されなければなりません。
そのため、単なる生活費や老後資金など、「配偶者が住むための不動産を取得する以外の目的で資金を使った場合」は、おしどり贈与の適用外となります。
配偶者が「居住用不動産への居住を継続する」
おしどり贈与の特例の適用を受けるためには、「贈与を受けた年の翌年3月15日まで配偶者が居住用不動産に実際に住んでおり、その後も引き続き住む見込み」でなくてはなりません。
ポイント
「居住用不動産を取得するための金銭」を贈与された場合は、その金銭で取得した不動産が対象となります。
この要件における「引き続き住む見込み」であるか否かは、配偶者が贈与を受けた時点の状況や当事者の意思に基づいて判断されます。
たとえば、「贈与を受けてすぐに居住用不動産を売却する予定だった」など、売却を前提した贈与を受けた場合、おしどり贈与を適用することはできません。
ただし、贈与を受けた時点では継続して住む見込みだったとしても、以下のような事情で「やむを得ず短期間で居住用不動産を売却した」場合、おしどり贈与の適用が認められることがあります。
- 当事者が病気になった
- 当事者やその親族の介護が必要になった
同じ配偶者からの贈与では一生に一度のみ
おしどり贈与には「同じ配偶者からの贈与について、一生に一度しか適用を受けることができない」という制限があります。
たとえば、一度この特例を利用して「居住用不動産(または取得のための資金)」の贈与を受けた場合、同じ配偶者から別の財産を贈与されたとしても、再度おしどり贈与の適用を受けることはできません。
また、おしどり贈与を適用した配偶者と一度離婚した場合、その後再婚したとしても、もう一度適用することはできません。
別の配偶者と再婚した場合は「再度適用可能」
おしどり贈与を適用した配偶者と離婚して別の人と再婚した場合、新たな配偶者との間で再度おしどり贈与の特例を利用することができます。
ただし、新たな配偶者との間でも「婚姻関係が20年以上」という適用要件を満たす必要があるため、再婚してすぐに特例を使えるわけではありません。
贈与税が発生しなくても贈与税申告が必要
おしどり贈与を適用するには、特例の適用で贈与税が0円になったとしても、贈与税申告をする必要があります。
贈与税の申告は、「贈与を受けた年の翌年2月1日から3月15日まで」に行わなければなりません。
おしどり贈与を適用する場合、「贈与税申告書」を作成したうえで、「本人確認書類の写し(マイナンバーカードの写し等)」と以下の書類を添付し、贈与を受けた人の住所地を管轄する税務署に提出します。
| 書類 | 目的 |
|---|---|
| 戸籍謄本または戸籍抄本 | 婚姻期間が20年以上の証明に必要です。 贈与日から10日を経過した日以後に作成されたものを、受贈者の市区町村役場で取得します。 |
| 戸籍の附票の写し | 受贈者が居住していることの確認に必要です。 同じく贈与日から10日経過後に作成されたものを、受贈者の本籍の市区町村役場で取得します。 |
| 居住用不動産の登記事項証明書 | 不動産を取得したことの証明に必要です。 法務局で取得(申告書に不動産番号を記載して省略可)します。 |
| 評価明細書など | 不動産そのものを贈与した場合のみ必要です。 固定資産評価証明書や路線価から評価額を算出した書類を提出します。 |
税負担の軽減を狙った「おしどり贈与」の適用はおすすめしない
おしどり贈与は、一見すると大きく贈与税を軽減できるように思えますが、以下の理由から、税負担の軽減を狙って適用するのはおすすめできません。
- 相続した場合よりも「登録免許税」と「不動産取得税」が割高になる
- 相続まで待ったほうが税負担を抑えられる場合がある
ここからは、「おしどり贈与」が税負担の軽減に繋がりにくい理由を、詳しく解説していきます。
相続した場合よりも「登録免許税」と「不動産取得税」が割高になる
不動産を贈与で受け取ると、名義変更(不動産登記)時に「不動産取得税」と「登録免許税」という税金がかかります。
ここで注意したいのが、配偶者が同じ自宅を取得したとしても、「相続で受け取る」場合と「生前に贈与で受け取る」場合で、これらの税負担が大きく異なるという点です。
| 税金 | 生前贈与で取得した場合 | 相続で取得した場合 |
|---|---|---|
| 不動産取得税 | 固定資産税評価額 × 3% (住宅・土地の軽減税率。※本則は4%) |
非課税 |
| 登録免許税 | 固定資産税評価額 × 2% | 固定資産税評価額 × 0.4% |
特に不動産取得税は、相続で取得した場合であれば非課税である一方、贈与で取得した場合に「固定資産税評価額 × 3%」が課される点は注意が必要です。
相続まで待ったほうが税負担を抑えられる場合がある
そもそも、あえて生前贈与を行わなくとも、相続発生まで待つことで全体の税負担を抑えられる場合があります。
相続が発生したとき、相続税の課税対象となる遺産総額が「相続税の基礎控除」を超えなければ、相続税はかかりません。
したがって、贈与者(贈与をする側)の所有する財産額が「相続税の基礎控除」以下に収まりそうな場合、生前に自宅を贈与してしまうと、「不動産取得税」等の余計なコストがかかってしまいます。
また、相続時に遺産総額が基礎控除を超えていたとしても、「小規模宅地等の特例」を適用することで、相続税を0円にできるケースがあります。
被相続人が自宅として住んでいた土地を配偶者が相続する場合、その土地の評価額を80パーセント減額できるのが「小規模宅地等の特例」です。
小規模宅地等の特例とは
小規模宅地等の特例とは、被相続人の自宅や事業用に使っていた宅地の相続税評価額を、大幅に減額できる制度です。
適用要件に該当する場合、「居住用」「事業用」の宅地に関しては80%評価額を減額できます。
小規模宅地等の特例には適用要件が定められていますが、被相続人の配偶者が居住用の土地を相続する場合、その要件が大きく緩和されているのです。
そのため、「相続税申告を行っている」「適用対象が被相続人の自宅である」等の基本的な要素さえ満たしていれば、適用することができます。
たとえば、自宅の土地の相続税評価額が2,000万円であれば、この小規模宅地等の特例を適用することで、評価額を400万円にまで圧縮できます。
こうして土地の相続税評価額を低く抑えることで、相続税の課税対象となる遺産総額を「相続税の基礎控除」以下にまで減らせる場合があるのです。
この場合も、相続まで待てば相続税がかからずに済む一方、あえて生前贈与を選ぶことで、不動産取得税などのコストの分だけ損をしてしまいます。
「相続税の配偶者控除(配偶者控除の税額軽減)」も考慮する
「相続税の配偶者控除」とは、被相続人の配偶者が遺産を相続した場合、配偶者が取得した財産額が「1億6,000万円もしくは配偶者の法定相続分に相当する金額どちらか大きい金額」までであれば、相続税がかからない制度です。
相続時に「相続税の配偶者控除」の適用で相続税負担が大きく減少しそうな場合、「登録免許税」や「不動産取得税」を踏まえると、「おしどり贈与」を選ぶメリットが少なくなります。
【シミュレーション】おしどり贈与の適用で税負担が重くなる例
前述のように、おしどり贈与は贈与税負担を大きく減らせる一方で、総合的に見るとかえって税負担が重くなることがあります。
ここからは、次のシチュエーションを想定して、その要因を解説します。
| 項目 | 内容 |
|---|---|
| 被相続人 | 夫 |
| 相続人 | 妻・子 |
| 財産 | ■自宅の土地(1,600万円) ■家屋(400万円) ■預貯金(8,000万円) 計1億円 |
| 遺産分割の方針 | 妻が土地・家屋を取得し、預貯金で法定相続分どおりになるよう調整する |
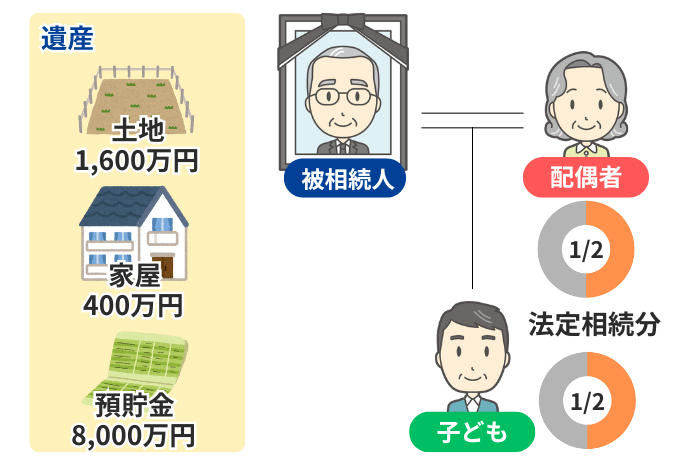
結論を先に申し上げると、このシチュエーションでは、おしどり贈与を使うことでかえって税負担が重くなります。
| シチュエーション | 家族が負担する税金の合計 |
|---|---|
| おしどり贈与を「利用しない」場合 | 約339万円 |
| おしどり贈与を「利用する」場合 | 約370万円 |
なぜこのような結果となるのか、上記の順で詳しい計算の内訳を見ていきましょう。
補足:計算をわかりやすくするための前提
実際に税額を計算する際は、不動産の価額について土地は路線価、家屋は固定資産税評価額により評価額を計算する必要があります。
しかし、今回のシミュレーションでは、計算をわかりやすくするため、相続税評価額、固定資産税評価額ともに「土地1,600万円」「家屋400万円」に統一しています。
実際の税額とは多少ずれますが、おしどり贈与のほうが負担が重くなるという結論の傾向は変わりません。
ケース1:おしどり贈与を「利用しない」場合の税負担
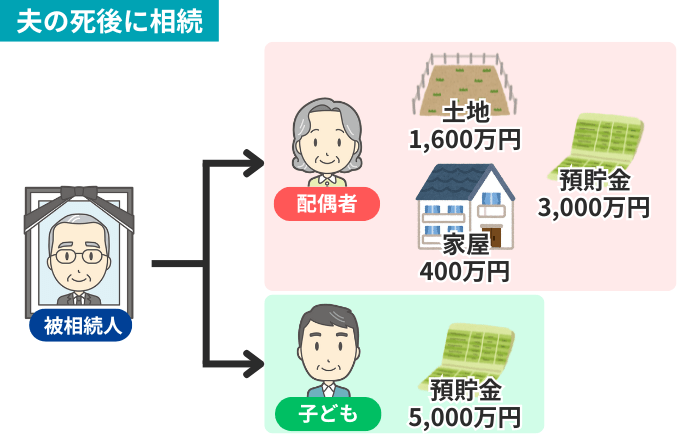
まずは、おしどり贈与を利用せず、夫の財産はすべて「相続」で妻と子どもに引き継がれたケースを見ていきます。
| 計算の流れ | 計算内容 |
|---|---|
| 課税遺産総額を算出する | はじめに、自宅の土地には小規模宅地等の特例を適用し、評価額を80%減額します。 すると土地の評価額は「1,600万円 ×(1 − 0.8)= 320万円」となり、遺産の総額は次のように計算できます。 (1)小規模宅地等の特例を適用 土地320万円 + 家屋400万円 + 預貯金8,000万円 = 8,720万円 ここから、相続税の基礎控除(今回は4,200万円)を差し引いた金額が、課税遺産総額です。 (2)課税遺産総額を算出 8,720万円 − 基礎控除4,200万円 = 4,520万円 |
| 相続税の総額を算出する | 次に、課税遺産総額4,520万円を、いったん法定相続分どおりに分けたと仮定して、相続人ごとの税額を計算します。 (1)課税遺産総額4,520万円を法定相続分どおりに分割したと仮定する ■妻:4,520万円 × 1/2 = 2,260万円 ■子:4,520万円 × 1/2 = 2,260万円 (2)相続人ごとに税額を計算する ■妻:2,260万円 × 15% – 50万円 = 289万円 ■子:2,260万円 × 15% – 50万円 = 289万円 (3)各相続人の税額を合計する 妻289万円 + 子ども289万円 = 578万円 |
| 各相続人の相続税を計算する | 最後に、相続税の総額578万円を、実際に財産を受け取る割合に応じて各相続人に割り振ります。 (1)妻の相続税を計算 妻は相続税の配偶者控除を適用できるため0円 (2)子の相続税を計算 578万円 ×(5,000万円 / 8,720万円)= 約331万円 したがって、このケースの相続税の合計は「妻0円 + 約331万円 = 約331万円」となります。 |
| 名義変更にかかる税金を確認する | 相続で土地と家屋を取得した妻は、法務局で名義変更の手続きを行う必要があります。 今回は「相続」による取得のため、登録免許税は「(土地1,600万円 + 家屋400万円)× 0.4% = 8万円」です。 また、不動産を取得すると本来「不動産取得税」もかかりますが、相続で取得した場合は不動産取得税がかかりません。 |
以上の計算をまとめると、このケースで家族が負担する税金の合計は、約339万円になります。
| 税目 | 税額 |
|---|---|
| 相続税 | 約331万円 |
| 登録免許税 | 8万円 |
| 不動産取得税 | 0円 |
| 合計 | 約339万円 |
ケース2:おしどり贈与を「利用する」場合の税負担
夫の生前に、おしどり贈与を使って妻に自宅を贈与するケースを見ていきましょう。
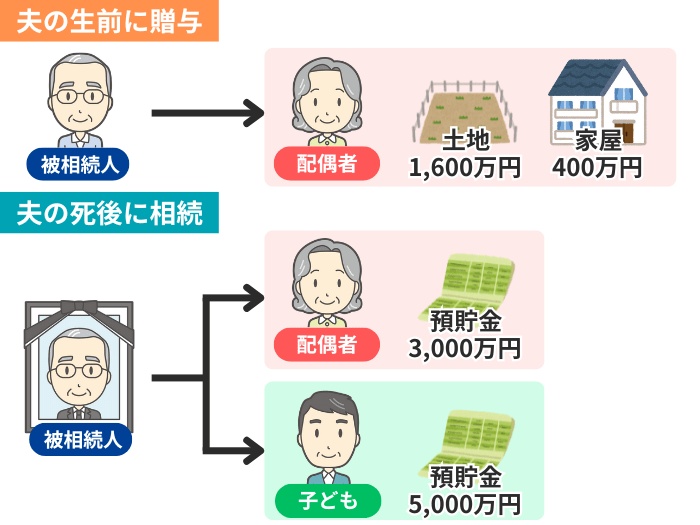
まず、生前贈与でかかる贈与税を検討します。
贈与税
今回の例では、夫が土地と家屋を妻に「おしどり贈与」を適用して生前贈与しています。
このとき、不動産の評価額(土地1,600万円 + 家屋400万円 = 2,000万円)から、おしどり贈与による控除の「2,000万円」を差し引くことができます。
そのため、課される贈与税は「0円」です。
次に不動産の名義変更の際にかかる「登録免許税」と「不動産取得税」の計算に移りましょう。
贈与で土地・家屋を取得した場合、相続による取得よりも「登録免許税」と「不動産取得税」の税負担が重くなります。
登録免許税の税率は、相続で取得した場合の5倍の「2%」まで上昇します。したがって、税額は「2,000万円 × 2% = 40万円」です。
一方、不動産取得税は相続なら非課税ですが、贈与では課税されます。土地と家屋それぞれ次のように計算し、「合計36万円」です。
| 計算の流れ | 計算内容 |
|---|---|
| 土地にかかる税額を算出する | 令和9年3月31日までに取得した場合、住宅用の土地は、不動産取得税の課税標準額を1/2にできる特例措置があります。 税率は「3%」のため、土地にかかる税額は「1,600万円 × 1/2 × 3% = 24万円」です。 |
| 家屋にかかる税額を算出する | 家屋にかかる税率は、住宅とそれ以外で異なり、住宅は「3%」です。 そのため、家屋にかかる税額は「400万円 × 3% = 12万円」です。 |
| 税額を合計する | 土地24万円 + 家屋12万円 = 36万円 |
補足:不動産取得税の軽減措置
上記の「住宅用の土地は課税標準額を1/2にできる」「土地・家屋ともに税率が本則の4%から3%になる」という特例措置は、令和9年(2027年)3月31日までに取得した場合に限り、適用されるものです。
また、特定の要件を満たすことで、さらに税額を軽減できる制度もあります。
次に、夫が亡くなったときの相続税を検討します。生前贈与を済ませているため、相続の対象になる財産は預貯金8,000万円のみです。
ここでは、先ほどの生前贈与を考慮したうえで公平な遺産分割となるよう、「妻が3,000万円」「子が5,000万円」を取得したとします。
このときの相続税は、以下のように計算し「約294万円」です。
| 計算の流れ | 計算内容 |
|---|---|
| 課税遺産総額を算出する | はじめに、預貯金8,000万円から基礎控除を差し引き、課税遺産総額を算出します。 8,000万円 – 基礎控除4,200万 = 3,800万円 |
| 相続税の総額を算出する | 次に、課税遺産総額3,800万円を、いったん法定相続分どおりに分けたと仮定して、相続人ごとの税額を計算します。 (1)課税遺産総額を法定相続分どおりに分割したと仮定する ■妻:3,800万円 × 1/2 = 1,900万円 ■子:3,800万円 × 1/2 = 1,900万円 (2)相続人ごとに税額を計算する ■妻:1,900万円 × 15% – 50万円 = 235万円 ■子:1,900万円 × 15% – 50万円 = 235万円 (3)各相続人の税額を合計する 妻235万円 + 子235万円 = 470万円 |
| 各相続人の相続税を計算する | 最後に、相続税の総額470万円を、実際に財産を受け取る割合に応じて各相続人に割り振ります。 (1)妻の相続税を計算 妻は相続税の配偶者控除を適用できるため0円 (2)子の相続税を計算 470万円 ×(5,000万円 / 8,000万円)= 約294万円 |
| 相続税の総額を計算する | 妻0円 + 子294万円 = 約294万円 |
以上を合計すると、今回のケースで家族が負担した税金は「約370万円」になります。
| 税目 | 税額 |
|---|---|
| 贈与税 | 0円 |
| 登録免許税 | 40万円 |
| 不動産取得税 | 36万円 |
| 相続税 | 約294万円 |
| 合計 | 約370万円 |
2つのケースの比較
おしどり贈与を利用しない場合と利用する場合の結果をまとめると、下表のとおりです。
おしどり贈与を使うことで税額が「約31万円」も増えています。
| 税目 | おしどり贈与を使わない | おしどり贈与を使う |
|---|---|---|
| 贈与税 | – | 0円 |
| 登録免許税 | 8万円 | 40万円 |
| 不動産取得税 | 0円 | 36万円 |
| 相続税 | 約331万円 | 約294万円 |
| 合計 | 約339万円 | 約370万円 |
この表を見ると、相続税自体は約37万円下がっているにもかかわらず、登録免許税と不動産取得税の増加分によって、トータルでは税負担が増えていることが分かります。
- 登録免許税は、「相続」よりも「贈与」による所有権移転のほうが税率が高いこと
- 不動産取得税は「相続による取得」ではかからないが、「贈与による取得」ではかかること
残される配偶者の住まいを守る目的なら有効
税負担の軽減対策ではなく「残される配偶者の住まいと生活を守る」ことが目的であれば、おしどり贈与が有効となるケースがあります。
特に「他の相続人(子など)との関係が良好でなく、夫婦の一方が亡くなったときに、残された配偶者が自宅に住み続けられるか不安」という場合、おしどり贈与の適用が効果的です。
自宅を所有していた方が亡くなると、その自宅は遺産分割の対象になります。
このとき、相続人である子が「実家を売却して、現金で公平に分けたい」と主張すると、残された配偶者は住み慣れた家を手放さざるを得なくなる恐れがあります。
特に遺産の大部分が自宅などの不動産で、分けられる現金が少ない場合、公平に分割するには不動産を売って現金化するしかありません。
そこで、事前におしどり贈与を活用して、自宅を残される配偶者の名義に変えておくことで、その自宅は夫(または妻)の遺産分割の対象から外すことができるのです。
遺留分の侵害に注意する
おしどり贈与の適用によって他の相続人の遺留分(一定の相続人に法律上保障された最低限の取り分)が侵害された場合、その相続人から、侵害された額に相当する金銭の支払いを求められる可能性があります。
おしどり贈与で配偶者の住まいを確保する場合でも、他の相続人の遺留分には配慮が必要です。
おしどり贈与を適用するか迷う場合は相続専門の税理士にご相談を
おしどり贈与は、税金面でのデメリットを正しく理解したうえで、それでも「パートナーの居宅を確保したい」という場合に効果的な選択肢です。
特に税負担の軽減を視野に入れている場合は、あえて相続が発生するまで待つ方が良いケースもあるため、ご自身の状況に合わせたシミュレーションを行うことをおすすめします。
また、判断が難しければ、相続専門の税理士などへのご相談も有効です。
我々VSG相続税理士法人は皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。