 0120-509-790


2026年8月、事業承継税制について、成長投資や賃上げに取り組む企業を対象に、相続税・贈与税を免除する方向で検討されているとの報道がありました。
「免除されるのであれば、制度が改正されるまで事業承継を待ったほうがよいのではないか」と考えた経営者や後継者もいるかもしれません。
しかし、経済産業省が提出した令和9年度税制改正要望では、「事業承継税制の抜本見直し」が掲げられ、事業承継を契機に「稼ぐ力」の強化に取り組む中小企業等を後押しする方向性が示されているものの、具体的な免除の要件や仕組みまでは明らかにされていません。
この記事では、現在検討されている事業承継税制の見直しについて、相続税・贈与税の「免除」が本当に実現するのか、現行制度と何が変わる可能性があるのか、そして今の段階で何をしておくべきかを解説します。
目次
令和9年度税制改正要望で「事業承継税制の抜本見直し」が示された
現在の法人版事業承継税制には、「一般措置」と「特例措置」があります。
このうち特例措置は、2018年度の税制改正で設けられた10年間の時限措置です。一定の要件を満たして非上場会社の株式を後継者へ贈与・相続した場合、対象となる株式にかかる贈与税・相続税の100%について納税猶予を受けることができます。
この特例措置は2027年12月31日に適用期限を迎えます。そこで経済産業省は、令和9年度税制改正要望に「事業承継税制の抜本見直し」を盛り込み、現在の特例措置が期限を迎えた後を見据えた制度の見直し・強化を求めています。
税制改正要望には、次の方向性が示されています。
平成30年に措置された「非上場株式等についての贈与税・相続税の免除の特例等」について10年間の時限的措置が今般期限を迎えることに伴い、事業承継を契機に「稼ぐ力」強化に取り組む中小企業等を後押しする措置へ抜本的に見直し・強化を行う。
ただし、この税制改正要望には、「〇年間事業を継続すれば免除する」「賃上げをすれば免除する」といった具体的な免除の要件や仕組みまでは示されていません。
相続税・贈与税は本当に「免除」されるのか
事業承継税制の見直しで特に注目されているのが、一定期間の事業継続や一定の取り組みを条件に、猶予されている税額を免除する仕組みを設けるかどうかです。
「10年間事業を継続すれば免除」という案が検討されてきた
2025年12月に公表された「中小企業の親族内承継に関する検討会 中間とりまとめ」では、納税猶予が長期間続くことによる問題が指摘されました。
現在の制度では、猶予されている税金を将来支払う可能性が残るため、後継者が将来の納税に備えて資金を手元に残そうとし、設備投資や賃上げなどに資金を回しにくくなる可能性があります。
そこで検討会では、評価減制度の可能性とともに、「例えば、10年間事業を継続すれば免除となる」仕組みを検討してはどうかという方向性が示されました。
もし一定期間の事業継続によって猶予税額が免除されるようになれば、後継者にとって「いつまで納税リスクを抱え続けるのか」が明確になります。
特に若い後継者ほど、現在の制度では納税猶予の状態が長期間続く可能性があります。免除までの明確な期間が設けられれば、事業承継税制を利用する際の心理的・資金的な負担が軽くなる可能性があります。
とはいえ、贈与・相続の時点で税額がただちに免除する制度内容とするのは難しいでしょう。免除されたその後短期間で会社を清算することも認められる仕組みでは、事業承継を通じて企業の成長や地域経済の好循環につなげるという、今回の見直しで重視されている方向性と合わなくなる可能性があります。
その意味では、地域経済の活性化や雇用の安定につなげるためにも、一定期間の事業継続を確認したうえで免除する仕組みが検討されているとも考えられます。
賃上げや設備投資などを行った企業への免除も検討されている
さらに、2026年8月5日の「中小企業の親族内承継に関する検討会 報告書(案)」では、賃上げや設備投資などの取り組みに着目した方向性が示されています。
事業承継税制によって納税を猶予された分の資金を、賃上げや設備投資、地域貢献などに活用し、企業の成長を通じて地域経済の好循環につながる取り組みを行った場合に、猶予税額を免除する措置を検討してはどうかという考え方です。
今後、制度が見直された場合には、次のような違いが生じる可能性があります。
| 現行制度 | 現在検討されている方向性 | |
|---|---|---|
| 承継後 | 一定の要件を満たして納税猶予を継続 | 賃上げ・設備投資・地域貢献などの取り組みを免除に結び付ける方向を検討 |
| 免除 | 後継者の死亡など一定の場合 | 一定の事業継続や取り組みに応じて猶予税額を免除する案 |
現行の事業承継税制は「すぐに免除」ではなく納税猶予が基本
今回の見直しを理解するには、現在の事業承継税制がどのような仕組みなのかを確認しておく必要があります。
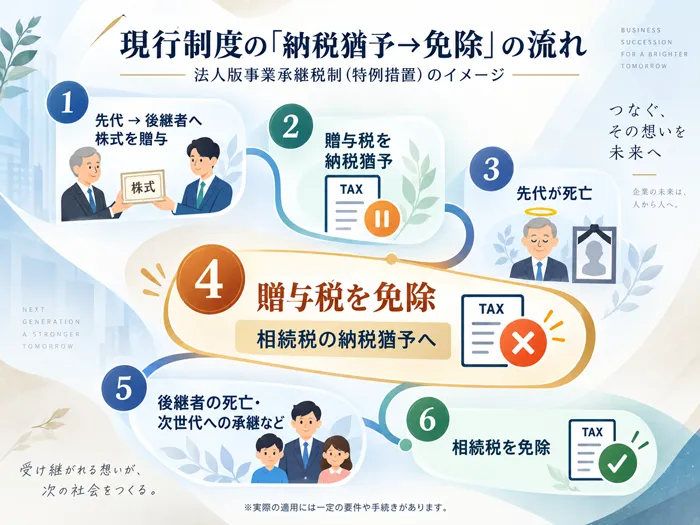
法人版事業承継税制の特例措置では、一定の要件を満たして非上場株式を後継者へ贈与・相続した場合、対象となる株式にかかる贈与税・相続税の100%について納税猶予を受けることができます。
ただし、株式を受け継いだ時点で税金そのものがなくなるわけではありません。
たとえば贈与の場合、先代経営者から株式の贈与を受けると、まず贈与税の納税が猶予されます。その後、先代経営者が亡くなると、猶予されていた贈与税は一定の手続きによって免除され、贈与された株式を相続したものとみなして相続税が計算されます。さらに一定の要件を満たせば、その相続税についても納税猶予を受けることができます。
猶予されている相続税は、後継者自身が亡くなった場合や、一定の要件を満たして次の後継者へ事業承継税制を利用して株式を贈与した場合などに、その全部または一部が免除されます。
今後は「稼ぐ力」の強化が事業承継税制の重要なテーマに
令和9年度税制改正要望で繰り返し使われている言葉が、「稼ぐ力」です。
経済産業省は、事業承継を契機として、新規事業への進出や省力化につながる設備投資、AX・DXなどの経営改革を進め、企業の成長につなげていくことを重視しています。税制改正要望でも、事業承継を契機に「稼ぐ力」の強化に取り組む中小企業等を後押しするとされています。
現行の特例措置では、後継者が会社の代表者であることや、受け継いだ株式を継続して保有することなど、事業の継続に関する要件が設けられています。今回の見直しでは、こうした事業継続に加えて、承継を契機とした企業の成長や経営改革も重要なテーマとなっています。
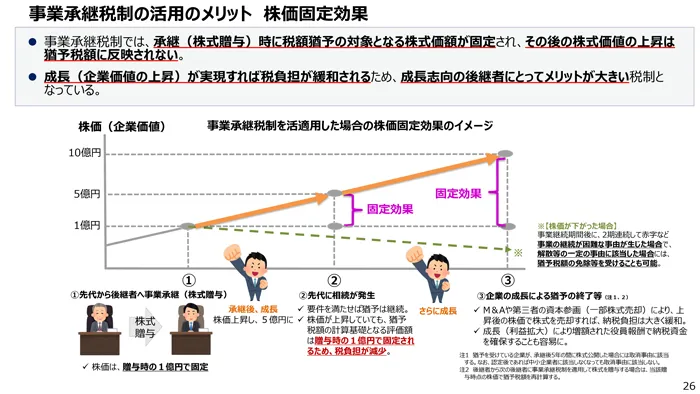
現行の事業承継税制にも、企業の成長と相性のよい仕組みがあります。事業承継税制では、承継時に納税猶予の対象となる株式価額が固定されるため、その後に企業価値が上昇しても、その上昇分は猶予税額に反映されません。中小企業庁も、こうした「株価固定効果」により、成長志向の後継者にとってメリットが大きい制度と説明しています。
親族内承継に関する現状分析と今後の検討の方向性について
引用元 中小企業庁
ただし、「すでに利益を多く出している会社だけが事業承継税制を使える」という意味ではありません。
税制改正要望に書かれているのは、「稼ぐ力」がある企業ではなく、「稼ぐ力」強化に取り組む企業です。
どのような投資や賃上げをすれば対象になるのか、売上高や利益、成長率などの数値基準が設けられるのかについては、まだ明らかになっていません。
今後の見直しでは、事業承継後の成長や投資を制度上どのように評価するかが、重要な論点の一つになっています。
非上場株式の評価見直しでも「収益力」が大きな論点になっている
一方、国税庁では「取引相場のない株式」、つまり非上場株式の相続税・贈与税上の評価方法についても見直しが検討されています。
2026年8月20日に開催された第5回「取引相場のない株式の評価に関する有識者会議」では、国税庁が新たな評価方式のたたき台として「残余利益方式」を示しました。さらに、9月16日の第6回有識者会議でも、残余利益方式の具体的な算定方法について検討が続けられています。
残余利益方式は、企業の保有資産である簿価純資産に加えて、企業が利益を生み出す力である「収益獲得能力」を評価に反映する考え方です。国税庁は、非上場株式の評価方法を見直す際の観点として、継続企業を前提に、個々の企業の収益力などを反映できる評価方法を検討しています。
この残余利益方式が導入された場合の影響について、日本商工会議所が一定の仮定のもとで行った試算では、評価額が現行方式の2倍から5倍近くとなり、相続税負担が数千万円から数億円規模で増加する事例も確認されたとしています。
残余利益方式は、企業の収益力を評価に反映する考え方であるため、収益力の高い会社では、自社株の評価額が現在より高くなるケースも考えられます。
事業承継税制の見直しは経済産業省、非上場株式の評価方法の見直しは国税庁で、それぞれ別に検討されています。
ただし、事業承継税制では「稼ぐ力」、非上場株式の評価では「収益力」が重視されており、いずれも企業が利益を生み出す力が重要な論点になっています。事業承継を検討している会社にとっては、どちらの動向も確認しておく必要があります。
特例承継計画の提出期限は2027年9月30日
今後の制度改正が気になるところですが、現行の事業承継税制にも期限があります。
まずは、特例承継計画の提出期限と、特例措置による贈与・相続の期限を整理しておきましょう。
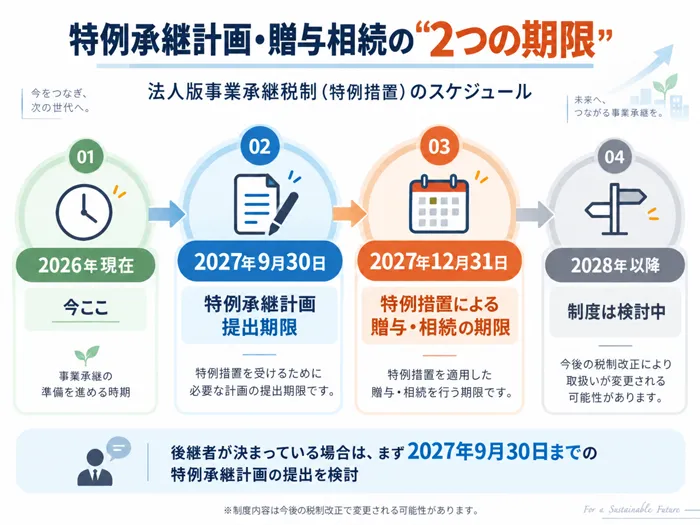
法人版事業承継税制の特例措置を利用するためには、2027年9月30日までに特例承継計画を提出して確認を受け、現行制度では2027年12月31日までに対象となる贈与・相続を行う必要があります。
一方、令和9年度税制改正要望では、法人版事業承継税制の特例措置について「令和9年末まで」としたうえで、「適用期間は検討中」とされています。そのため、2028年以降の事業承継税制がどのような制度になるのかは、現時点では明らかになっていません。
ここで重要なのが、特例承継計画の位置づけです。
特例承継計画を提出しただけで、事業承継税制を必ず適用しなければならないわけではありません。実際には株式を贈与・相続した後、都道府県知事の認定や税務申告など、別の手続きが必要です。また、確認を受けた特例承継計画については、変更や確認取消しの手続きも用意されています。
そのため、後継者がすでに決まっている会社であれば、新しい制度が決まるまで何もしないのではなく、現行の特例措置を利用できる選択肢を残すため、期限内に特例承継計画を提出しておくとよいでしょう。
まとめ|事業承継税制の改正を待つだけでなく、現行制度で選択肢を残しておく
令和9年度税制改正要望では、事業承継税制を抜本的に見直し、「稼ぐ力」の強化に取り組む中小企業を後押しする方向性が示されました。
検討会では、一定期間事業を継続した場合や、賃上げ・設備投資・地域貢献などに取り組んだ場合に、猶予税額を免除する案も議論されています。
ただし、2026年9月時点では、免除の条件や期間、対象企業など具体的な制度は決まっていません。
「改正後のほうが有利になるかもしれない」という理由だけで事業承継を先送りすると、現在利用できる特例措置の期限を迎えてしまう可能性もあります。
現行制度では、特例承継計画の提出期限が2027年9月30日、特例措置の対象となる贈与・相続の期限が2027年12月31日です。
後継者が決まっている会社では、まず現在の自社株評価額や事業承継税制を利用した場合の税額を確認し、現行の特例措置を利用できる選択肢を残したうえで、今後の制度改正の動向を確認していくことが大切です。