 0120-509-790


2026年6月、成年後見制度を大きく見直す改正法が成立しました。
相続では、相続人の中に認知症などによって遺産分割の内容を十分に判断できない人がいる場合、その人を除いて遺産分割協議を進めることはできません。遺言書で遺産の分け方が決まっていない場合は、成年後見制度を利用し、本人に代わって遺産分割協議に参加してもらう必要が生じます。
しかし、現在の「後見」は、遺産分割のために利用を始めたとしても、遺産分割が終わっただけでは終了しません。本人の判断能力が回復しない限り、原則としてその後も利用が続きます。 亡くなるまで判断能力が回復しなければ、亡くなるまで後見が続くのです。
今回の改正では、現在の「後見」「保佐」が廃止され、制度が「補助」に一本化されます。さらに、必要な範囲だけ支援を受け、支援が必要なくなれば終了できる仕組みへ見直されます。
この記事では、2026年の成年後見制度改正によって何が変わるのか、補助人・特定補助人の仕組みや施行時期、相続への影響をわかりやすく解説します。
目次
成年後見制度の改正はいつから?
2026年9月現在、改正成年後見制度はまだ施行されていません。改正後の制度は、遅くとも2028年12月24日までに施行されることになっています。
成年後見制度を見直す「民法等の一部を改正する法律」は、2026年6月17日に成立し、6月24日に公布されました。施行日は「公布の日から2年6カ月を超えない範囲内において政令で定める日」とされており、具体的な日は今後、政令で定められます。
そのため、現時点では改正後の補助制度を利用することはできず、施行までは現在の「後見・保佐・補助」の3類型による成年後見制度が適用されます。
成年後見制度は「後見・保佐・補助」から「補助」に一本化される
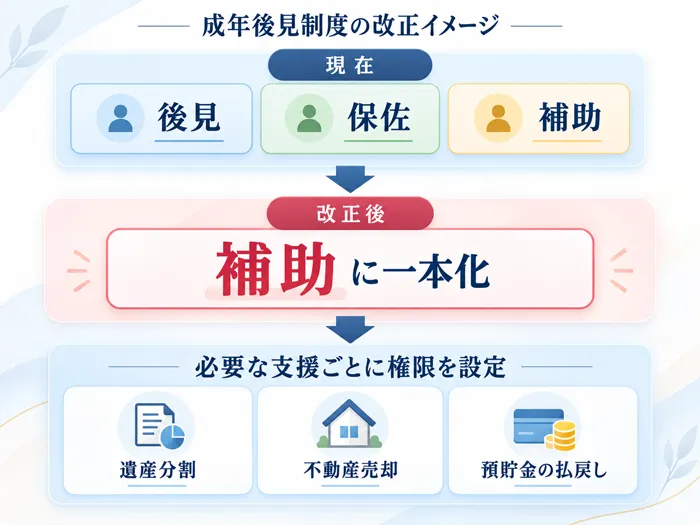
現在の法定後見制度は、本人の判断能力の程度によって「後見」「保佐」「補助」の3つに分かれています。
| 現在 | 改正後 | |
|---|---|---|
| 制度 | 後見・保佐・補助 | 補助に一本化 |
| 支援内容 | 判断能力の程度に応じて区分 | 本人に必要な支援内容に応じて決定 |
| 支援する人 | 成年後見人・保佐人・補助人 | 補助人(必要に応じて特定補助人) |
| 支援範囲 | 類型によって権限の範囲が異なる | 必要な支援に応じて権限を設定 |
| 終了 | 後見・保佐は判断能力が回復しない限り継続するのが原則 | 必要性がなくなった支援は取り消すことが可能 |
改正後は、判断能力の程度によって一律に「後見」「保佐」「補助」に分けるのではなく、本人にどのような支援が必要なのかに応じて、補助人に与える権限を決める、いわばオーダーメイド型へ変わります。
補助人は必要な範囲だけ本人を支援する
改正後の補助人には、家庭裁判所の審判によって、本人に必要な範囲で代理権や同意権・取消権などが与えられます。
たとえば、「遺産分割について本人を代理する」「不動産の売買には補助人の同意を必要とする」といったように、必要な支援を個別に設定することができます。
現在の成年後見人には、原則として本人の財産に関する幅広い代理権があります。改正後は、このような包括的な支援ではなく、必要な行為に応じて権限を設定することが基本となります。
また、補助人には、本人の心身の状態に応じた適切な方法で本人の意向を把握する「意向把握義務」が課されます。さらに、把握した本人の意向を尊重しながら支援することが求められます。
なお、日用品の購入などの日常生活に関する行為は、補助人の同意や取消しの対象にはなりません。
判断能力を欠く状態が続く場合は「特定補助人」を付けられる
改正後は、重度の認知症などによって、「事理を弁識する能力を欠く常況にある者」、つまり物事を理解して判断する能力を欠く状態が通常となっている人について、家庭裁判所が必要と認めた場合に「特定補助人」を付けることができます。
現在の制度でいえば、主に「後見」の対象となっている人を想定した仕組みです。
通常の補助では、本人に必要な行為を個別に定めて同意権・取消権などを与えます。一方、特定補助人が付された場合は、法律で定められた重要な財産上の行為について、個別に定めなくても取消しの対象となります。
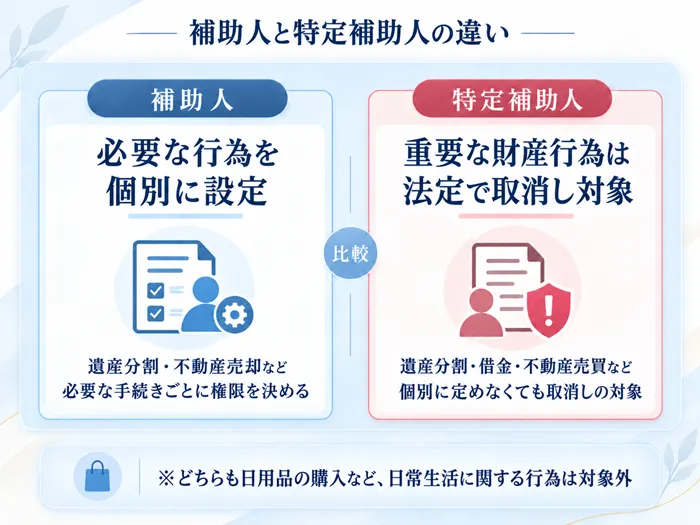
対象となる主な行為は、以下のとおりです。
- 預貯金の預入れ・払戻し
- 借金や保証
- 居住用建物の大修繕など、重要な役務の提供に関する契約
- 不動産など重要な財産に関する権利の取得・喪失
- 訴訟
- 贈与や和解
- 相続の承認・放棄
- 遺産分割
- 一定期間を超える賃貸借 など
法律では、こうした重要な財産上の行為を11の類型に分けて定めています。ただし、日用品の購入などの日常生活に関する行為は取消しの対象になりません。本人の日常生活上の自己決定に過度に介入しない仕組みとなっています。
特定補助人には、これらの行為についての取消権のほか、本人に対する意思表示を受け取る権限や、本人の財産を守るための保存行為をする権限が認められます。
一方、特定補助人だからといって、本人の財産についてすべてを自由に代理できるわけではありません。本人に代わって特定の法律行為を行う必要がある場合には、その行為について別途、家庭裁判所から代理権を付与する審判を受ける必要があります。
なお、特定補助人を付ける際は、本人の精神状態について原則として鑑定が必要です。ただし、医師2人以上の意見を聴いたうえで、家庭裁判所が鑑定の必要がないことが明らかだと認めた場合には、鑑定を省略できます。
遺産分割などが終われば補助を終了できる
今回の改正で、相続実務への影響が特に大きいのが、必要性がなくなった支援を途中で終了できる仕組みです。
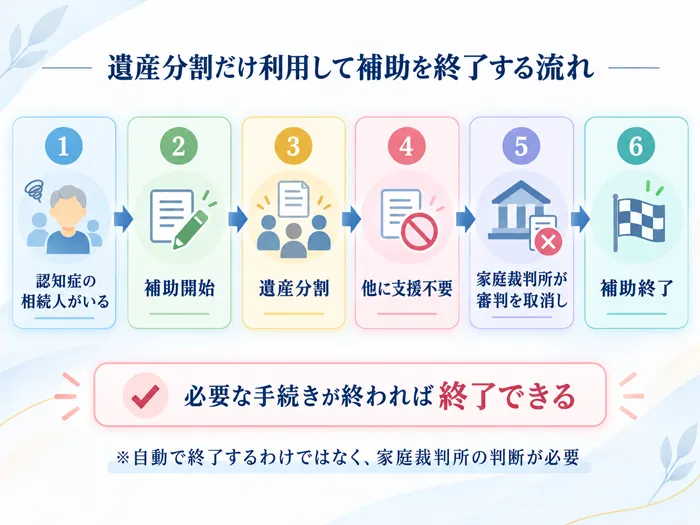
現在の後見制度では、たとえば「認知症の父の代わりに遺産分割協議をする」という目的で成年後見人を選任しても、遺産分割協議が終わっただけでは後見は終了しません。本人の判断能力が回復しなければ、原則として後見は続きます。
弁護士や司法書士などの専門職が成年後見人に選任された場合には、本人の財産から報酬が支払われ、利用期間が長くなるほど、その負担も積み上がります。
改正後は、家庭裁判所が支援の必要がなくなったと認めた場合、補助人に与えていた同意・取消しや代理などに関する審判の全部または一部を取り消すことができます。
さらに、必要な支援に関する審判がすべて取り消される場合には、補助開始の審判そのものも取り消されます。
そのため、たとえば遺産分割や不動産売却などのために補助を利用し、その手続きが終わって他に支援の必要がなくなれば、補助そのものを終了できる仕組みになります。
このような使い方は、いわゆる「スポット後見」などと表現されることがありますが、法律上の正式名称ではありません。
ただし、目的となった手続きが終われば、自動的に補助が終了するわけではありません。支援の必要性がなくなったかどうかを判断し、審判を取り消すのは家庭裁判所です。
補助人は年1回「現在も補助が必要か」を報告する
改正後の補助人には、家庭裁判所が定めるところにより、毎年1回、本人の状況などを家庭裁判所へ報告する義務が設けられます。
報告を受けた家庭裁判所が、すでに支援の必要がなくなっていると判断した場合には、本人や家族などからの申立てがなくても、職権で補助に関する審判を取り消すことができます。
制度を開始した時点だけでなく、「今もこの支援が必要なのか」を定期的に見直す仕組みになる点も大きな変更です。
補助人を交代させるための要件も見直される
現在の制度では、補助人などを解任するためには、不正な行為やその任務に適さない事情などが必要となります。
改正後は、これらに加えて、「本人の利益のために特に必要があるとき」が補助人の解任事由として追加されます。
たとえば、補助人が本人と十分に面会しなかったり、家族などの支援者と連絡を取らず、本人や関係者と適切な関係を構築できていなかったりする場合などが想定されています。
単に「相性が合わない」というだけで必ず交代できるわけではありませんが、本人の利益を基準として、補助人を変更できる余地が広がります。
すでに成年後見人が付いている場合はどうなる?
改正法が施行された時点ですでに成年後見人が付いていても、自動的に現在の成年後見人が補助人へ切り替わるわけではありません。
施行前に後見開始の審判を受けている場合は、経過措置によって、原則として従来の後見制度をそのまま利用し続けることができます。
一方、新しい補助制度へ移行することも可能です。新制度による補助開始の審判を申し立て、家庭裁判所が補助開始の審判をする場合には、これまでの後見開始の審判は取り消されます。
また、新制度への移行とは別に、本人や配偶者、四親等内の親族、現在の成年後見人・成年後見監督人からの請求を受けて、家庭裁判所が施行前の後見開始の審判を取り消すことができる経過措置も設けられています。
つまり、すでに成年後見人が付いている場合でも、施行後に必ず新制度へ移行しなければならないわけではありません。従来の後見制度を継続することも、新しい補助制度への移行を申し立てることもできます。
実際の移行手続きや家庭裁判所の運用については、今後公表される情報を確認する必要があります。
成年後見制度の改正で遺産分割はどう変わる?
改正後は、遺産分割について必要な代理権などを補助人に与え、遺産分割が終わって他に支援の必要がなくなれば、家庭裁判所の判断によって補助を終了できます。
これにより、遺産分割のために制度を利用したにもかかわらず、その後も後見が続くという現在の制度上の負担が軽減されます。
家庭裁判所を介さない財産管理なら家族信託も選択肢
成年後見制度は改正によって利用しやすくなりますが、改正後も家庭裁判所が補助人を選任し、必要な権限や終了について判断する制度であることに変わりはありません。
また、補助を終了した後の財産管理にも注意が必要です。
たとえば、不動産を売却して代金が本人名義の預金口座に入った後に補助を終了した場合、本人の判断能力が低下したままであれば、その後の預金の払戻しがスムーズにできるとは限りません。
預金の払戻しには原則として本人の意思確認が必要となるため、家族が施設の入居費や生活費などを支払うために預金を引き出したい場合には、金融機関への個別の相談が必要になることがあります。
こうした認知症による財産管理の問題に備える方法の一つが「家族信託」です。
家族信託は、本人と家族などの受託者との間で信託契約を結び、財産の管理を任せる仕組みです。成年後見制度のように、家庭裁判所の審判を受けて制度を開始・終了する仕組みではありません。
たとえば、親が子どもを受託者として金銭などを信託しておけば、その後に親の判断能力が低下しても、信託した財産については、子どもが信託契約に従って管理し、生活費や施設費などの支払いを続けることができます。
金銭を家族信託の対象とする場合には、本人の財産と受託者自身の財産を分けて管理します。金融機関によっては、信託財産を管理するための「信託口口座」などを開設できます。
本人の判断能力が低下して意思確認ができず、本人名義の預金の払戻しが難しくなる、いわゆる「口座凍結」への備えとしても、家族信託は選択肢となります。
ただし、家族信託も万能ではありません。
家族信託は主に財産管理の仕組みであり、家族信託を設定しただけで、受託者に介護施設への入所契約や医療・入院に関する契約など、本人の生活や療養に関わる手続きを代理する権限(身上保護)が与えられるわけではありません。
また、成年後見制度では、本人が判断能力の低下によって不要な高額商品を購入してしまった場合などに、一定の法律行為を取り消せることがありますが、家族信託の受託者には、このような取消権はありません。
そのため、認知症への備えでは、家族信託、遺言書、任意後見制度、改正後の補助制度など、それぞれの役割を理解し、本人や家族の状況に応じて利用する制度を検討することが大切です。
まとめ|成年後見制度は必要な支援だけを利用できる仕組みへ
2026年の民法改正によって、成年後見制度は大きく変わります。
現在の「後見・保佐・補助」という3類型は「補助」に一本化され、本人に必要な範囲で支援を受けられる仕組みへ見直されます。また、重度の認知症などによって「事理を弁識する能力を欠く常況にある者」については、「特定補助人」を付ける仕組みが設けられます。
相続との関係で特に重要なのは、遺産分割や不動産売却などに必要な支援を受け、その必要性がなくなれば補助を終了できるようになることです。
ただし、2026年9月現在、成年後見制度に関する改正はまだ施行されていません。具体的な施行日は今後政令で定められ、遅くとも2028年12月24日までに施行されます。また、改正後も補助の開始や終了を家族だけで自由に決められるわけではなく、家庭裁判所の審判が必要です。
将来の相続や認知症による財産管理に不安がある場合には、本人の判断能力が十分なうちに、遺言書や家族信託、任意後見なども含め、それぞれの制度の特徴を踏まえて対策を検討しておくことが大切です。