 0120-509-790


記事の要約
- 借地権割合とは、土地の価値のうち「借地権」が占める割合で、国税庁の路線価図・評価倍率表で確認できる
- 借主が相続するのは「借地権」、地主が相続するのは「貸宅地」で、それぞれ相続税評価額の計算方法が異なる
- 借地権も「小規模宅地等の特例」の対象になり、要件を満たせば評価額を大きく減らせる
「借地権割合という言葉をはじめて聞いたけれど、自分にかかる相続税に関係あるの?」
借地権割合とは、土地の価値のうち「借地権」が占める割合のことです。
たとえば借地権割合が70%の土地なら、土地の価値の70%を借主が、残りの30%を地主が持っている、という考え方です。
借地権割合の具体的なパーセンテージは、国税庁のWebサイトで調べられます。
相続税の計算では、亡くなった方が土地を借りていた「借主」だったのか、貸していた「地主」だったのかによって、借地権割合の使い方が変わります。
この記事では、「借地権割合の意味」や「国税庁のWebサイトでの調べ方」、「借主・地主それぞれの相続税評価額の計算方法」をわかりやすくお伝えします。
なお、私たちVSG相続税理士法人では、借地権や貸している土地の評価に関するご相談を無料でお受けしています。
何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
借地権割合とは?
借地権割合とは、「土地の価値のうち、借地権が占める割合」のことです。
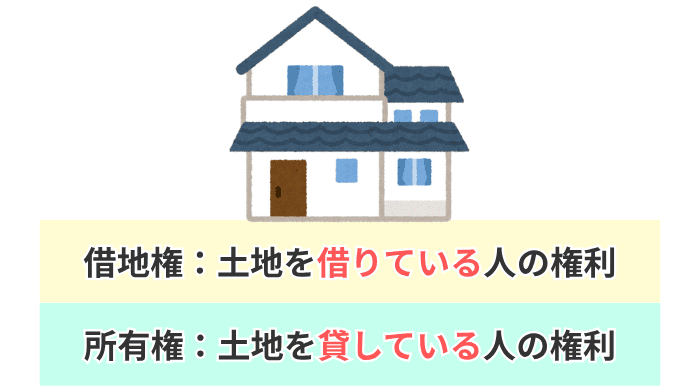
そもそも「借地権」とは、土地を借りて、その上に建物を建てて使う権利のことをいいます。
土地そのものは地主のものですが、借主が持つ「その土地を使い続けられる権利」にも財産的な価値があり、相続税の課税対象になります。
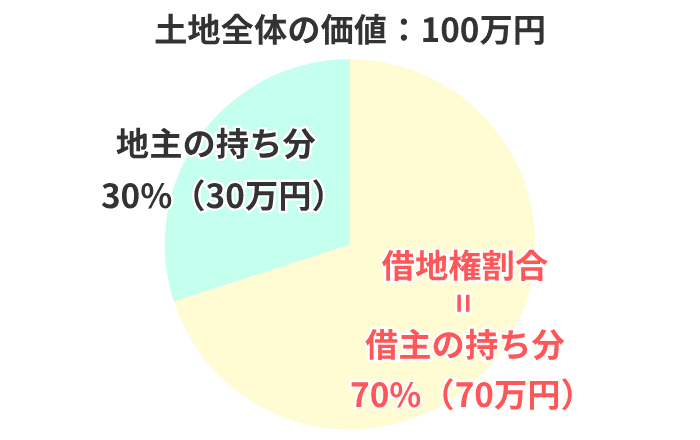
このとき、1つの土地の価値を「借主の持ち分」と「地主の持ち分」に分ける比率が借地権割合です。
たとえば、借地権割合が70%だとすると、100万円の土地は、借主が70万円、地主が30万円の価値をそれぞれ持っていると考えます。
借地権割合は、借地の事情が似ている地域ごとに「30~90%」の範囲で定められています。
おおまかな傾向として、都市部の住宅地では60~70%の地域が多く、都心の商業地では80~90%、郊外や地方では50%以下となる地域も見られます。
「土地の需要が高い場所ほど、借りる権利の価値も高く見られる」と考えると、イメージしやすいかもしれません。
注意
定期借地権の具体的な評価方法は、国税庁のWebサイトをご確認ください。
この記事では、契約の更新がある借地権を前提にお伝えします。
「借主」と「地主」で計算式が変わる
借地権割合を相続税の計算に使うとき、まず確認したいのが「亡くなった方は、借主と地主のどちらの立場だったか」ということです。
| 状況 | 立場 |
|---|---|
| 土地を借りて、その上に建物を持っていた | 借主 |
| 自分の土地を、他人に貸していた | 地主 |
亡くなった方の立場によって、「相続する財産」と「相続税評価額の計算式」が変わります。
| 立場 | 相続する財産 | 相続税評価額の計算式 |
|---|---|---|
| 借主 | 借地権 | 自用地評価額 × 借地権割合 |
| 地主 | 貸宅地(底地) | 自用地評価額 ×(1 − 借地権割合) |
計算式にある「自用地評価額」とは、その土地を誰にも貸さず、所有者が自分で使っているとした場合の相続税評価額です。
いわゆる「更地としての価値」と考えてください。
借主は自用地評価額に「借地権割合を掛ける」、地主は「1から借地権割合を引いた数を掛ける」、という関係になっています。
なお、借主側の相続については、下記の記事で詳しくお伝えしているので、ぜひ併せてご覧ください。
借地権割合はどこで調べる?
借地権割合は、国税庁のWebサイト「財産評価基準書 路線価図・評価倍率表」で確認できます。
土地の所在地が「路線価地域」か「倍率地域」かによって、借地権割合の確認方法が少し異なります。
| 用語 | 概要 |
|---|---|
| 路線価地域 | 市街地など、道路ごとに路線価が定められている地域 |
| 倍率地域 | 路線価が定められていない地域 |
以下では、「路線価地域」と「倍率地域」のそれぞれの調べ方をお伝えします。
路線価地域での調べ方
路線価地域の土地の借地権割合は、次の3ステップで調べられます。
以下では、Webサイトの実際の画面を見ながら、具体的な調べ方をお伝えします。
ステップ1:年分・都道府県・市区町村・町名を選ぶ
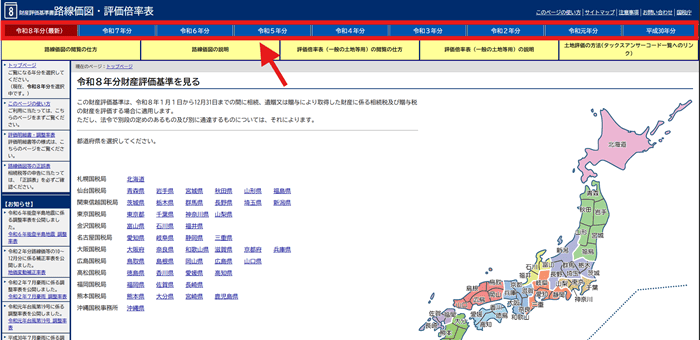
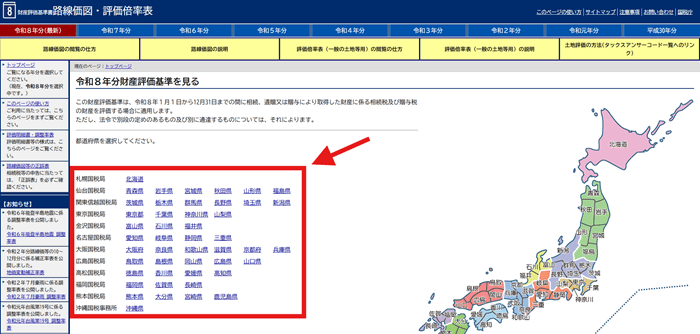
まずは、財産評価基準書のトップページで「年分」を選びます。
出典:「財産評価基準書 路線価図・評価倍率表」(国税庁)を加工して作成
相続税では「被相続人が亡くなった年」の路線価を使うため、必ず亡くなった年の分を開いてください。
続いて、「都道府県」を選んでから、「路線価図」→「市区町村」→「町名」と順に絞り込んでいきます。
出典:「財産評価基準書 路線価図・評価倍率表」(国税庁)を加工して作成
ステップ2:調べたい土地を探す
町名を選ぶと、地図が表示されます。住所を手がかりに、該当する土地を探しましょう。
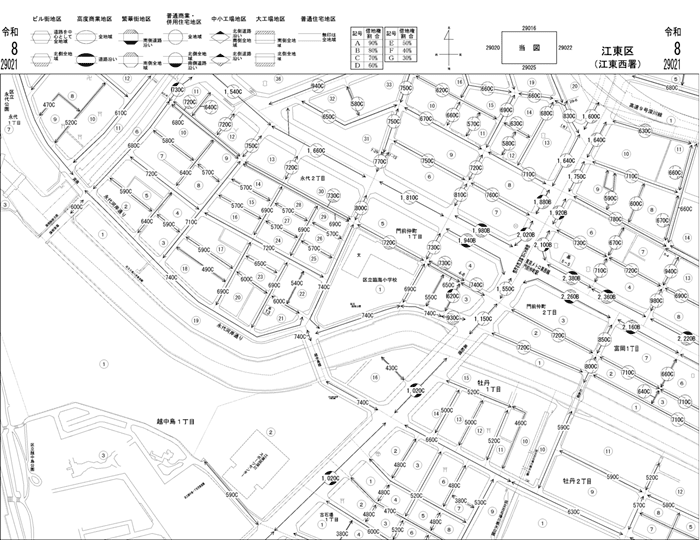
出典:「財産評価基準書 路線価図・評価倍率表」(国税庁)
同じ町名でも、地図は複数ページに分かれていることが多いので、隣のページも確認しながら探してみてください。
ステップ3:「数字 + アルファベット」を読む
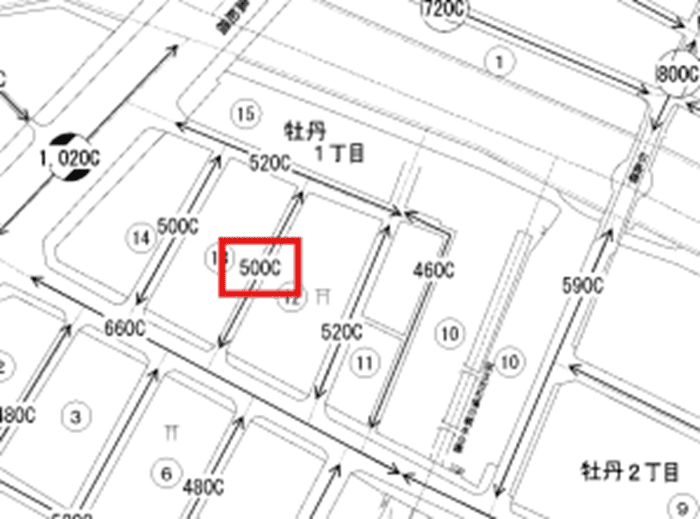
地図にある道路の上には「500C」のように、数字とアルファベットが書かれています。
出典:「財産評価基準書 路線価図・評価倍率表」(国税庁)を加工して作成
数字は「1㎡当たりの路線価(千円単位)」を、アルファベットは「借地権割合」を表しています。
アルファベットと借地権割合の対応は、次のとおりです。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
たとえば「500C」であれば、その道路に面する土地の「路線価は1㎡当たり50万円」、「借地権割合は70%」ということになります。
倍率地域での調べ方
倍率地域では、先ほどの路線価図ではなく「評価倍率表」に借地権割合が載っています。
路線価図で、土地の所在地に「倍率地域」と書かれている場合などは、評価倍率表を確認しましょう。
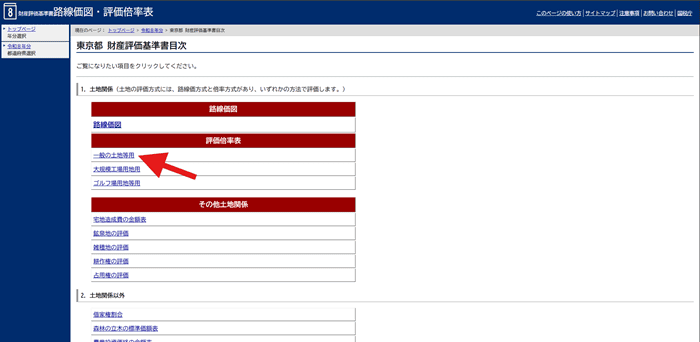
まず、財産評価基準書のトップページで「年分」と「都道府県」を選んだ後、「評価倍率表(一般の土地等用)」→「市区町村」の順に進んでください。
出典:「財産評価基準書 路線価図・評価倍率表」(国税庁)を加工して作成
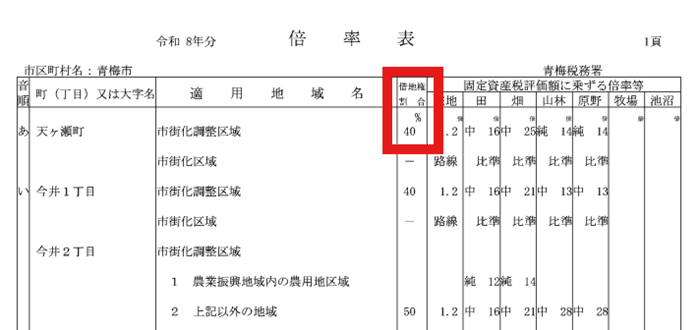
評価倍率表には町名ごとの行があり、そのなかに「借地権割合」の欄があります。
路線価図のようなアルファベットではなく、「40」「50」のようにパーセントの数字が書かれているので、そのまま読み取れます。
出典:「財産評価基準書 路線価図・評価倍率表」(国税庁)を加工して作成
なお、倍率地域では「自用地評価額」の求め方も路線価地域と異なります。
| 地域 | 自用地評価額の求め方 |
|---|---|
| 路線価地域 | 路線価 × 面積 |
| 倍率地域 | 固定資産税評価額 × 評価倍率 |
倍率地域の計算式にある「固定資産税評価額」は、毎年春ごろに届く「固定資産税の課税明細書」か、市区町村で取得できる「固定資産評価証明書」で確認できます。
土地の評価方法については、下記の記事で詳しくお伝えしているので、併せてご確認ください。
借地権割合を使って相続税評価額を計算するには?
借地権割合がわかったら、実際に相続税評価額を計算してみましょう。
ここでは、同じ1つの土地を「借主の立場」と「地主の立場」の両方から計算し、2つの評価額がどのような関係になるのかを見ていきます。
- 場 所:都市部の住宅地(路線価地域)
- 路線価図の表記:500C
- 路線価:50万円/㎡
- 借地権割合:C = 70%
- 土地の面積:120㎡
まずは、この土地の「自用地評価額」を求めてみましょう。
計算式
上記で算出された「6,000万円」が、借主・地主どちらの計算でも土台になります。
注意
ここで紹介する計算例は、あくまで補正を省いた概算とお考えください。
借主側の計算例
借主が相続する「借地権」の評価額は、自用地評価額に借地権割合を掛けて求めます。
計算式
この4,200万円が、借主側の遺産に「借地権」として計上されます。
なお、借地上の建物は、これとは別に固定資産税評価額をもとに評価します。

税理士からひと言
「土地を借りているだけで、自分のものではないから財産ではない」と思われることがありますが、このように数千万円単位の財産になることも珍しくありません。
遺産の総額を把握する際は、借地権を忘れずに含めるようにしましょう。
地主側の計算例
地主が相続する「貸宅地(貸している土地)」の評価額は、自用地評価額に「1 − 借地権割合」を掛けて求めます。
計算式
地主の立場から見ると、同じ土地でも、自分で使っていれば6,000万円で評価されるところが、貸していることで1,800万円まで下がります。
借地権にも「小規模宅地等の特例」は使える?
ここまでの計算で求めた「借主の借地権」と「地主の貸宅地」の評価額は、「小規模宅地等の特例」を適用することで、さらに下がる可能性があります。
小規模宅地等の特例は、亡くなった方が「住んでいた土地」や「事業に使っていた土地」について、一定の面積まで評価額を減額できる制度です。
この特例は、「借主の借地権」にも「地主の貸宅地」にも適用できる可能性があります。
ただし、特例の適用を受けるには、状況ごとに「配偶者や同居していた親族が相続する」「申告期限まで土地を持ち続ける」などの要件を満たさなければなりません。
小規模宅地等の特例の詳細は下記の記事でお伝えしているので、ぜひ併せてご覧ください。
借地権割合に関するよくある質問
Q1:借地権割合と借家権割合の違いは?
Q2:親から無料で借りていた土地の借地権は、どう評価する?
Q3:借地の上に建てたアパートを他人に貸している場合、評価額は変わる?
まとめ|借地権割合は「借主と地主で土地の価値を分け合う比率」
今回は、借地権割合の意味と調べ方、相続税評価額の計算方法をお伝えしました。
- 借地権割合とは、土地の価値のうち「借地権」が占める割合で、国税庁の路線価図・評価倍率表で確認できる
- 借主が相続するのは「借地権」、地主が相続するのは「貸宅地」で、それぞれ相続税評価額の計算方法が異なる
- 借地権も「小規模宅地等の特例」の対象になり、要件を満たせば評価額を大きく減らせる
借地権割合は、国税庁のWebサイトで誰でも調べられます。
しかし、実際に相続税申告をする際には、補正率や特例の適用など、専門的な判断が必要になる場面が少なくありません。
私たちVSG相続税理士法人では、借地権や貸している土地の評価を含め、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。