 0120-509-790


記事の要約
- 配偶者は常に相続人になり、法定相続分は「誰と一緒に相続するか」で変わる
- 「配偶者の税額軽減」により、1億6,000万円までは配偶者に相続税がかからない
- ただし、配偶者がすべての遺産を相続すると、二次相続で子どもの税負担が重くなることがある
「配偶者は、遺産をどれくらい相続できるのだろう?」「相続税はかかるのだろうか?」
結論からお伝えすると、故人の配偶者は常に相続人になり、法定相続分は「誰と一緒に相続するか」によって変わります。
また、配偶者は「配偶者の税額軽減」という制度を使えるため、取得した遺産のうち「1億6,000万円」までは相続税がかかりません。
ただし、相続税がかからないからといって、配偶者がすべての遺産を相続すると、次の相続(二次相続)で子どもの税負担が重くなることがあります。
この記事では、「配偶者が相続できる遺産の割合」や「相続税の仕組み」をわかりやすくお伝えします。
なお、私たちVSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
配偶者は遺産をどれくらい相続できる?
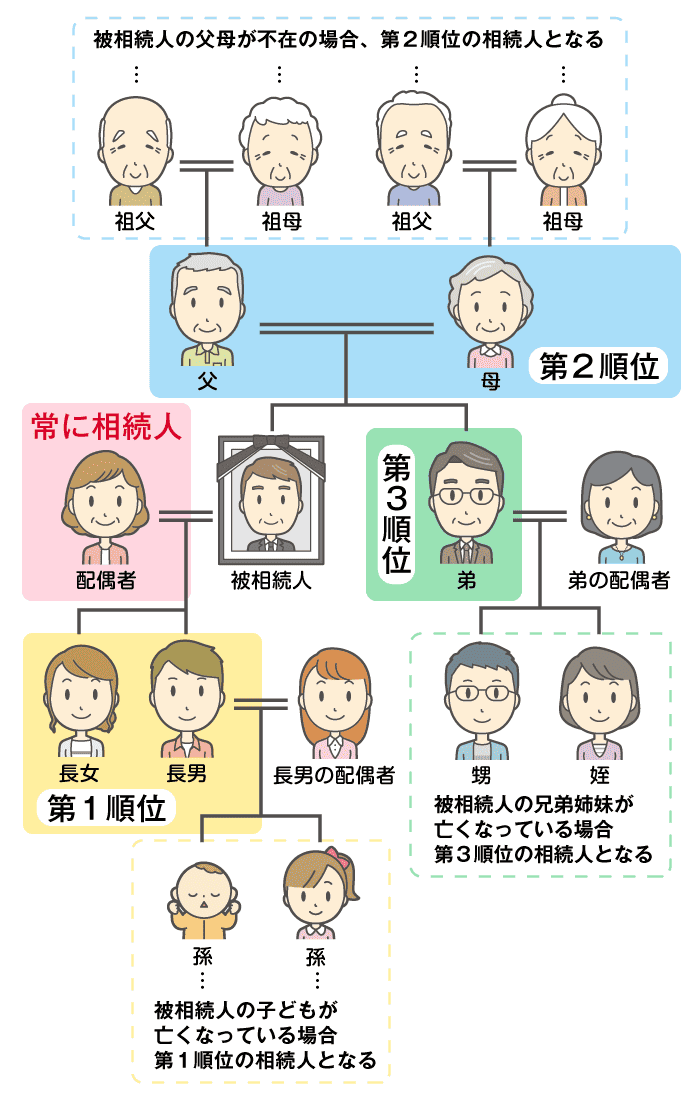
亡くなった方の配偶者は、常に相続人になります。
また、配偶者以外の親族は「①子ども」「②直系尊属(父母など)」「③兄弟姉妹」の順で、相続人になれる優先順位が決まっています。
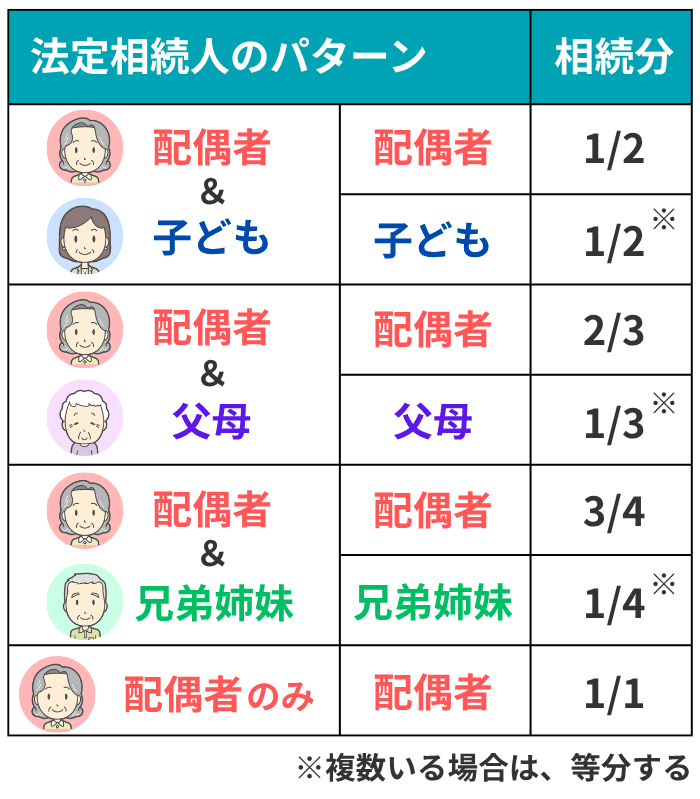
配偶者の法定相続分は、「誰と一緒に相続人になるか」によって、次のように変わります。
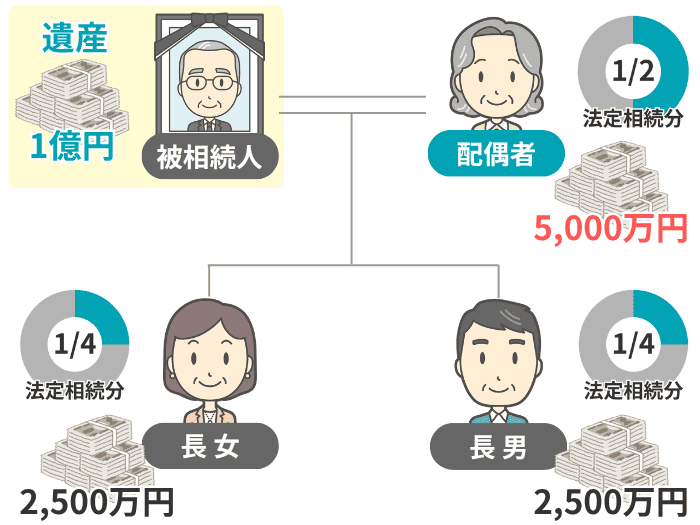
たとえば、遺産が1億円で、相続人が「配偶者と子ども2人」の場合、法定相続分どおりに分けると、配偶者が5,000万円、子どもが2,500万円ずつ相続します。
ただし、この法定相続分の割合は、あくまで「遺産の分け方の基準」です。
遺産分割協議で合意できれば、法定相続分とは違う割合にしても問題ありません。

税理士からひと言
相続税のご相談をいただくなかでは、「子どもがいなければ、配偶者が遺産をすべて相続できる」と誤解されている方もいらっしゃいます。
亡くなった方に子どもがいない場合、故人の父母や兄弟姉妹がいれば、その方が相続人に加わるのでご注意ください。
内縁関係の相手は相続できない
相続人になれる「配偶者」は、婚姻届を出している戸籍上の配偶者のみです。
事実婚や内縁関係の相手は、どれだけ長く一緒に暮らしていても、法律上の相続権はありません。
内縁の相手に財産を残したい場合は、「遺言」や「生前贈与」など、別の方法を考える必要があります。
離婚していたら相続できない
離婚が成立している元配偶者には、相続権はありません。
一方で、離婚の話し合いをしている途中や別居中であっても、離婚届を出す前に亡くなった場合は、戸籍上の配偶者として相続人になります。
なお、親が離婚していても、元配偶者との間に生まれた子どもは相続人です。親の離婚は、子どもの相続権には影響しません。
配偶者が相続すると相続税はかかる?
多くのケースで、配偶者には相続税はかかりません。
これは、配偶者に「配偶者の税額軽減」という制度が用意されていることが関係しています。
この制度を適用すると、配偶者が相続した遺産のうち、次のどちらか多い金額までは相続税がかからなくなります。
- 1億6,000万円
- 配偶者の法定相続分に相当する額
たとえば、遺産が1億円、相続人が「配偶者と子ども2人」で、法定相続分どおりに分けたケースで考えてみましょう。
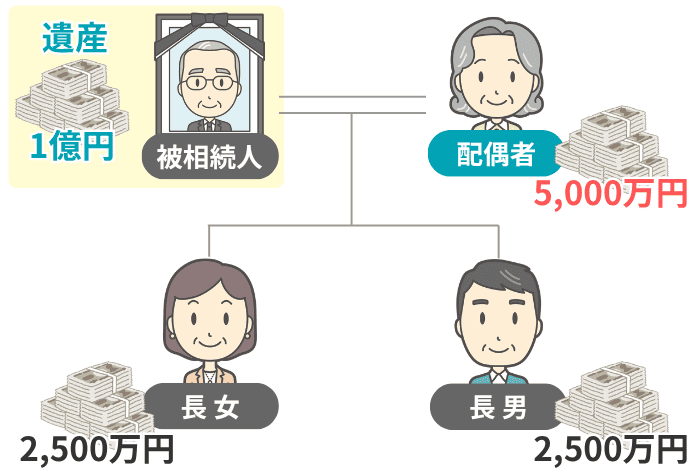
このとき、配偶者が相続した5,000万円は「1億6,000万円」の範囲内なので、配偶者の相続税は0円になります。
配偶者に相続税がかかるのは、「法定相続分」と「1億6,000万円」の両方を超えて遺産を取得したときに限られます。
たとえば、遺産が3億円、相続人が「配偶者と子ども2人」のケースで、配偶者が2億円を取得したとしましょう。
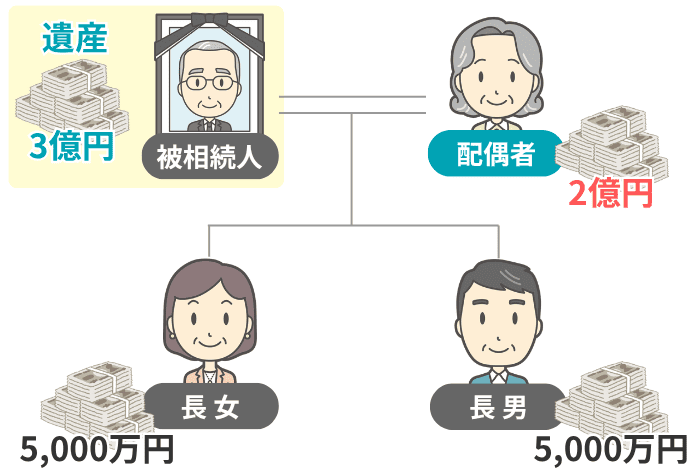
このケースでは、配偶者の取得額が「法定相続分(1億5,000万円)」も「1億6,000万円」も超えるため、配偶者にも相続税がかかります。
税理士からひと言
「配偶者の税額軽減」の詳細は、下記の記事でお伝えしているので、併せてご覧ください。
配偶者が全部相続すれば得なの?
ここまで記事をご覧いただき、「配偶者の税額軽減があるなら、配偶者が遺産をすべて相続するのが一番得なのでは?」と感じたかもしれません。
確かに、遺産総額が1億6,000万円以下のときは、配偶者がすべての遺産を相続すれば、今回の相続(一次相続)の相続税は0円になります。
しかし、その配偶者が亡くなったときの相続(二次相続)では、子どもの税負担が重くなり、2回の相続を合計すると損になることがあります。
二次相続で税負担が重くなる主な理由は、次の3つです。
実際に、遺産が1億円、相続人が「配偶者と子ども2人」のケースで、一次相続の分け方によって2回分の相続税の合計がどう変わるかを見てみましょう。
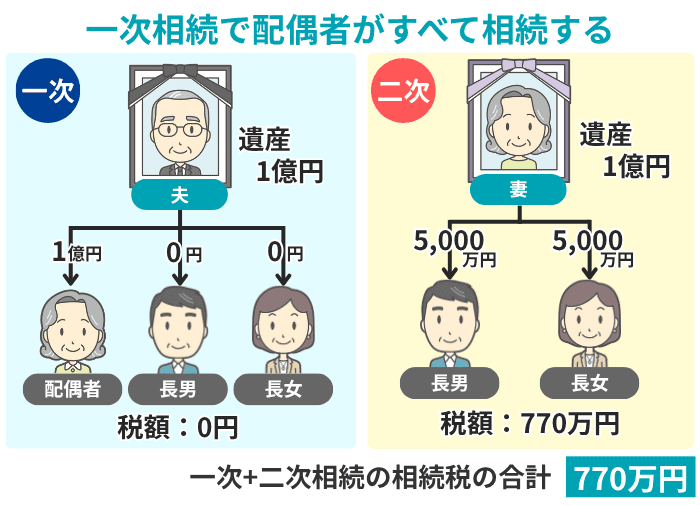
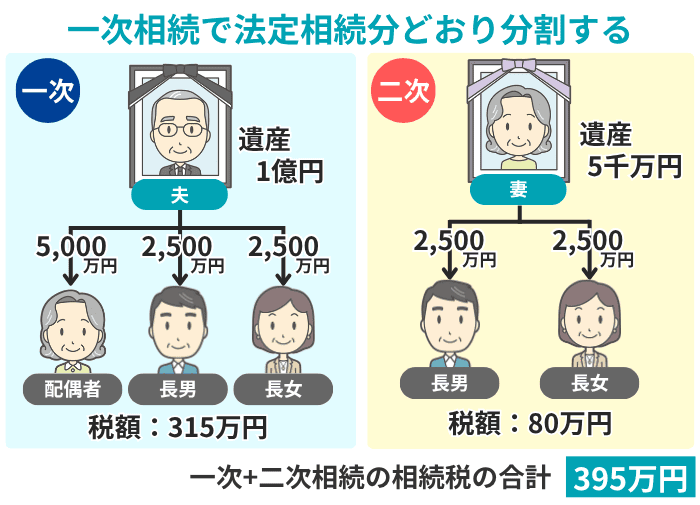
このケースでは、一次相続で「配偶者がすべて相続」した場合、「法定相続分どおり分割」したときと比べて、税額が2倍近くになってしまいました。
以上を踏まえると、一次相続の時点で二次相続の税負担まで考慮して、分割方法を考えることが大切だといえます。
税理士からひと言
配偶者が相続するときに知っておきたい2つの制度
ここでは、配偶者が相続人になるときに知っておきたい、次の2つの制度を紹介します。
それぞれについて、詳しく見ていきましょう。
制度1:小規模宅地等の特例
故人が住んでいた自宅の土地は、「小規模宅地等の特例」を使うと、330㎡までの部分について評価額を80%減額できます。
たとえば、「評価額 5,000万円」の土地であれば、特例を適用することで「1,000万円」として相続税を計算できるため、税負担が大きく軽減されます。
故人の子どもが相続した土地に、この特例を適用する場合は「故人と同居していた」「申告期限まで住み続けて、その間に売らない」などの要件を満たしていなければなりません。
一方で、配偶者が自宅の土地を相続する場合は、取得者ごとのこうした要件はなく、取得するだけで特例を使えます。
このように、自宅の土地は配偶者が相続すれば、同居や住み続けることを気にせず評価額を下げられます。
そこで、遺産に自宅が含まれているときは、「配偶者が相続すれば、小規模宅地等の特例を確実に使える」という点も踏まえて、分け方を考えてみてください。
なお、小規模宅地等の特例については、下記の記事で詳しくお伝えしています。
制度2:配偶者居住権
「配偶者居住権」は、自宅を「住む権利」と「所有する権利」に分けて相続できる制度です。
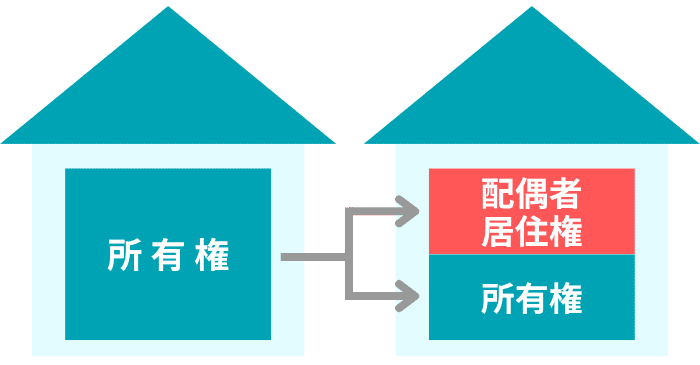
このうち、配偶者は「住む権利(配偶者居住権)」だけを相続して、「所有権」は子どもなどが相続します。
権利を2つに分けることで、配偶者の取得額が減るぶん、預貯金などを多く相続できて、「住む場所」と「生活資金」の両方を確保しやすくなるのがメリットです。
また、配偶者が亡くなると配偶者居住権は消滅し、二次相続の課税対象にならないことから、税負担の軽減にもつながります。
配偶者居住権の詳細は、下記の記事でお伝えしているので、ご興味のある方は併せてご覧ください。
配偶者の相続に関するよくある質問
Q1:配偶者が認知症で、遺産分割の話し合いが難しいときは?
Q2:遺言で配偶者の取り分がゼロだったら?
Q3:配偶者が相続放棄したらどうなる?
Q4:相続人が配偶者だけのときは?
Q5:「死後離婚」をしても相続できる?
まとめ|配偶者の相続は「二次相続」まで見据えて考えよう
今回は、配偶者の相続についてお伝えしました。
- 配偶者は常に相続人になり、法定相続分は「誰と一緒に相続するか」で変わる
- 「配偶者の税額軽減」により、1億6,000万円までは配偶者に相続税がかからない
- ただし、配偶者がすべての遺産を相続すると、二次相続で子どもの税負担が重くなることがある
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。