 0120-509-790



記事の要約
- 相続廃除は、虐待や重大な侮辱などを理由に、被相続人が特定の相続人から相続権(遺留分を含む)を奪う制度
- 家庭裁判所の審理は慎重で、認められる割合は約20%前後と決して高くない
- 廃除によって法定相続人が減り、相続税が増えることもある
「あの相続人にだけは、どうしても財産を渡したくない」
長年つらい思いをさせられてきた相手に自分の財産が渡ってしまうと考えると、納得がいかないのも当然のことです。
このようなとき、家庭裁判所に認められることで特定の相続人から相続権を剥奪できる「相続廃除」という制度があります。
ただし、相続廃除は相手の相続権を完全に奪う強い制度のため、認められるためのハードルは高い傾向にあります。
また、廃除によって残された家族の相続税が増えてしまうなど、思わぬ影響が出ることもあります。
この記事では、相続廃除の要件や認められる確率、生前にできる手続きの流れ、さらに「相続廃除が認められなかったとき」の代替策もお伝えします。
なお、VSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
目次
相続廃除とは:特定の相続人から相続権を奪う制度
相続廃除とは、被相続人(亡くなった人)に対する虐待や重大な侮辱、その他の著しい非行があった場合に、家庭裁判所の審判によって、その相続人の相続権を剥奪できる制度です。
どうしても財産を渡したくない相続人がいる場合でも、相続廃除が認められれば、その人には財産が相続されなくなります。
相続廃除には、次の2つの特徴があります。
- 被相続人本人の意思で進める制度である点
- 被相続人が「この人には財産を渡したくない」と考えたときに、本人またはその意思を受けた遺言執行者が申立てをします。
- 遺留分まで奪える点
- 遺言で「相続させない」と書いただけでは最低限の取り分である遺留分が残りますが、相続廃除が認められれば遺留分すらも渡さずに済みます。
生前廃除と遺言廃除の2つの方法がある
相続廃除には、「生前廃除」と「遺言廃除」の2つの方法があります。
- 生前廃除
- 被相続人が自ら、生前のうちに家庭裁判所へ申立てをする方法です。
被相続人本人が家庭裁判所で事実を直接語れるため、亡くなったあとに手続きする遺言廃除よりも立証しやすいという利点があります。 - 遺言廃除
- 被相続人が遺言書に「財産を渡さない相続人の名前」と「廃除を希望する理由・背景」を書き残しておき、亡くなったあとに手続きを進める方法です。
遺言書をもとに、遺言執行者が家庭裁判所へ申立てをします。
相続廃除をするかどうかを決められるのは「被相続人」のみ
相続廃除をするかどうかを決められるのは、被相続人のみです。
相続廃除はあくまで被相続人本人の意思にもとづく制度であり、ほかの相続人や第三者が「あの人を廃除してほしい」と申立てることはできません。
ただし、遺言廃除の場合は、被相続人の意思を引き継いだ「遺言執行者」が相続廃除の手続きをします。
被相続人は、遺言書によって遺言執行者を指定します。
もし、遺言書に遺言執行者が指定されていないときや、執行者が亡くなっているときは、相続人は家庭裁判所に対し、「遺言執行者の選任」を申立てることができます。
相続廃除の対象になるのは「遺留分を持つ推定相続人」
相続廃除の対象になる人は、遺留分を持つ「推定相続人」です。
遺留分(いりゅうぶん)とは、相続において、一定の相続人に保障される最低限の相続財産の割合のことです。
推定相続人とは、相続が開始した場合に相続人となる人のことを指します。
遺留分を持つ推定相続人は、配偶者、直系卑属(子や孫など)、直系尊属(父母や祖父母など)であり、兄弟姉妹には遺留分が認められていません。
つまり、兄弟姉妹は「相続廃除の対象外」です。

相続廃除が認められると相続権も遺留分も失う
相続廃除は、その相続人に対して「最低限の財産も渡さない」強い制度です。
相続廃除が認められると、その相続人は相続権を完全に失い、遺留分を請求することもできなくなります。
そのため、その相続人が受け取る財産を実質的に「0円」にすることが可能です。
なお、廃除の効果が及ぶのは「その被相続人との関係」に限られます。
たとえば、父から廃除された場合でも、その後に母が亡くなったときには、母の相続人になる権利は残ります。
相続廃除されても、その子どもや孫は代襲相続できる
代襲相続とは、本来相続人となるはずの人が相続できない場合に、その子孫(直系卑属)へ相続権が移ることです。
相続廃除により相続権を失うのは、あくまでも「廃除された本人のみ」です。
そのため、廃除された人に子どもや孫がいる場合は代襲相続が起こり、その子どもや孫が代わりに相続人になります。
たとえば、「長男に財産を渡したくない」と申立てをして、相続廃除が認められた場合、長男に子ども(被相続人から見た孫)がいれば、その子が長男に代わって相続権を持ちます。

相続廃除だけでは孫への相続まで止めることはできません。
そのため、もし孫にも財産を渡したくない場合は、遺言書で財産を渡す相手を指定するといった、別の対策を組み合わせる必要があります。
相続廃除と「相続欠格」「相続放棄」との違い
相続権を失わせる(または手放す)しくみには、相続廃除のほかに「相続欠格」と「相続放棄」があります。
それぞれの違いを整理しておきましょう。
相続欠格との違いは「手続きが要るかどうか」
相続廃除と似た言葉に「相続欠格」があります。
相続廃除と相続欠格は、いずれも該当者の相続権がなくなるしくみですが、要件や手続きに違いがあります。
相続欠格は、相続人が被相続人を殺害して刑に処せられたり、遺言書を偽造・破棄したりといった、極めて悪質な行為をした場合に、「法律上当然に相続権を失う」しくみです。
相続欠格の場合、欠格事由に当てはまった時点で、直ちに相続権が失われます。
したがって、被相続人の意思表示も、家庭裁判所への申立ても必要ありません。
一方、相続廃除は被相続人の意思にもとづいて家庭裁判所へ申立てをして、認められる必要があります。
相続放棄との違いは「代襲相続が起こるかどうか」
相続放棄は、被相続人のプラスの財産もマイナスの財産も、すべて相続しないことです。
相続廃除と相続放棄との重要な違いは、「代襲相続の有無」です。
相続放棄をした人は「初めから相続人でなかった」とみなされ、相続権そのものがなくなります。
したがって、相続放棄では代襲相続が起こらず、放棄した人の子や孫に相続権は移りません。
一方、相続廃除や相続欠格では、相続権を失うのは本人のみであり、廃除された人の子や孫が代わりに相続人になります。
| 項目 | 相続廃除 | 相続欠格 | 相続放棄 |
|---|---|---|---|
| 主な原因 | 虐待・重大な侮辱・著しい非行 | 殺害・遺言書の偽造など重大な事由 | 相続人自身の意思 |
| 手続き | 家庭裁判所へ申立て審判を受ける | 不要(当然に失う) | 家庭裁判所へ申述して手続きをする |
| 誰の意思か | 被相続人の意思 | 意思は関係なし | 相続人の意思 |
| 遺留分 | 失う | 失う | 相続そのものをしない |
| 代襲相続 | 起こる | 起こる | 起こらない |
相続廃除が認められる要件
相続廃除が認められるには、民法で定められた要件を満たす必要があります。
民法 第八百九十二条(推定相続人の廃除)
遺留分を有する推定相続人(相続が開始した場合に相続人となるべき者をいう。以下同じ。)が、被相続人に対して虐待をし、若しくはこれに重大な侮辱を加えたとき、又は推定相続人にその他の著しい非行があったときは、被相続人は、その推定相続人の廃除を家庭裁判所に請求することができる。
引用元 e-Gov 法令検索
単にその相続人と「仲が悪い」「性格が合わない」といった理由では、廃除は認められません。
どの程度の虐待や重大な侮辱、著しい非行が廃除事由に当たるのかは、個別の事情を踏まえて判断されます。
(1)被相続人に対する虐待があった
虐待とは、被相続人に暴力を加えてけがをさせたり、精神的な苦痛を与えたりする行為をいいます。
身体的な暴力だけでなく、暴言を浴びせる、長期間にわたって無視する、必要な介護を放棄するといった精神的な虐待も含まれます。
こうした行為が継続的・複数回にわたって行われ、「共同生活の関係が壊れ、もはや修復が難しい状態にある」と裁判所が判断した場合に、相続廃除が認められます。
反対に、一時的なものであれば、廃除の理由とはされないこともあります。
(2)被相続人に対する重大な侮辱があった
重大な侮辱とは、被相続人の名誉や感情を著しく傷つける行為をいいます。
被相続人の悪い評判を広める、名誉を傷つける発言をするといった行為が当てはまります。
発言内容が事実かどうかだけで決まるものではなく、社会通念上「耐え難い」といえるかどうかが客観的に判断されます。
(3)その他の著しい非行があった
著しい非行とは、虐待や侮辱に限らず、相続人としてふさわしくない深刻な行為全般を指します。
たとえば、犯罪行為を繰り返す、被相続人に多額の借金を肩代わりさせる、長期間の扶養放棄をしているといった行為です。
複数の非行が重なると、廃除の理由と認められやすくなります。
一方で、非行が一時的・軽微である場合や、非行の原因が被相続人の側にもある場合は、廃除が認められないこともあります。
相続廃除が認められる確率と、実際の判例
ここからは、相続廃除の実際の判例を紹介します。
相続廃除が認められる割合は高くない
相続廃除は相続権の剥奪という非常に強い制度であるため、家庭裁判所は公正かつ慎重に審理を行います。
最高裁判所の令和7年司法統計では、「推定相続人の廃除及びその取消し」の既済223件のうち、認容は47件で、単純計算では約21.1%です。
ただし、この統計には相続廃除だけでなく「廃除の取消し」も含まれているため、相続廃除だけの認容率を示す数字ではありません。
それでも、相続権と遺留分を失わせる重大な制度であることから、家庭裁判所が慎重に判断していることがうかがえます。
証拠が不十分だったり、行為が一時的と判断されたりして認められないケースは少なくないため、確実に通る手続きではないという点に留意しましょう。
相続廃除が認められたケース
他人に対する非行であっても、家族の協力関係を壊す程度に至っていれば廃除の理由になりうるとされています。
- (大阪高裁令和元年8月21日決定)
- 推定相続人は、被相続人にしばしば暴行をはたらき骨折や入院をさせたり、重大な侮辱を加えていたりしていた。
- (釧路家裁北見支部平成17年1月26日審判)
- 推定相続人は、自宅療養をする被相続人に対し、療養に極めて不適切な環境での生活を強いたり、被相続人の人格を否定したりする発言をしていた。
- (東京高裁平成4年12月11日決定)
- 推定相続人は、小学生のころから非行に走り、成人後は暴力団員と婚姻した。また、被相続人らが婚姻に反対していることを知りながら、暴力団員と婚姻したことが被相続人らの知人にも知れ渡るような方法で公表し、被相続人の名誉を毀損した。
- (福島家裁平成19年10月31日審判)
- 推定相続人は、被相続人である母の介護を自分の妻に任せたまま出奔し、また父から相続した田畑を被相続人や親族らに知らせないまま売却した。妻との離婚後は、被相続人や子らに対して自らの所在を明らかにせず、扶養料も全く支払わなかった。
相続廃除が認められなかったケース
単なる不仲や疎遠(実家に帰らない、音信不通、介護を手伝わないなど)を理由とする申立ては相続廃除が認められにくいと考えられます。
また、被相続人の側にも原因があるとして否定された判例もあります。
なお、単に勘当を言い渡しただけでは相続権は失われません。
- (名古屋高裁金沢支部平成2年5月16日決定)
- 推定相続人やその妻が被相続人に暴力を振るった事実は認めつつも、被相続人の側にも暴言や物を投げつける行為があったことを考慮し、廃除の理由には当たらないと判断された。
- (名古屋高裁金沢支部昭和61年11月4日決定)
- 被相続人が不貞行為をし、妻の死後すぐに愛人と再婚していたことをふまえ、推定相続人が暴行をした原因は被相続人にもあるとして、廃除が否定された。
相続廃除の手続きの流れ
相続廃除の手続きは、生前廃除と遺言廃除で申立る人が変わります。
ここでは、被相続人本人が申立人となる「生前廃除」の流れを中心にお伝えします。
(1)必要書類をそろえる
相続廃除の申立に必要な主な書類は、次のとおりです。
- 推定相続人廃除の審判申立書(家庭裁判所の窓口で入手)
- 被相続人(申立人)の戸籍謄本(全部事項証明書)
- 廃除したい推定相続人の戸籍謄本(全部事項証明書)
- 800円分の収入印紙
- 郵便切手(金額は家庭裁判所によって異なる)
- 遺言書(遺言廃除の場合)
- 廃除の理由を裏付ける証拠書類や資料(診断書、警察の調書、DVの記録など)
相続廃除を認めてもらううえでは、「理由を裏付ける資料」がとても重要です。
日ごろから、診断書や写真、日記、録音などの形で記録を残しておくことをおすすめします。
(2)家庭裁判所へ申立てをする
生前廃除の場合は「被相続人の住所地を管轄する家庭裁判所」へ、遺言廃除の場合は「被相続人の最後の住所地を管轄する家庭裁判所」へ請求します。
(3)家庭裁判所の審判を受ける
家庭裁判所は、提出された書類を確認したうえで審理を始めます。
審理では、申立人と推定相続人のそれぞれが主張や立証を行い、家庭裁判所が総合的な事情を考慮したうえで審判を下します。
審判の結果に納得がいかない場合、申立人や推定相続人は高等裁判所へ即時抗告をすることができます。
(4)役場へ廃除の届出をする
相続廃除が認められた場合、申立人は審判が確定した日から10日以内に、「廃除される推定相続人の本籍地」または「届出人の所在地」の市区町村役場に廃除の届出をします。
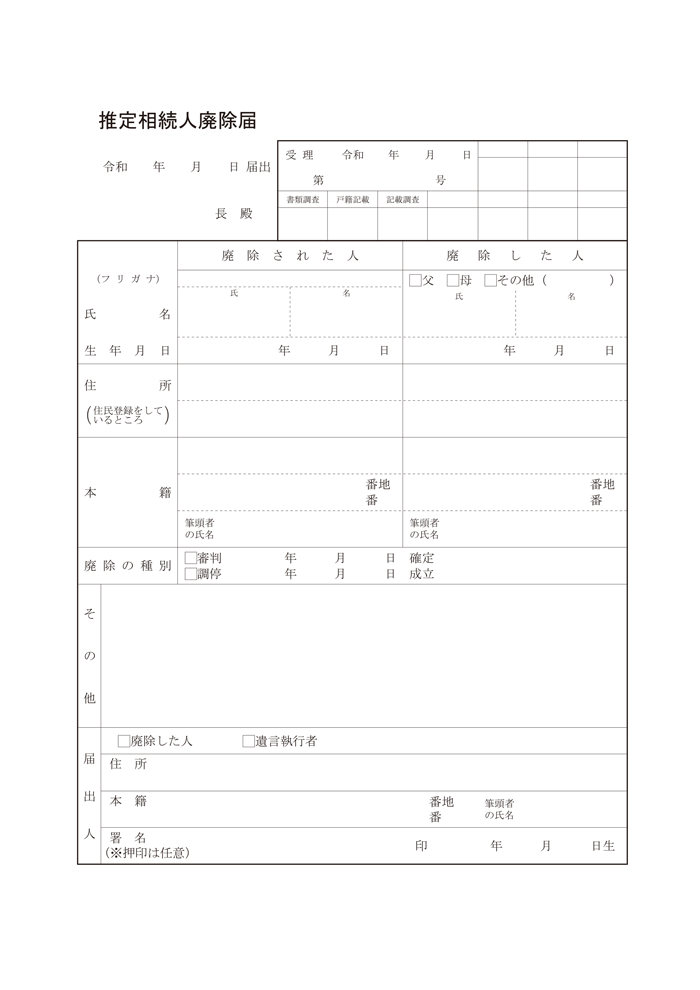
市区町村役場へ提出する書類は、「推定相続人廃除届」と「家庭裁判所の審判書の謄本」および「審判の確定証明書」です。
届出をすると、廃除された推定相続人の戸籍の「身分事項欄」には、相続廃除の事実が記載されます。
推定相続人廃除届
引用元 大阪市
相続廃除で見落としがちな「相続税」への影響
相続廃除を考えるときは、相続税への影響も考慮する必要があります。
相続税の基礎控除額は、次の式で計算します。
計算式
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
相続廃除が認められると、廃除された人は法定相続人の数に含まれなくなります。
法定相続人が1人減ると基礎控除額は600万円下がり、相続税がかかる財産の範囲が広がります。
もちろん、廃除された人に子(被相続人の孫)がいて代襲相続が起こる場合は、その孫が法定相続人になるため、人数が減らないこともあります。
また、廃除された人1人に代わって、その子2人が法定相続人となる場合のように、法定相続人が増えるケースもあります。
しかし、代襲相続人がいない場合は、相続廃除によって、全体の相続税の負担が重くなる可能性があるのです。

なお、相続税の基礎控除だけでなく、死亡保険金と死亡退職金の非課税限度額(それぞれ500万円×法定相続人の数)も、法定相続人の数によって変わります。
相続廃除によって法定相続人の人数や構成が変わると、相続税が増減することがあることを踏まえ、判断に迷うときは、相続税に強い専門家に一度確認しておくことをおすすめします。
相続廃除ができない場合の代替策
ここからは、相続廃除が認められなかった場合でも、各相続人の取り分を調整するための代替策を紹介します。
いずれの方法にも注意点があるため、相続に強い税理士などの専門家と連携して検討することをおすすめします。
(1)生前贈与で配分を調整する
生前のうちにほかの相続人へ財産を贈与しておくことで、相続が始まったときの財産配分を調整することができます。
ただし、生前贈与が特別受益とみなされると、その贈与分を相続財産に加算して計算し直す「持ち戻し」が行われます。
持ち戻しを避けたい場合は、遺言書に「持ち戻し免除」を明記する方法もありますが、遺留分に考慮する必要があります。
また、生前贈与には税務上の注意点もあります。
生前贈与でほかの相続人に多く資産を移したいときは、各制度のしくみやルールを把握しておきましょう。
(2)ほかの相続人を生命保険金の受取人にする
死亡保険金は、受取人固有の財産として扱われ、原則として遺産分割の対象にはなりません。
したがって、ほかの相続人を保険金の受取人に指定することで、実質的に財産の配分を調整することが可能です。
ただし、受け取った保険金が高額であり、相続人間で不公平が生まれる場合は「特別受益」とみなされる可能性がある点や、被相続人が保険料を負担していた場合、死亡保険金は相続税の課税対象となる点などには注意が必要です。
(3)遺言で「遺留分に相当する額のみ」を相続させる
できる限り財産を渡したくない相続人がいる場合は、遺言書を作成し、その人には「遺留分相当額を相続させる」と明記しておく方法もあります。
まったく相続させないのではなく、あえて遺留分ギリギリの金額を相続させることで、金銭面のトラブルを防ぐ効果も期待できます。
(4)家族信託で財産の承継先をコントロールする
通常の相続では、民法で定められた法定相続人が財産を引き継ぎます。
しかし、家族信託を活用すれば、「誰に、どの順番で財産を承継させるか」を被相続人の意思であらかじめ柔軟に決めておくことができます。
たとえば、「まずは配偶者に財産を引き継がせ、その配偶者が亡くなったあとは特定の子へ承継させる」といった連続的な指定が行えます。
指定した人物へ財産を直接引き継がせることができるため、家族信託は「財産を渡したくない相手を通さずに、承継先をコントロールしたい」という場合の有効な選択肢となります。
ただし、家族信託を活用する場合であっても、ほかの相続人が持つ「遺留分」を無効にすることはできません。
将来的な遺留分侵害額請求などのトラブルを防ぐためにも、あらかじめ遺留分に配慮した慎重な信託設計が求められます。
【参考】兄弟姉妹や孫に財産を渡したくない場合は、遺言や遺贈で対応する
前述のとおり、兄弟姉妹には遺留分がありません。
そのため、兄弟姉妹に絶対に財産を渡したくない場合は、遺言書に「相続させない」旨を書いておけば、財産を渡さずにすみます。
一方、廃除された人の子や孫が代襲相続人になる場合、その子や孫には遺留分が認められます。
ほかの人へすべての財産を渡す遺言を作成することはできますが、代襲相続人から遺留分侵害額請求を受ける可能性があります。
廃除された人の子や孫にも財産を渡したくない場合は、遺言で財産を渡す相手(遺贈の相手)を指定するなどの対策を組み合わせる必要があります。
相続廃除に関するよくある質問
Q1:相続廃除は取り消すことができる?
Q2:相続廃除の費用はいくらかかる?
Q3:相続廃除をすると、相手に知られる?
まとめ:相続廃除は要件が厳しく、税金も含めた設計が必要
今回は、相続廃除の要件や認められる確率、生前にできる手続きの流れ、税金への影響と代替策までをお伝えしました。
- 相続廃除の要件は厳しいため、客観的な証拠の準備が重要です。
- 法定相続人が減少することで、相続税の負担が増すリスクがあります。
- 確実な財産承継のためには、代替策を組み合わせた総合的な生前対策が必要です。
私たちVSG相続税理士法人では、相続に強い税理士のほか、グループ内の司法書士や行政書士、また提携弁護士事務所(VSG弁護士法人)とともに、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。