 0120-509-790


記事の要約
- 未成年の子どもにも相続権はあるが、自分で手続きを進められないため、代わりに動く「代理人」が必要になる
- 親権者も相続人で遺産分割協議をする場合は、家庭裁判所で「特別代理人」を選任する
- 未成年の相続人は相続税の「未成年者控除」を使えて、18歳になるまでの年数に応じて税負担が軽くなる
「相続人のなかに未成年の子どもがいるけれど、普通の相続とは何が違ってくるの?」
未成年の子どもにも、大人と同じように相続権があります。
ただし、子ども本人では相続の手続きを進められないため、代わりに動く「代理人」が必要になる点が、通常の相続と異なります。
誰が代理人になるのかは、「親権者も相続人なのか」と「どのような手続きをする予定か」で決まります。
たとえば、親権者も相続人で、これから遺産分割協議をするのであれば、家庭裁判所で「特別代理人」を選任しなければなりません。
また、相続税には「未成年者控除」があり、未成年者は18歳になるまでの年数に応じて税負担を減らせます。
この記事では、未成年の子どもがいるときの相続について、「手続きの進め方」や「税金の扱い」をわかりやすくお伝えします。
なお、私たちVSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
未成年の子どもにも相続権はある?
未成年の子どもにも、大人と同じように相続権があります。
相続人になれるかどうかに年齢の制限はなく、生まれたばかりの赤ちゃんでも相続人になります。
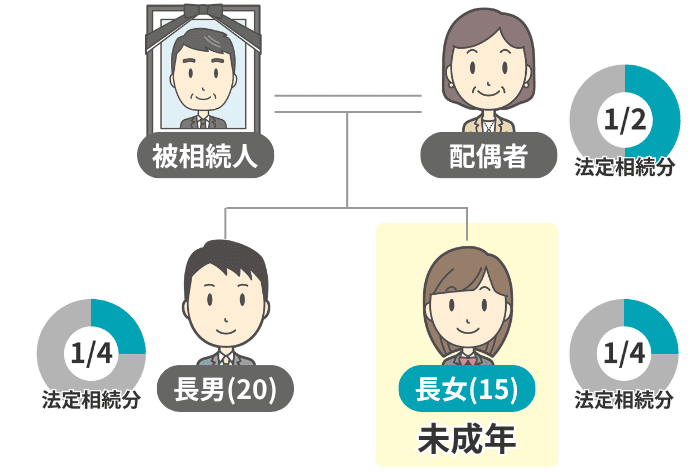
法定相続分も大人と変わりません。たとえば、相続人が「配偶者・成人した子ども・未成年の子ども」の3人のとき、未成年の子どもの法定相続分は1/4です。
胎児にも相続権がある
ただし、未成年者は「単独で法律行為ができない」という点が、大人と異なります。
相続の場面における法律行為には、次のようなものがあります。
これらは、未成年の子ども本人だけでは進められないため、代わりに「代理人」が行うことになります。
そこで問題になるのが、「誰が子どもの代理人になるのか?」という点です。
続いては、この代理人の考え方を軸に、手続きの進め方を見ていきましょう。
未成年者がいるときの相続手続きはどう進める?
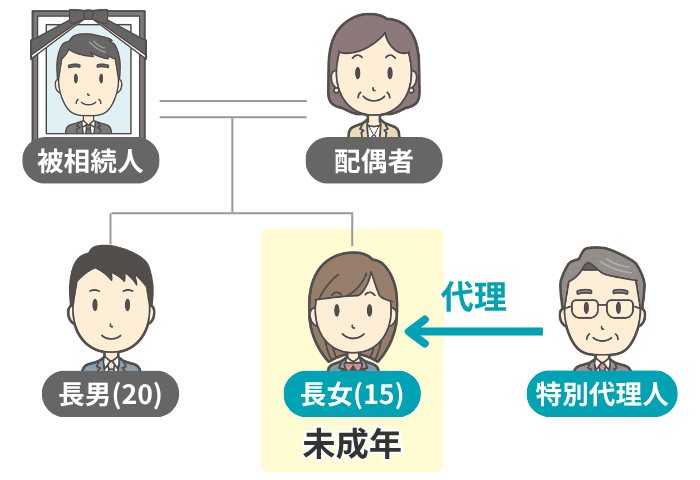
未成年の子どもの代理人になるのは、原則として「親権者(父や母など)」です。
ただし、親権者も相続人になっているとき、親と子どもの利益がぶつかる場面では、親権者が子どもを代理できなくなります。
そのときには、家庭裁判所で「特別代理人」を選任してもらわなければなりません。
相続手続きを進めるうえで、「誰が子どもの代理人になるのか?」をケースごとにまとめると、次のようになります。
| ケース | 子どもの代理人 |
|---|---|
| 遺産分割協議をする | ■ 親権者も相続人なら、子ども1人につき1人ずつ「特別代理人」が必要 ■ 親権者が相続人でなければ、親権者が代理人になれる |
| 遺言書がある | ■ 遺言ですべての財産の分け方が指定されているなら、親権者がそのまま代理人になれる |
| 相続放棄をする | ■ 親権者も一緒に放棄するなら、親権者が代理人になれる ■ 子どもだけ放棄させるなら、「特別代理人」が必要 |
以下では、それぞれのケースでの手続きの進め方を詳しく見ていきます。
パターン1:遺産分割協議をする場合
遺言書がなく、相続人全員で遺産の分け方を話し合う「遺産分割協議」をする場合、親権者も相続人であれば、親権者は子どもの代理人になれません。
具体的に、父親が亡くなり、相続人が「母親」と「未成年の子ども」のケースを考えてみましょう。
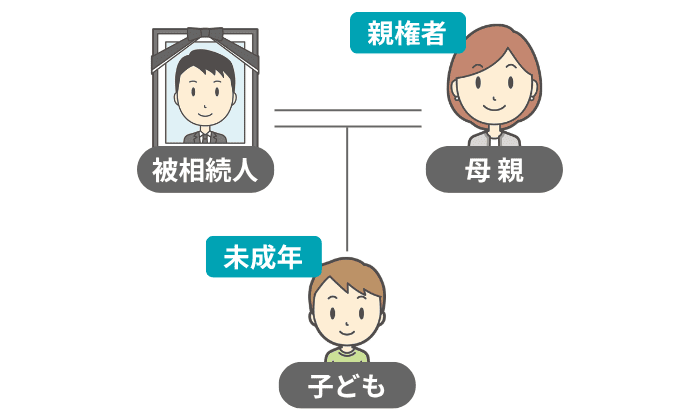
母親が子どもの代理人になると、母親は「自分の取り分」と「子どもの取り分」の両方を一人で決められることになります。
このとき、母親の取り分を増やせば子どもの取り分は減るため、利益は対立しています。
そこで、家庭裁判所に申し立てて、子どものために「特別代理人」を選任してもらわなければなりません。
選任の手続き後、遺産分割協議は「母親」と「特別代理人」で行うことになります。
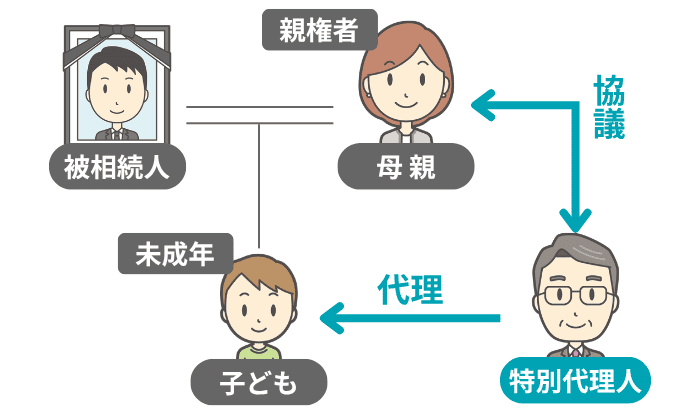
なお、特別代理人は、子ども1人につき1人ずつ必要です。
子どもが2人いるときには、特別代理人も2人選任しなければならない点にご注意ください。

司法書士からひと言
特別代理人を立てて協議をする場合、子どもの取り分が法定相続分を下回る分け方は、原則として家庭裁判所に認められません。
また、「親は一切受け取らず、すべて子どもに相続させる」という分け方であっても、遺産分割協議をする以上は特別代理人の選任が必要です。
特別代理人の選任手続きの詳細は、下記の記事でお伝えしているので、併せてご確認ください。
パターン2:遺言書がある場合
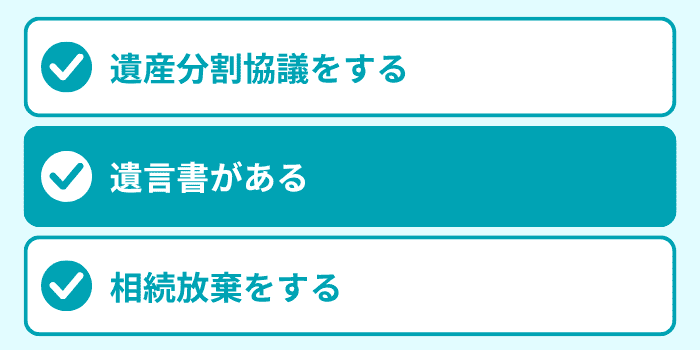
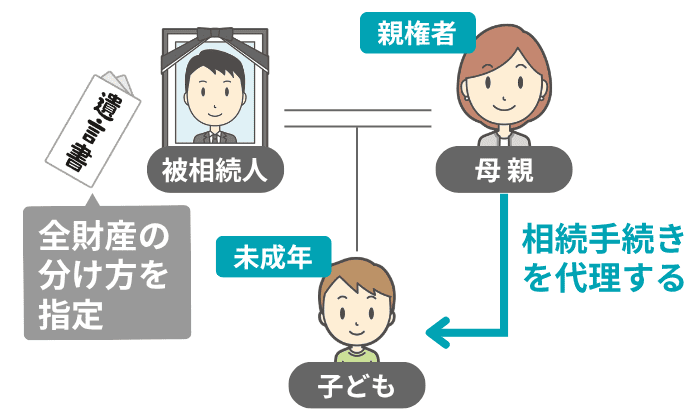
故人が遺言書を残していて、遺産の分け方がすべて指定されている場合は、遺産分割協議そのものが不要になります。
このケースでは、協議をしないため利益相反は起きず、特別代理人を選任する必要もありません。
そこで、親権者が子どもの代理人として、「預貯金の払い戻し」や「不動産の名義変更(相続登記)」などの相続手続きを進められます。
ただし、遺言書で分け方の指定がされていない遺産があったときには、その遺産を誰が取得するのか、協議が必要になります。
その場合は、特別代理人の選任が必要になるのでご注意ください。
パターン3:相続放棄をする場合
故人に借金が多いなどの理由で相続放棄をする場合は、「誰が放棄するのか」によって、親権者が子どもを代理できるかどうかが、次のように変わります。
| 相続放棄する人 | 子どもの代理人 |
|---|---|
| 親権者と子どもが一緒に放棄する | 親権者が代理人になれる |
| 親権者は放棄せず、子どもだけ放棄する | 特別代理人が必要 |
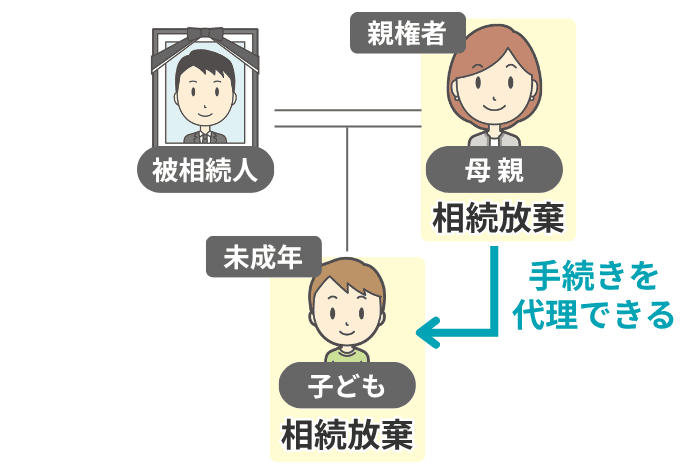
親権者も一緒に相続放棄するなら、子どもが放棄しても親権者が得をすることはないため、利益相反は起きません。
この場合は、親権者が子どもを代理して、相続放棄の手続きができます。
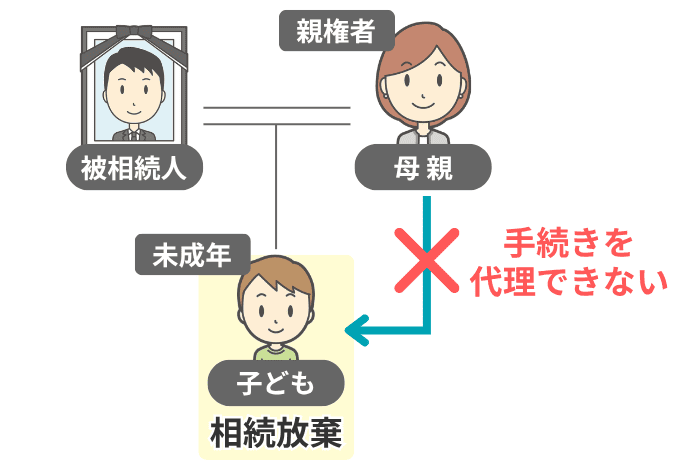
一方で、親権者は相続人のまま、子どもだけに相続放棄をさせると、子どもの取り分がなくなる分だけ親権者の取り分が増えます。
これは利益相反にあたるため、特別代理人を立てなければなりません。
なお、親権者だけが相続放棄した場合は、親権者は相続人ではなくなるため、親権者が子どもを代理して、各種の相続手続きを進められるようになります。
司法書士からひと言
相続放棄は、「相続人が自己のために相続開始があったことを知ったときから3カ月以内」に手続きをしなければなりません。
特別代理人の選任には1〜2カ月かかることもあるため、放棄を考えている場合は早めに動き出しましょう。
未成年の子どもがいる相続で、税金はどうなる?
相続人に未成年の子どもがいる場合、相続税には「未成年者控除」という税額を減らせる制度が用意されています。
また、配偶者も相続人であれば「配偶者の税額軽減」も使えるため、2つの制度を併用することで、相続税の額がゼロになるケースも珍しくありません。
| 制度 | 概要 |
|---|---|
| 未成年者控除 | ■ 相続人が18歳未満のときに、相続税額から一定額を差し引ける制度 ■ 控除額は「18歳になるまでの年数 × 10万円」で計算する |
| 配偶者の税額軽減 | ■ 配偶者が相続した財産のうち、「1億6,000万円」または「法定相続分」のどちらか多い金額までは相続税がかからない制度 ■ 多くのケースで、配偶者の税負担はゼロになる |
ただし、税額が0円になるとしても、「配偶者の税額軽減」を適用するためには、相続税の申告が必要な点にはご注意ください。
ここでは具体例として、次のケースでの税額計算の流れを見ていきましょう。
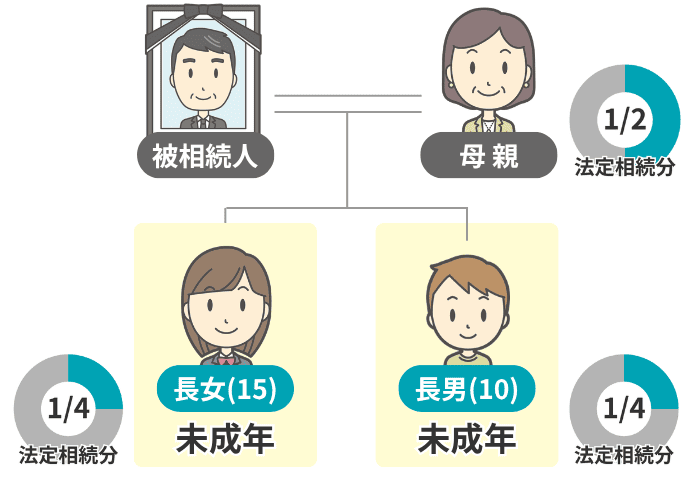
- 被相続人:父親
- 相続人:母親・長女(15歳)・長男(10歳)
- 遺産:自宅と預貯金で5,000万円
- 分割方法:法定相続分どおり
ステップ1:相続税申告が必要か判定する
はじめに、「相続税の申告が必要かどうか」を判定します。
このケースでは、下記の計算により、基礎控除額は4,800万円です。
計算式
「遺産額 5,000万円」は「基礎控除額 4,800万円」を超えているため、このケースでは相続税の申告が必要だとわかりました。
ステップ2:各相続人の相続税額を計算する
続いて、次の流れで各相続人にかかる「相続税の金額」を計算します。
| ステップ | 計算式 |
|---|---|
| ① 遺産総額から基礎控除額を差し引いて、「課税遺産総額」を算出する | 5,000万円 – 4,800万円 = 200万円 |
| ② 課税遺産総額を法定相続分で分割したと仮定して税率をかける | 母親:200万円 × 1/2 × 10% = 10万円 長女:200万円 × 1/4 × 10% = 5万円 長男:200万円 × 1/4 × 10% = 5万円 |
| ③ 前のステップで算出した金額を合算して「相続税の総額」を出す | 10万円 + 5万円 + 5万円 = 20万円 |
| ④ 相続税の総額を、各人の実際の取得割合に応じて按分する | 母親:20万円 × 1/2 = 10万円 長女:20万円 × 1/4 = 5万円 長男:20万円 × 1/4 = 5万円 |
上記の相続税の計算の流れについては、下記の記事で詳しくお伝えしているので、併せてご覧ください。
ステップ3:税額軽減制度を適用する
ここから、「未成年者控除」と「配偶者の税額軽減」を適用します。
まず、母親の10万円は「配偶者の税額軽減」によってゼロになります。
これは、配偶者が相続した財産は、「1億6,000万円」または「法定相続分」のどちらか多い金額まで相続税がかからないためです。
続いて、長女と長男の5万円には、下記の「未成年者控除」を適用します。
未成年者控除の計算式
- ※1
- 1年未満の端数は1年に切り上げる
長女(15歳)の控除額は「3年 × 10万円 = 30万円」、長男(10歳)の控除額は「8年 × 10万円 = 80万円」です。
どちらも税額の5万円を上回るため、2人の税額もゼロになります。
以上のように、今回のケースでは、家族全員の相続税が0円になりました。

税理士からひと言
ちなみに、子どもの税額から引き切れなかった未成年者控除の額は、扶養義務者の父母などの税額から差し引くことが認められています。
遺産が多くて親にも税額が残るケースでは、この控除を見落とさないようにしましょう。
未成年の子どもがいる相続でよくある質問
Q1:特別代理人を立てずに相続する方法はない?
Q2:子どもが成人するまで待ってから協議してもよい?
Q3:相続人が未成年の子どもだけの場合は?
Q4:未成年の子どもが受け取る生命保険金の手続きは?
Q5:子どもが受け取った財産は、親が管理してよい?
まとめ|未成年の子どもがいる相続は「代理人」がポイント
今回は、相続人に未成年の子どもがいる場合の手続きの進め方と、相続税の考え方をお伝えしました。
- 未成年の子どもにも相続権はあるが、自分で手続きを進められないため、代わりに動く「代理人」が必要になる
- 親権者も相続人で遺産分割協議をする場合は、家庭裁判所で「特別代理人」を選任する
- 未成年の相続人は相続税の「未成年者控除」を使えて、18歳になるまでの年数に応じて税負担が軽くなる
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。