 0120-509-790


記事の要約
- 離婚しても、元配偶者の子としての相続権は消えない
- 後妻などの再婚相手や、再婚相手との子がいる場合、法定相続人の範囲や相続分の計算が複雑になる
- 遺言書や遺留分、生前贈与、学資保険の名義などは、相続トラブルに備えた対処をしておくべき
離婚によって夫婦関係がなくなったとしても、法律上の親子関係がある限り、血のつながった子どもの相続権が消えることはありません。
しかし、元配偶者に再婚相手(後妻)や新たな子どもがいる場合、相続分の計算や再婚相手側に有利な遺言書を残されていた場合の「遺留分」、名義変更をしていない学資保険の取り扱いなど、通常の相続とは異なる実務上の注意点が多くあります。
この記事では、元配偶者が亡くなったときの相続について、子どもの権利と立場を守るために知っておきたいポイントを、ケース別に分かりやすく解説します。
なおVSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
目次
両親の離婚後も子どもには相続権がある
まずは、「誰に」相続権があるかを整理しましょう。
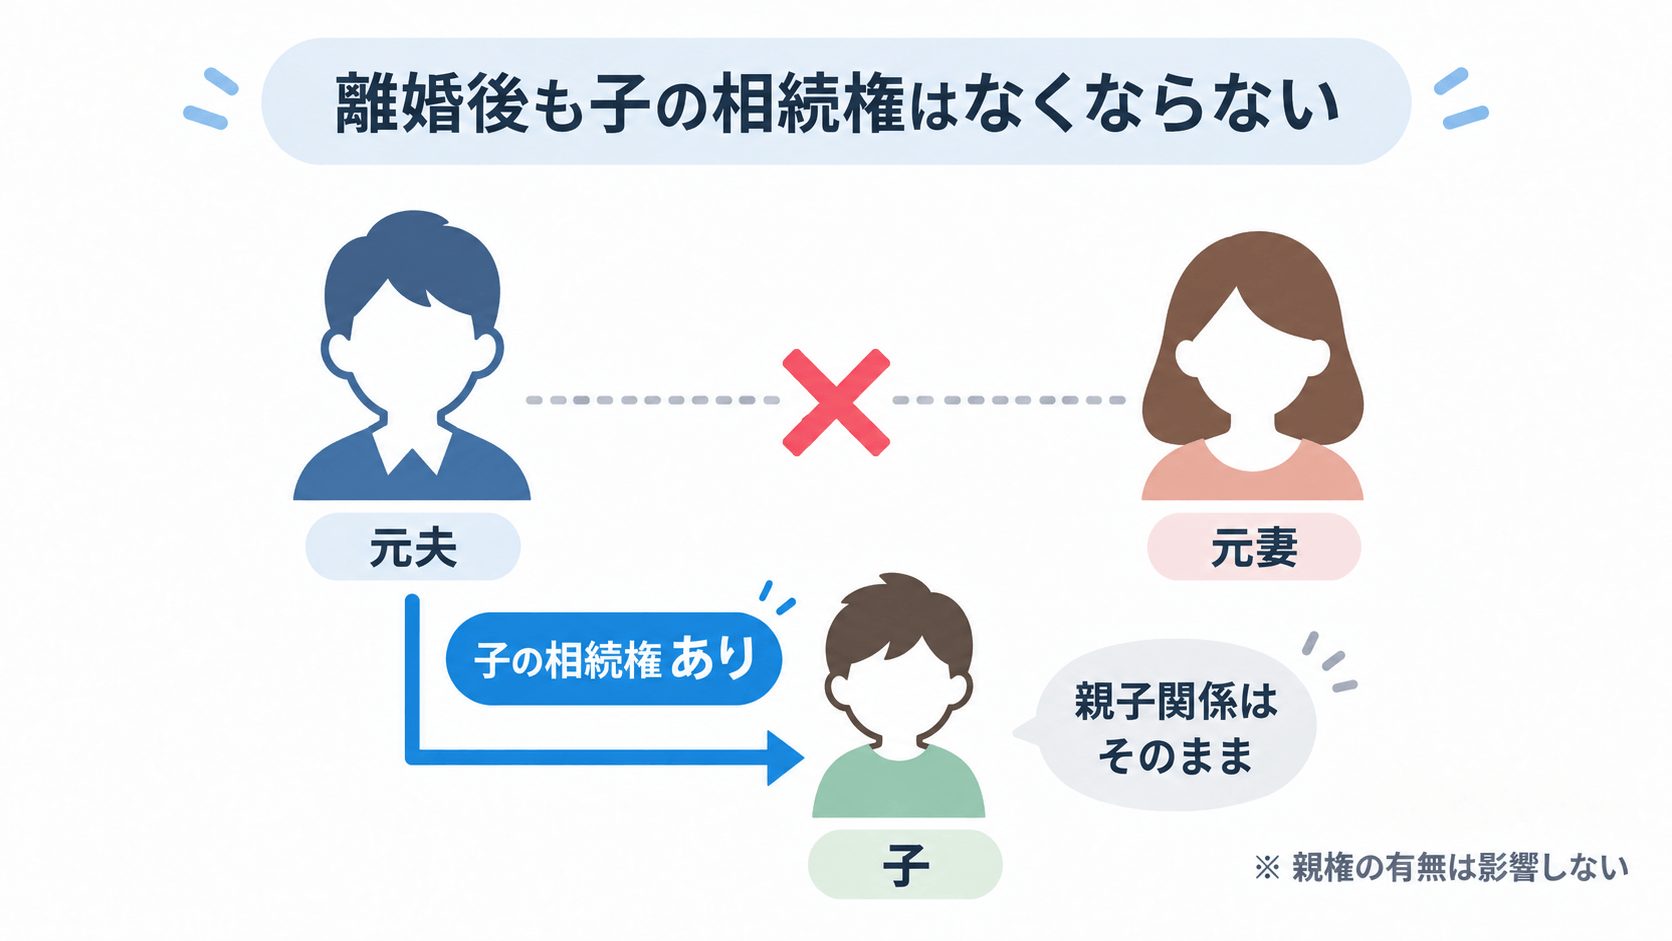
元配偶者間の相続権は消えるが、子の相続権は消えない
離婚が成立した時点で、元配偶者は法的に「他人」となり、相続権は一切なくなります。
一方で、夫婦の間に生まれた子どもの場合、親が離婚しても血縁に基づく「法律上の親子関係」が消滅することはありません。
なお、2026年4月1日から、離婚後の親権については、父母双方を親権者とする「共同親権」と、父母の一方を親権者とする「単独親権」のいずれも認められています。
ただし、共同親権か単独親権かによって、子どもの相続権が変わることはありません。
親権の有無や、同居していたかどうかにかかわらず、法律上の親子関係がある子どもは、被相続人(亡くなった人)の第1順位の法定相続人となります。
子及びその代襲者等の相続権
第八百八十七条 被相続人の子は、相続人となる。
引用元 e-GOV法令検索┃民法
疎遠な関係でも戸籍上の親子であれば相続権に変わりはない
離婚後に元配偶者やその親族と疎遠になっていたり、感情的な対立があったりした場合でも、子どもの相続権そのものが失われることはありません。
連絡先が不明な状態であっても、戸籍上の親子関係が継続している限り、子どもは「元配偶者の相続人」です。
【ケース別】元配偶者が亡くなったときの相続人と相続割合
元配偶者が亡くなった場合、「誰が」「どのくらいの割合(法定相続分)」で遺産を受け取るのでしょうか。
「元夫が亡くなった場合」をベースとして、パターン別に確認しましょう。
- 元夫との間に生まれた子:子どもA
- 元夫と再婚相手との間に生まれた子:子どもB
- 再婚相手の連れ子(元夫と血縁関係のない子) :子どもC
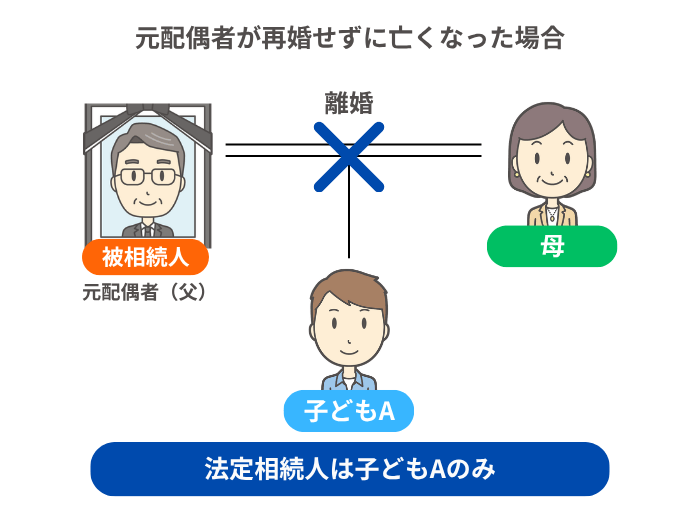
(1)元配偶者(元夫)が再婚せずに亡くなった場合
元夫が離婚後、再婚せずに亡くなった場合、元夫の親や兄弟が存命であっても相続人は「子どものみ」です。
- 法定相続人
- 子どもA
- 法定相続分
- 子が1人(子どもAのみ)なら、すべてを相続する。
※子どもが複数人いる場合は、人数分で均等に分ける(例:2人きょうだいなら1/2ずつ)
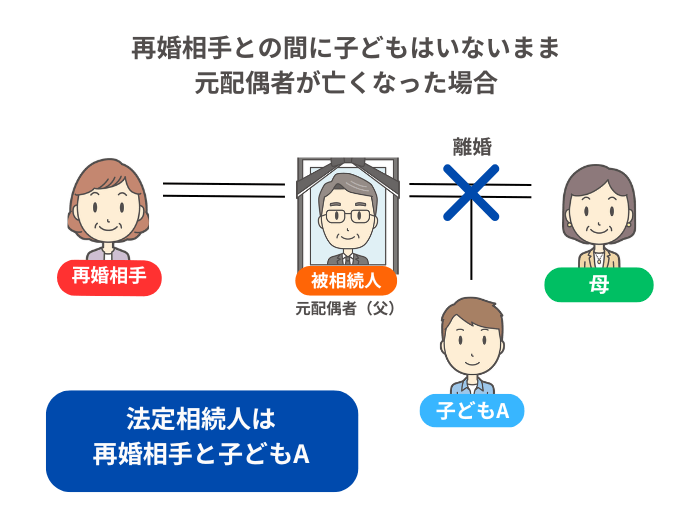
(2)元配偶者(元夫)と再婚相手との間に子がいない場合
元夫と再婚相手との間に子どもがいなかった場合、「再婚相手」と「元夫の子ども」が法定相続人となります。
- 法定相続人
- 再婚相手、子どもA
- 法定相続分
- 再婚相手:1/2、子どもA:1/2
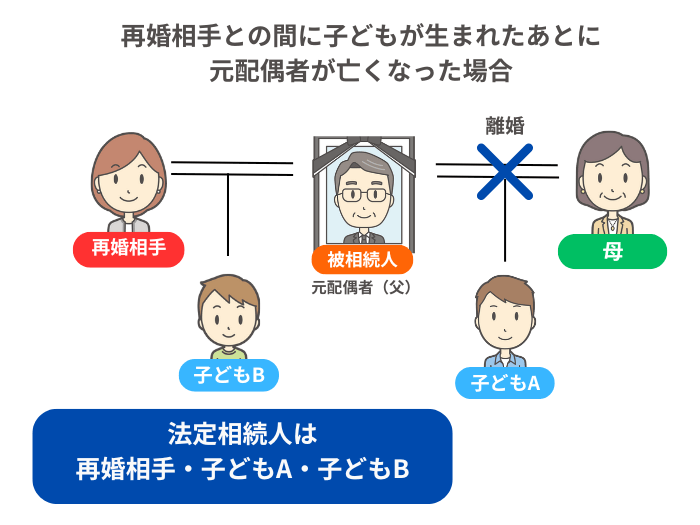
(3)元配偶者(元夫)と再婚相手との間に子が生まれた場合
元夫と再婚相手との間に「子どもB」が生まれた場合、「再婚相手」と「元夫の子ども2人」が法定相続人となります。
- 法定相続人
- 再婚相手、子どもA、子どもB
- 法定相続分
- 再婚相手:1/2、子どもA:1/4、子どもB:1/4
補足異母兄弟だと相続分は半分になる?
民法には、「片方の親のみを同じくする兄弟姉妹(半血兄弟)の相続分は、両親が同じ兄弟姉妹の相続分の1/2とする」ルールがあります(民法900条4号)。
しかし、この「相続分が半分」というルールが適用されるのは、亡くなった人に子どもがおらず、「亡くなった人の兄弟姉妹」が相続人になった場合です。
「親の遺産」を実子が相続する場合においては、前配偶者の子どもと、再婚相手との子ども(異母兄弟)の法定相続分に差はなく、完全に同等として扱われます。
(4)元配偶者(元夫)の再婚相手に連れ子がいる場合
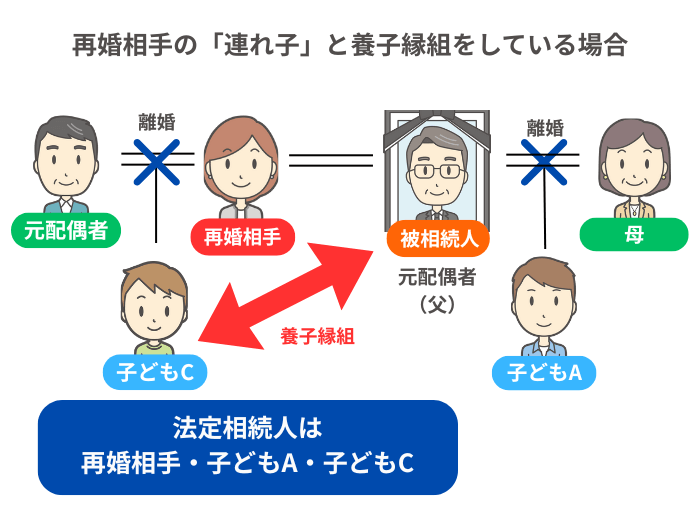
再婚相手に「連れ子」がいるケースでは、「元夫と連れ子が養子縁組をしているかどうか」で、扱いが変わります。
①養子縁組をしている場合
養子縁組をしている場合、再婚相手の連れ子(子どもC)は「実子と同じ扱い」になり、子どもAと同じ権利を有します。
- 法定相続人
- 再婚相手、子どもA、子どもC
- 法定相続分
- 再婚相手:1/2、子どもA:1/4、子どもC:1/4
②養子縁組をしていない場合
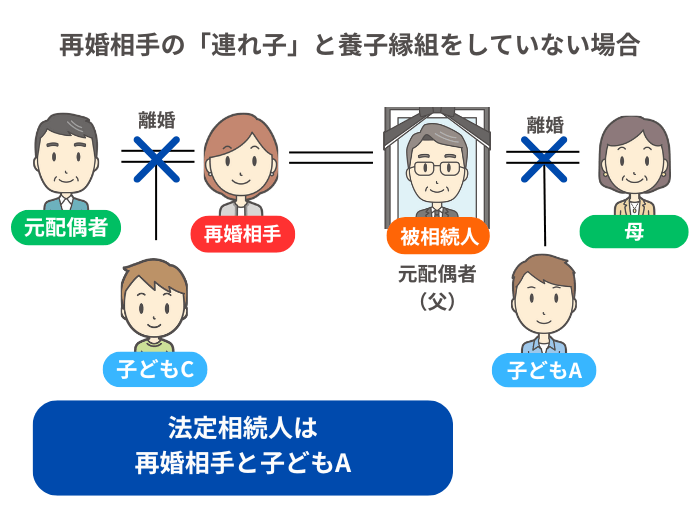
養子縁組をしていない場合、子どもCと元夫との間に法的な親子関係は生じないため、相続権はありません。
- 法定相続人
- 再婚相手、子どもA
- 法定相続分
- 再婚相手:1/2、子どもA:1/2
元配偶者が「再婚相手や再婚相手の子のみに遺産を渡す」と遺言を残していたら?
被相続人は遺言書によって自らの財産を自由に処分することができますが、一定の法定相続人には生活保障や公平性の観点から最低限の権利が認められています。
「遺産は渡さない」という遺言書は有効?
元配偶者が「前妻の子に遺産は渡さない」という遺言書を残していたとしても、その内容だけを理由に遺言書が無効になるわけではありません。
遺言書が法律上の要件を満たして作成されていれば、前妻との間の子どもに財産を相続させない内容であっても、有効となる可能性があります。
一方、自筆証書遺言で「全文の自書(財産目録を除く)・日付・署名・押印」などの法定要件を欠いている場合は、遺言書が無効となることがあります。
また、遺言書を作成した当時、認知症などにより遺言内容を理解できる能力がなかったと判断された場合も、遺言が無効となる可能性があります。
子どもには「遺留分」が保障されている
遺言書自体が有効でも、子どもには最低限の遺産の取り分である「遺留分(いりゅうぶん)」が保障されています。
たとえば、「すべての財産を再婚相手に相続させる」という遺言書によって子どもが財産を受け取れなかった場合でも、遺留分が侵害されていれば、受遺者やほかの相続人に対して遺留分侵害額に相当する金銭の支払いを請求できます。
被相続人の子どもの遺留分は、原則として法定相続分の2分の1です。
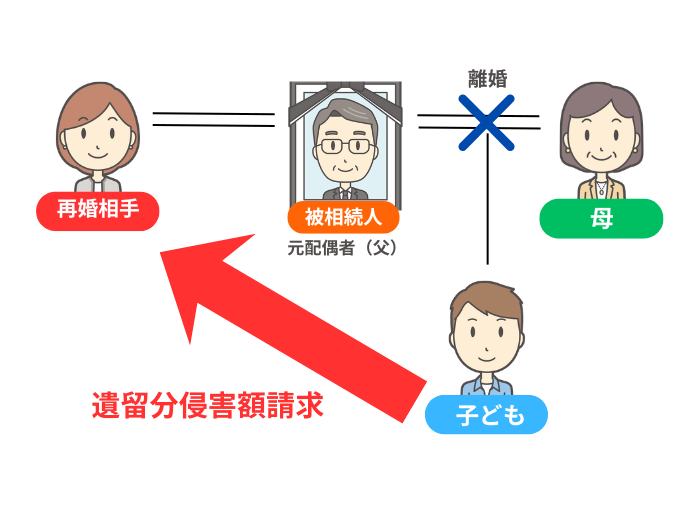
ただし、遺留分侵害額請求権は、「相続の開始と、遺留分が侵害されていることを知ってから1年以内」に行使しないと、時効によって消滅してしまいます。
また、「相続開始から10年以内」に行使しないと、請求権自体がなくなる点にも注意しましょう。
元配偶者が再婚相手に生前贈与をしていた場合
子どもの遺留分を算定する際は、再婚相手への生前贈与のうち、「特別受益にあたるもの」についても、一定の範囲で遺留分算定の基礎財産に加算(持戻し)されます。
民法上、共同相続人に対する特別受益にあたる贈与については、原則として「相続開始前10年間にされたもの」が遺留分算定の基礎財産に含まれます。
ただし、10年より前の贈与でも、贈与した側と受けた側の双方が遺留分権利者に損害を加えることを知っていた場合は算入されることがあります。
相続開始時に財産が少なくても、過去の生前贈与を精査することで正当な遺留分を主張できるケースがあることを押さえておきましょう。
遺産分割協議が必要になるケース
遺言書が存在しない場合、あるいは財産の一部についてのみ指定されている場合は、相続人全員による「遺産分割協議」が必要です。
不動産の名義変更や預金の解約といった相続手続きには、相続人全員の実印と印鑑証明書が求められます。
したがって、再婚相手側のみで手続きを完結させることは法的にできません。
なお、子どもが未成年の場合、一般的には親権者(例:前妻)が「法定代理人」として協議に参加します。
2026年4月1日から離婚後の共同親権も認められているため、誰が法定代理人になるかは、離婚時の親権の定めやその後の状況によって異なります。
また、同じ親権者のもとにいる複数の未成年者が共同相続人となる場合(兄弟姉妹がいる場合)、子ども同士の利益が相反するため、1人の親権者がすべての子どもを代理することはできません。
たとえば未成年の子どもが2人いる場合は、親権者が一方を代理し、もう一方について家庭裁判所に特別代理人を選任してもらうことになります。
子どもの人数分の特別代理人を、家庭裁判所に選任してもらうことも可能です。
元配偶者が認知症になっていたら、相続手続きはどうなる?
離婚してから何年も経っている場合、元配偶者の判断能力が低下しているケースも想定されます。
認知症になった後に作成された遺言は無効になる可能性がある
遺言書が有効と認められるには、遺言作成時、本人に意思能力(遺言能力)があったことが前提となります。
重度の認知症などにより、自らの行為の結果を理解できるだけの能力がない状態で作成された遺言書は、あとから「無効」だと判断される可能性があります。
公正証書遺言であっても、当時の診断書や医療記録、介護記録等の状態によっては有効性が争われることがあります。
成年後見人が選ばれたあとは、生前対策がしづらくなる
成年後見制度は、本人の財産を守るための制度です。
成年後見人が選任された後は、本人の財産を本人の利益のために管理することが重視されるため、元配偶者の判断だけで生前贈与や家族信託などの相続対策は行いにくくなります。
遺言については、成年被後見人であっても一定の要件を満たせば作成できますが、本人に遺言能力があることが必要です。
- ※
- 成年後見制度については「後見・保佐」を廃止して「補助」へ一本化する改正が予定されています。
学資保険の名義変更をしていない場合のリスク
婚姻期間中に子どものために加入した学資保険について、契約者(保険料負担者)が元配偶者のままになっている場合、相続の際に思わぬ影響が出ることがあります。
名義未変更の学資保険は元配偶者の相続財産になる
満期を迎えておらず、死亡などの保険事故も発生していない生命保険契約は、「生命保険契約に関する権利」として保険料負担者の財産とみなされます。
契約者が元配偶者である学資保険は、元配偶者が亡くなった時点における「解約返戻金相当額」が相続財産とされます。
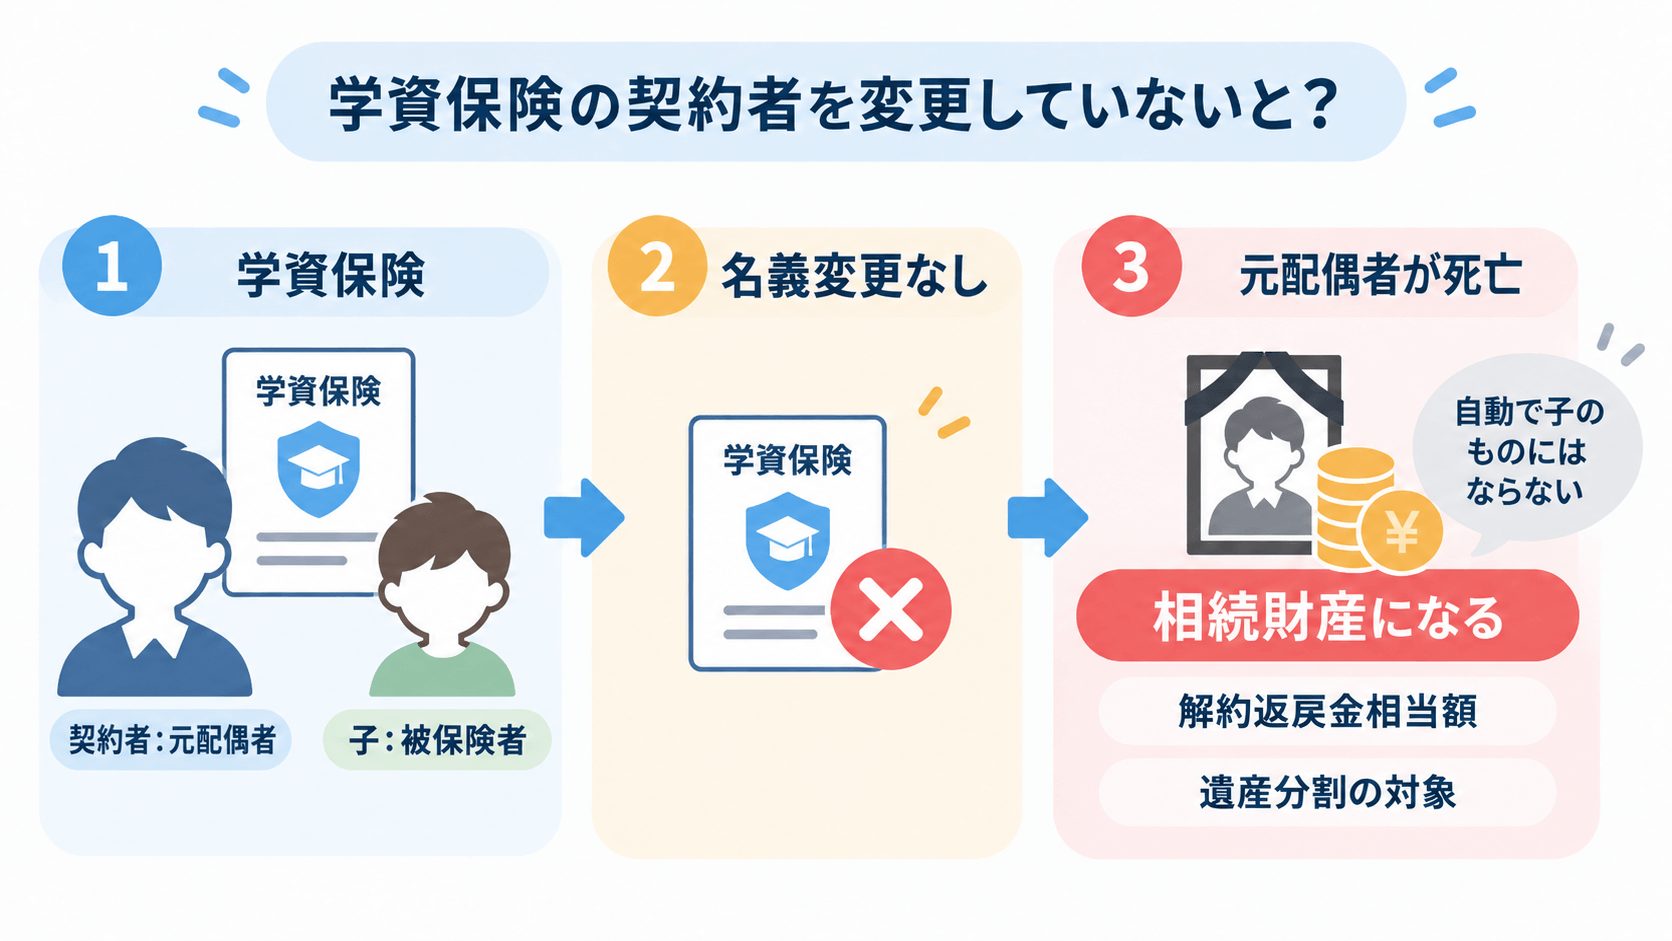
また、元配偶者が学資保険の契約者のままになっている場合、以下の点にも注意が必要です。
- 再婚相手や子どもが学資保険の存在を把握していないと、遺産分割協議から漏れてしまう可能性がある。
- 相続財産として相続税の課税対象になる。また、死亡保険金にある「500万円×法定相続人の数」の非課税枠は適用されない。
- 再婚相手やその子どもとの遺産分割協議の対象に含まれ、当然に子どもだけのものにはならない。
契約者を子と同居している親権者に変更するためには、原則として現在の契約者(元配偶者)による請求手続きや承諾が必要となります。
離婚協議の段階、あるいは元配偶者との連絡が可能な段階で、保険会社へ手続き書類を確認し、名義変更を完了させておくことが望まれます。
マイナスの財産(借金)を引き継がないための対処法
相続財産には、預貯金などの「プラスの財産」だけでなく、借金などの「マイナスの財産」も含まれます。
元配偶者が多額の借金を残して亡くなった場合、何もしないままだと子どもは借金を返済する義務を負ってしまう可能性があります。
相続放棄で借金を回避する
プラスの財産よりもマイナスの財産のほうが多い場合は、家庭裁判所に「相続放棄」の申述をすることで「初めから相続人ではない」とみなされ、債務から逃れることができます。
なお、プラスの財産の範囲内でのみ借金を返済する「限定承認」という手続きもありますが、相続人全員が共同で家庭裁判所に対し申し立てる必要があります。
再婚相手やその子どもと疎遠であったり、対立関係にあったりする場合に、足並みをそろえて手続きを進めるのは現実的ではありません。
手続き自体も複雑であることから、実務上は、単独で手続きが完結する「相続放棄」をするケースが多いです。
相続放棄の期限は「3カ月以内」
相続放棄は、原則として「相続発生を知った日(子どもが相続人になったことを知った日)から3カ月以内」に手続きをしなければなりません。
元配偶者と疎遠であり、死亡の連絡が遅れて届いた場合は、「元配偶者の死去の連絡を受け、子どもが相続人となったことを知った日」から3カ月のカウントが始まります。
期限を過ぎてしまうと、単純承認をしたものとして借金を相続することになりかねませんので、訃報が届いたら早めに財産の内容を確認することが大切です。
元配偶者の死亡連絡が来ない・疎遠な場合の確認と対応
再婚相手側との関係次第では、元配偶者が亡くなったことをすぐに知らされない、というケースも考えられます。
元配偶者の死亡は「戸籍謄本」から確認できる
元配偶者側から連絡が来ない場合でも、直系卑属である子どもが、親の「戸除籍謄本」や「戸籍の附票」を取得することで、死亡を把握できます。
今からできる備え
将来の音信不通やトラブルを避けるため、主に以下の対策をしておくことをおすすめします。
- 学資保険や生命保険の契約形態(契約者・被保険者・受取人)を今の生活状況に合わせて見直しておく。
- 元配偶者の生死や近況が分かる程度に、年に一度など、無理のない範囲で連絡を保っておく。
- 相続財産が多い、相続関係が複雑になりそうといった場合は、戸籍収集や財産調査や申告手続きを専門家に依頼できるよう準備しておく。
子どもに相続税がかかる場合
子どもが相続した金額によっては、相続税がかかることがあります。
遺産総額が「基礎控除額の範囲内」であれば相続税はかからない
相続税には「基礎控除」という非課税枠があります。
遺産総額が以下の基準を下回る場合は、相続税はかかりません。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
相続税がかかるかどうかは、「子どもが相続した遺産の額」ではなく、再婚相手やその子どもの相続分も含めた「全財産」で判断されます。
遺産総額が基礎控除を超える場合は、子どもが相続した遺産額に応じた相続税がかかります。
子どもが18歳未満なら「未成年者控除」を利用できる
再婚相手は、「配偶者の税額軽減(相続税の配偶者控除)」により、実際に取得した遺産額が1億6,000万円または法定相続分相当額のいずれか多い金額までであれば、原則として相続税がかかりません。
子どもについても、相続開始時に18歳未満で一定の要件を満たす場合は「未成年者控除」を利用できます。
相続税は、原則として「相続発生を知った日の翌日から10カ月以内」に現金で納める必要があります。
期限を過ぎると延滞税などのペナルティがかかるため、たとえば遺産の大半が不動産で手元の現金が不足しているケースでは、早急に納税資金の調達方法を検討する必要があります。
【参考】元配偶者の遺産を相続した子どもが亡くなった場合(相次相続控除)
万一、元配偶者から遺産を相続した子どもが、その後亡くなった場合、子どもの財産はどうなるのでしょうか。
死亡した子どもに配偶者や子(孫)がいない場合、相続権は「親」に移ります。
つまり、子どもを通じて、間接的に元配偶者の財産を引き継ぐ可能性があるのです。
また、元配偶者が亡くなってから10年以内に子どもが亡くなり、子どもが前回の相続で相続税を納めていた場合、今回の相続では「相次相続控除」が適用できます。
相次相続控除は、短期間に相続税の支払いが続いた場合の負担を軽くするため、子どもが前回支払った相続税額の一部を、今回の相続人の税額から差し引くことができるしくみです。
制度適用には「元配偶者の相続時にいくら税金を払ったか」の証明や複雑な計算を要するため、相続専門の税理士に相談することをおすすめします。
「両親の離婚と子どもの相続」に関するよくある質問
Q1:再婚相手から相続放棄を迫られたら、応じないといけない?
Q2:元配偶者が亡くなった場合、子どもは遺族年金を受け取れる?
Q3:元配偶者の相続関係説明図はどのように書けばいい?
まとめ:離婚後の相続や再婚相手との遺産分割で悩んだら、専門家への相談を
今回は、離婚した元配偶者の相続における、子どもの相続権と注意点についてお伝えしました。
- 離婚しても、元配偶者の子としての相続権は消えない
- 後妻などの再婚相手や、再婚相手との子がいる場合、法定相続人の範囲や相続分の計算が複雑になる
- 遺言書や遺留分、生前贈与、学資保険の名義などは、相続トラブルに備えた対処をしておくべき
離婚によって元夫婦の関係が解消されても、元夫(元妻)と子どもの間に存在する法律上の親子関係および相続権が消滅することはありません。
また、再婚相手や再婚相手との間の子どもがいる場合は、遺言書の有無や遺留分の請求、生前贈与の有無、各種保険の契約名義など、慎重な検討を要する手続きも生まれます。
手続きをスムーズに進めるためにも、必要に応じて相続実務に精通した専門家への相談を検討されることをおすすめします。
私たちVSG相続税理士法人では、グループ内の行政書士や司法書士などと連携し、相続に関するご相談にワンストップで対応しております。
初回のご相談は無料ですので、何かお困りのことがございましたらぜひお気軽にご連絡ください。