 0120-509-790


記事の要約
- 死亡届は、亡くなったことを知った日から7日以内に提出する
- 記入・署名するのは遺族などの届出人、提出は葬儀社が代行するのが一般的
- 提出後は火葬許可証が交付され、死亡の情報は国税庁にも通知される
医師から死亡診断書を受け取ったあと、次に必要になる手続きが「死亡届」の提出です。
死亡届は、亡くなったことを知った日から7日以内に、市区町村の役所へ提出します。
ただし、届出人として記入・署名するのは遺族でも、役所への提出は葬儀社が代行してくれることが一般的です。
この記事では、死亡届の具体的な書き方や提出期限、提出先、提出後手続きの流れまでをお伝えします。
なお、VSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
目次
死亡届とは死亡診断書と一体になった書類
死亡届とは、人が亡くなったときに市区町村の役所へ提出する書類です。
用紙はA3サイズで、右側が「死亡診断書(死体検案書)」、左側が「死亡届」という左右一体の形式になっています。
死亡届
引用元 法務省 の資料をもとに一部加工
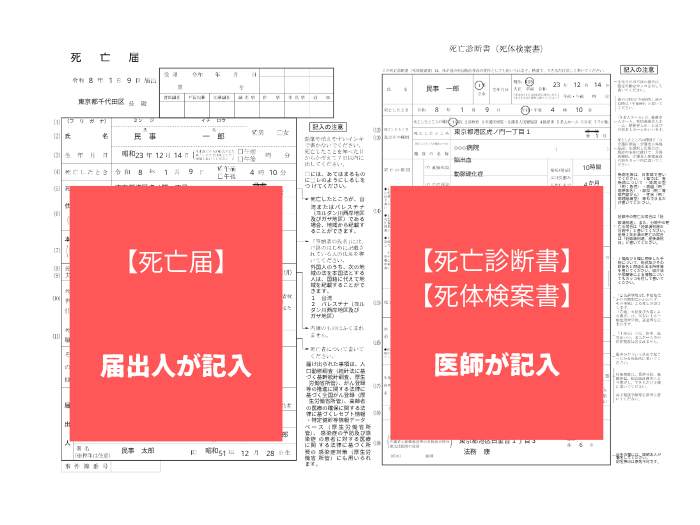
人が亡くなると、医師が死因などを死亡診断書(死体検案書)に記入し、遺族や関係者に交付します。
そのため、右側は既に記入された状態で受け取ることになり、遺族が記入するのは左側の「死亡届」欄のみとなります。
死亡届を「記入する人(届出人)」と「窓口へ提出する人」は別でよい(葬儀社が代行)
死亡届の手続きにおいて、届出人と実際に書類を窓口へ提出する人は、異なっていても構いません。
- 死亡届に記入する人(届出人)
- 遺族などの法律で定められた人が記入・署名する。
- 死亡届を提出する人
- 役所の窓口へ死亡届を持参する人。多くの場合、葬儀社が代行している。
死亡届の提出は葬儀社による代行が一般的であり、大半の葬儀プランには死亡届の提出代行および火葬許可申請手続きが含まれています。
そのため、遺族がすることは「届出人の欄への記入・署名」まで、と考えて差し支えありません。
死亡届の届出人になれる人の範囲
死亡届における「届出人」とは、死亡届に必要事項を記入して署名する人を指します。
届出人の順位と範囲
戸籍法により、死亡届の届出人になれる人の範囲と順位は定められています。
- 同居の親族
- そのほかの同居者(内縁の夫婦など)
- 家主、地主、家屋または土地の管理人
- 同居していない親族
- 後見人、保佐人、補助人、任意後見人、任意後見受任者
実務上は、配偶者や子どもなど、故人と同居していた家族が届出人となるケースが一般的です。
また、届出義務者には法定の順序があるものの、実際はその順序にかかわらず届け出ることができます。
病院や施設で亡くなった場合
故人が、病院や介護施設で亡くなった場合は、施設の長(病院長や施設長)が届出人になることもできます。
届出人の欄には、以下のように記入します。
- 資格欄
- 「公設所の長」または「家屋管理人」など、該当する区分を選択する。
- 住所欄
- 施設の所在地を記入する。
- 氏名欄
- 施設名、役職、および施設長本人の氏名を記入する。
区分の選択は自治体によって案内が異なる場合がありますので、不明な点は提出先の役所に確認しましょう。
身寄りがなく届出人がいない場合
親族がいない、または連絡がつかない場合は、家主や家屋管理人、施設長などが届出人になります。
こうした人もいない場合は、市区町村長が職権で、戸籍に死亡の事実を記載することがあります。
なお、親族以外の人が届出人になるときは、事前の問い合わせが必要な自治体もあります。
死亡届の提出期限は「死亡を知った日から7日以内」
死亡届の提出期限は、その人が亡くなった事実を知った日から7日以内です。
起算日は「亡くなった日」ではなく「亡くなったことを知った日」となります。
たとえば、遠方に住んでいて数日後に死亡の連絡を受けた場合は、連絡を受けた日から数えます。
なお、国外で亡くなった場合の提出期限は、死亡の事実を知った日から3カ月以内です。
もっとも、実際には火葬をするために火葬許可証が必要になりますので、葬儀の準備と並行して提出することになります。
通常の葬儀の流れに沿って進めていれば期限に間に合う、と考えて差し支えありません。
提出期限を過ぎると「5万円以下の過料」の対象になる
正当な理由なく提出期限を過ぎた場合は、戸籍法の規定により5万円以下の過料が科される可能性があります。
ただし、期限を過ぎたからといって書類を受け付けてもらえないわけではありません。
遅延の理由を記した書面(遅延理由書)の提出を求められる場合がありますので、万が一期限を過ぎてしまった際は、速やかに役所窓口へ相談しましょう。
死亡届の提出先
死亡届は、以下のいずれかの市区町村役場に提出します。
- 亡くなった人の本籍地
- 亡くなった人の死亡地(死亡診断書の「死亡したところ」に記載されている場所)
- 届出人の所在地(住所地、一時滞在地)
また、日本国籍の人が海外で亡くなった場合は、その国に駐在する日本大使館や領事館(在外公館)に提出することもできます。
死亡届は、「一時滞在先」の自治体窓口からでも提出できる
「届出人の所在地」は、住民登録をしている場所に限らず「一時滞在地(旅行先や葬儀を行う場所など)」も含まれるとされています。
そのため、窓口へ直接出向く場合は、故人の本籍地や死亡地以外の自治体であっても死亡届の提出が可能です。
なお、「法定の届出地ではない」という理由で死亡届の受領を断られた事例が複数あったことから、法務省民事局が令和8年6月30日付で注意喚起の通知を出しています。
万が一、窓口で死亡届の受け取りを断られた場合は、この通知について確認を仰ぐとスムーズでしょう。
死亡届は、土日・祝日や夜間でも提出できる
多くの自治体では、土日祝日や早朝・夜間などの開庁時間外でも、時間外窓口(宿直室・休日夜間受付窓口)から死亡届を提出することができます。
提出にあたって手数料はかかりません。
ただし、時間外受付は書類の「お預かり」だけの扱いになることが多く、記載不備があった場合は改めて開庁時間内の来庁を求められる事があります。
死亡届の提出時の必要書類・持ち物
自身で死亡届を提出するときは、以下のものを用意します。
- 届出人が記入した「死亡届」
- 医師が記入した「死亡診断書(死体検案書)」
- 届出人の印鑑(認印可・シャチハタ不可/記載内容を訂正する際の訂正印として使用)
- 届出人の本人確認書類(運転免許証・マイナンバーカードなど)
届出人の押印は任意ですので、印鑑がなくても提出はできますが、記載内容を訂正する際に持っていくと安心です。
後見人などが届出人になる場合は、その資格を証明する「登記事項証明書」や「裁判の謄本」などが必要になることが多いです。
また、海外で亡くなった場合は、翻訳者を明記した死亡診断書等の「翻訳文」などもあわせて必要です。
死亡届の書き方【記入例】
ここからは、死亡届の具体的な書き方を紹介します。
死亡届
引用元 法務省 の資料をもとに一部加工
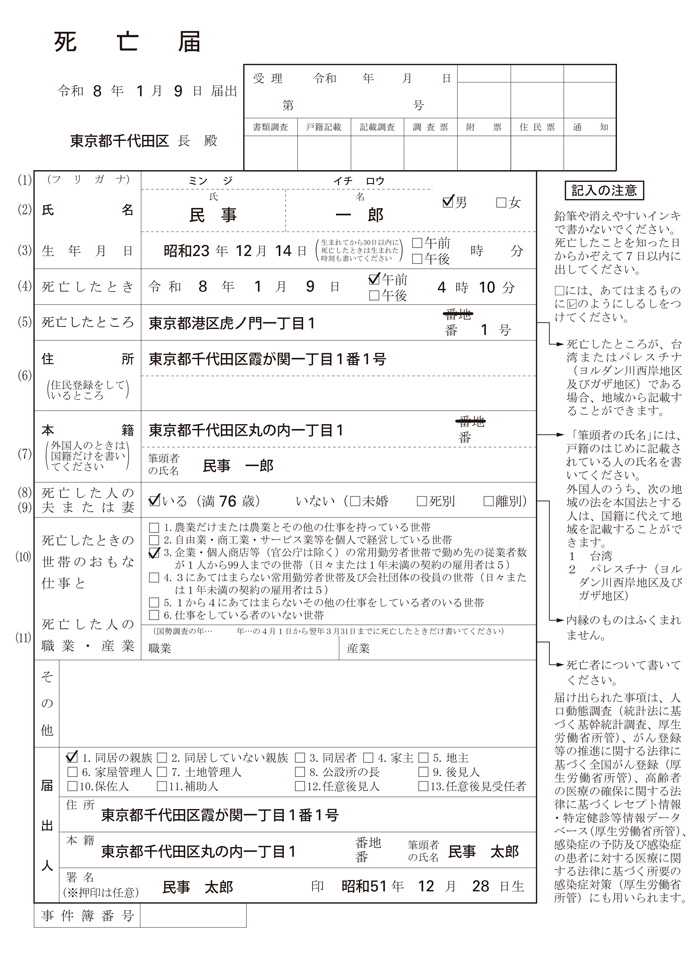
記入するときの基本ルール
記入する前に、次の3点を確認しておきましょう。
- 黒インクのペンやボールペンで記入する。鉛筆や消せるボールペン(フリクションペン)は使用できない
- 生年月日などの日付は、西暦ではなく和暦で記入する
- 右側の死亡診断書に書かれている内容を確認しながら記入する
亡くなった人の氏名・生年月日・死亡日時など【①~⑤】
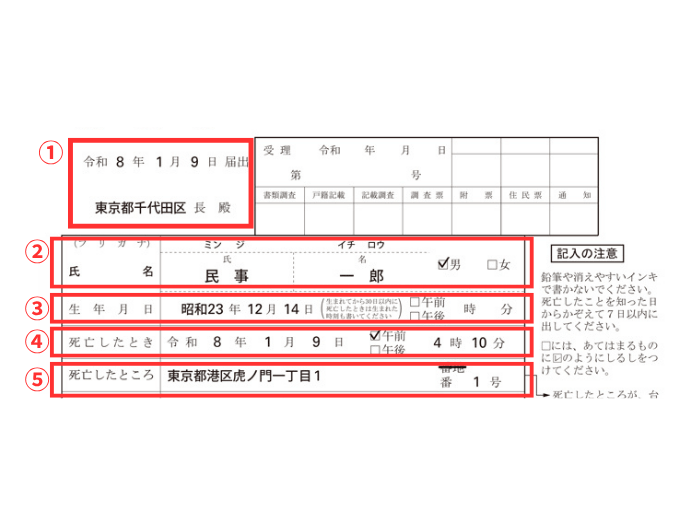
①届出日・提出先の役所名
届出を提出する日付と、提出先自治体の首長名(「〇〇市長」「〇〇区長」など)を記載します。
②亡くなった人の氏名・フリガナ・性別
亡くなった人の氏名を、戸籍のとおりに記入します。
旧字体の場合は、戸籍に記載されている字を使います。
フリガナもあわせて記入し、性別のいずれかにしるしをつけます。
③亡くなった人の生年月日
生年月日は様式や記載例にしたがって和暦で記入します。
生まれた日から30日以内に亡くなった乳幼児の場合は、出生時刻も記入します。
④死亡したとき
右側の死亡診断書に記載されている日時を、そのまま転記します。
午前・午後のいずれかにしるしをつけ、時刻まで記入します。
⑤死亡したところ
こちらも死亡診断書のとおりに転記します。
病院で亡くなった場合は、病院の所在地を記入します。
亡くなった人の住所・本籍【⑥~⑦】

⑥住所
亡くなった人が住民登録をしていた住所を記入します。
⑦本籍・筆頭者の氏名
亡くなった人の本籍地と、戸籍の筆頭者氏名を記入します。
筆頭者とは、戸籍の最初に記載されている人のことです。
筆頭者がすでに亡くなっている場合でも、筆頭者氏名はその人の名前をそのまま記入します。
本籍が分からない場合は、「本籍の記載がある住民票」を取得して確認しましょう。
なお、本籍はほかの相続手続きでも必要になる情報ですので、この機会に確認しておくと後々役立ちます。
配偶者・職業など【⑧~⑩】

⑧亡くなった人の夫または妻
法律上の婚姻関係にある配偶者がいるかどうかを選択します。
いない場合は、未婚・死別・離別のいずれかを選びます。
⑨世帯のおもな仕事・亡くなった人の職業と産業
「世帯のおもな仕事」は、亡くなった当時の世帯の状況にあてはまる区分を、6つの選択肢から選びます。
たとえば、世帯に働いている人がいない場合は「仕事をしている者のいない世帯」を選びます。
その下にある「職業・産業」の欄は、国勢調査が行われた年度に亡くなった場合のみ記入します(例:2025年が国勢調査実施年なら、2025年4月1日~2026年3月31日の死亡が対象)。
該当しない年度であれば、空欄のままで構いません。
⑩その他の欄
特に記入すべき事情がなければ、空欄のままで構いません。
届出人の情報【⑪】
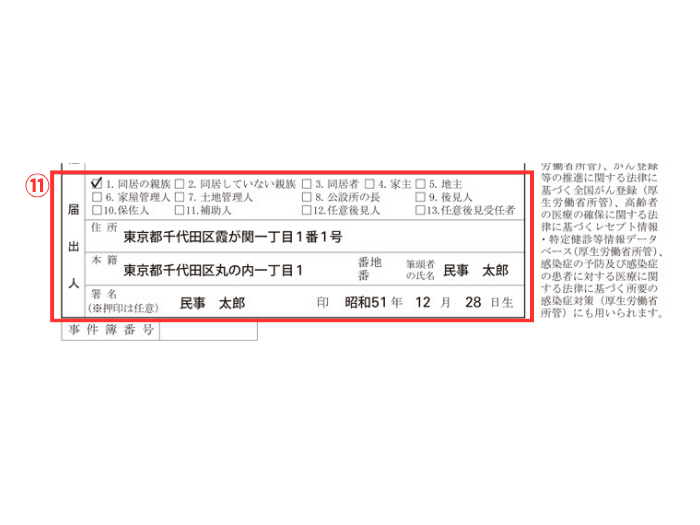
⑪届出人の資格・住所・本籍・署名
届出人の情報を記入します。
まず、亡くなった人との関係にあたる資格(同居の親族、同居していない親族、家屋管理人など)を選択します。
同居の親族を選んだ場合は、続柄(長男、長女、妻など)も記入します。
続いて、届出人の住所、本籍、氏名、生年月日を記入し、署名します。
押印は任意ですが、押す場合は認印で構いません。
書き間違えたときの訂正方法
書き損じた場合は、誤記部分に二重線を引いて、余白に正しい内容を書き直します。
修正液や修正テープは使用できません。
提出する前にコピーを5枚程度取っておくとよい
死亡届は、役所に提出すると手元には戻りません。
しかし、 提出前に死亡診断書(死体検案書)を含む届書のコピーを取っておくと、年金や保険金請求といった、ほかの相続手続きで利用できる場合があります。
そのため、死亡届を提出する前にはコピーを5枚ほど取っておくとよいでしょう。
葬儀社に提出を代行してもらう場合は、コピーもあわせて依頼できることが多いです。
死亡届を提出した後の流れ
死亡届を提出したあとは、以下のように手続きが進みます。
(1)火葬許可証が交付される
死亡届を提出する際には、あわせて「火葬許可申請書(死体埋火葬許可申請書)」を提出します。
内容に不備がなければ、火葬許可証(死体埋火葬許可証)が交付されます。
一般的には、火葬許可証の受け取りも葬儀社が代行してくれます。
なお、火葬許可証がないと、そもそも火葬や埋葬ができません。
(2)戸籍に死亡情報が反映される
多くの自治体では、死亡届が受理されてから、戸籍(除籍)へ情報が反映されるまでにはおおむね1〜2週間かかります。
本籍地以外の役所に提出した場合はさらに日数を要します。
ほかの相続手続きに除籍謄本等が必要な場合は、死亡情報が反映されるのを待ってから請求しましょう。
死亡届を提出したあとに知っておきたいこと
ここからは、死亡届提出後の相続手続きに関する注意点を紹介します。
(1)死亡届を出しても銀行口座は自動で凍結されない
死亡届を提出しても、役所から各金融機関へ死亡の情報が連絡されるしくみはありません。
口座が凍結されるタイミングは、遺族からの連絡や新聞のおくやみ欄などで、金融機関側が故人の死亡を把握した時点です。
なお、故人の預貯金は相続財産であり、無断で引き出すと相続人間のトラブルに発展するおそれがあるため、取り扱いには注意が必要です。
(2)「死亡届記載事項証明書」が必要になることがある
死亡届の提出後、遺族年金の請求などで死亡届に記載された内容の証明が必要になった場合は、「死亡届記載事項証明書」などを取得できることがあります。
ただし、プライバシー性の高い情報が記載されているため、死亡届記載事項証明書は原則として非公開です。
証明書を請求できるのは、届出人、本人の親族などの「利害関係人」で、かつ「特別の事由」がある場合に限られます。
「特別の事由」として認められる代表例は、次のようなケースです。
- 遺族基礎年金や遺族厚生年金、遺族共済年金を請求するとき
- 郵便局簡易保険の死亡保険金(郵政民営化前に契約した保険で、保険証書に記載されている保険金額が100万円を超えるもの)を請求するとき
一般的な民間生命保険の死亡保険金を請求するという理由だけでは、原則として特別の事由には該当しません。
なお、遺族厚生年金などの請求では、死亡の事実や死亡年月日を確認する書類として、市区町村へ提出した死亡診断書(死体検案書)のコピー、または死亡届の記載事項証明書を提出します。
そのため、死亡診断書のコピーが手元に残っていれば、死亡届記載事項証明書が不要なケースもあります。
また、令和6年(2024年)3月1日以降に提出された死亡届の場合は、届出地または本籍地の市区町村で、電子化された内容を証明する「届書等情報内容証明書」を請求できます。
一方、紙で保管されている死亡届の「届書記載事項証明書」は、死亡届を提出した市区町村が請求先となります。
いずれの書類も、証明する内容は同じです。
令和6年2月29日以前の死亡届については、届出の時期や保管状況によって、本籍地の市区町村や本籍地を管轄する法務局などが請求先となります。
古い死亡届の証明書が必要な場合は、事前に本籍地の市区町村や管轄する法務局へ確認しましょう。
(3)死亡の情報は国税庁にも通知される
相続税法58条に基づき、死亡届や固定資産に関する情報は、税務当局(国税庁・税務署)へ通知されます。
死亡届に関する情報は、法務省を経由して国税庁長官へ電子的に通知されます。
また、故人名義の土地や家屋の固定資産税に関する情報は、市区町村から所轄の税務署長へ通知されます。
以前は市区町村から所轄税務署へ書面で直接通知されていましたが、令和6年の法改正・システム連携に伴い、死亡情報は法務省(法務大臣)から国税庁長官へオンラインで一括共有される体制へと移行しました。
これにより、「死亡の事実」だけでなく「所有していた不動産の課税情報」までが確実に税務当局へ共有されるため、税務署は管轄内の相続発生やおおよその財産規模を早期に把握できるようになっています。
(4)税務署から「相続税のお尋ね」が届く場合がある
税務署は、連携された死亡情報や固定資産情報に加え、過去の確定申告内容などをもとに、亡くなった人の概算財産状況を把握しています。
その結果、相続税がかかる可能性があると判断された遺族のもとに、「相続税についてのお知らせ」や「相続税の申告等についてのご案内」といった書類が送付されることがあります。
これらの書類は、あくまで税務署側のデータに基づく確認・注意喚起であり、届いたからといって必ず相続税がかかるとは限りません。
反対に、書類が届かなかったからといって申告が不要であることの証明になるわけでもありません。
税務署からの案内の有無にかかわらず、遺産総額が基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を超える場合は、原則として申告・納税をする必要があります。
相続税の申告期限は、相続の開始があったことを知った日(通常は故人が亡くなった日)の翌日から10カ月以内です。
まとめ:死亡届の提出は7日以内・その後の相続手続きも見据えた準備を
今回は、死亡届の書き方や提出期限、提出したあとの流れについてお伝えしました。
- 死亡届は、亡くなったことを知った日から7日以内に提出する
- 記入・署名するのは遺族などの届出人、提出は葬儀社が代行するのが一般的
- 提出後は火葬許可証が交付され、死亡の情報は国税庁にも通知される
火葬や埋葬が済んでも、相続財産の調査や名義変更、相続税の申告といった手続きが続きます。
心身ともにお疲れの出やすい時期ですので、ご無理をなさらず、必要に応じて専門家のサポートを受けることもご検討ください。
私たちVSG相続税理士法人は、これまでに19,000件を超える相続税申告を行ってまいりました。
また、相続専門の税理士をはじめ司法書士・行政書士・弁護士が連携するワンストップ体制のもと、全国の拠点でお客様のご相談をお受けしております。
相続に関することでお困りのことがございましたら、ぜひお気軽にご連絡ください。