交通事故弁護士相談ダイヤル  9時~20時(年中対応)
 9時~20時(年中対応)
東京弁護士会所属。
交通事故の程度によっては、入院が必要になったり、定期的な通院、精神的にも疾患を負ったり、PTSDとして現れることもあります。
こうした状況の中で、交渉ごとを被害者本人でまとめようとすることは非常に大変です。
弁護士に示談交渉を依頼することで、直接示談交渉をしたり、資料を準備したりする精神的負担が軽減できます。
つらい事故から一日でもはやく立ち直るためにも、示談交渉は弁護士に任せて、治療に専念してください。
目次
あなたに過失がない10対0の交通事故で受け取れる示談金は、むちうちなどの軽傷で数十万円、後遺障害が残る重傷や死亡事故であれば数千万円にまで及びます。
まずは、交通事故の示談金を算定する際の基本を解説していきます。
10対0の事故に遭った場合、あなたには過失(落ち度)が一切ないため、発生したすべての損害額から1円も引かれることなく、その全額を相手方に請求できます。
通常の事故であれば、あなたにも「1割」「2割」といった落ち度(過失)が認められ、その分だけ受け取れる示談金が減らされてしまいます。これを法律用語で「過失相殺(かしつそうさい)」と呼びます。しかし、10対0の事故であれば、あなたの落ち度は「ゼロ」なので、治療費や慰謝料などを100%受け取ることができます。
たとえば、あなたにも20%の落ち度がある事故の場合、損害の総額が100万円であっても、過失相殺によってあなたの過失分である20%(20万円)が自動的に差し引かれてしまい、受け取れる金額は80万円のみとなります。さらに、相手側に発生した損害の一部(20%分)もご自身で負担しなければなりません。
一方で、あなたが信号待ちをしているときに後ろから追突されたような10対0の事故であれば、過失相殺が一切行われません。そのため、発生した損害100万円の全額を、そのまま相手方の保険会社に請求して受け取ることができます。
あなたが交通事故によってけがを負った(人身事故)のか、それともけがはなく車などの物が壊れただけ(物損事故)なのかによって、請求できる賠償項目と受け取れる金額は大きく異なります。
物損事故の場合、請求できるのは車の修理費用や代車費用などの実費のみとなります。一方で、人身事故の場合は、治療費や交通費に加え、仕事を休んだ分の補償「休業損害)」や、精神的苦痛に対する「慰謝料」などを請求できるようになります。
特に追突事故などで多い「むちうち」の場合は注意が必要です。事故の直後は緊張や興奮から痛みを感じにくく、その場で「けがはない」と自己判断してしまいがちですが、数日経ってから首の痛みやしびれ、頭痛といった症状が現れることは珍しくありません。
もし「大したことはないだろう」とご自身の判断だけで物損事故として処理を進めてしまうと、あとから痛みが出て病院に通ったとしても、その治療費や慰謝料を相手方に請求できなくなるおそれがあります。相手方の保険会社は、事故とけがとの因果関係を疑い、簡単には人身事故への切り替えや治療費の支払いに応じないのが実態だからです。
少しでも首や腰などに違和感があるなら、自己判断で済ませず、一刻も早く整形外科を受診して医師の診断書を取得し、警察署で人身事故への切り替え手続きを進める必要があります。
交通事故の慰謝料を本来受け取るべき最も高い水準にするためには、相手方の保険会社が提示してくる自社独自の基準ではなく、裁判所の過去の判例に基づいた「弁護士基準(裁判基準)」で算定された金額で示談することが不可欠です。
交通事故の慰謝料を計算する基準には、国が定めた最低限の補償である「自賠責基準」、各保険会社が独自に設けている「任意保険基準」、そして過去の裁判例をベースにした「弁護士基準」の3つが存在し、どの基準を用いるかで金額に著しい格差が生じます。
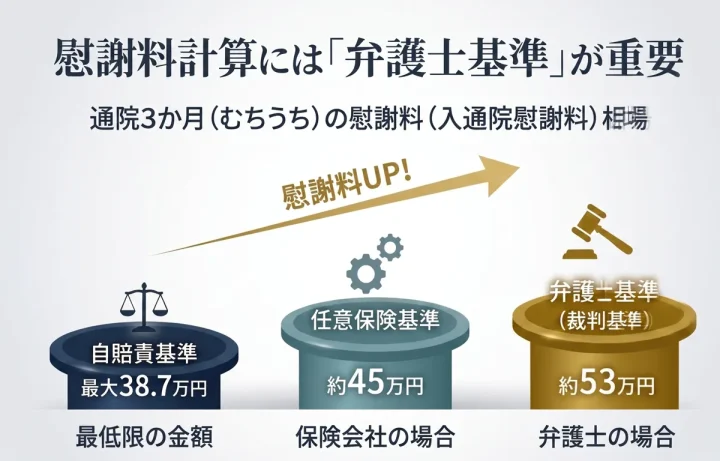
たとえば、事故でむちうちとなり、3カ月通院した場合の入通院慰謝料を比較してみましょう。国が補償する最低限の自賠責基準では最大でも38万7,000円、保険会社が最初に提示してくる任意保険基準でも自賠責基準と同等か、少し上乗せされる程度にとどまることが一般的です。しかし、弁護士基準で算定すると、その相場は53万円へと約1.4倍にまで跳ね上がります。
しかし、あなたが直接「弁護士基準で支払ってほしい」と求めても、相手方の保険会社から「社内規定の上限です」「弁護士が介入しない限り適用できません」と断られてしまうのが実情です。
相手方に弁護士基準での支払いを認めさせるためには、弁護士を代理人に立てることが最も有効な解決策となります。弁護士が交渉に入ることで、保険会社は裁判に発展した際のコストや敗訴リスクを避けるため、一転して大幅な増額提示に応じるようになります。
10対0の事故であなたが受け取れる示談金は、治療費や車の修理費用といった「実費部分」と、入通院期間や後遺症の程度などに応じて算出される「慰謝料・休業損害・逸失利益などの補償部分」の合算によって構成されます。
まずは、示談金を構成する主な内訳を一覧表で確認してみましょう。
| 賠償項目の分類 | 具体的な内訳項目 | 概要 |
|---|---|---|
| 慰謝料 | 入通院慰謝料 後遺障害慰謝料 死亡慰謝料 | 入通院したこと、後遺症が残ったこと、あるいは死亡したことによる精神的苦痛を補償する金銭。 |
| 治療関係費 | 治療費、手術費、投薬代、通院交通費、入院雑費など | けがの治療に必要となった費用や、病院に通うために支出した費用の実費。 |
| 休業損害 | 休業損害 | 事故のけがや通院のために仕事を休み、収入が減少したことに対する補償。主婦(主夫)も請求可能。 |
| 将来への補償 | 後遺障害逸失利益 死亡逸失利益 | 後遺障害が残ったり死亡したりしたことで、将来得られるはずだった労働収入(利益)の損失補償。 |
| 物的損害 | 車の修理代、時価相当額、レッカー代、代車費用、評価損など | 車の修理費用や、事故によって価値が下がった分の補償(評価損)、その他の物的実費。 |
慰謝料とは、交通事故の被害に遭ったことによってあなたが受けた肉体的・精神的な苦痛を和らげるために支払われる金銭であり、その苦痛の原因や程度に応じて大きく3つの種類に分類されます。
相手方の保険会社は、慰謝料を「一律の迷惑料」のように説明してくることがありますが、法律上はあなたの苦痛の大きさを客観的な基準(通院期間や後遺障害の重さ)で換算して個別に請求するものです。
以下で解説する3つの慰謝料すべてにおいて、前述の「弁護士基準」を適用させることが、適正な金額を受け取るための前提となります。
入通院慰謝料は、事故によって負ったけがの治療のために、あなたが実際に入院・通院した期間や日数に基づいて算出される精神的苦痛に対する賠償金です。
この入通院慰謝料の計算方法は、国が定めた最低限の「自賠責基準」と、最も高額な「弁護士基準(裁判基準)」とで大きく異なります。
自賠責基準での入通院慰謝料は、以下の計算式で算出できます。
※対象日数は「治療期間(事故から治療終了までの日数)」または「実入通院日数 × 2」のいずれか少ないほうを採用します。
通院期間と実際の通院日数を当てはめた、自賠責基準による慰謝料相場は以下の通りです。
| 通院期間 | 実通院日数 | 自賠責基準の慰謝料額 |
|---|---|---|
| 1カ月 | 10日 | 8万6000円 |
| 2カ月 | 20日 | 17万2000円 |
| 3カ月 | 30日 | 25万8000円 |
| 4カ月 | 40日 | 34万4000円 |
| 5カ月 | 50日 | 43万円 |
| 6カ月 | 60日 | 51万6000円 |
たとえば、入院せず1カ月間(30日)にわたって治療を行い、実際の通院日数が10日の場合、対象日数は「10日 × 2= 20日」となります。「治療期間の30日」よりも少ないため、20日が採用されます。この場合の入通院慰謝料は「4,300円 × 20日 = 8万6,000円」です。
これに対して、あなたが本来受け取るべき最も高額な「弁護士基準」では、実通院日数ではなく「入院期間」と「通院期間」の長さをベースに算定されます。
この算定の際、実務上はけがの種類や程度によって「別表 I 」と「別表 II 」という2つの算定表(基準表)を使い分けることになります。
| 通院期間\入院期間 | 0カ月 | 1カ月 | 2カ月 | 3カ月 | 4カ月 | 5カ月 | 6カ月 |
|---|---|---|---|---|---|---|---|
| 0カ月 | 0 | 53 | 101 | 145 | 184 | 217 | 244 |
| 1カ月 | 28 | 77 | 122 | 162 | 199 | 228 | 252 |
| 2カ月 | 52 | 98 | 139 | 177 | 210 | 236 | 260 |
| 3カ月 | 73 | 115 | 154 | 188 | 218 | 244 | 267 |
| 4カ月 | 90 | 130 | 165 | 196 | 226 | 251 | 273 |
| 5カ月 | 105 | 141 | 173 | 204 | 233 | 257 | 278 |
| 6カ月 | 116 | 149 | 181 | 211 | 239 | 262 | 282 |
| 7カ月 | 124 | 157 | 188 | 217 | 244 | 266 | 286 |
| 8カ月 | 132 | 164 | 194 | 222 | 248 | 270 | 290 |
| 9カ月 | 139 | 170 | 199 | 226 | 252 | 274 | 292 |
| 10カ月 | 145 | 175 | 203 | 230 | 256 | 276 | 294 |
| 11カ月 | 150 | 179 | 207 | 234 | 258 | 278 | 296 |
| 12カ月 | 154 | 183 | 211 | 236 | 260 | 280 | 298 |
| 通院期間\入院期間 | 0カ月 | 1カ月 | 2カ月 | 3カ月 | 4カ月 | 5カ月 | 6カ月 |
|---|---|---|---|---|---|---|---|
| 0カ月 | 0 | 35 | 66 | 92 | 116 | 135 | 152 |
| 1カ月 | 19 | 52 | 83 | 106 | 128 | 145 | 160 |
| 2カ月 | 36 | 69 | 97 | 118 | 138 | 153 | 166 |
| 3カ月 | 53 | 83 | 109 | 128 | 146 | 159 | 172 |
| 4カ月 | 67 | 95 | 119 | 136 | 152 | 165 | 176 |
| 5カ月 | 79 | 105 | 127 | 142 | 158 | 169 | 180 |
| 6カ月 | 89 | 113 | 133 | 148 | 162 | 173 | 182 |
| 7カ月 | 97 | 119 | 139 | 152 | 166 | 175 | 183 |
| 8カ月 | 103 | 125 | 143 | 156 | 168 | 176 | 184 |
| 9カ月 | 109 | 129 | 147 | 158 | 169 | 177 | 185 |
| 10カ月 | 113 | 133 | 149 | 159 | 170 | 178 | 186 |
| 11カ月 | 117 | 135 | 150 | 160 | 171 | 179 | 187 |
| 12カ月 | 119 | 136 | 151 | 161 | 172 | 180 | 188 |
表を見ていただくと分かるとおり、縦軸の「入院期間」と横軸の「通院期間」が交わる部分があなたの慰謝料額になります。
たとえば、他覚症状のないむちうちで通院3カ月(入院なし)の場合、別表Ⅱ(軽傷用)が適用され、入通院慰謝料は53万円となります。自賠責基準(実通院30日で25万8000円)と比較すると、2倍以上の差が生まれることが分かります。さらに、骨折などで別表Ⅰが適用されるケースであれば、同じ通院3カ月でも73万円まで増額されます。
実際の交渉では、相手方の保険会社は他覚症状の有無に関わらず、少しでも支払いを抑えるために自社独自の基準、もしくは低い方の「別表Ⅱ」をベースにした計算書を提示してくる傾向があります。
後遺障害慰謝料は、治療を続けてもこれ以上の改善が見込めない後遺症が残ってしまった場合、「後遺障害等級(1級〜14級)」の認定を受けることで、入通院慰謝料とは別に追加で受け取れる精神的苦痛への賠償金です。
後遺障害等級は、最も重い1級から最も軽い14級まで分類されており、何級に認定されるかによって受け取れる金額は数倍から数十倍に変動します。
| 後遺障害等級 | 自賠責保険基準 | 弁護士基準 |
|---|---|---|
| 1級(要介護含む) | 1,150万円 | 2,800万円 |
| 2級(要介護含む) | 998万円 | 2,370万円 |
| 3級 | 861万円 | 1,990万円 |
| 4級 | 737万円 | 1,670万円 |
| 5級 | 618万円 | 1,400万円 |
| 6級 | 512万円 | 1,180万円 |
| 7級 | 419万円 | 1,000万円 |
| 8級 | 331万円 | 830万円 |
| 9級 | 249万円 | 690万円 |
| 10級 | 190万円 | 550万円 |
| 11級 | 136万円 | 420万円 |
| 12級 | 94万円 | 290万円 |
| 13級 | 57万円 | 180万円 |
| 14級 | 32万円 | 110万円 |
表を見ていただくと分かるとおり、たとえば追突事故で多いむちうちで最も14級に認定された場合、自賠責基準では32万円であるのに対し、弁護士基準では110万円となります。また、より症状の重い12級となれば、自賠責基準では94万円ですが、弁護士基準では290万円となり、約200万円も差が開きます。
等級認定の申請手続きには、相手方の保険会社に手続きをすべて任せる「事前認定(じぜんにんてい)」と、ご自身で手続きを進める「被害者請求(ひがいしゃせいきゅう)」の2種類があります。
すべてを任せられる事前認定は手間がかからない反面、相手方の保険会社は、あなたの後遺症の辛さを裏付けるための追加検査や、医師による有利な意見書などを自発的に集めて提出してくれるわけではありません。その結果、本来であれば14級や12級に認定されるべき症状であるにもかかわらず、「非該当(不認定)」と処理されてしまうリスクが極めて高くなります。
ご自身の身体に残ってしまった後遺症に対して、確実に正当な等級認定を獲得し、弁護士基準による適正な慰謝料を確保するためには、手続きの早い段階から弁護士に依頼し、提出書類の精査や「被害者請求」の準備を進めてもらうことが、最も有効な解決策となります。
死亡慰謝料は、交通事故によって命を奪われた被害者ご本人の精神的苦痛、および突然大切な家族を失った遺族の精神的打撃に対して支払われる賠償金です。
【自賠責基準での計算方法と相場】
自賠責保険基準で死亡慰謝料を算定する場合、請求権者(被害者の配偶者・子・父母)および被扶養者(被害者に扶養されていた人)の人数によって金額が異なります。
| 被害者本人の死亡慰謝料 | 400万円 |
|---|---|
| 遺族の死亡慰謝料 | 請求権者の数に応じて以下の金額 1人:550万円 2人:650万円 3人:750万円 ※被扶養者がいる場合は、上記の額に200万円を加算します。 |
※なお、自賠責基準での死亡慰謝料額の上限額は、被害者1人につき3,000万円です。
たとえば、亡くなられた方に被扶養者である配偶者と子供2人の合計3人の遺族(請求権者)がいた場合、自賠責基準での慰謝料は「本人分400万円 + 遺族分750万円 + 被扶養者加算200万円 = 1350万円」となります。
【弁護士基準(裁判基準)での計算方法と相場】
これに対して、遺族であるあなたが本来受け取るべき最も高い「弁護士基準」を適用した場合、死亡慰謝料は被害者の家庭内における立場に応じて以下のように決まります。
| 被害者の家庭内における立場 | 死亡慰謝料(本人と遺族の合計) |
|---|---|
| 一家の支柱 | 2,800万円 |
| 母親・配偶者 | 2,500万円 |
| その他(独身男女・子供など) | 2,000万円〜2,500万円 |
先ほどの「配偶者と子供2人を残して亡くなられた一家の支柱」の例を当てはめると、弁護士基準での慰謝料は2800万円となります。自賠責基準(1350万円)と比較すると、2倍以上(1450万円もの差)の格差が生じることになります。
突然の不幸で遺族が深い悲しみと混乱の中にあるのをいいことに、相手方の保険会社は、低い自賠責基準をベースに自社独自の基準を上乗せした程度の示談金を早期に提示してくるケースが多々あります。
遺族の今後の生活をきっちりと守り、亡くなられたご家族の無念を正当に晴らすためにも、保険会社の提示に安易に応じることなく、交渉の早い段階で弁護士に依頼して、正当な「弁護士基準」を求めることが強く推奨されます。
治療費および治療関係費は、事故によるけがの完治、またはこれ以上の改善が見込めない状態(症状固定)までに必要となった診察や投薬の実費の全額であり、過失のない10対0の事故であれば、相手方の保険会社が全額を支払うのが原則です。
あなたが事故後に請求できる「治療関係費」の範囲は、単に病院の診察代だけにとどまりません。以下の項目で必要かつ相当な範囲の実費がすべて対象となります。
【治療費・治療関係費として請求できる主な項目一覧】
| 賠償項目 | 請求のための主な条件・詳細 | 費用の目安・基準(弁護士基準) | 実務上の争いやすさ・注意点 |
|---|---|---|---|
| 治療費 | 医師による診察、レントゲンやMRIなどの各種検査、手術、投薬などの実費。 | 実費全額 | 【争いになりにくい】 過剰な診療や過度に高額な治療でない限り、原則として全額認められます。 |
| 特別室・個室使用料 | 怪我が重篤で個室に入る医学的必要性があった場合や、大部屋が満床で空いていなかった場合など。 | 差額ベッド代の実費 | 【争いになりやすい・全額認められない傾向あり】 「静かに眠りたい」など自己の希望で個室を選んだ場合は、差額代は全額自己負担(請求不可)となります。 |
| 柔道整復師・鍼灸・マッサージ等の施術費 | 医師による明確な指示(同意)があり、けがの治療に必要かつ効果があると客観的に認められる場合。 | 施術にかかった実費 | 【非常に争いになりやすい】 医師の事前の指示(同意)がない場合、保険会社から治療費の支払いを全額拒絶されるリスクが極めて高いです。 |
| 温泉療養・転地療養費 | 医師の明確な指導・指示があり、治療のために必要不可欠な療養であると認められる極めて例外的な場合。 | 療養にかかった実費 | 【全額認められない傾向あり】 単なる温泉旅行や気分転換とみなされることが多く、実務上、否認されるケースがほとんどです。 |
| 付添看護費 | 医師の指示がある場合や、被害者が幼児・高齢者、または重度の障害で付き添いが必要な場合。 | 【近親者が付き添う場合】 入院:1日あたり6,500円 通院:1日あたり3,300円 【職業付添人】原則実費 | 【争いになりやすい】 むちうちなどの軽傷の場合、通院付き添いの必要性が認められず、否認される傾向があります。 |
| 通院交通費・お見舞い交通費 | 往復の通院交通費(電車・バスは実費、自家用車はガソリン代や駐車場代等)。家族の入院お見舞い交通費も状況に応じて対象。 | 公共交通機関:実費 自家用車:ガソリン代(1kmあたり15円)等 | 【タクシー代は否認されやすい】 「歩行困難」「公共交通の便が著しく悪い」などの客観的な必要性がない限り、タクシー代はカットされます。 |
| 入院中の雑費 | 入院中にかかる日用品代などの一律補償。領収書の提出は不要なケースが多い。 | 1日あたり1,500円 | 【争いになりにくい】 入院日数に応じて、基準額の全額が問題なく認められます。 |
| 装具・器具等の購入費用 | コルセット、松葉杖、車椅子、ギプス、義足や義眼、盲導犬の飼育費用など、日常生活の維持に必要な器具の費用。 | 購入またはレンタルにかかった実費 | 【装具のグレードで争いになりやすい】 過度に高額・豪華な車椅子などは全額認められない傾向があり、標準的な仕様の範囲で認められます。 |
| 将来の治療費・将来の付添介護費 | 症状固定(治療終了)の後であっても、将来的に定期的な手術や処置、あるいは一生涯にわたる介護が必要と医学的に証明できる場合。 | 将来必要となる予測実費 | 【非常に争いになりやすい・原則否認される傾向】 特に軽傷の場合は否認されます。重傷であっても、今後の明確な医療計画がなければ否認されやすいです。 |
| 診断書や文書作成費用 | 警察や保険会社に提出する診断書の発行費用、カルテやレセプトの開示手数料の実費。 | 取得にかかった実費 | 【争いになりにくい】 事故対応や請求手続きに直接関係する文書の費用であれば、原則として全額認められます。 |
交通事故の場合、相手の保険会社が病院に直接治療費を支払う「一括対応」が取られ、窓口でのあなたの負担は生じないケースが多いですが、事故から3カ月~6カ月が経過すると、保険会社は自社の支払いを抑えるために「今月末で治療費の支払いを打ち切ります」と一方的に通告してくるケースもあります。
保険会社に強く言われると「これ以上治療を続けてはいけないのでは」と考えがちですが、まだ完治していない以上、通院は継続するべきです。医師に確認の上で健康保険に切り替えて一時的に自費で通院を継続し、最終示談の段階でまとめて請求するのが正しい対応といえるでしょう。
また、タクシー代や個室代、整骨院の費用、家族の通院付き添い費、見舞交通費などは、保険会社が「医学的な必要性がない」として最も厳しくカットを要求してくる項目です。
これらの費用を相手方に認めさせ、正当な全額を支払わせるためには、ご自身だけで相手と交渉せず、初期の段階から弁護士のアドバイスを受けて確実な証拠(医師の同意やカルテの記載など)を残しながら治療を進めることが極めて重要です。
休業損害とは、事故によるけがの治療や通院のために仕事を休まざるを得なくなり、本来得られるはずだった減収分を補償するもので、過失のない10対0の事故では仕事を休んだ日数の全額について請求できます。
会社員やパートの方はもちろんのこと、確定申告をしている個人事業主や、実際に外で働いて減収が発生しているわけではない専業主婦(主夫)であっても休業損害を請求する権利があります。
自賠責基準における休業損害は、法律によって一律に定められた基準日額をベースに計算されます。
自賠責基準での休業損害は手軽に計算できる反面、治療費や慰謝料なども含めた人身損害の総額が120万円を超えるとそれ以上の支払いは受けられません。また、日額19,000円を超える高所得者の場合は、実際の減収分を十分にカバーできないという決定的なデメリットがあります。
これに対して、あなたが本来受け取るべき最も高い「弁護士基準」を適用した場合、自賠責基準のような120万円の総額上限や日額19,000円の上限は一切なく、あなたの実際の収入実態に基づいた「本当の減収分」が全額補償されます。
弁護士基準における働き方・職業別の具体的な計算方法は以下の通りです。
実際の交渉では、相手方の保険会社は、専業主婦(主夫)に対して「仕事を休んで減収したわけではないから休業損害はゼロです」と説明するか、支払うとしても低い自賠責基準の「日額6,100円」で計算した提示をしてくるケースが多いです。
逸失利益(いっしつりえき)とは、事故によるけがで後遺障害が残ったり死亡したりしたために、将来得られるはずだったのに失われてしまった労働収入(将来の利益)に対する補償です。
逸失利益の額は、あなたの「事故前の年収(基礎収入)」に、後遺障害によって仕事に影響が出る割合である「労働能力喪失率」と、仕事への悪影響が続く期間に応じた「ライプニッツ係数(将来の収入を前払いで受け取る際の中間利息を控除するための係数)」を掛け合わせて算出されます。
実際の現場では、相手方の保険会社は、むちうちに対して「仕事に支障は出ないはずだ」と主張して逸失利益をゼロと提示してきたり、補償期間を「2年〜3年」に強引に短縮して提示してきたりすることが多いです。
物損部分の賠償は、事故によって破損したあなたの車や身の回りの所持品を、事故前の状態に原状回復するために必要な修理費用や買い替え費用を補償するものです。
事故によって身体にけががなかった(または軽傷だった)場合でも、愛車の修理代や代車費用をめぐって相手方の保険会社と激しい対立が生じることが実務上多々あります。
物損として請求できる具体的な項目と、交渉する際の注意点は以下の通りです。
新車登録から間もない車や高級車は、修理をしても下取り価値が大幅に下がるため、裁判例では修理費の10%〜30%程度を「評価損」として認める傾向があります。しかし、相手方の保険会社は「走るのに問題ない」「将来売却する際の損失は現時点で確定していない」などの理由で支払いを拒絶するのが通常です。
認めさせるためには、「登録から約1年〜2年以内」「高級車や外国車」「主要骨格に大きな損傷がある」などの証拠を示し、日本自動車査定協会(JAAI)が発行する「事故減価額証明書」を取得して客観的に損害を立証する必要があります。
また、代車費用も「1週間以内に返却してください」「部品の手配待ち期間は妥当な期間に含まれない」などと不当に短い返却期限を押し付けられがちです。このカットを防ぐためには、通勤や子供の送り迎えなど日常生活での具体的な必要性を明確に主張し、部品の遅れがあれば修理工場から「修理工程表」を出してもらって保険会社に提示することが非常に効果的です。
10対0の事故に遭った場合、あなたが受け取れる示談金の総額は、けがの程度や通院期間、後遺障害等級の有無によって変動し、けがなしの物損のみであれば修理代などの実費、人身事故であれば軽症で数十万円から、重傷で後遺障害が認定されれば数百万円に達します。
本来あなたが受け取るべき「弁護士基準」に基づき、どのような内訳でいくらもらえるのか、代表的な5つのケースを挙げて解説します。
けががなく車の損傷のみである物損事故の場合、請求できるのは修理費用や代車費用などの物的損害に対する実費のみであり、精神的苦痛に対する慰謝料は原則として請求できません。
物損事故の場合に請求できる賠償金のシミュレーションは、以下のとおりです。
| 請求項目 | 金額の目安 | 詳細・実務上の注意点 |
|---|---|---|
| 車両修理費用 | 30万円 | 修理工場で見積もられた実費。修理代が車の時価を超える場合は時価額が上限となります。 |
| 代車費用(レンタカー) | 10万円 | 修理期間中に必要不可欠なレンタカー代の実費(約2週間分)。 |
| 評価損(格落ち) | 5万円 | 新車登録から1年〜2年以内の車や高級車で、骨格を修理した場合に認められる価値低下分の補償。 |
| 示談金総額の目安 | 約45万円 | |
物損事故における実務上の注意点は、相手方の保険会社が提示してくる車の「時価額」にあります。もし修理費用に60万円かかるとしても、あなたのお車の市場価値(時価額)が30万円と査定された場合、法律上の全損扱いとなり、30万円までしか支払われません。
これに対抗するためには、複数の中古車販売店や査定業者から、同等の車種・年式・走行距離の中古車販売価格の見積もりを複数取得することが極めて効果的です。保険会社は一律の古いデータベースだけで低く査定しがちですが、実際の市場での流通価格を示す複数の見積もりを証拠として突きつけることで、車の時価額を適正な水準まで引き上げさせ、納得のいく買い替え費用を確保することができます。
軽いけがで1カ月通院した場合(入院なし・通院日数10日を想定)、あなたが弁護士基準で受け取るべき示談金は、治療費や休業損害などの実費を含めて約35万円前後が目安となります。
| 請求項目 | 金額の目安 | 詳細・算出の根拠 |
|---|---|---|
| 入通院慰謝料 | 19万円 | 弁護士基準(軽傷用・別表Ⅱ)の1カ月通院に対する金額。 |
| 治療費・検査代 | 10万円 | 整形外科での診察、レントゲン・MRI検査、投薬などの実費目安。 |
| 休業損害 | 5万円 | 通院やけがの影響で仕事を5日間休んだ場合の減収補償(日額1万円と想定)。 |
| 通院交通費 | 5,000円 | 病院に通うための往復の公共交通機関やガソリン代などの実費。 |
| 示談金総額の目安 | 約34万5,000円 | |
たとえ1カ月という短い通院期間であっても、保険会社が最初に提示してくる金額は、慰謝料部分を日額計算(実通院10日の場合は8万6000円程度)で低く抑えてくる傾向があります。
追突事故によるむちうちで3カ月通院し完治した場合(通院日数30日を想定)、あなたが弁護士基準で受け取るべき示談金は、実費を含めて約95万円前後が目安となります。
| 請求項目 | 金額の目安 | 詳細・算出の根拠 |
|---|---|---|
| 入通院慰謝料 | 53万円 | 弁護士基準(軽傷用・別表Ⅱ)の3カ月通院に対する金額。 |
| 治療費・投薬代 | 25万円 | 整形外科や処方薬局へ支払われた治療費の実費目安。 |
| 休業損害 | 15万円 | 治療のために仕事を計15日間休んだ、または遅刻・早退したことに対する補償(日額1万円と想定)。 |
| 通院交通費 | 1万5,000円 | 30回分の通院にかかった往復交通費の実費目安。 |
| 示談金総額の目安 | 約94万5,000円 | |
実際の交通事故の場面では、3カ月が経過したタイミングで相手方の保険会社から「むちうちの治療は3カ月が一般的なので、今月末で治療費の支払いを打ち切ります」と打診されるケースが非常に多いです。
まだ首の痛みや手のしびれが残っているにもかかわらず、保険会社の言葉を真に受けて通院をやめてしまうと、本来得られるはずだった入通院慰謝料(53万円)が目減りするだけでなく、けがが完治しないまま泣き寝入りすることになりかねません。
医師が治療の継続が必要と判断している限りは通院を続けるべきであり、不当な打切り通告に対しては弁護士を介して抗議を行うのが最も有効となります。
腰椎捻挫(またはむちうち)で6カ月通院し、後遺障害等級14級に認定された場合、あなたが弁護士基準で受け取るべき示談金の総額相場は、実費を含めて約350万円〜450万円前後となります(年収400万円の会社員を想定)。
通院が6カ月に及び、さらに後遺症が残って等級認定された場合、示談金の内訳には「入通院慰謝料」に加え、高額な「後遺障害慰謝料」と「後遺障害逸失利益」の2項目が追加されます。
| 請求項目 | 金額の目安 | 詳細・算出の根拠 |
|---|---|---|
| 入通院慰謝料 | 89万円 | 弁護士基準(軽傷用・別表Ⅱ)の6カ月通院に対する金額。 |
| 後遺障害慰謝料 | 110万円 | 後遺障害等級14級が認定されたことに対する精神的苦痛への補償。 |
| 後遺障害逸失利益 | 約91万円 | 後遺症による将来の仕事への影響に対する補償。年収400万円×労働能力低下5%×5年間として算出。 |
| 治療費・検査費用 | 45万円 | 6カ月間の整形外科への通院や、リハビリ、MRI検査などの実費目安。 |
| 休業損害 | 20万円 | 治療のために仕事を計20日間休んだ、または遅刻・早退したことに対する補償(日額1万円と想定)。 |
| 通院交通費 | 3万円 | 病院への往復にかかったガソリン代や公共交通機関の実費。 |
| 示談金総額の目安 | 約358万円 | |
むちうちなどの場合、そもそも後遺障害等級の「14級」を獲得できるかどうかも大きな問題です。
相手方の保険会社に任せきりにする事前認定では、書類不足などを理由に「非該当(不認定)」とされてしまうケースが後を絶ちません。等級認定されなければ、後遺障害慰謝料と逸失利益の合計約200万円が丸々受け取れなくなり、最終的な示談金は大幅に少なくなってしまいます。
適正な後遺障害等級を確実に勝ち取り、正当な弁護士基準による数百万円の示談金を獲得するためには、ご自身だけで相手の提示を受け入れず、初期の段階から弁護士に後遺障害申請(被害者請求)の手続きをサポートしてもらうことが極めて重要です。
骨折による関節の機能障害などで後遺障害等級9級に認定された場合、あなたが弁護士基準で受け取るべき示談金の相場は、実費を含めて約3,800万円前後となります(年収500万円、45歳の会社員、入院1カ月・通院6カ月を想定)。
重症のケースでは、今後の仕事や人生に及ぼす影響が著しく大きいため、後遺障害の賠償額(特に逸失利益)が跳ね上がり、総額は非常に高額になります。
| 請求項目 | 金額の目安 | 詳細・算出の根拠 |
|---|---|---|
| 入通院慰謝料 | 149万円 | 弁護士基準(重傷用・別表Ⅰ)の入院1カ月・通院6カ月に対する金額。 |
| 後遺障害慰謝料 | 690万円 | 後遺障害等級9級が認定されたことに対する精神的苦痛への補償。 |
| 後遺障害逸失利益 | 約2,789万円 | 将来の就労に及ぼす悪影響の補償。年収500万円×労働能力低下35%×就労可能期間22年間として算出。 |
| 治療費・手術費用 | 100万円 | 整形外科での手術、入院費用、リハビリなどの実費目安。 |
| 休業損害 | 90万円 | 治療のために仕事を計90日間休んだ、または遅刻・早退したことに対する補償(日額1万円と想定)。 |
| その他実費(交通費など) | 20万円 | 通院交通費、付き添い費用、入院雑費、診断書作成費用などの実費。 |
| 示談金総額の目安 | 約3,838万円 | |
骨折を伴う重傷の場合、相手方の保険会社は、一刻も早く支払いを終わらせて大きな損失を防ぐために、「当社の社内基準ではこれが上限です」などと不当に低い1,000万円以下の示談金案を提示し、早期の合意を求めてくることが実務上よく見られます。
これをあなた自身の判断だけで受け入れてしまうことは、事故による生涯の不利益を自分で背負い込むことを意味します。失われた将来の就労能力に対する正当な対価(1,000万円以上の差額)をきっちりと確保するためには、保険会社との交渉の場に弁護士を立たせ、弁護士基準で請求を行うことが重要です。
10対0の事故で示談金を適正に増額させるための最大のコツは、事故直後から客観的な証拠を集め、相手方の保険会社が提示する低い基準を拒絶して、最も高い「弁護士基準(裁判基準)」をベースに交渉を進めることです。
あなたが正当な権利を守り、示談金を最大限に引き上げるために実践すべき4つの具体的なコツを解説します。
事故の直後、相手方が「自分が100%悪いです」と口頭で認めていても、のちに保険会社が介入した段階で態度を一変させて過失を主張してくることを防ぐためには、その場での証拠確保が不可欠です。
実際の事故現場では、興奮や動揺から非を全面的に認めて謝罪していた相手であっても、警察の取り調べや自身の保険会社に相談したあと、急に「相手も急ブレーキを踏んだ」「相手も動いていた」などと事実と異なる主張を始めて、過失割合を「9対1」などに持ち込もうとするトラブルも多いです。
このような相手方の勝手な言動を防ぐためには、事故直後の初期対応が重要です。
あなたが受け取るべき慰謝料を正当な額に増額させるためには、保険会社独自の低い基準を拒み、過去の裁判例をベースにした「弁護士基準」で算定された金額を認めてもらう必要があります。
前述の通り、交通事故の慰謝料には3つの基準があり、相手方の保険会社は、自社の手出しを低く抑えるために「任意保険基準」に基づいた低額な示談案を提示してきます。
たとえば、むちうちで3カ月通院した場合、保険会社の提示する入通院慰謝料は25万円前後に留まることが多いですが、弁護士基準が適用されれば53万円を請求できます。半年間の通院(6カ月)であれば、相場は89万円にまで跳ね上がります。
しかし、あなたが直接「弁護士基準で支払ってください」と求めても、相手方は「この金額が弊社の支払い上限額となります」などとマニュアル通りに拒絶してくるのが実情です。相手方に弁護士基準での支払いを認めさせるためには、弁護士を代理人に立てて交渉してもらうことが、実務上、最も有効な選択肢となります。
示談金の中に含まれる、車の価値低下に対する「評価損」や、専業主婦(主夫)としての家事労働の損失である「主婦休損」など、保険会社が自発的には提示してくれない項目をもれなく請求することが増額への鍵です。
相手方の保険会社が最初に提示してくる示談書の内訳は、あなたが見落としがちな項目があらかじめ除外されている、または著しく低く計算されているのが通常です。
特に以下の項目は、あなた自身が明確に主張しなければ請求漏れのまま示談させられてしまう代表例です。
これら見落とされがちな賠償項目が正しく計算に含まれているか、あなたが不利益を被っていないかを専門的な知見から精査し、漏れなく満額を請求するためには、早い段階で弁護士に示談書を確認してもらうことが推奨されます。
慰謝料や休業損害を正当に受け取るためには、自己判断で通院をサボったり、相手方から言われるがまま治療を早期に終了したりせず、医師が必要と認める限り適切なペースで通院し続ける実績作りが欠かせません。
けがの治療において、仕事が忙しいからと通院を週に1回未満にするなど、通院実績が乏しい場合、保険会社から「もうけがは治っているはずだ」「通院の必要性がない」とみなされ、不当に早いタイミングで治療費の支払いを打ち切られる直接的な原因になります。
また、入通院慰謝料の額も実際の通院日数や期間に基づいて算定されるため、実績が少ないと受け取れる金額が大幅に少なくなってしまいます。目安として、むちうちなどの場合は週に2回から3回程度の適切な頻度で整形外科を受診し、通院実績をきちんと作ることが大切です。
また、事故から3カ月から6カ月程度が経過した際に、保険会社から「今月末で治療費の支払いを打ち切ります」と一方的な打切り通告が来ても、安易に屈して通院をやめてはいけません。まだ痛みが続いているなら、医師に治療継続の必要性を確認した上で、健康保険に切り替えて一時的に自費で通院を続け、後からその治療費を相手方にまとめて請求する姿勢が必要です。
10対0の事故で示談交渉をする際の最も重要な注意点は、自身が加入する保険会社の「示談代行サービス」を利用できないことです。知識も経験も豊富な保険会社と、たった一人で直接交渉しなければならないという厳しい現実を理解しておく必要があります。
自分に過失がない事故の場合、加入する保険会社が交渉を代行することは「弁護士法第72条(非弁活動の禁止)」により法律上認められません。そのため、あなたは完全に味方を失った状態で、自社の支払いを低く抑えるために「最低限の補償額(社内規定)」しか提示してこない保険会社と直接交渉する必要があります。
言葉巧みに言いくるめられて損をしないために、以下の3つの点に注意してください。
交通事故の示談交渉に長けた相手に対し、あなたがたった一人で対抗するのは困難を極めます。だからこそ、自分で交渉を始める前の最も早い段階で弁護士に相談し、交渉窓口をすべて任せることが、あなたの大切な権利を守る最も有効な解決策となるのです。
10対0の事故において、一般の被害者がご自身だけで相手方の保険会社と交渉し、本来受け取るべき最も高い「弁護士基準」の示談金を勝ち取るなど、交渉を優位に進めることは実務上、極めて困難です。「自分に一切の過失がない事故であれば、強く主張すれば保険会社も認めてくれるはずだ」と考えてしまいがちですが、現実的に大幅な増額はまず見込めません。
なぜなら、相手方の保険会社にとって、一般の個人であるあなたから「弁護士基準で支払ってほしい」とどれほど根拠を並べて要求されても、法的な脅威(裁判のリスク)にはならないからです。保険会社が弁護士からの請求に対して大幅な増額に応じるのは、交渉が決裂すれば「裁判を起こされ、結局は高額な弁護士基準での支払いを裁判所から強制される」というリスクがあるためです。
しかし、相手が個人であれば、手間と費用をかけて裁判まで起こしてくる可能性は極めて低いと高を括っているため、「当社の規定の上限ですので、これ以上は裁判をしていただくしかありません」と言い渡されてしまい、それ以上の増額を勝ち取ることは実質的に不可能です。
さらに、対峙する保険会社の担当者は毎日何件もの事故を処理しているいわば交渉のプロであり、一般のあなたとの間には圧倒的な知識と経験の格差があります。過去の判例や自社に都合の良いデータを並べて、治療費の早期打ち切りや主婦(主婦)休損のカット、けがの程度の過小評価を論理的に迫られた際、ご自身だけで医学的証拠をもとに反論するのはほぼ不可能です。結果として、相手のペースにのまれ、最初の提示から「数万円程度の上乗せ」という微々たる妥協案で言いくるめられて示談させられてしまうのが実務上の実態です。
自分で交渉を試みて多少の増額ができたとしても、それは不当に低い任意保険基準の枠内での微増に過ぎず、正当な弁護士基準の額からは大きくかけ離れた金額になってしまいます。
10対0の事故で弁護士に相談・依頼するメリットは、最も高額な「弁護士基準」の適用により示談金を大幅に増額できるだけでなく、相手方の保険会社との煩わしい交渉窓口をすべて任せて精神的なストレスから解放され、さらにご自身の保険の「弁護士費用特約」を利用すれば自己負担なしで依頼できる点にあります。
ここでは、弁護士に相談することで得られる3つのメリットを解説します。
弁護士に依頼することで、慰謝料に最も高額な「弁護士基準(裁判基準)」が適用されるだけでなく、請求漏れのあった賠償項目が網羅されます。適切な後遺障害等級も獲得できるため、最終的な示談金総額が大幅に増額する可能性が極めて高くなります。
慰謝料を含む様々な賠償項目について、相手方の保険会社が最初に提示してくる低い基準を拒否し、最も高い「弁護士基準」で算定された正当な金額を認めさせます。保険会社側としても、実際に裁判に発展した場合にかかる手間やコスト、さらに敗訴して高額な弁護士基準での支払いを裁判所から強制されるリスクを考慮するため、弁護士が介入した段階で、速やかに増額に応じてくれるケースも多いです。
また、弁護士はあなたの働き方や事故の実態を客観的に精査し、保険会社が提示を隠しがちな「主婦休損」や「正当な評価損」などの賠償項目を漏れなく請求に盛り込みます。
万が一、治療を続けてもけがが完治しなかった場合には、医師の診断書や医療データを精査したうえで、後遺障害の申請手続き(被害者請求)をサポートします。これにより、保険会社任せにする「事前認定」では書類不足などを理由に「非該当(不認定)」とされやすい後遺障害等級を確実に獲得し、後遺障害慰謝料や逸失利益といった数百万〜数千万円規模の賠償金を正当に確保することが可能になります。
弁護士があなたの代理人として交渉窓口となることで、相手方の保険会社から受ける高圧的な態度や不誠実な対応、理不尽な治療費の打切り通告などのすべてのやり取りから完全に解放され、安心してけがの治療や仕事への復帰に専念できます。
10対0の事故では、あなたの保険会社が交渉に介入できないため、相手方の保険担当者から直接あなたに連絡が入ります。彼らは交渉の主導権を握るために、「当社の規定ですのでこれ以上は支払えません」「今月末で治療費は終了です」などと、冷酷で高圧的な態度を崩さないことが多々あります。けがの痛みに苦しんでいる中で、このような理不尽な要求や、平日の仕事中に何度もかかってくる電話に対応することは、あなたにとって計り知れない精神的ストレスとなります。
しかし、弁護士に正式に依頼するとすべての交渉窓口が弁護士に一本化されるため、あなたは面倒なやり取りや不快な思いから完全に解放され、平穏な日常生活を取り戻すことができます。
あなたご自身やご家族の保険に「弁護士費用特約」が付帯されていれば、弁護士への相談費用(最大10万円)や示談交渉・裁判の依頼費用(最大300万円)がすべて保険から支払われるため、自己負担0円(実質無料)で弁護士のフルサポートを受けることができます。
「弁護士を雇うとお金がかかるのではないか」と費用面を心配して躊躇されるかもしれませんが、この特約があればその懸念は一切不要になります。実は、自動車保険だけでなく、ご自身が加入している火災保険やクレジットカードの付帯保険、ご家族の自動車保険にこの特約がついている場合でも利用可能です。
この弁護士費用特約の最大の強みは、特約を使用してもあなたの自動車保険の等級(ランク)が下がることはなく、翌年以降の保険料も一切上がらないという点です。つまり、あなたにとって金銭的なリスクやデメリットは完全に「ゼロ」であり、純粋なメリットしかありません。
特約の有無はご自身の保険の保険証券を見るか、保険会社に電話一本で確認できますので、事故に遭われたら一刻も早く付帯状況を確認し、弁護士への無料相談から始められることを強くおすすめします。
過失割合10対0の事故では示談交渉が難航しやすい一方、当事務所にはこれまで数多くの解決実績があります。
たとえば、追突事故によるむちうちの損害について、裁判基準(弁護士基準)に基づいて算定・交渉を行った結果、保険会社が当初提示していた任意保険基準の金額を大きく上回る賠償を獲得した事例があります。
また、事故直後から弁護士が介入して過失割合10対0を早期に確定させ、適正な後遺障害等級の認定と賠償金の獲得につなげた事例もあります。
このように、示談交渉の初期段階から弁護士に相談することで、より良い結果につながる可能性が高まります。
10対0の事故で示談金が手元に入る時期は、すべての治療が終わって示談(合意)が成立してから、通常はおおむね1週間から2週間程度であなたの指定口座に振り込まれます。
交通事故の賠償金は、けがの完治(またはこれ以上よくならないとする症状固定)を迎えたあとに全体の損害額を計算するため、治療の途中で示談金の総額を受け取ることはできません。けがの治療が終わり、相手方と示談書を交わして合意が成立した段階で、初めて支払いの手続きが進みます。
もし、治療の途中で生活費や治療費の支払いに困った場合は、相手方の保険会社に対して休業損害の「内払い(月ごとの分割払い)」を請求したり、自賠責保険から「仮渡金(かりわたしきん)」を一時的に受け取ったりする実務上の手続きが可能です。
10対0の物損事故(けががない事故)では、法律上の原則として、車の損害に対する精神的苦痛への「慰謝料」を請求することはできません。
日本の法律実務において、車や持ち物が壊れたことに対する精神的苦痛は、修理費用や時価相当額を金銭で補償(原状回復)することによって十分に回復されたとみなされるためです。ペットが亡くなった場合など極めて例外的なケースを除き、どれほど大切にしていた愛車を壊されたとしても、物損のみで慰謝料が認められることは原則としてありません。
けがなしの物損事故で賠償金を適正に増額させるための鍵は、車の修理費用を精査し、代車(レンタカー)の必要性を明確に主張すること、そして車の「評価損」を漏れなく請求することです。
保険会社は、事故車の時価を低く見積もって「全損」として支払いを安く抑えようとしたり、レンタカーの利用期間を不当に短く指定してきたりします。これに対抗するためには、ご自身で複数の販売店から同等のお車の見積もりを取得して適正な時価額を証明する、修理工場と密に連携して正確な修理工程表を提示する、などの対応が極めて有効です。
また、初度登録から3年以内、走行距離3万km未満といった特定の条件を満たす場合は、下取り価値の低下を補填する「評価損」を粘り強く請求することで、物損の賠償金を大幅に増額させることができます。
10対0の事故であっても、あなたご自身が加入している任意保険の内容や特約の付帯状況によっては、ご自身の保険金を使用したり、見舞金を受け取ったりできる場合があります。
利用できる可能性がある保険として、主に以下の5つが挙げられます。
基本的なルールとして、あなたに過失がない事故の損害(治療費や修理代など)は相手方の保険会社へ請求することになります。
しかし、相手方が任意保険に加入していない無保険車の場合や、相手方の不誠実な対応によってけがの治療費の支払いが著しく滞っている場合など、状況によってはあなたご自身の人身傷害補償保険などを使用して、先に手厚い補償を受けることを検討すべきケースもあります。
どの保険を利用できるかは契約内容によって異なるため、あらかじめ保険会社に確認しておきましょう。
10対0の事故に遭ったあなたが、泣き寝入りをせず、本来受け取るべき正しい示談金を手にするための最も有効な解決策は、相手方の保険会社と具体的な条件交渉を始める前の、最も早い段階で弁護士に相談することです。
ご自身に過失がない事故では自分の保険会社が示談交渉を代行できないため、あなたはたった一人で「交渉のプロ」である相手方の保険会社と対峙しなければなりません。ここで最も避けるべきなのは、提示された低い金額に対し、「もう少しだけ上乗せして」などと自分で交渉を始めてしまうことです。低い算定基準での合意を前提としているとみなされ、本来勝ち取れるはずだった最高額の「弁護士基準(裁判基準)」での請求権を自ら放棄する不利な証拠になりかねません。
VSG弁護士法人では、交通事故に詳しい弁護士が相談から示談交渉、後遺障害認定のサポートまで対応しています。相談料・着手金は無料で、弁護士費用特約が利用できる場合は自己負担なく依頼できるケースもあります。
保険会社の提示額が適正なのか知りたい方や、今後の対応に不安がある方は、一人で悩まずお気軽にご相談ください。泣き寝入りしないために親身になってサポートさせていただきます。