
東京弁護士会所属。新潟県出身。
破産してしまうかもしれないという不安から、心身の健康を損ねてしまう場合があります。
破産は一般的にネガティブなイメージですが、次のステップへのスタート準備とも言えます。
そのためには、法律上の知識や、過去の法人破産がどのように解決されてきたかという知識が必要です。
法人破産分野を取り扱ってきた弁護士は、こういった法律・判例や過去事例に詳しいため、強い説得力をもって納得のいく措置をとることができます。
PROFILE:https://vs-group.jp/lawyer/profile/kawasaki/
書籍:この1冊でわかる もめない遺産分割の進め方: 相続に精通した弁護士が徹底解説!
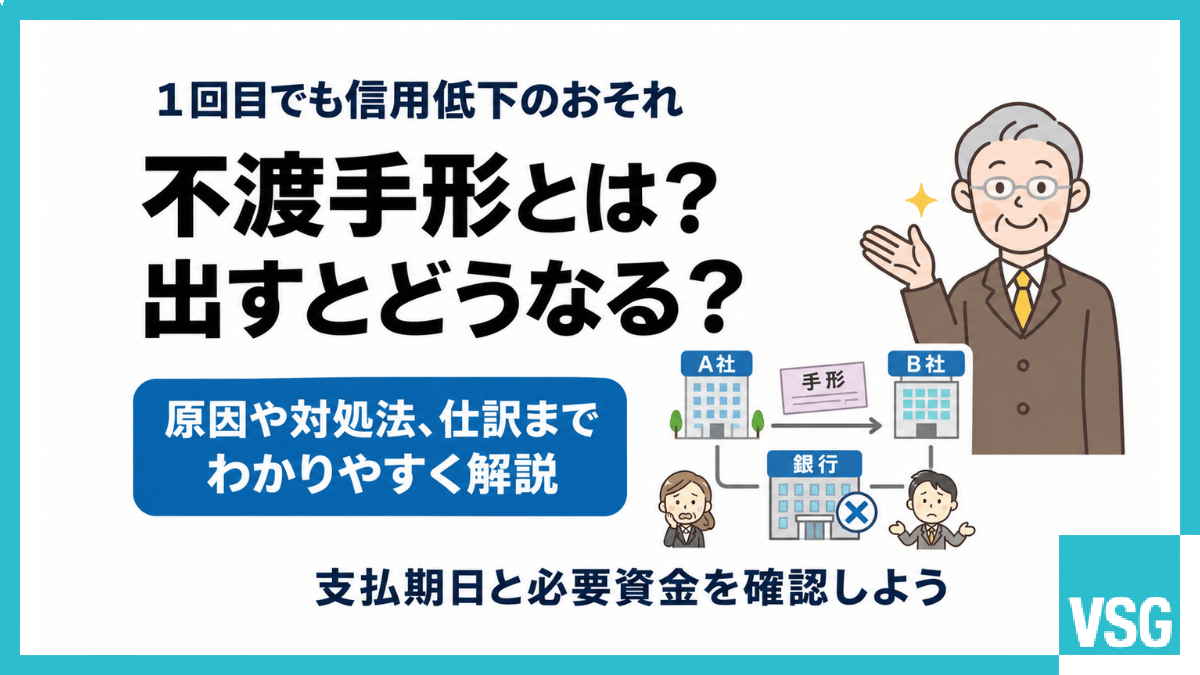
不渡手形とは、支払期日に提示されたにもかかわらず、当座預金の残高不足などを理由に支払いを受けられなかった手形をいいます。
1回目の不渡りでも、その事実は金融機関の間で共有されるため、信用が低下します。
さらに6カ月以内に2回目の不渡りを出すと銀行取引停止処分となります。
当座取引や融資を受けられなくなるため、事実上の倒産状態に陥るケースが多いでしょう。
資金繰りに不安がある段階で、弁護士に相談するという方法もあります。
本記事では不渡手形について詳しく解説します。

不渡手形とは、支払期日に提示されたにもかかわらず、支払いが行われなかった手形です。
2022年11月4日以降、不渡りの判定や処分は電子交換所で電子的に行われています。
不渡りでも債権は消えないため、次の請求が可能です。
不渡りは、不渡事由により0号・1号・2号に区分され、それぞれ不渡報告への掲載や異議申立ての可否が異なります。
| 区分 | 原因 | 具体例 | 不渡報告への掲載 | 異議申立ての可否 |
|---|---|---|---|---|
| 0号 | 信用と無関係な事由 | 形式不備、呈示期間経過後、期日未到来 | なし | 不要 |
| 1号 | 支払資金の不足 | 資金不足、取引なし | あり | 不可 |
| 2号 | 0号・1号以外の事由 | 契約不履行、詐取、偽造・変造、印鑑相違、盗難、紛失 | あり | 可 |
2号では、振出人が手形金額と同額の異議申立提供金を支払銀行に預け、異議申立てを行えば不渡報告への掲載を回避できます。
異議申立提供金の制度は、取引先とのトラブルなどにより支払いを拒む際の手段となります。
不渡りの影響は、1回目と2回目で異なります。
1回目
不渡報告に掲載され、電子交換所の参加金融機関に通知されます。
融資姿勢の硬化や信用不安を招く恐れはありますが、法的に取引が止まるわけではありません。
2回目(6カ月以内)
銀行取引停止処分となり、処分日から2年間、参加金融機関との当座勘定取引および貸出取引ができなくなります。
事実上の倒産状態となり、破産などの法的整理を検討せざるを得ないケースが多いでしょう。
手形の所持人は裏書人などへ遡求できますが、実際の回収は困難になりがちです。
1回目の不渡りの後は資金繰りを洗い出し、2回目の回避策を検討します。
手形のジャンプ
所持人の同意を得て支払期日を延ばす方法です。
所持人の同意が前提となる上、資金難を知られる恐れがあります。
過振り
残高不足分を一時的に銀行に立て替えてもらう方法です。
銀行の裁量によるため、権利としての請求はできません。
ファクタリング
手数料負担や違法な取立ての恐れがあり、契約前の確認が必要です。
支払不能後に特定の債権者にだけ支払うと、偏頗弁済として否認される可能性があります。
資金を動かす前に、弁護士に相談するという方法もあります。
受取手形が不渡りになると、不渡手形勘定へ振り替えて区別します。
ここでは発生時から回収・貸倒れまでの仕訳例を解説します。
実際の処理や損金算入の可否は個別の状況で異なるため、税理士に確認してください。
受け取った手形が不渡りになったときは、受取手形を不渡手形勘定へ振り替えます。
裏書人などへの遡求にかかった費用も、不渡手形勘定に含めて処理するのが一般的です。
例:取引先から受け取った100万円の手形が不渡りとなり、遡求の費用5,000円を現金で支払った場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 不渡手形 | 100万5,000円 | 受取手形 | 100万円 |
| 現金 | 5,000円 |
不渡手形の金額は、のちに回収・貸倒れの処理を行うまで残ります。
不渡りになっても手形上の権利は消えないため、遡求などにより回収できる場合もあります。
回収したときは不渡手形を減らし、遅延利息は受取利息で処理します。
例:先ほどの不渡手形100万5,000円を全額回収し、遅延利息3,000円とあわせて普通預金に入金された場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 100万8,000円 | 不渡手形 | 100万5,000円 |
| 受取利息 | 3,000円 |
回収により、不渡手形の残高はゼロになります。
回収できない不渡手形は、貸倒引当金を設定していればまず取り崩し、不足する部分を貸倒損失として処理するのが一般的です。
たとえば、不渡手形100万5,000円が回収できず、貸倒引当金30万円を設定していた場合の仕訳は次のとおりです。
ただし、貸倒損失を計上する時期や損金算入の可否は個別に異なるため、税理士に確認してください。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 貸倒引当金 | 30万円 | 不渡手形 | 100万5,000円 |
| 貸倒損失 | 70万5,000円 |
信用は会社を維持するため、あるいは規模を拡大していくために必要です。
ここからは、実際に不渡りを防ぐための方法を解説します。
支払日を月内の特定日に統一しておくと、その日に向けて資金を確保する動きが社内に定着し、残高不足による不渡りを防ぎやすくなります。
15日や25日など支払日がばらばらだと、必要な資金を把握しにくく、想定外の残高不足が生じる原因となります。
たとえば、取引先への支払いを15日に統一すれば、その日までに自然と入金を済ませる流れができ、預金不足を避けやすくなるでしょう。
手形取引をしなければ不渡りは起きないため、会社の信用力を維持するために行わないという方法もあります。
即日決済が可能な現在、手形を使う必要性は薄れています。
同じ銀行に手形決済用と貯蓄用の2つ口座がある場合、手形決済用口座で不渡りが発生した際に貯蓄用口座が凍結されるリスクを避けるためにも、手形取引から別の方法への移行は有効です。
切り替える際は、取引先と支払条件を協議し、銀行振込やでんさいへ移行します。
ただし、でんさいにも6カ月以内に2回の支払不能で取引停止処分となる制度があるため、資金管理は引き続き必要です。
全国銀行協会は、電子交換所での手形・小切手の交換を2027年3月31日で廃止すると公表しました。
ただし、翌日から手形・小切手が使用できなくなるわけではありません。
ここからは、廃止後の影響を解説します。
廃止の主な理由は4つです。
背景には、下請取引で長期の手形が中小企業の資金繰りを圧迫するとして、行政が是正を求めてきた経緯もあります。
手形に代わる支払手段には、電子記録債権(でんさい)、インターネットバンキングによる銀行振込、一括ファクタリングなどがあります。
ただし、でんさいにも支払不能処分制度があり、6カ月以内に2回の支払不能があると、2年間、債務者としての利用と参加金融機関との貸出取引が停止されます。
手形と同様のしくみで、回数は手形の不渡りとは別々に数えられます。
でんさいに移行しても資金管理は欠かせません。
廃止に向けた準備として、まずは取引先と支払条件を協議し、切替え時期のすり合わせを行います。
次に、でんさいやインターネットバンキングの利用申込みと社内体制の整備を行いましょう。
完了後に、手元にある手形の期日と残高を棚卸ししてから、資金繰りへの影響を試算します。
特に試算は重要で、振込へ切り替えると手形サイト分の支払猶予がなくなり、支払いが早まるため注意が必要です。
資金ショートの恐れがある場合は、早めに弁護士に相談するという方法もあります。
不渡手形とは、支払期日に決済できなかった手形をいい、6カ月以内に2回の不渡りを出すと銀行取引停止処分となり、事実上の倒産状態に陥りかねません。
1回目の不渡りを出した段階や、決済資金が不足しそうな段階であれば、対応策を検討できます。
一方で、自己判断で特定の債権者にだけ支払ったり資産を処分したりすると、後の手続きで問題となる可能性があるでしょう。
不安がある段階で、早めにVSG弁護士法人に相談するという方法もあります。