
東京弁護士会所属。新潟県出身。
破産してしまうかもしれないという不安から、心身の健康を損ねてしまう場合があります。
破産は一般的にネガティブなイメージですが、次のステップへのスタート準備とも言えます。
そのためには、法律上の知識や、過去の法人破産がどのように解決されてきたかという知識が必要です。
法人破産分野を取り扱ってきた弁護士は、こういった法律・判例や過去事例に詳しいため、強い説得力をもって納得のいく措置をとることができます。
PROFILE:https://vs-group.jp/lawyer/profile/kawasaki/
書籍:この1冊でわかる もめない遺産分割の進め方: 相続に精通した弁護士が徹底解説!
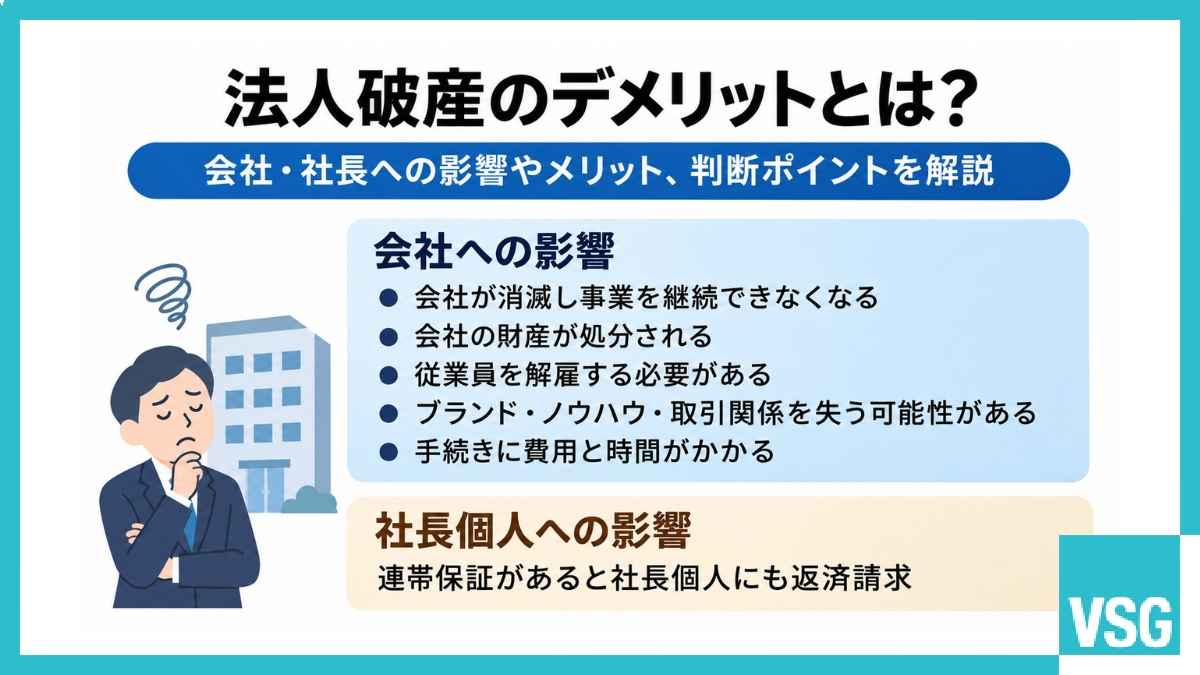
法人破産をすると法人格が消滅して事業が継続できず、財産の処分や従業員の解雇といったデメリットが生じます。
代表者やその家族が会社の連帯保証人となっているときは、自宅など個人の財産に影響が及ぶ可能性もあるでしょう。
一方で、法人破産後に代表者が再び事業を起こす行為は妨げられません。
現在の債務関係を清算し、新たに再起を図れるのが最大のメリットです。
本記事では、法人破産をするときの代表者や家族への影響、放置するリスク、破産を選択するか否かのの判断基準などを解説します。
法人破産をすると会社に以下のようなデメリットが生じます。
後述する代表者個人のデメリットの前に、まずは会社へ発生するデメリットを解説します。
法人破産による最大のデメリットは、会社の法人格の消滅により事業が継続できなくなる点です。
法人格とは、会社が自然人と同じように権利や義務の主体となって事業活動を行うための資格です。
法人格によって、会社は個人名ではなく法人名で事業活動に必要な権利義務の取引の主体となり、財産の保有なども可能になります。
法人破産には個人の自己破産のような免責の制度がなく、手続きの終了で法人格が消滅すると同時に残債務もすべて消滅します。
法人格の消滅によって会社は取引の主体になれないため、同じ会社としての事業は継続できません。
会社が保有する財産は原則としてすべて破産手続きで換金処分され、債権者に分配されます。
以下は、換金処分される財産の例です。
不動産や機械設備といった有形の財産のみでなく、売掛金や貸付金などの債権も対象となります。
破産手続の開始決定後、会社財産の管理処分権は破産管財人に専属します(破産法78条1項[注1])。
代表者の判断で勝手に処分すると、処分行為の取り消しや刑罰を受ける可能性があるため自己判断での処分は避けましょう。
[注1]破産法/e-Gov
破産法
法人破産によって事業活動が終了すると、原則として すべての従業員を解雇しなければなりません。
解雇するときは、通常の離職時と同様に離職票や源泉徴収票の交付、社会保険や雇用保険の資格喪失手続きなどが必要です。
解雇は最低30日前に予告しなければならず、30日の期間なく解雇するときは解雇予告手当を支払わなければなりません(労働基準法20条[注2])。
未払賃金があるときは、破産手続きの中で通常の債権より優先して弁済を受けられるケースがあります。
会社に財産が残っていない場合でも、未払賃金立替払制度を利用すると賃金を立替払いしてもらえる可能性があるでしょう。
[注2]労働基準法/e-Gov
労働基準法20条
法人破産した場合、 今まで築き上げたブランドなどの無形財産も消失する恐れがあります。
従業員の解雇によって、事業の成長を支えてきた人材が保有するノウハウが他社に流出するリスクもあるでしょう。
顧客基盤や取引関係は双方の信頼で成り立っているため、法人破産をすると取引を継続できなくなる可能性が高いです。
商標権などの知的財産も破産財団に属する財産であり、破産管財人が換価の対象として管理します。
旧会社の知的財産を新会社に取得させる行為は禁止されていませんが、適正対価で譲り受ける必要があるため弁護士に確認しましょう。
法人破産の手続きが完了するまでは、事案により異なりますが、半年から1年ほどかかります。
手続きには以下のような費用がかかるため、必要な資金を確保しておかなければなりません。
予納金は負債規模によって数十万円~数百万円を超えるケースもありますが、少額管財として扱えれば20万円ほどになるのが一般的です。
少額管財は法律上の制度ではなく、代理人弁護士からの申立てなどを条件とする各裁判所の運用です。
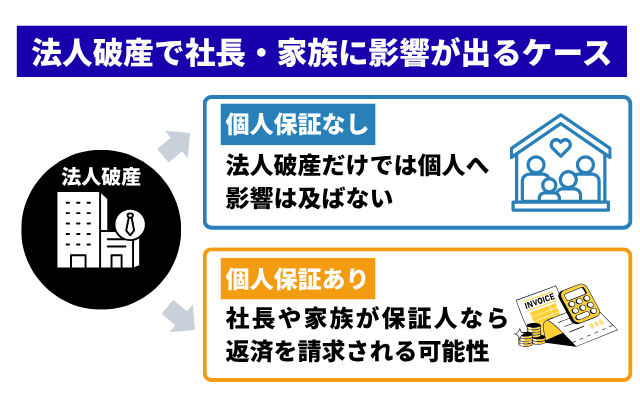
法人破産を行う際に、原則として会社の債務を代表者やその家族の個人資産で弁済する必要はありません。
一方で、会社の債務に代表者や家族が保証人として設定されている場合や、個人の自己破産を伴う場合は返済義務を負う可能性があります。
会社のみでなく、個人の資産に影響が及ぶケースを確認していきましょう。
関連記事
会社が金融機関から融資を受けるときなどは、会社の信用力を補うため代表者個人が連帯保証人となるケースが多いでしょう。
代表者が連帯保証人となった場合、会社と同等の責任を負い、債権者から請求を受けたときは個人財産から全額弁済しなければなりません。
法人破産で会社の法人格が消滅しても代表者の保証債務は残るため、代表者個人に残債が請求されます。
経営者保証に関するガイドライン[注3]を活用して保証債務を整理すると、自己破産を回避でき、自宅などの資産を手元に残せる可能性があります。
法人と経営者の区分や財産状況の開示などの適用要件があるため、詳細は中小企業庁のHPなどを確認してください。
[注3]中小企業庁「経営者保証」
原則として、法人破産をしても代表者の自宅や預貯金といった個人財産まで処分されるとは限りません。
法人破産で代表者の個人財産に影響が及ぶのは、代表者が会社の連帯保証人になっているときなどです。
法人破産で会社の債務は消滅しても代表者には保証契約に基づく返済義務が残り続けるため、負債規模によっては代表者も自己破産せざるを得ないでしょう。
自己破産をすると、換金価値のある自宅や車などの財産は債権者への分配のために原則として換価処分されます。
一方で、財産の所有名義やローン・担保の設定状況で扱いが異なるほか、99万円までの金銭など生活に必要な一定の財産は手元に残せます。
法人破産のみが行われ、代表者が自己破産しなかった場合は、原則として代表者個人の信用情報に影響はありません。
法人破産の事実は官報に掲載され、公的な記録として残るため、再び起業したときの融資の審査に影響する可能性はあるでしょう。
法人破産に伴って代表者も自己破産をしたときは、代表者個人の信用情報に影響します。
ローンやクレジットカードの審査に通りにくくなるなど、5年~7年ほどは生活に様々な支障が出る恐れがあるでしょう。
前述の経営者保証に関するガイドラインを活用して保証債務を整理した場合、信用情報への影響を回避できる可能性があります。
法人破産の手続きの前後で以下のような不適切な財産の処分があったとみなされると、代表者個人の責任を問われる可能性があります。
特定の債権者のみ優先して返済する行為は、偏頗弁済として禁止されています(破産法162条[注1])。
財産の隠匿や、著しく安い価格での譲渡は、破産債権者を害する行為として否認される可能性もあるでしょう(破産法160条[注1])。
財産処分が否認されると受け取った側も返還しなければならず、トラブルに発展する恐れがあるため、自己判断による財産処分は避ける方が望ましいです。
法人破産や代表者個人の自己破産は、原則として代表者の家族には影響しません。
一方で、家族が会社や代表者の連帯保証人になっているときは、家族自身に返済を求められる恐れもあります。
よくあるケースとして、会社設立当時の銀行借入時に家族が連帯保証人となっている場合などがあります。
過去に締結した保証契約であっても現在まで効力が続いているケースもあるため、契約関係を確認しておきましょう。
代表者がすでに死亡して相続が発生しているときは債権債務の承継が複雑化している可能性もあり、個別の事案によるため、弁護士への相談が望ましい場合もあります。
法人破産にはデメリットのみでなく、債務整理や事業の再出発につながるメリットもあります。
手続きの完了後は、会社の財産を債権者へ適法に配当した上で、代表者は債務返済や資金繰りの悩みから解放されるでしょう。
法人破産の最大のメリットは、会社の債務関係を清算し、返済を続ける負担から解放される点です。
代表者が連帯保証している場合の保証債務は残るものの、財産の配当を経て法人が消滅し、債務の支払義務もなくなります。
法人破産を検討する場合、業績低迷や債務超過により資金繰りが悪化しているケースが珍しくありません。
返済ができない状況が長引くと、債権者からの返済要求はより厳しくなり、連帯保証人の責任も追及されます。
借入れを重ねて利息も含めた支払総額が増え、返済が困難な状況では法人破産が現実的な選択肢の一つとなるでしょう。
法人破産の手続きの完了後、代表者が再び別の会社を設立して事業を開始する行為は禁止されていません。
過去の得意先が取引を継続してくれる場合、新会社との取引も可能です。
代表者個人が自己破産をした場合、取締役の地位にあるときは委任契約が終了するため退任しなければなりません(民法653条2号[注4])。
自己破産の手続き完了後、退任した会社の取締役への再任や別会社の取締役への就任は可能です。
旧会社の財産や事業を新会社へ移すときは破産手続きとの関係で厳しく調査されるため、自己判断はせず弁護士への確認が望ましいといえます。
[注4]民法/e-Gov
民法653条2号
法人破産後に別の会社を設立して得た収益は、旧法人の収益とは切り離されるため、原則として旧法人の弁済に充てる必要はありません。
代表者は旧会社の法人破産の完了後に得た収益により、経済的な再生を果たせるケースもあるでしょう。
例外的に、代表者が旧法人の連帯保証人になっていたときは継続して代表者が弁済の責任を負う必要があります。
新たな収益を旧会社の保証債務に充てるケースもあるため、一律に返済義務がなくなるとは言えない点に注意しましょう。
倒産危機にある会社が弁済を逃れるために新会社を設立して財産を移転させる行為も、法人格の濫用として否認される恐れがあります。
法人破産をせずに会社を放置しても原則として債務はなくならないため、債権者からの支払督促が続きます。
債権者からの訴訟提起で財産が差し押さえられる場合や、資金不足で法人破産の費用を支払えなくなる場合もあるため、できる限り早く対応しましょう。
関連記事
債務の返済を放置しても債権者は督促を続けるため、支払いが免除されるケースはほとんどありません。
事業の停止や休眠をすると、法人格を維持したまま事業活動を一旦停止しながら将来的に再開できます。
一方で、事業の停止や休眠をしている間も支払義務は残るため、抜本的な解決方法とはなりません。
銀行や取引先との債務から発生する利息は返済を放置している間も発生し続けるため、期間が長くなるほど返済負担は重くなります。
借入金や買掛金、未払金などが残っているときは、放置せず可能な限り整理しておく方が望ましいでしょう。
債権者からの支払督促を放置し続けた場合、債権者から訴訟を提起される恐れがあります。
訴訟手続きで債権者が勝訴すると、債権者は民事執行法に基づく強制執行によって会社財産の差し押さえが可能になります。
差し押さえの対象となるのは、預金や不動産、機械設備、売掛金など、換金価値のある財産全般です。
法人破産を検討する会社では、換金価値のある財産がほとんど残っていないケースも珍しくありません。
会社財産が残っていないときなどは必ずしも訴訟手続きや差し押さえが実行されるとは限らず、債権者の判断次第で法的な回収に進みます。
法人破産の手続きには主に以下のような費用がかかります。
予納金とは破産管財人に支払われる費用であり、少額管財事件として認められたときは20万円ほどかかるのが一般的です。
弁護士費用の内訳には着手金や手続き完了後の報酬、事務費用などがあり、事案によりますが一般的には50万円〜150万円ほどになります。
資金が不足すると法人破産の手続きをできなくなる可能性もあるため、今後の入出金の予定を踏まえて必要資金を確保しましょう。
法人破産を検討するときは、破産の申立て前でも一部の債権者への弁済や財産の処分、新規借入などをすると問題となる可能性があります。
破産手続きに支障が出るほか、譲渡を受けた側も返還しなければならず、トラブルに発展する恐れがあるため自己判断での処分は避けましょう。
一部の債権者のみ優先して返済すると、偏頗弁済として問題になる可能性があります。
偏頗弁済とは、複数の債権者がおり、返済ができないにも関わらず一部の取引先や知人、親族など特定の債権者のみ弁済する行為です。
破産手続きはすべての債権者を公平に扱うのが原則であり、偏頗弁済は債権者間の公平性を害する行為として禁止されています。
事案によって異なりますが、破産手続きの申立て前でも支払不能の状態で特定の債権者のみ返済すると偏頗弁済とみなされる可能性があります。
偏頗弁済とみなされると、破産手続きの否認や刑事罰に問われる恐れがあるため注意しましょう。
破産手続き後も財産を残したいと考え、知人に財産を預けるなど財産を隠匿するケースもあります。
破産手続きの前後で会社の財産を隠匿したり、相場より著しく低い価格で譲渡したりすると、破産法265条[注1]の詐欺破産罪に該当する恐れがあります。
本当は高価な財産があるにも関わらず、わざと財務目録に記載せず報告しなかったケースなども罪に問われる可能性があるでしょう。
財産の隠匿や処分が認められると、処分行為が取り消されるのみでなく、刑罰を受ける恐れがあります。
債権者を害する行為として厳正な処罰を受ける結果となるため、財産隠しに該当する可能性がある行為は避けてください。
事業の追加投資が必要となり、借入額が不足したために追加で新規借入を行う場合もあるでしょう。
法人破産を検討しているときの新規借入は、事業の継続性や入出金計画から十分に返済の見込みがあると確認した上で実施するのが望ましいです。
支払不能に陥っている状態で新規借入を行うと、返済の見込みがないと認識しながら借入を行ったとみなされる恐れがあります。
通常、金融機関では借入時に事業の継続性を審査しますが、虚偽の説明をしたときはその責任を問われる可能性もあるでしょう。
新規借入を行う前に、入出金計画から客観的に返済不可能な借入となっていないかどうかを確認してください。
法人破産するかどうかの検討は、一時的な資金不足や赤字のみでなく、入出金や資金ショートの時期、事業継続の可否などを含めて判断しましょう。
代表者やその家族が会社の保証人である場合、自宅などの個人財産に影響する可能性があるため、保証契約の有無を確認しなければなりません。
収益が赤字でも、一時的な要因で資金不足となっているときなどは必ずしも法人破産が必要とは限りません。
現在の収益のみでなく、将来的な入出金や支払能力の見込みも含めて法人破産するかどうかを判断しましょう。
一時的な資金不足の場合、先行投資の金額が大きく利益を回収できていない場合や、過剰在庫が原因となっている場合が少なくありません。
取引先との入出金サイトの見直しや適正在庫の確保によって資金繰りを改善できる可能性があります。
資金繰りの改善を行った上で、入出金の計画から資金ショートに陥る時期を正確に把握しておきましょう。
事業は順調に成長していたものの、一時的に資金繰りが悪化したために事業を継続できないといったケースもあるでしょう。
将来的に事業を継続できる見込みがあるときなどは、法人破産以外に以下のような方法を検討できる可能性があります。
民事再生
裁判所の監督下で事業を継続しながら再建をめざす手続きです。
私的整理
金融機関などの主要債権者と、裁判外で返済条件の変更や債務の一部免除などを交渉する手続きです。
法人格が消滅する法人破産と異なり、私的整理や民事再生は事業の継続を目的としています。
検討できる方法は財務状況や債権者との関係などによるため、弁護士への相談も検討しましょう。
法人破産は原則として代表者やその家族の個人財産には影響しませんが、会社の連帯保証人になっている場合は返済義務を負う可能性があります。
負債の規模が個人財産を大きく上回っているときは、代表者やその家族が自己破産しなければならないケースもあるでしょう。
自己破産をすると、個人財産は破産管財人の管理となり、自由に処分できません。
信用情報機関には自己破産の記録が登録されるため、クレジットカードやローンの利用が5〜7年ほど制限されます。
法人破産を検討するときは、代表者やその家族に発生するデメリットについても確認しておきましょう。
法人破産には法人格の消滅や従業員の解雇といったデメリットがありますが、債務整理や再出発につながるメリットもあります。
法人破産の手続き後に新会社を設立し、新事業によって再起できるケースもあるでしょう。
一方で、代表者が会社の連帯保証人であるときは法人破産後も保証債務が継続するため、代表者個人への影響も含めて判断しなければなりません。
財産処分が後に問題となる可能性もあり、会社財産の扱いや債権者対応、再生手続きの比較検討などは弁護士に相談するのがおすすめです。
法人破産の判断や申立てのタイミングなどにお悩みの方は、VSG弁護士法人の無料相談窓口にご連絡ください。