
東京弁護士会所属。
弁護士は敷居が高く感じられるかもしれませんが、話しやすい弁護士でありたいです。
お客様とのコミュニケーションを大切にし、難しい法律用語も分かりやすくご説明したいと思います。
お客様と弁護士とが密にコミュニケーションをとり協働することにより、より良い解決策を見出すことができると考えております。
借金を抱えたままでも会社の休眠はできますが、借入先への返済義務は消えません。
返済を止めた瞬間、期限の利益を失い、保証会社や銀行から、一括請求を受けます(民法136条・137条)[注1]。
遅延損害金も加算され、代表者個人が連帯保証をしていれば、請求は個人の生活や家庭にまで影響を与えるため、法人破産や特別清算などの選択が必要な場合もあります。
本記事では、借金がある状態で会社を休眠した場合どうなるのかについて詳しく解説します。
Contents
借金がある会社でも休眠状態にできますが、返済義務は消えません。
休眠は税務署や都道府県税事務所への異動届出書の提出にすぎず、申告や税負担などの手続きや費用は休眠中も発生し続けるため、注意が必要です。
会社が休眠しても、法人格は会社法上は存続しており、借金の返済義務は残ります。
休眠は税務署等への異動届出書の提出にすぎず、契約上の債務(民法415条1項)[注1]を免れる手続きではありません。
金融機関や保証会社などの求償権者からみれば、休眠中の会社も単に返済が滞っている債務者のため、通常の滞納と同じ督促や回収手続きが淡々と進みます。
返済を先延ばしにするほど、約定利率によりますが、遅延損害金は最大年14.6%まで加算され続け、後に一括請求を招き、負担がのしかかります。
休眠は解決策ではなく、負担を先送りするだけの行為にすぎません。
会社を休眠しても、税務申告や登記などの管理対応や費用負担が発生する場合があります。
法人格が存続する限り、法人住民税の均等割(年間約7万円)は原則として毎年課税されます。
自治体によっては届出による免除も可能ですが、活動していない旨の届出を毎年提出しなければなりません。
提出を怠れば免除が打ち切られ、数年分の均等割の督促を受け、代表者個人の預金や給与が差し押さえられる恐れがあります。
固定資産を所有していれば、固定資産税も別途発生します。
休眠手続きや税金の詳しい内容は以下の記事でご確認ください。
会社を休眠しても、借入金の返済義務は消えません。
放置すれば一括返済を求められたり、利息や遅延損害金で借金が増えたりする恐れがあります。
仮に12年放置してみなし解散となっても、借金や返済義務は残ったままです。
会社を休眠しても、金融機関や日本政策金融公庫などへの借入金の返済は続きます。
休眠したからといって、直ちに一括返済を求められるわけではありません。
しかし、返済が滞ったり、契約条件に違反したりすれば、期限の利益(民法136条)[注1]を失い、一括返済を求められる可能性があります。
創業融資など個人保証のない契約では、自分には請求が及ばないと安心しがちですが、法人名義の売掛金や設備などの資産は差し押さえの対象となります。
休眠や廃業を検討する前に、融資契約の内容や返済条件を必ず確認しておきましょう。
会社を休眠しても返済期日は自動的に延長されず、返済を放置すれば利息や遅延損害金が発生します(民法419条)[注1]。
遅延損害金の利率は融資契約で定められた約定利率によりますが、実務上は年14.6%程度に設定されているケースが多く見られます。
たとえば1,000万円の借入を放置すると、年間146万円、1カ月あたり約12万円の負担が毎日加算され続けます。
事業収入が止まった状態で返済だけが残れば、借金総額はさらに増え、資金繰りは一層厳しくなります。
放置を続けるほど自力での返済は難しくなり、最終的に自己破産(破産法252条等)[注2]が選択肢の一つになるでしょう。
役員借入金とは、代表者や役員が資金繰りのために会社へ貸し付けたお金で、会社側では負債として帳簿に計上されます。
金融機関からの借入のように外部の債権者から督促を受けませんが、休眠したからといって自動的に消えるわけではありません。
適切に処理しなければ、清算時の残余財産の分配(会社法504条)[注3]や、法人税における債務免除益の課税など、税務上の扱いに影響する恐れがあります。
株式会社は、最後の登記から12年が経過すると、みなし解散の対象となる場合があります(会社法472条1項)[注3]。
みなし解散となった会社は、清算中の会社として存続し(同法476条)[注3]、法人格自体は消えません。
借金や保証債務(民法446条等)[注1]も自動的には消滅せず、返済義務は残ったままです。
清算結了の手続きを行わない限り、代表者は返済請求や税金の滞納処分を受け続けるでしょう。
「休眠会社を放置すれば借金問題も自然に解決する」は誤解であり、返済方針や債務整理の方法をあらためて検討する必要があります。
会社を休眠させただけで、直ちに代表者個人へ請求が及ぶわけではありません。
ただし、連帯保証人になっている代表者は、会社の返済が滞れば個人に請求される可能性があります。
会社の借金とあわせて、個人の保証債務も確認する必要があります。
会社の休眠自体が原因で、代表者個人に請求が及ぶわけではありません。
ただし、会社の返済が滞り、代表者が連帯保証人になっている場合は、請求リスクが生じます。
金融機関からの借入に代表者保証が付いていれば、会社が返済できなくなった際、代表者個人に請求される可能性があります。
通常の保証人が持つ催告・検索の抗弁権(民法452条、453条)は連帯保証人には認められません(同454条)[注1]。
預金や不動産などの個人資産が直接、強制執行の対象になります。
保証契約の有無は、早めに確認する必要があります。
会社を休眠しても、代表者が連帯保証人になっている場合、保証債務は残ります。
会社の借金だけでなく、代表者個人の保証債務も含めて、返済の可能性や整理方法を検討する必要があるでしょう。
当事務所では、価格競争で資金繰りが悪化したサービス業の法人と、連帯保証をしていた代表者が同時に破産した事例があります。
競合激化で資金繰りに苦しむ法人の破産では、代表者の連帯保証債務との同時整理が重要です。
当事務所では、管財人との交渉により、代表者の負担を最小限に抑えました。
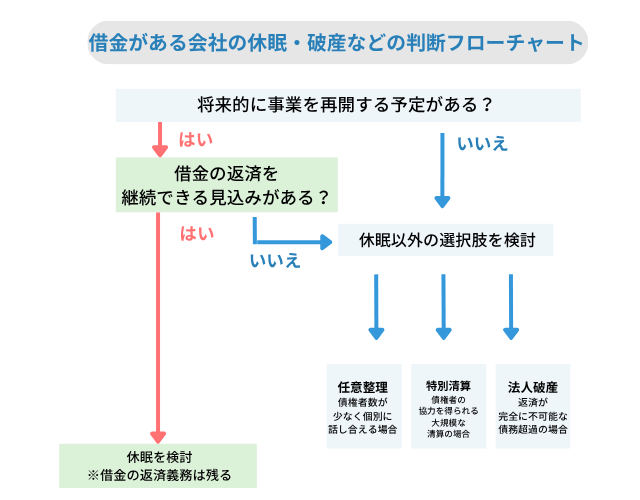
休眠・任意整理・特別清算・法人破産のどれを選ぶかは、事業再開の見込みや返済継続の可能性によって変わります。
まずは大まかな判断軸を確認し、判断に迷う場合は弁護士へ相談してください。
休眠は、事業再開の予定があり、かつ返済を続けられる見込みがある場合に適した選択肢です。
会社をたたまずに残しておき、再開の機会を確保できる点にメリットがあります。
一方で、休眠はあくまで会社の活動を一時的に止める手続きであり、借金を整理する手続きではありません。
再開の見込みがなく、返済の継続も難しい場合に休眠を選べば、遅延損害金(年14.6%等)が増え続け、代表者への一括請求を招くでしょう。
いずれか一方でも欠ける場合は、休眠ではなく別の整理方法を検討する必要があります。
任意整理は、債権者の数が少なく、返済条件を見直せば返済を続けられる可能性がある場合に検討する方法です。
取引先が多数にのぼる場合は、個別交渉が困難です。
しかし、取引先の銀行が1行から数行程度で、本業の営業利益が黒字であるなど再生の見込みがあれば、任意整理は有効です。
現状の返済条件では厳しくても、交渉次第で返済を継続できる余地があるケースで特に向いています。
ただし、裁判所を通す破産とは異なり、当事者間の合意(民法695条)[注1]によって成立するため、債権者の同意が必要であり、必ず成立するとは限りません。
法人破産は、返済が困難で、事業の再開も見込めない場合に検討する手続きです。
休眠を続けても借金問題は解決しないため、法人破産は休眠で解決できないケースの代表的な選択肢に位置づけられます。
破産手続きは、支払不能(破産法15条1項)や債務超過(同法16条1項)に陥った法人を対象に、法人格を消滅させて会社名義の借金を消滅させる制度です[注2]。
破産法1条は、債務者の経済的再生と債権者への公平な配当を目的として定めており、経営者が返済を先延ばしにし続けても、双方にとって利益はありません[注2]。
特別清算は、債権者の協力を得ながら会社を清算できる場合に検討する方法です。
破産管財人が選任される法人破産とは異なり、清算人が主導して手続きを進められる点が特徴で、債権者との協力・同意を前提に進める手続きといえます。
ただし、利用できるのは株式会社に限られ(会社法511条)、協定の可決には出席債権者の過半数かつ債権額の3分の2以上の同意(同法567条)が必要です[注3]。
主要な取引銀行や仕入先の理解と協力を得られる限られた場面でのみ、有効に活用できます。
借金がある会社を休眠させる前には、返済を続けられる見込みやリスクを必ず確認してください。
休眠は借金を整理する手続きではないため、返済が難しい場合は、法人破産・特別清算・任意整理などの方法も検討する必要があります。
借金がある会社を休眠させる場合は、返済を継続できる見込みがあるかを確認する必要があります。
休眠すると事業収入が止まるため、返済の原資を確保できなくなる可能性があるでしょう。
残債額、毎月の返済額、返済に充てられる原資を具体的に洗い出し、営業収入がゼロの状態でも、何カ月にわたり返済を続けられるかを試算します。
返済計画がないまま休眠すると、遅延損害金の増加や一括請求を招くだけです。
返済の見通しが立たない場合は、速やかに法人破産への移行を検討する必要があります。
融資契約の失期条項(一括返済の発生条件)は金融機関ごとに異なるため、休眠する前に、借入先との契約内容や返済条件、代表者保証の有無についての確認が欠かせません。
承諾を得ないまま休眠すると、期限の利益(民法136条)[注1]を失い、一括返済を求められる恐れがあります。
銀行は自社の債権を回収するため、保証会社に代位弁済(民法499条)[注1]を求めるでしょう。
さらに、保証会社が連帯保証人である代表者個人(民法446条等)[注1]へ督促を開始する可能性もあります。
返済を放置すれば利息や遅延損害金が積み重なり、負担はさらに膨らむでしょう。
休眠・特別清算・法人破産のどれが適切かは、返済状況や事業再開の見込み、代表者保証の有無によって変わります。
休眠は借金を整理する手続きではないため、返済が難しい場合は他の方法も検討しましょう。
税理士は税務のプロですが、銀行との減額交渉や連帯保証債務の破産手続きの代理は弁護士法72条[注4]により弁護士にしか認められていません。
反対に税務代理は税理士法52条[注5]により弁護士が単独では行えません。
両者を適法に連携させながら進める必要があります。
判断に迷う場合は、会社だけでなく代表者個人への影響も含めて、早めに弁護士へ相談してください。
[注1]民法/e-Gov
民法
[注2]破産法/e-Gov
破産法
[注3]会社法/e-Gov
会社法
[注4]弁護士法/e-Gov
弁護士法
[注5]税理士法/e-Gov
税理士法
会社を休眠しても、借金の返済義務はなくなりません。
返済を放置すれば一括返済や遅延損害金の加算を招き、連帯保証人である代表者個人にも請求が及びます。
みなし解散になっても、法人格は清算中の会社として存続し、借金は消えません。
返済の継続や事業再開の見込みがない場合は、任意整理・特別清算・法人破産などの方法も含めて、早めに弁護士へ相談してください。
VSG弁護士法人では、企業法務から経営者個人の自己破産まで一括で対応する体制を整えています。
会社のたたみ方に不安がある方は、まずは無料相談をご利用ください。