 0120-509-790



記事の要約
- 相続において、実子と養子の間に法的な権利や割合の差はない
- 養子縁組の種類や、養子の子が生まれた時期によって、実親の相続権や代襲相続の可否が変わる
- 養子については、相続税計算における「人数制限」等の注意点がある
「実子と養子で権利は平等なのだろうか」。相続において、このような疑問をお持ちの方も多いのではないでしょうか。
民法上は、相続において実子と養子の権利は同等です。
ただし、「実子がいる場合、法定相続人の数に含められる養子は原則1人まで」等、相続税計算上は実子と養子の扱いに違いがあります。
この記事では、「実子と養子の相続における違い」について、「相続順位」や「法定相続分」「遺留分」などの基礎知識から、相続税の計算における注意点などを解説します。
目次
実子とは?
実子(じっし)とは、「自身と血縁関係のある実の子」のことです。
母親側から見ると自身が出産した子、父親側から見れば自身の血を受け継いだ子が「実子」にあたります。
この実子には、法律上「嫡出子(ちゃくしゅつし)」と「非嫡出子(ひちゃくしゅつし)」の2つの分類があります。
| 分類 | 定義 | 法律上の親子関係の成立 |
|---|---|---|
| 嫡出子 | 法律上の婚姻関係に「ある」夫婦の間に生まれた子 | 出生届を提出するだけで、父母双方の「実子」として扱われる |
| 非嫡出子 | 法律上の婚姻関係が「ない」男女の間に生まれた子 | 【母】 出産の事実によって成立 【父】 父親による「認知」によって初めて成立 |
嫡出子は、法律上の婚姻関係にある夫婦間で生まれた子のため、出生届を提出するだけで、父母双方の実子として扱われます。
一方で非嫡出子は、母親とは「出産」の事実から親子関係が成り立つものの、父親との親子関係を成立させるには「認知」が必要です。
ポイント
相続において、かつて非嫡出子の法定相続分は「嫡出子の1/2」とされていました。
しかし、2013年の民法改正によって、現在は嫡出子と同じ法定相続分が認められています。
したがって、父親が認知しない限り、法的には親子関係がないものとみなされます。
被相続人の再婚相手の連れ子は実子ではない
被相続人の再婚相手が連れてきた子は、被相続人と血縁関係がないため「実子」ではありません。
したがって、再婚相手の連れ子には、被相続人の遺産を相続する権利がありません。
ただし、被相続人が連れ子と「普通養子縁組」を行うことで、被相続人の「法的な子(養子)」となり、相続権を有します。
相続において実子と養子に違いはある?
養子とは、実の親子関係とは別に、手続きによって「法律上の親子関係」を結んだ子のことです。
養子縁組には「普通養子縁組」と「特別養子縁組」の2種類がありますが、どちらも相続においては「実子と同じ第一順位の法定相続人」となり、「法定相続分も実子と同等」に扱われます。
ただし、養子の持つ相続上の権利自体は実子と同等ですが、「実親の財産を相続できるかどうか」は養子縁組の種類によって異なります。
- 普通養子縁組
- 実親との親子関係を残したまま養親と親子関係を結ぶため、「養親」と「実親」の両方の財産を相続できます。
- 特別養子縁組
- 実親との法的な親子関係を終了させて養親と親子関係を結ぶため、「養親」の財産のみを相続し、実親の財産を相続することはできません。
ここからは、実子と養子の違いについて、以下の項目ごとに詳しく解説していきます。
- 実子と養子の相続における扱いは同じ
- 孫の代に相続権が引き継がれる「代襲相続」で違いがある
- 「特別養子縁組」の養子は実親の財産を相続できない
実子と養子の相続における扱いは同じ
前述のように、相続では実子と養子で扱いに違いはありません。
養子縁組が成立した子は法律上の嫡出子として扱われ、相続順位・法定相続分・遺留分のいずれについても実子と同等です。
ここからは、その3つの観点について、以下の順に取り上げます。
- 相続順位
- 法定相続分
- 遺留分
相続順位
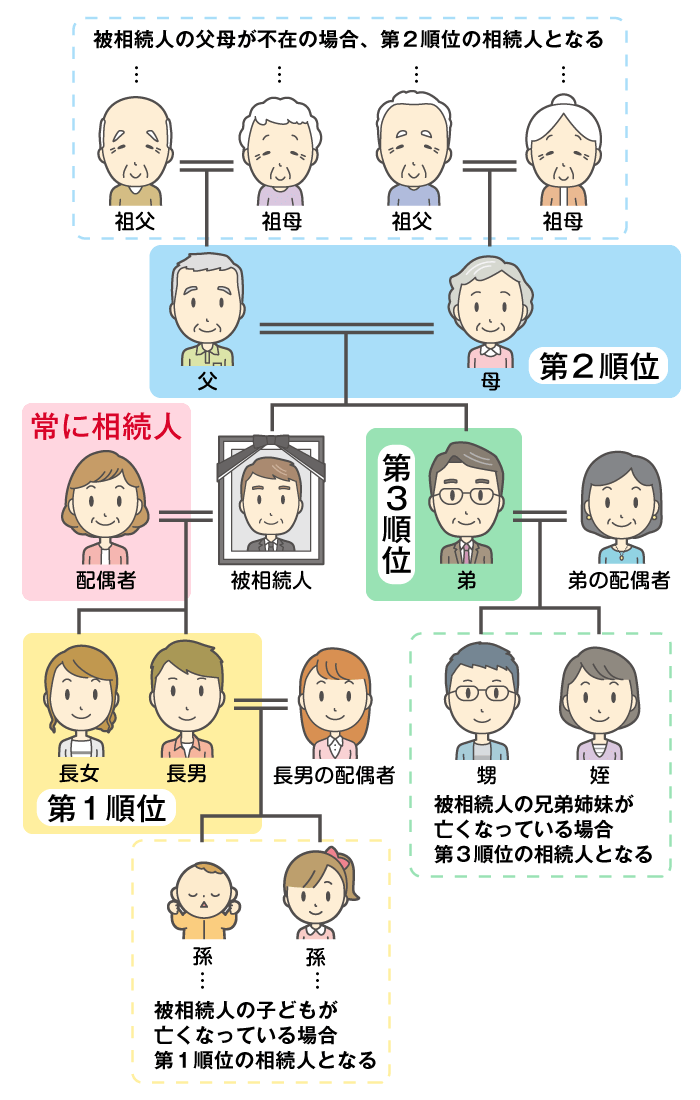
実子と養子は、法定相続人を決める際の「相続順位」がまったく同じです。
法定相続人とは、法律で定められた「被相続人の財産を相続する権利がある人」を指します。
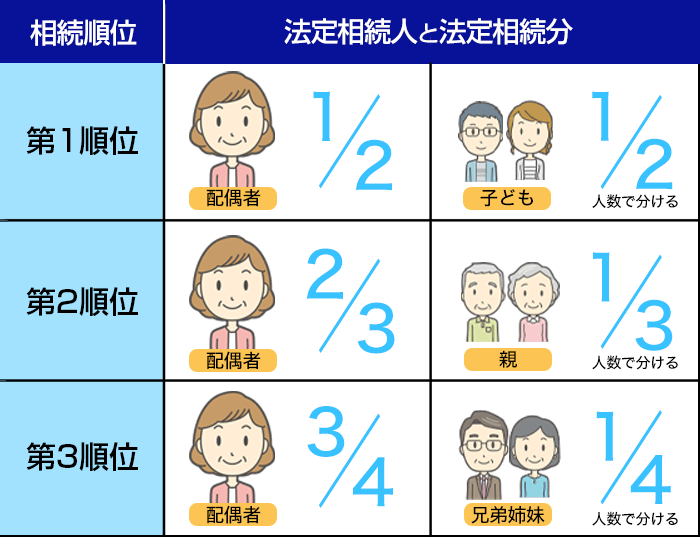
被相続人の配偶者は常に法定相続人であるほか、その他の親族の優先順位は、次のように決まっています。
| 相続順位 | 対象となる親族 |
|---|---|
| 第1順位 | 被相続人の子(実子・養子を問わず) |
| 第2順位 | 被相続人の直系尊属(父母や祖父母など) |
| 第3順位 | 被相続人の兄弟姉妹 |
同順位の親族が一人でもいる場合、下位順位の親族は法定相続人になれません。
たとえば、親が亡くなった際、子は第1順位の法定相続人として、被相続人の配偶者とともに最優先で法定相続人となります。
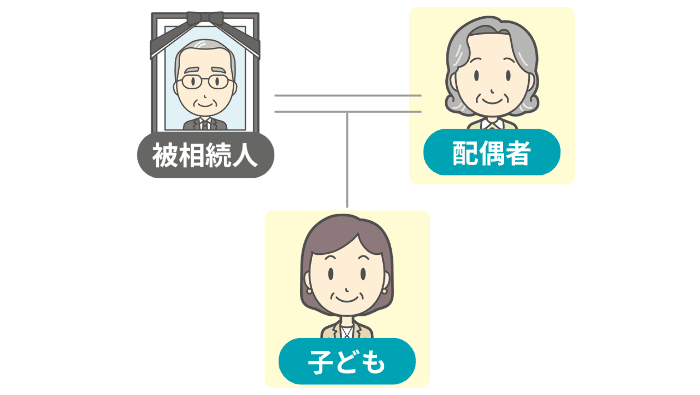
このとき、実子と養子の間で扱いに差が生じることはありません。
法定相続分
法定相続分とは、民法で定められた「各相続人が相続できる遺産割合の目安」です。
法定相続分においても実子と養子の違いはなく、まったく同等の割合として扱われます。
たとえば、被相続人の相続人として「配偶者」「実子1人」「養子1人」がいるとします。
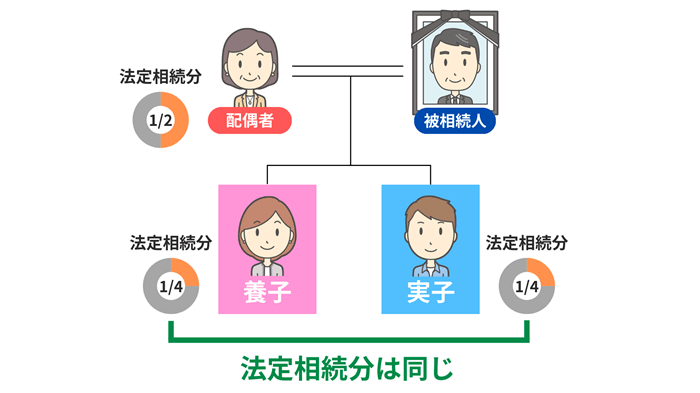
この場合、配偶者の法定相続分は1/2であるほか、子全体の法定相続分(1/2)を実子と養子の2人で等分します。
| 相続人 | 法定相続分 |
|---|---|
| 配偶者 | 1/2 |
| 実子 | 1/4(1/2 × 1/2) |
| 養子 | 1/4(1/2 × 1/2) |
遺留分
遺留分(いりゅうぶん)とは、一定の法定相続人に保障された「最低限相続できる遺産の割合」のことです。
ポイント
法定相続人のうち、兄弟姉妹(およびその代襲相続人である甥・姪)には、遺留分が認められていません。
たとえば、被相続人が「すべての財産を第三者に遺贈する」といった遺言を残していたとします。
この場合、遺留分を持つ相続人は遺産を受け取った相手に対して、自身の最低限の取得分を請求できます(遺留分侵害額請求)。
| 法定相続人 | 遺留分の有無 | 遺留分の割合 |
|---|---|---|
| 配偶者 | あり | 法定相続分の1/2 |
| 子(実子・養子) | あり | 法定相続分の1/2 |
| 直系尊属(父母・祖父母) | あり | 【法定相続人が直系尊属のみの場合】 法定相続分の1/3 【被相続人の配偶者がいる場合】 法定相続分の1/2 |
| 兄弟姉妹 | なし | なし |
この遺留分についても、実子と養子の間に違いはありません。
実子と養子は同一の法定相続分であるため、その「法定相続分の1/2」として算出される遺留分の割合も、まったく同じになります。
孫の代に相続権が引き継がれる「代襲相続」で違いがある
代襲相続とは、本来の相続人である子が被相続人よりも先に亡くなった場合に、その子(孫)が代わりに相続人となる仕組みです。
この代襲相続が起きたとき、「被相続人の実子の子」と「養子の子」では、代襲相続人となる条件が異なります。
実子の子の場合はシンプルで、実子が親より先に亡くなっていれば、その実の子は時期にかかわらず代襲相続人になります。
一方、養子の子の場合、「養子縁組を行った時期」と「その子が生まれた時期」の前後関係によって、代襲相続人となるかどうかが異なります。

- 養子縁組の「前」に生まれた子
- 養子縁組が成立するよりも前に生まれていた子は、被相続人との間に法的な血族関係が生じません。
したがって、養子が先に亡くなったとしても、この場合の養子の子は代襲相続人になることはできません。 - 養子縁組の「後」に生まれた子
- 養子縁組が成立した日から、養子と養親との間には法的な血族関係が生じます。
そのため、縁組後に生まれた養子の子は、養親の「直系血族」として扱われるのです。
このケースで養子が先に亡くなった場合、養子の子(孫)は代襲相続人になることができます。
「特別養子縁組」の養子は実親の財産を相続できない
養子の相続権は、「普通養子縁組」と「特別養子縁組」で、次のような違いがあります。
| 養子縁組の種類 | 実親の財産 | 養親の財産 |
|---|---|---|
| 普通養子縁組 | ◯ 相続できる |
◯ 相続できる |
| 特別養子縁組 | × 相続できない |
◯ 相続できる |
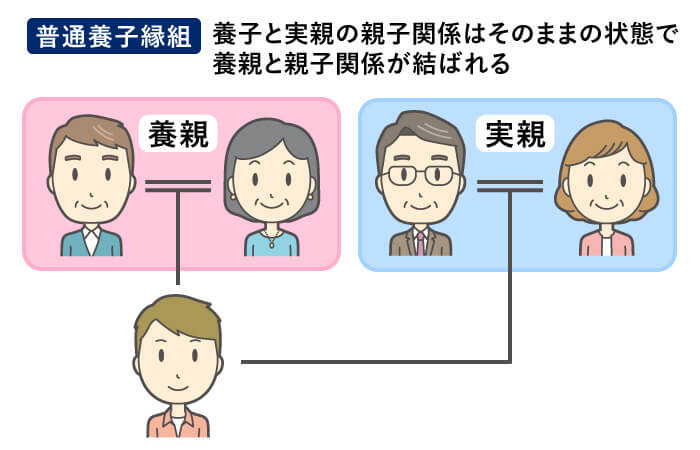
普通養子縁組は、養子が実親との法的な親子関係を維持したまま、新たに養親との親子関係を結ぶ仕組みです。
したがって、相続においても「実親と養親の両方の財産」の相続権を持ちます。
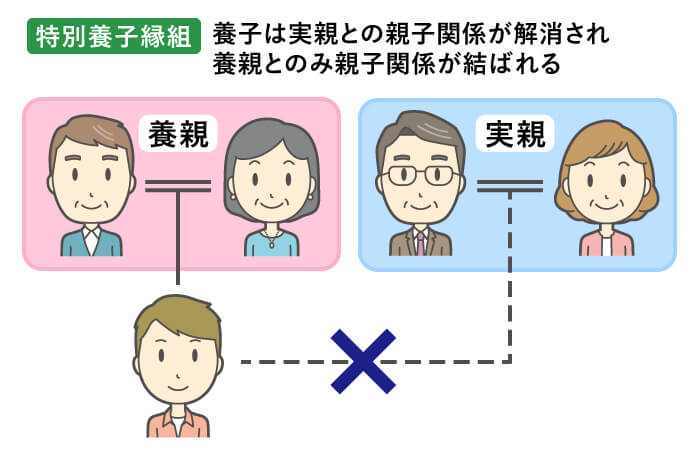
一方、特別養子縁組を結んだ場合、養子と実親の法的な親子関係は解消され、養親とのみ法的な親子関係が成立します。
そのため、養子は実親の財産を相続する権利がなくなり、相続権が生じるのは養親の財産のみとなります。
相続税の計算における実子と養子の2つの違い
ここからは、相続税の計算における実子と養子の違いを、次の2つの観点から解説します。
- 相続税計算時に「法定相続人としてカウントできる人数」の制限
- 孫を養子にした場合の「相続税の2割加算」
相続税計算時に「法定相続人としてカウントできる人数」の制限
相続税の計算には「法定相続人の数」が大きく関わり、以下の4つの項目に影響を与えます。
- 相続税の基礎控除額
- 3,000万円 +(600万円 × 法定相続人の数)
- 死亡保険金の非課税限度額
- 500万円 × 法定相続人の数
- 死亡退職金の非課税限度額
- 500万円 × 法定相続人の数
- 相続税の総額の計算
- 相続税は、課税財産額が多いほど税率が高くなる仕組みです。
この相続税の税率は、「法定相続人ごとの法定相続分に応ずる取得金額」に応じて決まります。
法定相続人の数が増えると、1人あたりの法定相続分が低く分割されるため、適用される税率区分が低くなります。
民法上、養子縁組は何人でも行うことができます。
しかし、節税目的での無制限な養子縁組を防ぐため、相続税の計算上「法定相続人の数」に含められる養子の数には、上限が設けられているのです。
- 被相続人に実の子がいる場合は「1人」まで
- 被相続人に実の子がいない場合は「2人」まで
ただし、次のいずれかのケースに該当する養子は、相続税法上「実子」として扱われるため、人数制限を受けずに全員を「法定相続人の数」にカウントできます。
- 特別養子縁組をした場合
- 配偶者の連れ子を養子にした場合
- 被相続人と配偶者との結婚前に、特別養子縁組でその配偶者の養子となっていた人が、結婚後に被相続人とも養子縁組を結んだ場合
- 養子またはその子が、直系卑属としての代襲相続人となった場合
孫を養子にした場合の「相続税の2割加算」
相続税対策を目的として「祖父母が自身の孫を養子にする(孫養子)」ことがあります。
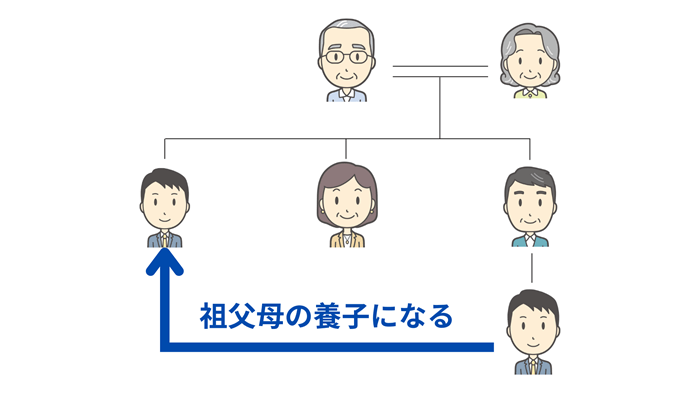
養子縁組をすることで、孫は祖父母の法定相続人となり「相続税の基礎控除額」や「生命保険金の非課税限度額」などの増額が期待できます。
しかし、代襲相続人ではない孫養子が遺産を取得するケースでは、「相続税の2割加算」が適用される点に注意が必要です。
ポイント
孫養子であっても、祖父母の相続発生時に子が既に亡くなっている場合、代襲相続人としての立場も併せ持ちます。
このケースでは、2割加算の対象外となります。
2割加算が適用されると、想定していたほどの相続税の軽減効果が得られない場合もありますので、ご自身の状況に応じてシミュレーションをしておくことをおすすめします。
実子と養子の違いを理解して円満な相続を実現しよう
相続において、実子と養子の基本的な権利や扱いは同等であり、相続順位・法定相続分・遺留分といった要素に違いはありません。
ただし、養子縁組の種類によっては相続権の範囲が変わったり、相続税の計算方法に影響が出たりする点に注意しましょう。
特に、養子縁組を活用した相続税対策を検討している場合は、メリット・デメリットを把握したうえでの判断が大切です。
なお、ご自身の家族構成でどうなるのか判断に迷う場合は、相続を専門とする税理士などへの相談が有効です。
我々VSG相続税理士法人は、相続に関する皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。