
東京弁護士会所属。
弁護士は敷居が高く感じられるかもしれませんが、話しやすい弁護士でありたいです。
お客様とのコミュニケーションを大切にし、難しい法律用語も分かりやすくご説明したいと思います。
お客様と弁護士とが密にコミュニケーションをとり協働することにより、より良い解決策を見出すことができると考えております。
廃業手続きとは、事業を終えるために必要な届出・登記・清算などの手続きの総称です。
法人は解散・清算・登記を経て法人格が消滅し、個人事業主は廃業届などの提出で廃業します。
会社の廃業では、債務を弁済できるかどうかによって通常清算か破産かなど進め方が変わります。
本記事では、会社廃業の流れ・期間・費用・法的リスクを整理します。
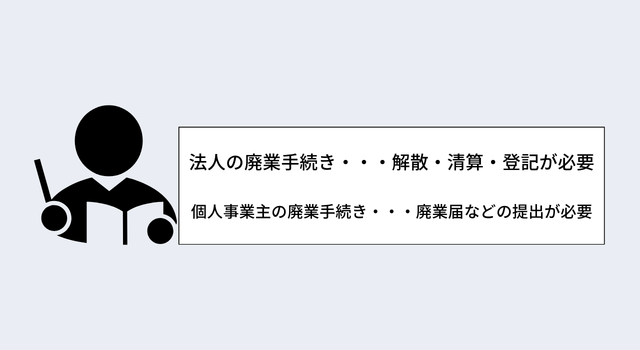
廃業手続きとは、事業を終了するために必要な届出・登記・清算などをまとめた呼び方です。
法人と個人事業主では必要な手続きも進め方も大きく異なるため、まず自身がどちらに当たるかをわけて確認してください。
法人は、事業を停止しただけでは消滅しません。
法人格が残る限り、申告などの義務も続きます。
株式会社の場合、まず株主総会の特別決議によって解散し(会社法309条2項11号)、清算人を選任します[注1]。
解散および清算人の選任から2週間以内に登記を行い(会社法926条・928条[注1])、債権の回収や債務の弁済を進めたうえで、清算結了の登記をして初めて法人格が消滅します。
もしも債務を弁済できない場合は、通常清算の手続きは進められません。
破産や特別清算への切替えを検討する必要があります。
個人事業主の廃業では、法人のような解散・清算登記は必要ありません。
税務署への届出が中心となり、廃業した日の属する年分の所得税の確定申告期限までに個人事業の開業・廃業等届出書を提出します(所得税法229条[注2])。
青色申告を行っていた場合は取りやめの届出を、消費税を納めていた場合は事業廃止届出書を提出してください(消費税法57条1項3号)。
従業員を雇っている場合は、給与支払事務所等の廃止届出のほか、社会保険や労働保険の資格喪失・廃止に関する手続きも必要です。
届出の漏れは後々、課税上の問題につながるため、注意が必要です。
債務整理を伴う場合は、廃業と並行して自己破産や任意整理の判断も必要なため、弁護士にご相談ください。
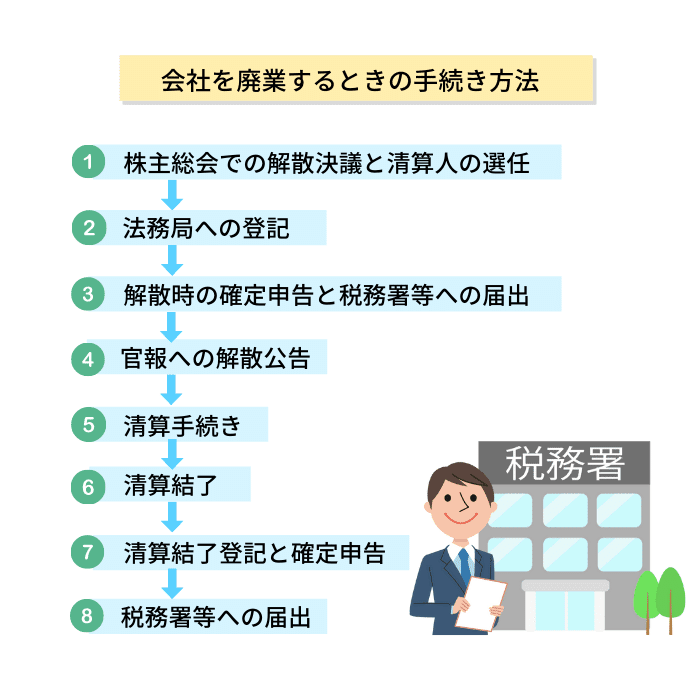
会社の廃業は、解散決議、解散・清算人の登記、税務申告と届出、官報公告、清算手続き、清算結了登記の流れで進みます。
以下は、債務を全額弁済できる株式会社を通常清算する場合の基本的な流れです。
会社の廃業を決めたら、まず株主総会で解散決議を行います。
この解散決議は、特別決議が必要で、議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要です。
あわせて、清算人を定めます。
定款に定めがなく株主総会でも選任しない場合は、取締役がそのまま清算人となります。
小規模な会社では、代表取締役がそのまま清算人に就任するケースが多いです。
会社の解散の日から2週間以内に、法務局に解散登記と清算人選任の登記を行います(会社法926条[注1])。
清算人の選任についても、選任の日から2週間以内に登記を申請してください(会社法928条[注1])。
いずれも法定の期限であり、期限を過ぎれば過料の対象となり得ます。
解散から清算までの全体を見渡し、登記の漏れが生じない体制で進めるのが大切です。
解散日の翌日から2カ月以内に、解散事業年度の確定申告を税務署へ提出します。
また、確定申告とは別に、異動届出書などを、税務署、都道府県税事務所、市区町村役場のそれぞれの窓口に提出します。
許認可を受けて事業を行っていた場合は、所管官庁へも廃業届が必要となります。
官庁ごとに取扱いが異なるため、漏れのないよう整理して進めてください。
会社が把握していない債権者の保護を目的として、官報という国の公報に解散公告を掲載しなければなりません。
2カ月を下回る掲載期間は設定できませんので、ご注意ください(会社法499条1項[注1])。
解散公告の掲載期間が終了しないと、廃業の手続きを進められません。
知れている債権者には別途、個別に催告が必要なため、速やかに解散公告の掲載を申込みましょう。
選任された清算人が、会社の保有する資産を売却して現金化し、売掛金などの債権を回収したうえで、会社の債務をすべて弁済します。
このとき、すべての債務を弁済しても財産が残った場合は、残余財産として確定し、株主へ分配します。
通常清算は債務の全額弁済を前提とする手続きです。
弁済しきれない場合は、特定の債権者への弁済が後に問題となる余地もあり、破産などへの移行を検討しなければなりません。
残余財産を株主へ分配した後、清算人が決算報告書を作成し、株主総会で承認を受けます。
この承認をもって、清算結了となります。
前提として、官報の解散公告で定めた債権者の申出期間が満了している必要があります。
決算報告書の内容に不備があれば、後に清算結了の効力を争われる余地も残るため、記載を整えたうえで承認に臨んでください。
株主総会の承認による清算結了から2週間以内に、法務局へ清算結了登記を申請します(会社法929条[注1])。
これにより、登記上も会社は消滅します。
あわせて、残余財産が確定した日の翌日から1カ月以内に、その事業年度の確定申告を行ってください。
登記と申告は期限が別々に定められているため、いずれかが漏れないよう全体を管理して進める必要があります。
解散時の異動届出とは別に、清算結了に関する届出が必要になる場合があります。
提出先は税務署・都道府県税事務所・市区町村役場ですが、必要書類は自治体や会社の状況により異なるため、事前にご確認ください。
会社の廃業手続きは、通常清算でも最低2カ月以上かかります。
官報の解散公告で債権者の申出期間を2カ月以上設ける必要があるためです。
資産の処分や債権者への対応が多いケースでは、さらに長期化します。
会社の廃業の手続きで説明した通り、途中の官報への解散公告に最低2カ月の掲載期間を設ける必要があります。
期間が満了するまで清算は結了しません。
そのため、会社の資産の換価、債務の弁済といった清算業務が少なくスムーズにいった場合でも、2カ月以上は必ずかかります。
解散登記や各種申告、清算結了登記も重なるため、数週間で終わる手続きではありません。
不動産のほか、設備や在庫など換価に時間を要する資産がある場合、清算は長引きます。
売掛金の回収、従業員への対応、賃貸借契約の解約、許認可の整理が重なるケースも同様です。
数年単位を要する例もありますが、期間を左右するのは会社の規模ではなく、資産・債務・契約関係の状況です。
要因を早期に洗い出し、並行して処理できる計画を立ててください。
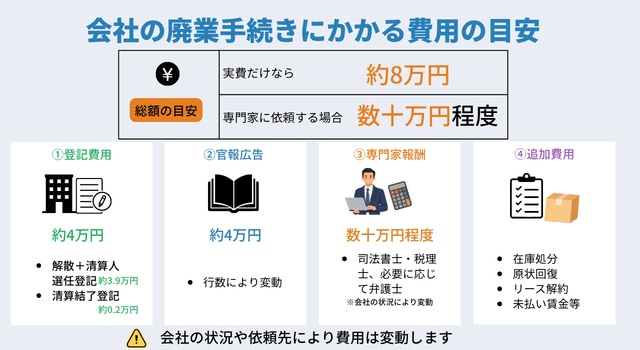
登記費用や官報公告の掲載料などの実費だけであれば、約8万円が目安です。
専門家に依頼する場合は数十万円かかる場合もあります。
加えて、在庫処分や原状回復、従業員への対応など、会社の状況に応じた費用が発生します。
廃業にあたっては、解散、清算人の選任、清算結了の3件の登記が必要となり、登録免許税として印紙などで支払います。
登記費用
・解散登記3万円
・清算人選任の登記9,000円
・清算結了登記2,000円
登記にかかる費用は合計で4万1,000円です。
官報の解散公告の掲載料は、1行あたりの単価に行数を乗じて算出します。
現行の単価は1行3,589円(税別・2026年時点)です。
一般的な株式会社の解散公告は22字×11行程度が目安で、この場合は本体が39,479円、税込でおよそ43,426円となります。
行数は文例によって変わるため、金額も前後します。
料金に何が含まれるかは依頼先により案内が異なるため、事前にご確認ください。
廃業手続きは、経営者自身でもできますが、専門家へ依頼するのが一般的です。
登記は司法書士、確定申告などの清算業務は税理士に依頼できます。
依頼する事務所によって費用は異なり、依頼する会社の状況によっても金額が変わってきますが、相場としては、司法書士への報酬が5万~10万円、税理士への報酬が15万~30万円です。
また、債権者との交渉や、従業員との調整が必要な場合などは、弁護士への依頼を検討する必要があるでしょう。
廃業では、登記費用や公告費用のほかに、事業を整理するための費用が生じます。
在庫や設備の処分費用、店舗・事務所の原状回復費用がその代表です。
リース契約が残っていれば、中途解約に伴う違約金を求められる場合もあります。
従業員を雇用している場合は、未払賃金や退職金に加えて、解雇予告手当の支払も必要です。
解雇にあたっては少なくとも30日前に予告するか、平均賃金の30日分以上の予告手当を支払わなければなりません(労働基準法20条[注4])。
これらは契約内容によって金額が大きく変わり、費用の総額を左右します。
実費だけで資金計画を立てると、途中で資金が尽き、かえって破産に追い込まれる可能性もあるでしょう。
契約書を精査したうえで、事前に見積もってください。
廃業は唯一の出口ではなく、休眠、M&A・事業承継、資金繰りの改善や事業再生などの選択肢もあります。
状況によっては、会社を残したり、事業を引き継いでもらう方法を選べる場合もあるため、決断の前にご検討ください。
会社休眠とは、税務署や都道府県税事務所、市区町村役場へ休業の届出を行い、事業活動を一定期間停止する方法です。
解散・清算の手続きを要しないため、後継者の問題が解決したときや外部環境が変わったときに、事業を再開できます。
ただし、休眠中も法人格は残ります。
申告などの手続きや、役員変更の登記などの管理の義務は続き、長期間放置すればみなし解散に至る場合もあります。
借入金の返済義務も、休眠によって消滅するわけではありません。
休眠は廃業の代わりとなる手続きではなく、将来の再開が見込まれる場合に検討する選択肢です。
会社の廃業を決断する前に、業界他社などに会社の事業を承継してもらえないか検討をおすすめします。
事業承継は「M&A」と呼ばれ、一見ハードルが高いように感じますが、近年では政府や自治体なども後押ししている事業承継方法です。
会社には、保有している在庫や設備、備品などの目に見える資産だけではなく、専門知識を有する従業員や会社のブランドなどの目に見えない資産もあります。
単純に現金化すると大した金額にならない資産でも、事業承継と捉えた場合、企業のメリットになる可能性はあるでしょう。
ただし、負債を含めた承継が必ず実現するわけではなく、承継の可否は事業内容や財務状況など個別の事情によって異なります。
判断に迷われる場合は、早めに専門家へご相談ください。
資金繰りの悪化を理由に廃業を検討する場合でも、改善や再生によって事業を続けられる可能性があります。
金融機関との返済条件の見直し、不要な資産の売却、固定費の削減、不採算事業の整理などが具体的な方法です。
収益性や将来性が残っている事業であれば、私的整理や民事再生を通じて債務を圧縮し、事業を継続できる場合もあります。
一方で、支払能力を欠くために弁済期にある債務を一般的かつ継続的に弁済できない状態、支払不能に至っている場合は(破産法2条11項[注5])、破産手続の検討が必要です。
いずれが適切かは財務の状況によって異なります。
廃業では、債務の状況、債権者対応、従業員対応、契約関係の整理に注意が必要です。
債務超過や支払不能の場合は破産など別の手続きが必要となるため、財産の処分や弁済、解雇、契約の解除を自己判断で進めないようにしましょう。
通常清算は、会社の財産で債務をすべて弁済できる場合を前提とした手続きです。
債務超過や、支払能力を欠くために弁済期にある債務を一般的かつ継続的に弁済できない支払不能の状態(破産法2条11項[注5])にあれば、通常清算は進められません。
破産や特別清算などの法的整理を検討する必要があります。
なお、法人の場合は破産手続の終結により法人格が消滅し、残った債務も存続しません。
個人の破産における免責とは異なるしくみです。
廃業したい意思があっても、選べる手続きは債務の状況によって変わるため、早めに専門家へご相談ください。
お世話になった取引先にだけ先に支払う、親族へ資産を安く譲るなどの行為は、後になって返還を求められる可能性があります。
廃業後に破産手続へ移行した場合、破産管財人が否認権を行使する可能性があるためです。
支払不能後などに特定の債権者へ弁済した行為は偏頗行為として(破産法162条)、財産を不当に安く処分した行為は詐害行為として(同法160条)、それぞれ否認の対象となります[注5]。
破産に至らない場合でも、債権者から詐害行為取消権を行使される余地はあります。
返済や資産の処分は自己判断で進めず、債権者間の公平性に十分、注意してください。
従業員を雇用している場合は、解雇や退職に関する手続きのほか、未払賃金や退職金への対応が必要です。
解雇にあたっては、原則として少なくとも30日前に予告するか、平均賃金の30日分以上の解雇予告手当を支払わなければなりません(労働基準法20条[注4])。
未払賃金や退職金は保護が厚く、処理を誤れば労働者との紛争や労働基準監督署への申告に発展する場合もあります。
あわせて、給与の支払事務所に関する届出、社会保険と雇用保険の資格喪失手続きも必要です。
いずれも期限が定められているため、早い段階から整理して進めてください。
廃業にあたっては、取引先との継続的な契約のほか、事務所や店舗の賃貸借契約、設備のリース契約を整理しなければなりません。
中途解約の条項や原状回復義務の範囲は契約ごとに異なり、解除に伴って違約金や原状回復費用が発生する場合があります。
多くの契約には期限の利益喪失に関する条項が設けられており、廃業の決定や支払の遅滞が生じた時点で、残債務の一括請求も考えられます。
民法137条の法定事由とは別に、契約書独自の定めがある点に注意が必要です。
また、許認可を受けて事業を行っていた場合は、所管官庁への廃止・廃業の手続きも必要です。
届出の漏れは行政上の責任につながります。
[注1]会社法/e-Gov
会社法
[注2]所得税法/e-Gov
所得税法229条
[注3]消費税法/e-Gov
消費税法57条1項3号
[注4]労働基準法/e-Gov
労働基準法20条
[注5]破産法/e-Gov
破産法
会社の廃業は、解散決議から清算結了登記まで複数の手続きが続き、通常清算でも最低2カ月以上かかります。
費用も登記・公告の実費にとどまらず、在庫処分や原状回復、従業員への対応が加わります。
債務超過や支払不能に至っていれば通常清算は選べず、破産などの法的整理が必要です。
特定の債権者への弁済や資産の廉価処分は、後に否認される可能性もあります。
廃業の進め方は、会社の資産や債務の状況によって異なります。
判断に迷う場合は、弁護士に相談するという方法もあります。