 0120-509-790


記事の要約
- 単純承認とは、「プラスの財産」だけでなく「マイナスの財産」もすべて無条件で引き継ぐ相続方法
- 原則3カ月以内に相続放棄などの申述をしなかった場合や、相続財産を処分した場合、本人の意思に関わらず法律上「単純承認したもの」とみなされる。
- 「相続放棄」や「限定承認」を検討していて判断に迷う場合は、遺産に手を付けず、調査や相談を優先する
相続が発生すると、相続人は「単純承認」、「限定承認」、「相続放棄」の3つの方法から選択することになります。
何も手続きをしないまま一定期間が過ぎると、自動的に「単純承認」が成立します。
「単純承認」は、亡くなった人のプラスの財産だけでなく、マイナスの財産もすべて引き継ぐことを意味するため、注意が必要です。
この記事では、「単純承認の概要」や「他の2つの相続方法との違い」などを中心に解説します。
自動的に単純承認とみなされる「法定単純承認」も取り上げますので、ぜひ参考になさってください。
目次
単純承認とは
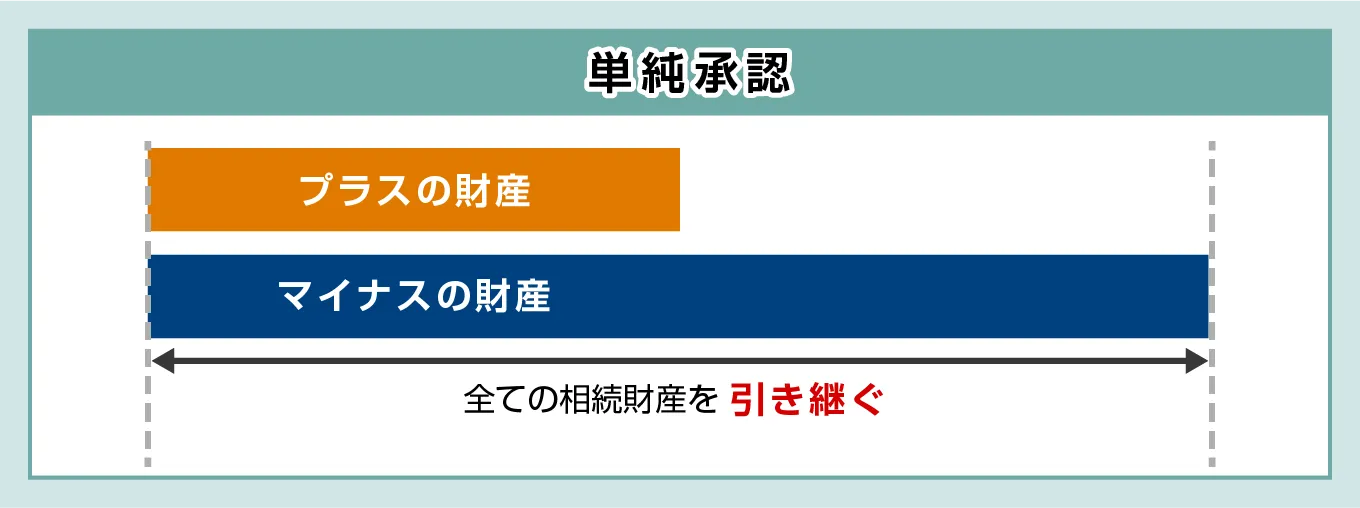
単純承認とは、被相続人(亡くなった方)が有していた権利義務を、無条件ですべて引き継ぐ相続方法です。
単純承認を選ぶ場合、「家庭裁判所への申立て」などの特別な手続きを行う必要はありません。
「相続人が自己のために相続の開始があったことを知った時」から原則3カ月以内に、「限定承認」や「相続放棄」の手続きを行わなかった場合、単純承認したものとみなされます。
ただし、単純承認を選択した場合、被相続人が保有する「プラスの財産」だけでなく、「マイナスの財産(借金など)」もすべて引き継ぐ点に注意が必要です。
たとえば、相続人が1人であり、被相続人に「2,000万円の現預金」と「3,000万円の借金」があったとします。
このケースで単純承認をした場合、引き継いだ2,000万円を返済に充てても、なお1,000万円の負債が残ります。
不足する1,000万円については、相続人自身の固有の財産から弁済しなければなりません。
単純承認・限定承認・相続放棄の違い
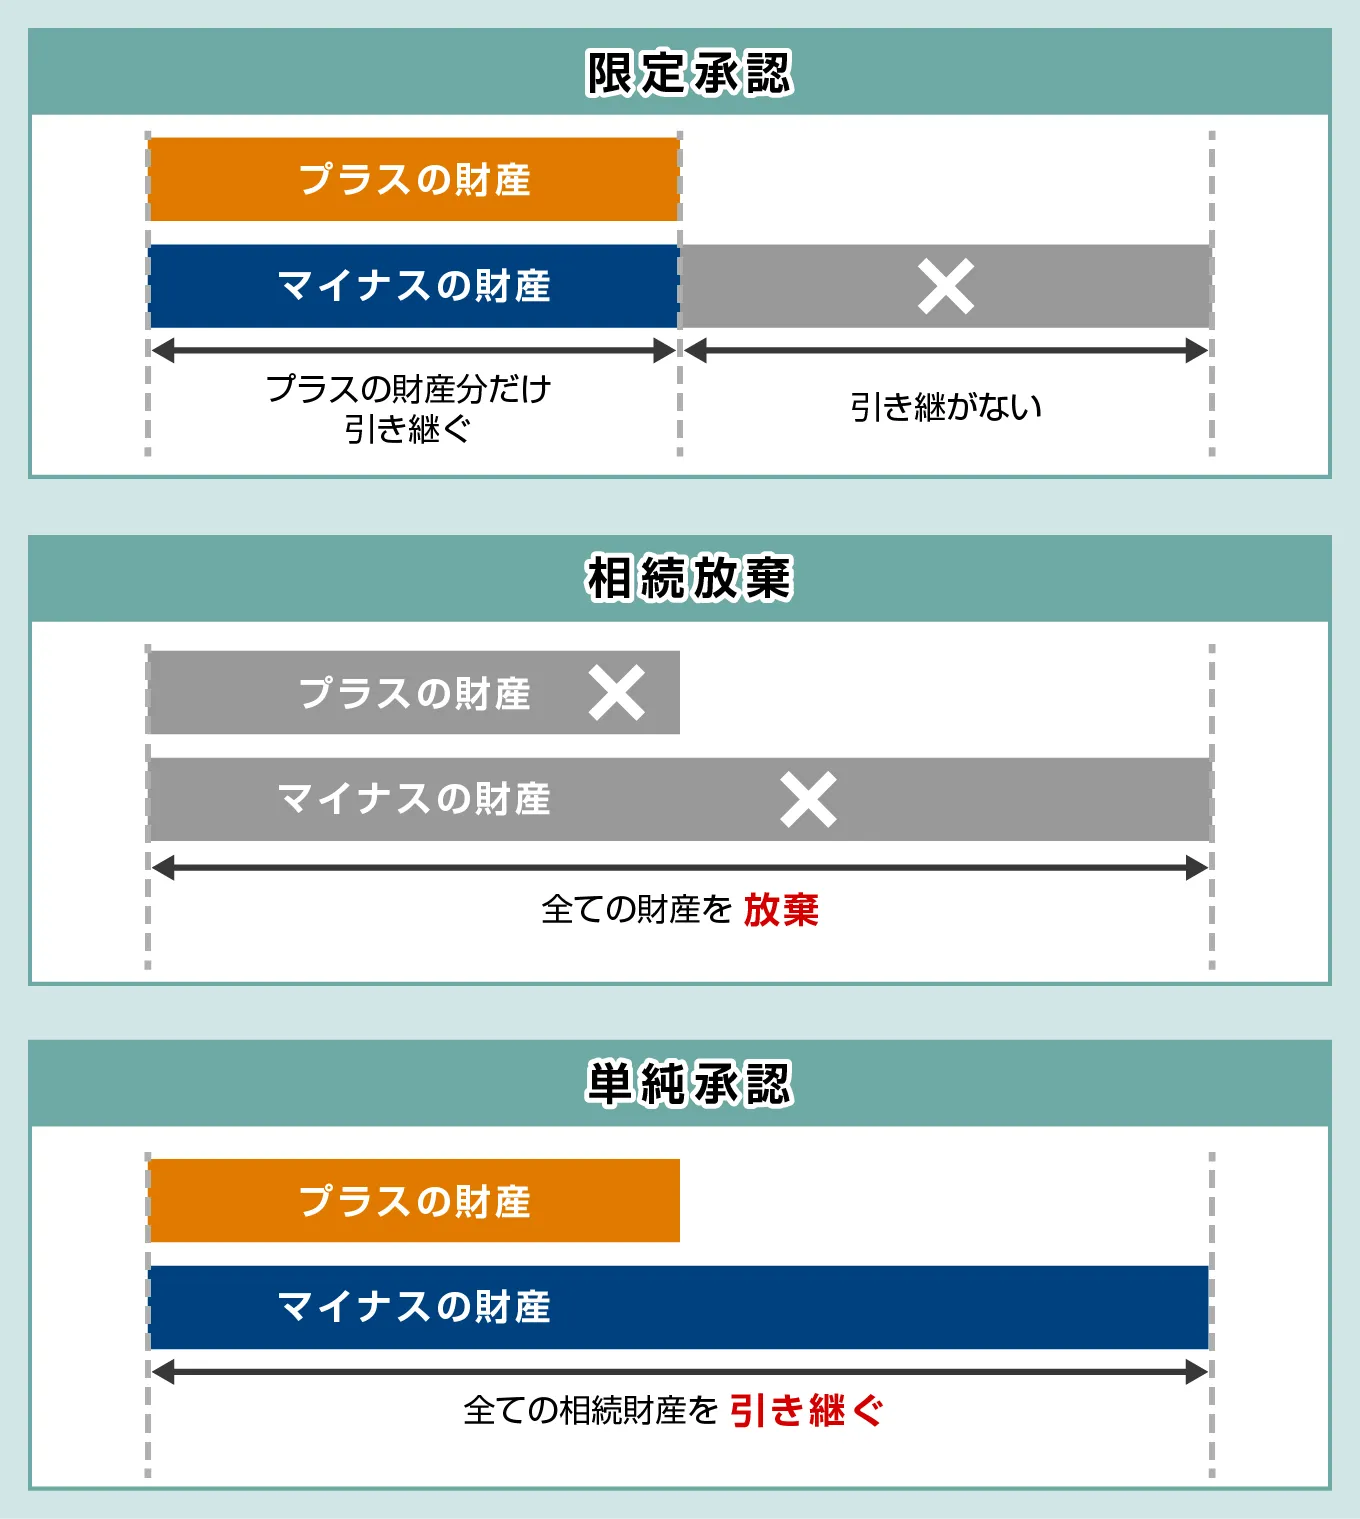
相続が発生した際、相続人には「単純承認」「限定承認」「相続放棄」という3つの選択肢が存在し、それぞれメリットとデメリットがあります。
| 相続方法 | 概要 | 主なメリット | 主なデメリット |
|---|---|---|---|
| 単純承認 | プラスもマイナスも含め、すべての財産を無条件で承継 | ■特別の手続きが不要 | ■借金(負債)も無制限に引き継ぐリスクがある |
| 限定承認 | 「プラスの財産の範囲内」で、マイナスの財産を弁済 | ■借金が多くても、自己の財産から弁済する必要がない | ■「共同相続人全員」で、申述する必要がある ■手続きが非常に複雑 |
| 相続放棄 | プラスもマイナスも含め、一切の財産を引き継がない | ■被相続人の負債を、一切背負わずに済む | ■自宅や預貯金等も、取得できなくなる |
相続においては、「預金だけもらって借金は放棄する」「要らない不動産だけ切り離す」といった選り好みはできません。
原則として、プラスの財産とマイナスの財産は「ひとまとめ」にして承継します。自身にとって都合の良い財産だけを選択することはできません。
そのため、相続財産の調査をしっかりと行ったうえで、どの方法を選ぶべきか慎重に判断することが大切です。
限定承認および相続放棄の詳細な要件や手続きについては、以下の関連記事をご参照ください。
意思に関わらず承認したとみなされる「法定単純承認」
単純承認で注意したいのが、自身で選択していなくても自動的に単純承認が成立してしまう「法定単純承認」です。
相続人が「単純承認をする」という意思表示をしていなくても、民法で定められた特定の行為を行った場合、法律上「自動的に単純承認をしたもの」とみなされます。
民法第921条
(法定単純承認)
第九百二十一条 次に掲げる場合には、相続人は、単純承認をしたものとみなす。一 相続人が相続財産の全部又は一部を処分したとき。ただし、保存行為及び第六百二条に定める期間を超えない賃貸をすることは、この限りでない。
二 相続人が第九百十五条第一項の期間内に限定承認又は相続の放棄をしなかったとき。
三 相続人が、限定承認又は相続の放棄をした後であっても、相続財産の全部若しくは一部を隠匿し、私にこれを消費し、又は悪意でこれを相続財産の目録中に記載しなかったとき。ただし、その相続人が相続の放棄をしたことによって相続人となった者が相続の承認をした後は、この限りでない。
引用元 民法 | e-Gov 法令検索
一度「法定単純承認」が成立してしまうと、原則として限定承認や相続放棄を行うことはできなくなります。
したがって、後から「被相続人に多額の借金等がある」と発覚した場合でも、相続人自身がその負債をすべて引き継ぎ、返済しなければなりません。
ここからは、どのような行為が「法定単純承認」に該当するのか、以下の3つのケースを深掘りして解説していきます。
- 3カ月以内に限定承認・相続放棄を行わなかった場合
- 相続財産の全部または一部を「処分」した場合
- 相続財産の隠匿や消費などの「背信的行為」
3カ月以内に限定承認・相続放棄を行わなかった場合
相続人は「自己のために相続の開始があったことを知った日」から3カ月以内に、「単純承認」「限定承認」または「相続放棄」のいずれかを選択しなければなりません。
この3カ月の期間を「熟慮期間」と呼びます。
「熟慮期間」の起算日
熟慮期間の計算においては初日は算入されないため、「自己のために相続の開始があったことを知った日」の翌日から起算がはじまります。
熟慮期間内に家庭裁判所へ限定承認や相続放棄の申述手続きをしないまま3カ月が経過してしまうと、自動的に「単純承認をしたもの」とみなされるのです。
したがって、どの相続方法を選択すべきか判断するためには、この熟慮期間内に「財産調査」や「相続人調査」を手早く進める必要があります。
熟慮期間の延長が認められるケースもある
「相続財産が多岐にわたり、3カ月以内に調査を終えられない」など、やむを得ない事情がある場合には、期限が切れる前に家庭裁判所へ「相続の承認又は放棄の期間の伸長」を申し立てることで、熟慮期間の延長が認められる可能性があります。
相続財産の全部または一部を「処分」した場合
熟慮期間中であっても、相続人が相続財産の全部または一部を「処分」した場合、その時点で法定単純承認が成立します。
この処分行為の代表例としては、「被相続人名義の不動産や車両の売却」や「口座から預金を引き出して自身の生活費へ充当する行為」などが挙げられます。
一方で、財産の現状や価値を維持するための「保存行為」は、処分行為にはあたりません。
| 行為の区分 | 概要 | 具体例 |
|---|---|---|
| 処分行為(NG) | 財産の現状や性質・法的権利を変えてしまう行為 | ■不動産や車両の売却・名義変更 ■預金口座の解約、個人の生活費への充当 ■家屋の取り壊し |
| 保存行為(OK) | 財産の価値や現状を滅失・毀損から防ぎ、維持する行為 | ■壊れそうな屋根や家屋の修繕 ■腐敗しやすい食品や物品の廃棄 |
何が処分行為にあたるかは、単に「財産に触れたか否か」だけではなく、その行為が相続財産に与える実質的な影響に基づいて判断されます。
後から「処分行為とみなされて相続放棄ができなくなった」というトラブルを防ぐためにも、判断に迷う場合は「相続財産には一切手を付けない」ことが重要です。
相続財産の隠匿や消費などの「背信的行為」
「相続放棄」や「限定承認」の手続きを完了した後であっても、遺産を意図的に隠したり私的に消費したりするような「背信的行為」を行った場合、法定単純承認が適用されます。
- 相続財産の隠匿(いんとく)
- 限定承認または相続放棄後に、相続財産の全部または一部の存在を、他の相続人や債権者などから意図的に隠す行為です。
- 相続財産を私に消費(ひそかにしょうひ)する行為
- 限定承認または相続放棄後に、相続財産を自分勝手に処分したり売却したりして、その財産の原形や価値を失わせる行為です。
- 相続財産を悪意で財産目録に記載しない(※限定承認を選択した場合)
- 限定承認を選択した場合、財産目録を家庭裁判所に提出する必要があります。
このとき、財産目録へ悪意を持って財産の一部を記載しなかった場合、背信的行為とされる可能性があります。
手続き完了後に新たな財産や遺品が見つかった場合でも、自身の判断で取得や処分を決めず、専門家に確認をとって適切な対応を行いましょう。
法定単純承認の判断に迷うケース例
意図せず「法定単純承認」に該当してしまいがちな典型例が、相続財産の全部または一部を「処分」した場合です。
ただし、ある行為が法定単純承認にあたるかどうかは、形式だけで一律に判断できるものではありません。
具体的な行為を検証する際は、以下のステップで精査します。
- 1相続開始を認識していたか
- 処分時点で、「被相続人が死亡して自己に相続が開始したこと」を認識していたか
- 2帰属の確認
- 対象となる資産が、被相続人の「相続財産」にあたるか
- 3行為の性質
- 売却や消費といった「処分行為」か、価値維持を目的とした「保存行為」か
- 4総合判断
- 行為の目的、財産的価値の有無、支払いに使用した資金の原資(誰の所有物・口座か)などを踏まえて判断
こうした判断基準のもと、法定単純承認の判断に迷うケースと基本的な判定を整理しました。
| 行為の区分 | 基本的な判定 |
|---|---|
| 預金を出金して、自身の生活費等に使用する | 法定単純承認となる可能性が高い(NG) |
| 相続財産から被相続人の借金を返済する | 法定単純承認に該当する可能性がある(要注意) |
| 賃貸住宅の契約を解約する | 法定単純承認となる可能性が高い(NG) |
| 相続人自身の固有財産から被相続人の負債を弁済する | 相続財産の処分にはあたらない(OK) |
| 相続財産から葬儀費用を弁済する | 相続財産の処分にはあたらない(原則OK) ※例外あり |
| 形見分けや遺品整理を行う | 物品に資産的な価値がなければ、相続財産の処分にはあたらない(原則OK) ※資産的な価値があるものを形見分けした場合、処分行為 |
| 指定受取人として死亡保険金を受領する | 相続財産の処分にはあたらない(OK) |
ここからは、上記の法定単純承認の判断に迷うケースを、それぞれ深堀りする形で解説していきます。
被相続人の預貯金を出金・使用する
被相続人名義の預貯金は、相続財産そのものです。
被相続人の口座から出金して自身の生活費の支払い等に充てた場合、「相続財産を自己のために処分した」とみなされます。
ポイント
預貯金を解約したり引き出したりして相続人自身の固有口座に入れた場合も、「相続財産を自己のために処分した」とみなされます。
相続放棄や限定承認を選択肢に残したい場合は、すべての手続きや方針が決定するまで、被相続人の口座はそのままにしておきましょう。
被相続人の借金や未払い医療費を支払う
被相続人の負債や未払い医療費を精算する際は、「誰の資金から支払ったか」が重要な判断基準となります。
| 支払いの方法 | 法定単純承認との関係 | 理由・注意点 |
|---|---|---|
| 相続人自身の「固有財産」から支払った | 法定単純承認にはならない(原則OK) | 相続財産自体には一切手をつけていないため |
| 「被相続人の口座等(相続財産)」から支払った | 法定単純承認に該当する可能性がある(要注意) | 相続財産を利用する行為であり、「処分行為」にあたるか、「保存行為」にあたるかは個別に判断されるため |
たとえば、相続人自身の口座から「被相続人の未払いの医療費20万円」を立て替えて支払った場合、被相続人の相続財産には手をつけていません。
このように被相続人の相続財産を減らさないのであれば、「処分行為」には当たらず、承認したことにはなりません。
ただし、相続放棄をするのであれば、医療費を支払う義務はありません。
一方、被相続人の口座から20万円を出金して支払った場合は、法定単純承認に該当する可能性があります。
葬儀費用を相続財産から充当する
葬儀費用を被相続人の預貯金から支出した場合、直ちに「処分行為」とされるわけではありません。
社会通念上「相当な範囲内」における葬儀費用の支出であれば、「相続財産から充当しても処分行為には該当しない」と判断されるのが一般的です。
ただし、葬儀に関連する費用であれば、金額や内容を問わず無制限に故人の口座から支出できるわけではありません。
支出した金額や執り行う規模・内容が、「社会通念に照らして不相当である」と判定されるケースでは、処分行為とみなされる場合もあります。
賃貸住宅の契約を解約する
被相続人が契約していた賃貸住宅を解約した場合、処分行為に該当する可能性が高いです。
被相続人が借りていた賃貸物件の「賃借権」は、法律上、相続財産に含まれます。
そのため、相続人が賃貸物件を解約する行為は、賃借権という財産権を消滅させる「処分行為」と判断されるリスクがあります。
形見分けや遺品整理を行う
遺品の整理や形見分けにおいては、対象物品の「経済的価値」と「処分の程度」が判断の鍵となります。
たとえば、被相続人の身の回り品の形見分けをする場合、その物品に資産的な価値がなければ、処分行為とはなりません。
ただし、資産的な価値があるものを形見分けした場合、処分行為と見なされます。
- 処分にあたりにくい例(OK)
- 「着古した衣類」や「家族写真」、「個人的な手紙」など、市場価値がほぼ存在しない物品を引き取る行為
- 処分とみなされる例(NG)
- 「高額な腕時計」、「貴金属」、「美術品」、「車」など、資産価値のある物を自身の所有物として取得したり、売却・換金したりする行為
特に、遺品整理業者へ作業を依頼する場合、資産価値のある家財まで一括して売却・処分されてしまうと「処分行為」に該当してしまうため、注意しましょう。
死亡保険金や未支給年金を受領する
被相続人の死亡に伴い給付される金銭の中には、被相続人の相続財産には該当しないものが含まれています。
- 死亡保険金
- 「被相続人が保険料負担者・被保険者」であった生命保険において、特定の相続人が受取人に指定されている場合、受け取った死亡保険金は受取人である「相続人固有の財産」として扱われます。
したがって、このケースで相続人が死亡保険金を受け取っても、相続財産の処分行為には該当しません。 - 未支給年金
- 被相続人が受け取るはずだった公的年金の未支給分は、法律上、一定の範囲の遺族自身の「固有の権利」として認められています。
そのため、相続財産には該当せず、受領しても法定単純承認にはあたりません。
ただし、生命保険に関する権利の帰属は、「契約者」「被保険者」「保険金受取人」「保険料負担者」などの契約関係によって異なります。
こうした金銭の受領手続きを行う前に、その権利が「本来誰に帰属するものか」を個別に確認しておくことが重要です。
単純承認に関する疑問が生じたら専門家に相談しよう
単純承認は手続きを行う必要がない等のメリットがある反面、被相続人のマイナスの財産も引き継ぐことになる等のデメリットもあります。
特に相続放棄や限定承認の選択肢を検討している場合、「法定単純承認」に該当する行為を行うと、自動的に単純承認が成立してしまうため、注意が必要です。
どのような行為が法定単純承認に該当するかは、専門家でないと判断できないケースもあるため、単純承認に関する疑問が生じた場合は弁護士や司法書士などの専門家への相談がおすすめです。
無料相談を受け付けているケースも少なくないため、ぜひご活用ください。