 0120-509-790


記事の要約
- 山林相続では相続登記が必要となり、地域森林計画の対象森林では、所有者となった日から90日以内の市町村への届出も必要である
- 山林の相続税評価額は、純山林・中間山林・市街地山林の区分に応じた方法で計算する
- 山林は管理負担や売却の見込みを踏まえ、引き継ぐかどうかを早めに判断する必要がある。山林だけの相続放棄はできない
相続財産の中に山林がある場合、相続すると相続登記が必要です。また、地域森林計画の対象となる森林では、所有者となった日から90日以内に、その森林がある市町村への届出も必要です。
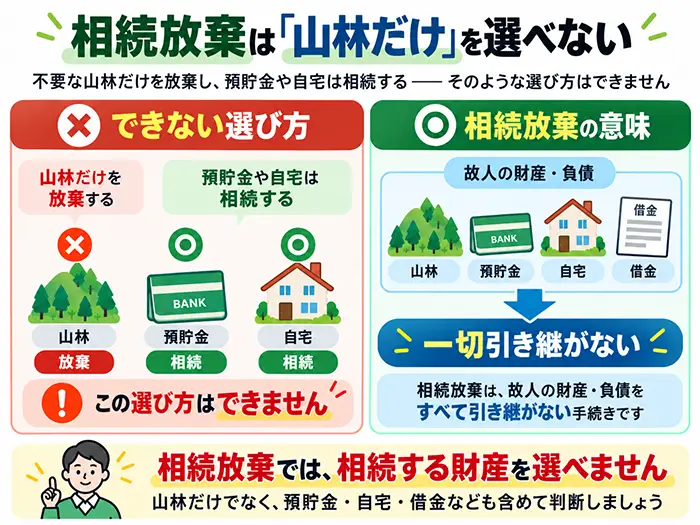
一方、山林を引き継ぐか迷っている場合は、管理の負担だけでなく、ほかの財産や負債も確認しましょう。山林だけを選んで相続放棄することはできないため、遺産全体を踏まえて判断する必要があります。
この記事では、山林相続に必要な手続きと期限、相続税評価額の計算方法、山林を相続したくない場合の対処法を解説します。ご自身の状況に応じて、まず何を確認すべきかを次の表にまとめました。
| 現在の状況・知りたいこと | 最初に確認すること |
|---|---|
| 山林を引き継ぐか迷っている | 山林以外の財産・負債も確認し、相続放棄を検討するか判断する。相続放棄の期限にも注意する。 |
| 相続の手続きを進めたい | 相続登記の申請期限と、森林の所有者届出が必要かどうかを確認する。 |
| 山林の税金が気になる | 山林の相続税評価額と遺産全体の金額を確認する。固定資産税については、課税明細書などで課税状況を調べる。 |
| 保有している山林を手放したい | 売却・譲渡先の有無や、相続土地国庫帰属制度の利用条件・費用を確認する。 |
| 山林の管理が難しい | 森林組合などへの管理委託が可能か、費用はいくらかかるかを確認する。 |
- ※
- 相続放棄の申述期限は、原則として自分のために相続が始まったことを知った時から3カ月以内です。相続放棄を検討している場合は、期限の確認を優先しましょう。
目次
山林を相続したら必要な手続きと期限
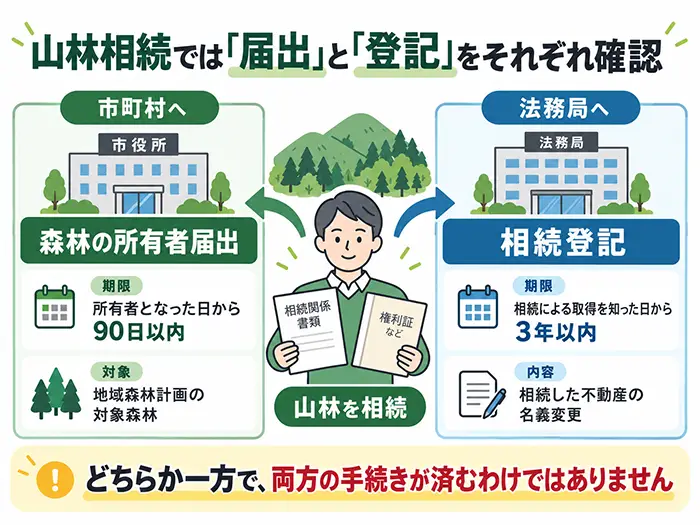
山林を相続したときは、法務局で行う「相続登記」と、市町村へ提出する「森林の土地の所有者届出」を確認しましょう。所有者届出が必要なのは、地域森林計画の対象となる森林を取得した場合です。
相続登記と所有者届出は別の手続きであり、どちらか一方を済ませればよいわけではありません。それぞれの対象・期限・提出先を確認して進めましょう。
森林の所有者届出は90日以内
地域森林計画の対象となる森林を相続した場合は、所有者となった日から90日以内に、森林がある市町村へ「森林の土地の所有者届出書」を提出します。取得した森林の面積が小さくても、届出は必要です。
対象となるかどうかは、登記上の地目が「山林」であるかだけでは判断できません。不明な場合は、土地の所在地と地番を確認し、その土地がある都道府県または市町村の林務担当部署へ問い合わせましょう。
また、遺産分割協議が終わっていない場合も、届出を先延ばしにはできません。相続開始から90日以内に協議がまとまらないときは、相続人全員の連名、または相続人各自で届け出ます。その後、遺産分割により所有者や持分割合が変わった場合は、協議が成立した日から90日以内に、山林を取得した人が改めて届け出ます。
届出をしなかった場合や、虚偽の届出をした場合は、10万円以下の過料の対象となることがあります。登記の準備と並行して、市町村への届出も進めましょう。
山林の相続登記は3年以内
相続登記は、亡くなった人の名義になっている山林を、相続人の名義へ変更する手続きです。相続によって山林を取得したことを知った日から3年以内に、山林の所在地を管轄する法務局へ申請します。正当な理由なく申請義務を怠ると、10万円以下の過料の対象となることがあります。
手続きを進める際は、まず遺言書の有無と内容を確認します。遺言書がなく、遺産分割協議で山林を取得する人を決める場合は、相続人全員で合意した内容を遺産分割協議書にまとめ、必要書類とともに登記を申請します。
期限までに遺産分割協議がまとまらない場合は、「相続人申告登記」を利用することで、申出をした人の基本的な申請義務を履行できます。ただし、これだけで相続による名義変更が完了するわけではありません。その後、遺産分割で山林を取得した人は、協議が成立した日から3年以内に、その内容に応じた相続登記を申請する必要があります。
なお、2024年4月1日より前から相続したことを知っていた山林も、相続登記の義務化の対象です。未登記の場合は、原則として2027年3月31日までに対応する必要があります。
山林の相続手続きに必要な書類と費用
所有者届出と相続登記では、提出する書類が異なります。主な必要書類は、次のとおりです。相続登記については、遺産分割協議で山林を取得する人を決めた場合を例にしています。
| 手続き | 主な必要書類 |
|---|---|
| 森林の所有者届出 | 森林の土地の所有者届出書、土地の位置を示す図面、登記事項証明書や遺産分割協議書など取得を証明する書類の写し。 |
| 相続登記 | 登記申請書、被相続人の出生から死亡までの戸籍謄本等、相続人全員の戸籍謄本等、被相続人の住民票の除票または戸籍の附票、山林を取得する相続人の住民票、遺産分割協議書と相続人全員の印鑑証明書、固定資産評価証明書など。 |
遺言に基づく場合や、法定相続分で登記する場合は、必要書類が異なります。申請内容に合った書類を法務局の案内で確認しましょう。
また、森林の所有者届出書は、2026年4月1日から国籍等の記載項目が追加されています。届出先の市町村や林野庁が公開している、改正後の様式を使用してください。
相続登記には登録免許税がかかり、原則として次の式で計算します。
登録免許税
たとえば、固定資産税評価額300万円の山林1筆を単独で相続し、免税措置が適用されない場合、登録免許税は1万2,000円です。
ただし、個人が相続により取得した土地について、登録免許税の課税標準となる不動産の価額が100万円以下で、2027年3月31日までに相続登記を受ける場合は、登録免許税が免除されます。適用を受けるには、登記申請書に免税の根拠となる法令の条項を記載する必要があります。
このほか、戸籍謄本などの取得費用がかかり、司法書士に登記を依頼する場合は別途報酬が必要です。報酬は土地の数や相続関係などによって異なるため、依頼前に見積もりを確認しましょう。
山林相続のデメリットとメリット
山林を相続するべきかどうか判断するには、メリットとデメリットを客観的に比較することが欠かせません。特に、山林がしばしば「負の遺産(負動産)」と呼ばれるのは、都会の不動産とは異なる維持・管理・市場性の難しさが背景にあります。
まずは、山林特有のデメリットから整理していきましょう。
管理コストや税金などのデメリット
山林相続で、多くの方が不安に感じるデメリットには、次のようなものがあります。
継続的な税負担
山林に固定資産税が課税される場合は、収益がなくても毎年の税負担が生じます。ただし、免税点に満たない場合や、保安林に指定されている場合などは課税されません。山林を引き継ぐか判断するときは、実際の課税状況を確認し、年間の維持費として把握しておきましょう。
管理の手間と費用
山林の管理に必要な作業は、森林の状態や利用目的、周辺環境によって異なります。状況に応じて、次のような作業や確認が必要になります。
- 境界線の確認
- 不法投棄の監視
- 害虫駆除
- 下草刈り・枝打ち・間伐
- 林道の整備
自分で対応することが難しい場合は、森林組合や専門業者への委託を検討しましょう。依頼する作業の内容や頻度を確認し、必要な費用を見積もってもらうことが大切です。
災害リスクと賠償責任
山林では、自然災害による土砂崩れや倒木のほか、樹木や竹の生育に伴う近隣トラブルにも注意が必要です。
- 土砂崩れが発生し、隣地に被害を与える
- 樹木が道路や隣家に倒れ、第三者に損害を与える
- 竹林が繁茂して隣地に越境し、トラブルになる
倒木などによって第三者に損害を与えた場合は、樹木の状態や管理状況、被害の原因などによって、所有者が損害賠償責任を問われることがあります。ただし、自然災害による被害が発生しただけで、必ず所有者に賠償責任が生じるわけではありません。
遠方に住んでいるなど、現地を確認しにくい場合は、森林組合や専門業者への相談も含め、危険な樹木や隣地への影響を確認できる体制を整えましょう。
売却の難しさ
山林は宅地のように需要が高くないため、市場価値の評価が難しく、買い手も限られます。次のような条件の山林は、特に売却が困難です。
- アクセスが悪い
- 面積や形状が、買い手の利用目的に合わない
- 境界が不明確
- 活用方法が限定される
買い手が見つからず、管理費などの負担が続くこともあるため、売却の見込みを早めに確認しておきましょう。
なぜ「負動産」と呼ばれるのか
山林を活用する見込みがなく、税金や管理費などの負担が続く場合は、資産としてのメリットよりも、保有する負担が大きくなることがあります。買い手や引受先も見つからなければ、手放すための対応にも時間や費用がかかります。
「負動産」という言葉は、こうした保有・処分の負担に着目した表現です。ただし、すべての山林で同じ負担が生じるわけではありません。
山林を引き継ぐか判断するときは、実際の税額や管理費、活用・売却の見込みを確認し、自分が負担を引き受けられるかを検討しましょう。
活用によるメリットと主な利用方法
一方で、すべての山林が「負動産」になるわけではありません。立地・地形・アクセス・周辺環境といった条件によっては、思いがけない価値を発揮するケースもあります。
ここでは、山林を資産として活かすための確認事項と、主な活用方法を紹介します。
資産としての価値
木材価格の上昇、周辺の開発計画、インフラ整備などにより、将来的に資産価値が高まる可能性があります。特に、「道路に面している」「市街地に近い」「平坦地が多く、利用しやすい地形」といった山林は評価されやすい傾向にあります。
将来の資産性を見極めるためには、固定資産税評価だけでなく、自治体の開発計画や周辺の市場ニーズを調べておくことが重要です。
補助金や税制優遇
林業や森林整備を行う場合は、事業内容や森林経営計画などの要件を満たすことで、補助金や税制上の特例を利用できる場合があります。
たとえば、森林整備への補助や、相続税の負担を軽減する特定計画山林の特例などがあります。ただし、山林を所有・相続しただけで利用できるわけではありません。補助金は自治体などの担当窓口へ、税制上の特例は税理士へ、適用条件を確認しましょう。
山林の主な活用方法
山林を活用する場合は、土地の条件や地域の需要に合う方法を検討しましょう。収入の見込みだけでなく、整備や運営にかかる費用も確認することが重要です。
| 活用方法 | 検討するときに確認すること |
|---|---|
| キャンプ場・グランピング施設 | アクセスや設備の整備費、運営体制、利用者の見込みを確認する |
| 太陽光発電 | 設備を設置できる条件か、造成・設備費や維持管理費を含めて採算が合うかを確認する |
| 林業経営 | 木材の販売見込みに加え、伐採・搬出・再造林などにかかる費用を確認する |
| 資材置き場としての貸出し | 借り手の需要、搬入経路、土地利用上の制限、整備費用を確認する |
なお、山林の開発は、土地の指定状況や工事の規模・内容によって許可などが必要になるため、計画を進める前に自治体の担当窓口へ確認しましょう。
山林の相続税評価額と計算方法
山林の相続税評価額を調べるには、まず土地を特定し、国税庁の評価倍率表で、純山林・中間山林・市街地山林の区分や評価方法を確認します。
ここでは、評価額を調べる手順と計算例を紹介します。山林の評価額と、実際に納める相続税額は異なるため、最後にほかの遺産も含めて、相続税がかかるかを確認しましょう。
山林の相続税評価額を調べる3ステップ
1.山林の所在地・地番と固定資産税評価額を確認する
固定資産税課税明細書や登記事項証明書などで、相続した山林の所在地・地番・面積を確認します。倍率方式で評価する場合は、その土地の固定資産税評価額も必要です。
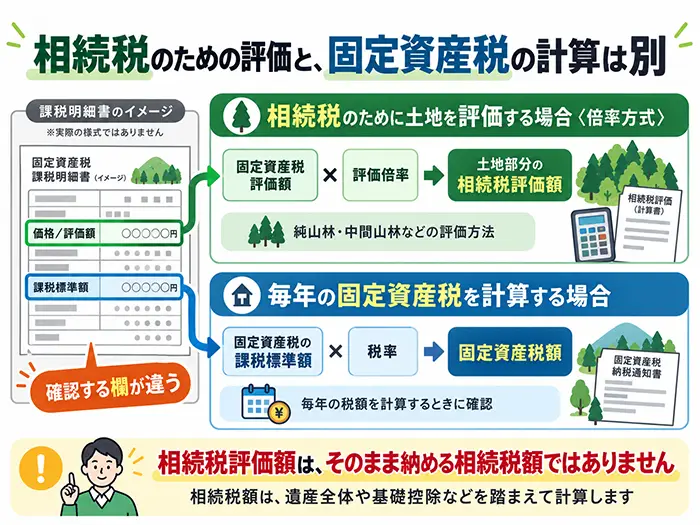
固定資産税評価額は、課税明細書の「価格」「評価額」などの欄で確認します。「課税標準額」の欄と取り違えないようにしましょう。資料が見当たらない場合は、土地がある市町村などの固定資産税担当窓口で、評価額の確認方法や評価証明書の取得について問い合わせてください。
固定資産評価証明書の取得方法や必要書類、手数料については、次の記事で詳しく解説しています。
2.国税庁の評価倍率表で区分・評価方法を確認する
国税庁の「財産評価基準書 路線価図・評価倍率表」で、相続が発生した年分を選び、山林がある都道府県の「評価倍率表(一般の土地等用)」から該当する市区町村を開きます。申告する年ではなく、相続が発生した年の資料を使う点に注意しましょう。
次に、町名・大字名や適用地域を確認し、「山林」欄を見ます。山林の区分は、次のように表示されています。
| 評価倍率表の表示 | 山林の区分 | 確認する内容 |
|---|---|---|
| 純 | 純山林 | 固定資産税評価額に掛ける倍率 |
| 中 | 中間山林 | 固定資産税評価額に掛ける倍率 |
| 比準・市比準 | 市街地山林 | 宅地比準方式による評価方法 |
「比準」「市比準」と表示されている場合は、後述する宅地比準方式で評価します。土地の見た目や市街地からの距離だけで区分を判断せず、評価倍率表の記載を確認しましょう。
3.該当する評価方法で計算する
倍率方式を使う場合は、次の式で土地部分の相続税評価額を計算します。
土地部分の相続税評価額
たとえば、固定資産税評価額が30万円、評価倍率が1.1倍の純山林なら、計算は次のとおりです。
計算例
この33万円は、土地部分の相続税評価額であり、納める相続税額ではありません。
- ※
- 金額と倍率は説明のための仮定です。実際には、該当地域・年分の評価倍率表を確認してください。
また、山林に生えている立木も相続した場合は、土地とは別に立木の評価も必要です。土地部分の計算だけで終わらせず、樹種や樹齢などに応じた評価を確認しましょう。
市街地山林の「宅地比準方式」と造成費控除
評価倍率表に「比準」「市比準」と表示された市街地山林は、その山林を宅地とみなした場合の価額を基に、宅地に転用するための造成費相当額を差し引いて評価します。
土地部分の相続税評価額
造成費相当額は、整地・土盛り・土止めなどについて、国税局長が定める金額を用いて計算します。工事業者の見積額を、そのまま差し引く計算ではありません。
ただし、市街地山林でも、評価倍率が定められている地域では、固定資産税評価額にその倍率を掛けて評価します。また、宅地への転用が見込めないと認められる場合は、近隣の純山林の価額に比準して評価します。
評価方法や造成費の判断が難しい場合は、所在地・地番が分かる資料などを用意し、山林の評価に詳しい税理士へ相談しましょう。
相続税がかかるかは山林以外の財産も含めて判断する
山林の固定資産税評価額が低いからといって、相続税がかからないとは限りません。相続税は、山林や立木だけでなく、預貯金や自宅なども含めた遺産全体を基に判断します。
具体的には、非課税財産・債務・葬式費用などを差し引き、加算対象となる生前贈与なども考慮した「正味の遺産額」と、次の基礎控除額を比較します。
相続税の基礎控除額
たとえば、法定相続人が配偶者と子ども2人の計3人なら、基礎控除額は4,800万円です。
山林の評価額だけを見て判断せず、ほかの財産や負債も整理し、正味の遺産額が基礎控除額を超えるか確認しましょう。
相続税の申告・納付が必要な場合は、亡くなった人の死亡を知った日の翌日から10カ月以内に行います。
また、小規模宅地等の特例を適用して納める相続税が0円になる場合でも、特例の適用を受けるために相続税の申告が必要です。
遺産全体から実際の相続税額を計算する手順は、次の記事で具体例とともに解説しています。
山林の固定資産税はいくらかかる?
固定資産税は、毎年1月1日現在の土地などの所有者に課される税金です。山林も対象ですが、免税点(30万円)に満たない場合や、保安林に指定されている場合などは課税されません。
山林を引き継ぐか判断するときは、納税通知書や課税明細書などで実際の課税状況を確認し、年間の維持費として把握しておきましょう。
固定資産税評価額の決まり方
固定資産税評価額は、総務大臣が定める「固定資産評価基準」に基づき、市町村などが決定します。土地の評価額は、原則として3年ごとに見直されます。
評価額は、固定資産税課税明細書の「価格」「評価額」などの欄で確認します。資料が見当たらない場合は、土地がある市町村などの固定資産税担当窓口で、評価額の確認方法や評価証明書の取得について問い合わせましょう。
固定資産税の計算式と税率
固定資産税は、次の式で計算します。
固定資産税額
標準税率は1.4%ですが、自治体によって異なる税率を定めている場合があります。実際の税率は、山林がある自治体の案内を確認してください。
たとえば、課税標準額が100万円、税率が1.4%で、免税・減免などが適用されない場合、年間の固定資産税額は次のとおりです。
計算例
固定資産税の税額を計算するときは、納税通知書や課税明細書に記載された、固定資産税の「課税標準額」を使います。課税標準額は、特例などの適用により、固定資産税評価額と異なる場合があります。
一方、山林の相続税評価額を倍率方式で計算するときは、「課税標準額」ではなく「固定資産税評価額」を使います。計算の目的によって、確認する欄が異なる点に注意しましょう。
固定資産税がかからない場合
山林に固定資産税がかからない主なケースは、次のとおりです。
| ケース | 確認する条件 |
|---|---|
| 土地の課税標準額の合計が免税点未満 | 同じ市町村内で、同じ人が所有する土地の課税標準額の合計が30万円未満の場合は、課税されません。 |
| 保安林に指定されている | 保安林に指定されている土地は、固定資産税が非課税となります。 |
- ※
- 政令指定都市と東京23区では、区ごとに免税点を判定します。
免税点は、山林1筆だけの金額で判断するものではありません。同じ市町村内に宅地や農地なども所有している場合は、それらの土地の課税標準額も合算して判断します。
たとえば、山林の課税標準額が20万円でも、同じ市町村内に課税標準額15万円の別の土地を所有していれば、合計35万円となり、免税点未満には該当しません。
課税の有無が分からない場合は、市町村などの固定資産税担当窓口で確認しましょう。
山林を相続したくない場合の対処法
山林を相続したくない場合は、まず、ほかの遺産も含めて引き継がないのか、山林だけを取得したくないのかを整理しましょう。相続放棄をすると、山林だけでなく、預貯金や自宅などの財産も相続できなくなります。
また、遺産分割が終わっているか、山林の引受先があるかによっても、検討する方法は異なります。主な選択肢と判断の目安は、次のとおりです。
| 方法 | 検討する状況 | 主な注意点 |
|---|---|---|
| 相続放棄 | 山林以外の財産・負債も含めて引き継がない | 山林だけの放棄はできず、申述期限にも注意が必要 |
| 遺産分割で他の相続人に取得してもらう | 遺産分割が終わっておらず、山林を引き継ぐ意思のある相続人がいる | 相続人全員の合意が必要 |
| 売却・譲渡 | 相続した山林の買い手や引受先を探したい | 引受先の意向や取引条件、必要な費用を確認する |
| 相続土地国庫帰属制度 | 相続した山林を国に引き取ってもらいたい | 土地の条件に関する審査があり、手数料・負担金も必要 |
相続放棄には期限があるため、検討している場合は、売却先探しなどと並行して、放棄できる期間・状況かを早めに確認しましょう。
ほかの遺産も引き継がない場合は相続放棄を検討する
相続放棄は、亡くなった人の財産や負債を一切引き継がないための手続きです。山林の管理負担だけで判断せず、預貯金や不動産、借金など、遺産全体を確認したうえで検討しましょう。
手続きは、原則として自分のために相続が始まったことを知った時から3カ月以内に、亡くなった人の最後の住所地を管轄する家庭裁判所へ申述します。
ただし、期限内であっても、相続財産を売却するなどの行為によって、相続を承認したものと扱われ、相続放棄ができなくなることがあります。相続放棄を迷っている場合は、財産を処分する前に弁護士などへ相談しましょう。
また、相続放棄の時点で山林を現に占有している場合は、相続人または相続財産清算人へ引き渡すまで、その山林の保存義務が残ります。相続放棄をすれば、どのような場合でも直ちに管理から離れられるわけではありません。
遺産分割で他の相続人に山林を取得してもらう
ほかの財産は相続したいものの、山林は取得したくない場合は、遺産分割協議で調整する方法があります。山林を引き継ぐ意思のある相続人がいれば、相続人全員の合意により、その人に山林を取得してもらい、ほかの相続人が預貯金などを取得する分け方を検討できます。
話し合う際は、山林の評価額だけでなく、管理の手間や費用も共有しましょう。引き継ぐ人が納得できるよう、ほかの財産も含めて分け方を調整することが重要です。
なお、遺産分割で山林を取得しないことと、家庭裁判所で行う相続放棄は異なります。この方法では、相続人としての立場は残ります。
相続した山林の売却・譲渡先を探す
相続した山林を手放したい場合は、山林の取引を扱う不動産会社などに、売却の見込みを相談しましょう。相談に向けて、土地の所在地・地番・面積に加え、境界や現地の状況がどこまで分かっているかを整理しておくとよいでしょう。
売却を検討する際は、売却価格だけでなく、仲介・登記・必要に応じた測量などの費用を差し引いた収支も確認しましょう。最初から費用をかけて測量などを進めるのではなく、買い手が求める条件や費用負担を確認してから判断することが大切です。
無償譲渡や自治体などへの寄付も選択肢ですが、無料であれば必ず引き取ってもらえるわけではありません。受入先の意向や条件を、事前に確認する必要があります。なお、林野庁では、個人が所有する山林の寄付を受け付けていません。国への引渡しを希望する場合は、次の相続土地国庫帰属制度の利用を検討します。
相続土地国庫帰属制度の利用条件と費用を確認する
相続土地国庫帰属制度は、相続などで取得した土地を、審査・承認と負担金の納付を経て国に引き渡す制度です。山林も申請の対象になりますが、どのような土地でも引き取ってもらえるわけではありません。
たとえば、境界が明らかでない土地や境界に争いがある土地、建物や担保権がある土地などは申請できません。また、崖や危険木などの状況によって、通常の管理を超える費用・労力が必要となる場合は、承認されないことがあります。
申請時には、土地1筆当たり1万4,000円の審査手数料がかかり、承認後には別途、負担金の納付が必要です。森林の負担金は面積に応じて計算されるため、一律20万円ではありません。
利用を検討する場合は、法務局に事前相談を行い、土地の条件と費用の見込みを確認しましょう。売却・譲渡にかかる費用と比較しながら、自分の山林に適した方法を判断することが大切です。
手放すことが難しい場合は森林組合などへの管理委託を検討する
売却や国庫帰属が難しい場合は、山林の所有を続けながら、森林組合や林業事業者に管理を委託する方法もあります。自分で手入れすることが難しい場合は、地元の森林組合などに相談しましょう。
ただし、管理委託は、山林の所有権を手放す方法ではありません。所有者として、委託する作業の範囲や費用負担、緊急時の対応などを確認する必要があります。
亡くなった人がすでに管理を委託していた場合は、契約内容を確認し、相続後の引継ぎについても相談しましょう。
山林相続で使える税金の特例・猶予制度
山林の相続では、森林経営計画や相続後の施業・経営の継続などの要件を満たすことで、相続税の負担を軽減したり、納税を猶予したりする制度を利用できる場合があります。
ただし、山林を相続すれば誰でも利用できる制度ではありません。「相続税を計算する際の価額を減らす特例」と「税金の支払いを猶予する制度」では仕組みが異なるため、それぞれの対象と条件を確認しましょう。
特定計画山林の特例とは
特定計画山林の特例は、一定の森林経営計画の対象となる山林について、所定の要件を満たすと、適用対象として選択した山林の価額を5%減額して、相続税の課税価格に算入できる制度です。土地だけでなく立木も対象となります。相続税額そのものが一律5%減る制度ではありません。
相続または遺贈で取得した場合に確認する、主な要件は次のとおりです。
| 確認事項 | 主な要件 |
|---|---|
| 森林経営計画 | 相続開始前に市町村長等の認定を受けた、一定の森林経営計画の対象となっていること |
| 山林を取得する人 | 被相続人の親族であること |
| 施業の継続 | 相続開始から相続税の申告期限まで、認定された計画に基づく施業を継続していること |
| 山林の保有 | 原則として、特例の対象に選択した山林のすべてを、相続税の申告期限まで引き続き保有していること |
このほか、対象となる森林の区域や計画の内容にも要件があります。また、適用には相続税の申告書への所定の記載や必要書類の提出なども必要です。森林経営計画の認定内容や施業の引き継ぎ状況を確認し、税理士に適用の可否を相談しましょう。
山林納税猶予の仕組み
山林の納税猶予は、一定の条件を満たす相続人が、特定森林経営計画に従って自ら山林の経営を行う場合に利用できる制度です。対象となる特例山林の課税価格の80%に対応する相続税額について、納税が猶予されます。相続税の総額が一律80%減るわけではありません。
適用には、被相続人が計画区域内の作業路網の整備対象となる山林を100ha以上所有していたことや、生前に農林水産大臣の確認を受けていたことなどの要件があります。相続人についても、対象となる計画区域内の山林を一括して取得し、経営を引き継ぐことなどが求められます。小規模な山林を相続し、管理を続けるだけで利用できる制度ではありません。
手続きでは、相続税の期限内申告と、猶予される税額・利子税額に見合う担保の提供が必要です。適用後も経営を継続し、所定の時期に継続届出書を提出しなければなりません。
納税猶予は、適用を受けた時点で税金が免除される制度ではありません。適用を受けている林業経営相続人が死亡した場合には、所定の手続きを経て、猶予されている税額が免除されます。一方、経営の廃止や山林の譲渡・転用などによって猶予が打ち切られると、猶予税額の全部または一部と利子税を納める必要があります。
なお、山林の納税猶予と特定計画山林の特例は併用できません。利用を検討する場合は、将来の経営継続や売却の予定も含めて、相続税に詳しい税理士へ相談しましょう。
小規模宅地等の特例との併用可否
特定計画山林の特例と小規模宅地等の特例は、一定の限度額の範囲で併用できます。併用する場合は、小規模宅地等の特例を適用する宅地等の面積を換算し、特定計画山林の特例を適用できる価額の上限を求めます。
まず、次の式で換算面積を計算します。
換算面積
換算面積が200㎡未満の場合は、次の式で求めた価額を上限として、特定計画山林の特例を適用できます。
適用できる価額の上限
この上限の範囲内で選択した山林について、5%の減額を適用します。制限されるのは山林の面積ではなく、特定計画山林の特例を適用する山林の価額である点に注意しましょう。
- ※
- 「個人の事業用資産についての相続税の納税猶予及び免除」や「特定事業用資産の特例」を利用する場合は、計算が異なります。
どの財産に特例を適用するかによって税額が変わるため、山林だけでなく、自宅や事業用の土地なども含めて税理士に確認しましょう。
まとめ|山林相続は「早めの判断と手続き」がカギ
山林を相続することになったら、管理の負担や活用・売却の見込みだけでなく、ほかの財産や負債も確認しましょう。山林だけを選んで相続放棄することはできないため、遺産全体を踏まえて判断することが大切です。相続放棄を検討する場合は、原則として自分のために相続が始まったことを知った時から3カ月以内という申述期限にも注意しましょう。
山林を相続した場合は、相続によって取得したことを知った日から3年以内に相続登記を申請する必要があります。また、地域森林計画の対象森林では、所有者となった日から90日以内に、その森林がある市町村への届出も必要です。それぞれ別の手続きであることを確認し、期限内に対応しましょう。
相続税がかかるかどうかは、山林の評価額だけではなく、ほかの財産や債務なども含めた正味の遺産額と基礎控除額を比較して判断します。あわせて、毎年の固定資産税の課税状況や管理費も確認し、引き継いだ後にどの程度の負担が生じるかを整理しておきましょう。
VSG相続税理士法人では、山林の評価や相続税申告に関する初回無料相談を実施しています。「山林の相続税評価額を確認したい」「相続税の申告が必要か知りたい」「特例が使えるか判断してほしい」といったお悩みがある方は、お気軽にご相談ください。