 0120-509-790


記事の要約
- 贈与税の時効は原則6年・悪質な場合は7年だが、時効が成立することはまれ
- 名義預金や証拠不足だと贈与が成立せず、そもそも時効は始まらない
- 時効を待つより、期限後申告や専門家への相談など、今できる対処が最も負担を抑えられる
「以前、親からまとまったお金をもらったけれど、贈与税の申告はしていない」「ずいぶん前の贈与だから、すでに時効になっているのではないか?」
原則として、1年間に受け取った贈与の合計が110万円を超える場合は、期限内に所轄の税務署へ贈与税の申告と納税を行う必要があります。
贈与税の申告漏れにも時効はあり、法定申告期限の翌日から6年、脱税目的で意図的に贈与を隠していたなど、悪質と判断された場合には7年で時効は成立します。
しかし、時効が成立してそのまま逃げ切れるとは限らず、また年数だけで時効成立を判断することはできません。
大切なのは、時効を待つことではなく、今できる正しい対処法を知っておくことです。
この記事では、贈与税の時効が何年なのか、なぜ成立しにくいのか、そして過去の贈与が不安なときにどうすればよいのかを、相続を専門とする税理士の視点から、できるだけやさしくお伝えします。
なお、VSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
目次
贈与税の時効は原則6年・悪質な場合は7年だが、成立はまれ
贈与税の時効は、原則として6年です。
ただし、贈与税の申告が必要であると知りながら、意図的に申告しなかったなど、「偽りその他不正の行為」に当てはまり悪質とみなされるケースの場合、時効は7年に延長されます。
| 状況 | 時効期間 |
|---|---|
| 申告が必要であると気づかなかった(善意・過失) | 6年 |
| 意図的に申告を免れようとした(悪質) | 7年 |
実質的には7年が経過するまでは安心できないと考えておくのが現実的です。
なお、ここでいう贈与税の「時効」は、正確には「除斥期間(じょせききかん)」と呼ばれます。
借金の時効のように「時効援用(時効である旨を主張すること)」の手続きをしなくても、期間の経過によって自動的に課税権は消滅します。
実務上の取り扱いは時効とほぼ同様であるため、この記事では「時効」と表記します。
時効の起算日は「贈与を受けた翌年の3月16日」(贈与税の法定申告期限が基準)
時効は、贈与を受けた日から数え始めるわけではありません。
贈与税の時効は、贈与を受けた翌年の申告期限の翌日、すなわち「3月16日」からカウントが始まります(3月15日が土日・祝日の場合は、申告期限が平日にずれこむため、時効の起算日も後ろ倒しになります)。
贈与税の申告期間は、財産を取得した翌年の2月1日から3月15日までです。
1月に贈与を受けても、同年12月に贈与を受けても、時効の起算日は一律で「翌年の3月16日」となります。
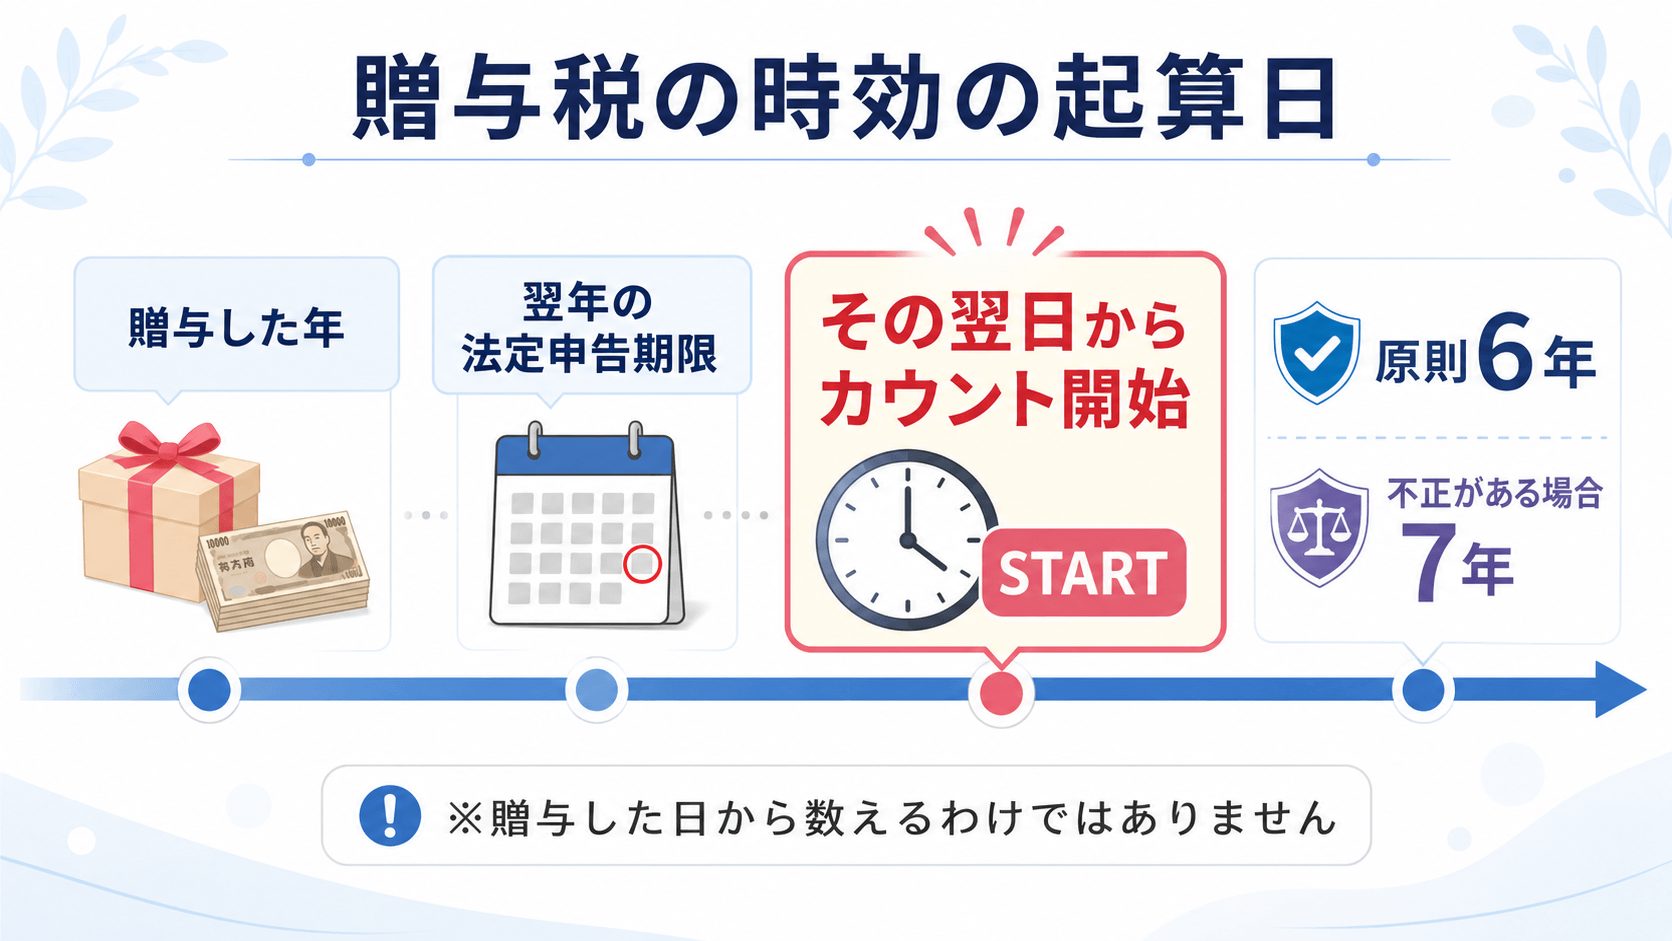
- 申告期限:翌年の3月15日
- 時効の起算日:翌年の3月16日
- 6年の時効成立:起算日から6年後
- 7年の時効成立:起算日から7年後
このように、実際の贈与時から計算すると、時効成立までには7年〜8年程度の期間が必要です。
そのため、「すでに何年も前のことだから」と思っていても、実際には時効が完成していないケースもありえます。
なぜ贈与税の時効は成立しにくいのか:贈与の否認と相続税の対象
期間のしくみだけを見ると、「7年間待てばよいのではないか」と思われるかもしれません。
しかし、実際に時効が成立して贈与税を払わずに済んだケースは、決して多くありません。
主な理由は、2つあります。
- そもそも贈与自体が成立しておらず、時効のカウントすら始まっていない
- 税務署は、過去のお金の流れを正確に追跡するしくみを構築している
(1)贈与が成立していないと時効はスタートしない(名義預金は相続税の対象)
「贈与そのものが成立していない」とみなされた場合、時効のカウントは始まりません。
その典型例が「名義預金」です。
名義預金とは、口座名義が子供や孫になっていても、実際にはお金を出した親や祖父母が管理・運用している状態の預金を指します。
たとえば、以下のような状態は、税務調査で名義預金とみなされやすくなります。
- 通帳や印鑑、キャッシュカードを、名義人本人ではなくお金を出した人(親など)が管理している
- 名義人が、その口座の存在自体を知らない
- 名義人が、自由にお金を引き出して使うことができない

名義預金は「贈与税」ではなく、原則として「相続税」の対象になります。
名義預金は、贈与があったとみなされないため、何年経っても、贈与税の時効という考え方自体が当てはまりません。
その結果、口座を管理していた人が亡くなった際、その預金は「親の相続財産」として相続税の課税対象となります。
名義預金の問題は、資金を出した親が健在なうちは表面化しにくいのが特徴です。
多くの場合、親が亡くなり、相続税の調査が入ったタイミングで発覚します。
「何十年も前の贈与だから時効だ」と思っていても、名義預金と判断されれば、そのお金は相続財産として課税されるリスクがあります。
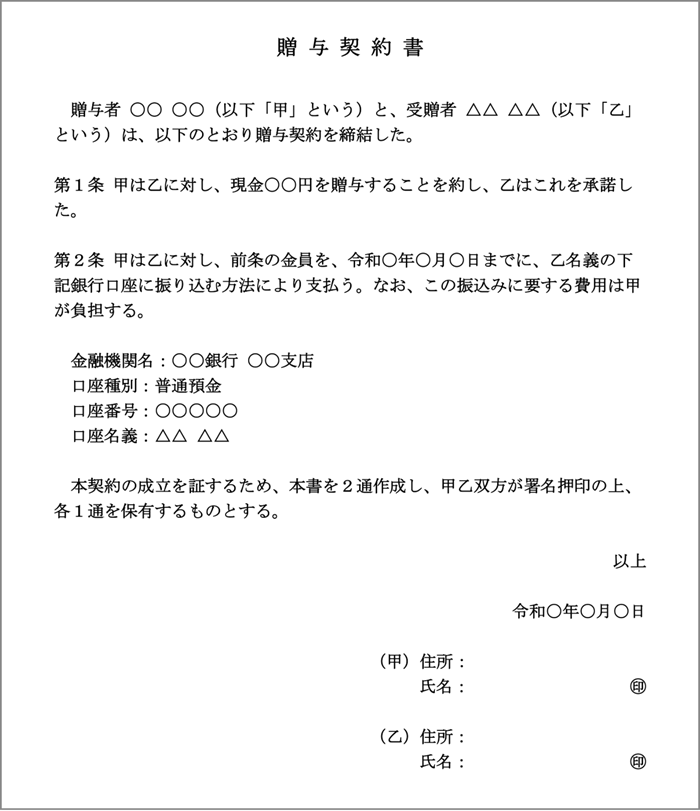
(2)贈与の証拠がないと否認されやすい(例:贈与契約書)
贈与は、あげる側の「あげます」と、もらう側の「もらいます」という、双方の合意があって初めて成立する契約です。
法律上は、口約束だけでも贈与自体は成立します。
しかし、口約束だけでは、後から税務署などの第三者に対して「合意のもとで贈与が成立していた」と証明することが難しくなります。
「双方の合意」と「自由に使える状態にあったか」という実態を、第三者に対して証明するためには、やはり客観的な証拠が欠かせません。
そのため、贈与契約書などの記録が残っていないと、税務調査の際に「贈与の合意はなかった」と判断され、そのお金がもとの持ち主の財産として扱われてしまうことがあります。
その結果、時効という考え方が当てはまらなくなってしまうのです。
【ケース別】15年前・20年前の贈与は時効になるか
ここからは、ケース別に時効の考え方を確認しましょう。
通常の贈与なら、期間が経過すれば贈与の時効は成立する
合意のもとで贈与が成立しており(受贈者が資金などを自由に使える状態だった)、かつ隠ぺいなどの悪質な無申告でない場合、10年前や20年前の贈与であれば、最長7年の時効(除斥期間)はすでに経過しています。
この場合、今から贈与税を課されることは、原則ありません。
ただし、贈与税の時効が成立しても、その後に贈与者が亡くなり、受贈者が相続や遺贈によって財産を取得した場合には、加算対象期間内の暦年課税による贈与が、相続税の課税価格に加算されることがあります(生前贈与加算)。
加算対象期間は相続が発生した時期によって異なり、2024年以後の贈与から段階的に最長7年へ延長されます。
名義預金に該当する場合、何年経っても時効にならない
名義預金にあたる場合は、15年前・20年前の資金移動であっても、税務上は「本来の所有者の財産」のままであり、時効は成立していません。
名義預金に該当する場合は財産の帰属関係を整理し、相続の際に相続財産として申告する必要があります。
住宅取得資金などの特例は「申告漏れ」に要注意
住宅取得等資金の贈与など、一定額までの贈与が非課税となる特例においては、「期限内に贈与税の申告をすること」が適用要件となっているものがあります。
申告を失念したまま期限を過ぎてしまうと特例が適用できず、多額の贈与税が発生してしまうことがあります。
また、住宅の購入の場合は、不動産の登記を通じて税務署に把握されやすいため、時効を待つ選択肢は現実的ではありません。
心当たりがある場合は、早めに相続に詳しい税理士へ相談することをおすすめします。
| ケース別 | 時効の考え方 |
|---|---|
| 双方の合意があり、本人が管理していた贈与(10年以上前) | 原則、時効は成立している |
| 名義預金(親が管理・本人が知らない) | 何年経過しても時効は始まらない |
| 特例制度の申告忘れ | 特例が適用できないリスクがあるため、時効を待たず早めに対処すること |
【判例・裁決事例】時効が認められた例・認められなかった例
実際の裁判でも、贈与税の時効が認められるかどうかは、ケースによって判断が分かれています。
単にお金が口座間を移動しただけでは「贈与」とは認められないとされる一方で、受贈者本人が真にその財産を管理・認識していたかという「実態」が重視されています。
①未成年への贈与が正当と認められ、名義預金(相続財産)から除外されたケース
親が未成年の子ども名義の口座へ毎年入金していたことに対し、税務署が「名義預金(親の財産)だ」として相続税の課税を主張したケースです。
しかし審判所は、①毎年「贈与証(契約書)」が作成されていたこと、②親権者(母親)が法定代理人として受諾し、通帳等を正しく管理していたことを重視。
「未成年であっても正当な贈与が成立しており、子どもの財産である」と認定し、税務署側の課税を取り消しました(令和3年9月17日裁決)。
②孫名義の定期貯金が、贈与ではなく被相続人の財産と認定されたケース
孫名義の定期貯金について、相続人側は「孫の母が積み立てて贈与したもの」と主張しました。
しかし、被相続人名義の預金と届出住所・印鑑・申込書の筆跡が同一であり、利息も一体として管理されていたほか、原資は被相続人の土地譲渡代金と認められました。
そのため、国税不服審判所は、被相続人が孫の名義を使用して設定した預金であり、真実の所有者は被相続人であると判断しました(平成3年1月18日裁決)。
贈与が成立していない場合は贈与税の時効もスタートせず、預金は被相続人の相続財産として扱われます。
税務署はどのように過去の贈与を把握するのか
「黙っていれば誰にもわからないのではないか」と思われるかもしれませんが、税務署は、個人のお金の動きを把握するさまざまなしくみを持っています。
(1)相続税調査で過去10年分の口座を調べる
過去の贈与は、被相続人(亡くなった人)の相続税調査で発覚することが多いです。
実務上、税務署は、被相続人や相続人の「過去5年から10年分程度の金融機関口座の出入金履歴」をチェックします。
不自然な資金の移動や使途不明な引き出しがあれば追及され、過去の無申告贈与や名義預金が明るみに出ます。
(2)不動産の登記情報から把握される
不動産を購入したり、贈与を受けて名義を変更したりすると、法務局から税務署へ登記情報が通知されます。
税務署は、登記情報と個人の年収や相続・贈与の履歴などを照合し「この不動産を自己資金で購入できるかどうか」を確認します。
もし、資金の出どころがはっきりしなければ、税務署は購入資金の内訳を聞く「不動産の取得資金に関するお尋ね」という文書を送付することがあります。
「お尋ね」は、その贈与について申告の必要があるかどうかを確認するための文書です。
なお、住宅ローン控除を受けるために確定申告をした場合も、住宅を買った事実とその資金の状況が税務署に伝わります。
そのため、確定申告のあとに、資金の出どころを確認する「お尋ね」が届くこともあります。
(3)100万円超の国外送金は調書で把握される
海外口座への送金や海外からの資金受領において、1回あたり100万円を超える取引が行われた場合、金融機関から税務署へ「国外送金等調書」という書類が提出されます。
そのため、国外を経由した贈与も税務署に把握されます。
時効前に無申告が発覚したときのペナルティ
時効完成を待つ間に税務調査が入り、無申告が指摘された場合、本来納めるべき贈与税に加えて、加算税や延滞税が課されます。
(1)無申告加算税・過少申告加算税
贈与税の申告期限までに申告しなかった場合、本来の税額に対して15%〜30%(税額に応じて加重)の「無申告加算税」が課されます。
また、期限内に申告はしていても納税額が少なかった場合には、「過少申告加算税」として、原則10%(追加税額が一定額を超える部分には15%)が加算されます。
(2)重加算税
財産の隠ぺいや事実の仮装(意図的な隠し立て)が悪質と認定された場合、無申告加算税または過少申告加算税に代えて、重加算税が課されます。
重加算税の税率は、期限内に申告していたものの税額を少なく申告していた場合は原則35%、申告自体をしていなかった場合は原則40%です。
(3)延滞税
税金の納付が遅れたことに対しては、利息にあたる延滞税もかかります。
本来の納期限の翌日から、実際に納めるまでの日数に応じて計算されるため、発覚が遅れるほど、金額はふくらんでいきます。
自主的な「期限後申告」によるペナルティ緩和
税務署から指摘を受ける前に、自分から「期限後申告」を行えば、無申告加算税は原則5%まで軽減されます。
「贈与税の納税漏れに気づいたら、税務署に指摘される前に申告する」ことが、負担を抑える大きなポイントになります。
過去の贈与が不安なときの対処法
過去の贈与に関して不安を抱えている場合は、放置せずに以下のステップで対処することをおすすめします。
(1)期限後申告を検討する
贈与税の申告漏れに気づいた時点で、税務署から指摘される前に、自分から期限後申告を行います。
自主的に申告すれば、無申告加算税を原則5%まで抑えることが可能です。
(2)名義預金に該当しないか実態を確認する
親名義のお金を、子や孫の口座に移していたようなケースでは、それが名義預金にあたらないかを確認しておくことが大切です。
必要に応じて、相続税の対策ができるよう整理します。
(3)判断に迷ったら相続専門の税理士に相談する
名義預金にあたるかどうか、期限後申告をどう進めるか、相続税への影響はどうか、といった判断は、個々の状況によって変わります。
少しでも不安があれば、相続・贈与に精通した税理士に相談するのが確実です。
今後の生前贈与で名義預金にしないための対策
これから贈与を考えている方は、後々「名義預金では」と指摘されないよう、以下のポイントを押さえておきましょう。
- 贈与契約書を作成し、「あげた・もらった」の両者の合意を証拠として残す
- 受贈者本人が通帳・印鑑・キャッシュカードを厳重に管理する
- 年間110万円を超える贈与については、正しく贈与税の申告を行う
- 定期贈与とみなされないよう、贈与の時期や金額をずらしたり、贈与の都度契約書を作成する
特に気をつけたいのが、毎年の贈与です。
たとえば「毎年100万円を10年間贈る」など、最初からまとまった金額を分けて渡す約束があったと判断されると「定期贈与」とみなされます。
この場合、暦年贈与の非課税枠は適用されず、最初に贈与のあった年に予定された総額全体に対して、贈与税が課されるおそれがあります。
また、親子間や親族間でお金を貸し借りする場合も、返済の実態がないと「実質的には贈与である」とみなされることがあります。
贈与税の時効に関するよくある質問
Q1:贈与は何年経過すればバレない?
Q2:現金手渡しの贈与なら、時効までバレにくい?
Q3:夫婦間の預金の移動にも時効はありますか?
まとめ:贈与税の時効を「待つ」よりも「適切な対処」をすることが最善
今回は、贈与税の時効についてお伝えしました。
- 贈与税の時効は原則6年、悪質な場合は7年。
- 贈与ではなく名義預金とみなされると、そもそも贈与自体が成立せず、時効そのものがスタートしない。
- 申告漏れに気づいた時点で自主的に「期限後申告」を行えば、無申告加算税などのペナルティを大幅に軽減できる。
過去の贈与や名義預金について「時効になっているか分からない」「申告が必要か判断がつかない」とお悩みの方は、早めに専門家へご相談いただくことをおすすめします。
私たちVSG相続税理士法人は、これまでに19,000件を超える相続税申告を行ってまいりました。
また税理士のほか、司法書士・行政書士・弁護士が連携するワンストップ体制のもと、全国の拠点でお客様のサポートにあたっております。
当社には元国税調査官も在籍しており、税務署の着眼点を踏まえたうえで、状況に応じた最適な対処法をご提案いたします。
初回のご相談は無料で承っております。
過去の贈与に関するご不安やご質問がございましたら、どうぞお気軽にご連絡ください。