 0120-509-790


記事の要約
- 生前贈与は、現金を直接手渡す方法でも行うことはできる
- 現金手渡しで注意したいのは、銀行振込と比べて「贈与を行った事実」の客観的な記録が残りにくい点
- 現金を贈与する場合は、贈与契約書で双方の合意を残し、できる限り銀行振込を利用して実際の資金移動も記録しておくと、後から贈与の事実を説明しやすくなる
「現金を手渡しで贈与したら問題があるのだろうか?」「現金手渡しで生前贈与をしたら贈与税はかからないのでは?」
生前贈与を検討している方の中には、このような考えが浮かんだ人もいるのではないでしょうか。
贈与者(あげる人)と受贈者(もらう人)双方の合意があれば、現金を直接手渡す方法であっても生前贈与は法的に有効です。
ただし、手渡しであっても年110万円を超える財産を受け取った場合は、贈与税の申告・納付義務が発生します。
また、現金の手渡しには「贈与した事実を示す客観的な記録が残りにくい」というデメリットがある点も、注意が必要です。
この記事では、現金手渡しによる生前贈与について、「手渡しの贈与自体に問題はない理由」や「現金手渡しのデメリット」、「現金を生前贈与する場合の推奨方法」などを順番に解説します。
目次
現金手渡しでも生前贈与すること自体に問題はない
民法上、当事者の一方が財産を無償で与える意思を示し、相手方がそれを受諾することで、贈与は成立します。
受け渡しの方式に特定の決まりはないため、手渡しによる贈与であっても契約自体は有効となるのです。
ただし、「法的に有効であること」と「税金がかからないこと」はまったく別の問題です。
手渡しであっても、年110万円の基礎控除額を超えれば、贈与税の申告・納税義務が発生します。
また、「手渡しなら足がつかないから、税務署に把握されない」ということもありません。
ここからは、以下のポイントについて、順に解説していきます。
- 現金手渡しでの贈与でも贈与税の納付義務は発生する
- 現金手渡しの贈与でも税務署には把握される
- 申告漏れや過少申告にはペナルティ(附帯税)が課される
現金手渡しでの贈与でも贈与税の納付義務は発生する
前述のように贈与は、贈与者と受贈者の双方の合意があれば、法的に成立します。
しかしながら、その年の1月1日から12月31日までの1年間で一定額以上の財産を個人から贈与された場合、受贈者に贈与税の申告・納付義務が発生します。
個人から財産を譲り受けた際、特に手続きを行わなければ、一般的な贈与形式である「暦年課税」が適用されます。
この暦年課税において、1年間に受け取った財産の合計が110万円を超えた場合、贈与税の申告と納付が必要です。
申告が必要な場合、受贈者は「贈与を受けた年の翌年2月1日から3月15日まで」に、算出した贈与税額を税務署に申告・納税しなければなりません。
現金手渡しの贈与でも税務署には把握される
贈与税の申告義務が生じたにもかかわらず、「手渡しだから分からないだろう」と無申告や過少申告をした場合、税務署に発覚する可能性は非常に高いです。
税務署は納税者の「過去の申告履歴」や「所得情報」を蓄積しているだけでなく、多彩な情報網から個人の資産動向を把握しています。
税務署が個人の財産や資金の流れを追跡できる理由は、主に以下の4点が挙げられます。
- KSKシステム
- 全国の国税局と税務署をネットワークで結び、納税者の申告・納税実績を一元管理するシステムです。
蓄積された膨大なデータは、税務調査の選定などに活用されます。 - 不動産の登記情報
- 不動産の贈与を受け、所有者名義を変更する登記を法務局に申請すると、その内容が法務局から税務署に提供されます。
- 法定調書(支払調書)の調査
- 「保険会社からの保険金支払い」や「買取店での高額な貴金属等の売却」が発生した際、事業者から税務署へ「支払調書」が提出されます。
この支払調書により、「誰のもとにいくらの資金が流れたか」が把握されます。 - 質問検査権
- 税務署の職員には、税務調査に必要な範囲で質問や帳簿等の検査を行える法的権限(質問検査権)が認められています。
調査対象は納税者本人だけでなく、取引先の金融機関や家族の口座にまで及びます。
たとえば、贈与者名義の銀行口座から多額の現金が引き出された場合、その履歴は税務署によって把握されます。
このとき、受贈者が受け取った高額な商品の購入や自身の銀行口座への入金に充てた場合、その資金の出所について税務署は疑問を抱き、調査を行う可能性があります。
「受贈者の納税記録」や「金融機関の取引履歴」など、様々な情報源を総合的に調査することで、このような「使途不明金」が贈与によるものと判断されてしまうのです。
申告漏れや過少申告にはペナルティ(附帯税)が課される
税務調査などで「贈与税の無申告や過少申告」を指摘された場合、本来納めるべき税金(本税)に加えて、実質的なペナルティにあたる「附帯税」が課されます。
附帯税は主に「延滞税」と「加算税」の2つに大別され、それぞれの発生条件や特徴は以下のとおりです。
- 延滞税(利息相当のペナルティ)
- 法定納期限までに税金を納付しなかった場合に、納期限の翌日から完納した日までの日数に応じて自動的に課される利息です。
- 加算税(申告手続きに応じたペナルティ)
- 申告手続きそのものに不備や不正があった場合に、上乗せされる税金です。
加算税には、期限内に申告したものの申告額が少なかった場合の「過少申告加算税」、期限内に申告しなかった場合の「無申告加算税」、意図的な隠蔽や仮装があった場合の「重加算税」などがあります。
このようなペナルティで余計な税負担がかかってしまうため、過去の現金贈与について無申告や過少申告に気づいた場合は放置せず、税務署からの指摘を受ける前に早めに対応することが重要です。
現金手渡しのデメリットは「贈与の証拠が残りにくいこと」
現金手渡しによる生前贈与のデメリットは、親族などの第三者に対して「贈与の事実」を証明する客観的な証拠が残りにくい点です。
銀行振込であれば「日付・名義・金額」が通帳に記録として残りますが、手渡しだけでは当事者間の口頭でのやり取りにしかなりません。
たとえば、親と同居していた子が親から直接現金を受け取っていた場合、「贈与契約書」や「受領記録」などがなければ、他の家族はその実態が見えません。
相続が発生した後に「先に多額の贈与を受けていたのであれば、その分も考慮すべきではないか」と、相続人間で不公平感が生じることがあります。
贈与を証明する記録がなく、「贈与の有無や金額」について相続人間の認識が食い違うと、「もっともらっていたのではないか」と疑心暗鬼になり、話し合いが難しくなって遺産分割協議に影響を及ぼす可能性があるのです。
現金を生前贈与するなら「贈与契約書+銀行振込」で記録を残す
現金を生前贈与する際は、「贈与について双方が合意した記録」と「実際にお金を移した記録」を残しておくことが重要です。
ここでおすすめしたいのが、「贈与契約書を作成したうえで、贈与者本人の銀行口座から受贈者本人の銀行口座へ振り込む」方法です。
贈与契約書と銀行振込には、それぞれ異なる役割があります。
| 記録 | 主に確認できること |
|---|---|
| 贈与契約書 | 贈与者・受贈者の間で「いつ・いくらの財産を譲り渡すか」という法的な意思表示の合意を証明する |
| 銀行振込の履歴 | 銀行の口座記録を通じて「いつ・だれからだれへ・いくら資金が動いたか」という実際の移動の事実を証明する |
契約書と振込履歴の双方を組み合わせて保存しておくことで、贈与の正当性を証明しやすくなります。
贈与契約書を作成して、贈与の事実が客観的にわかるようにする
生前贈与をする場合は、贈与の証拠として「贈与契約書」を必ず作成しましょう。
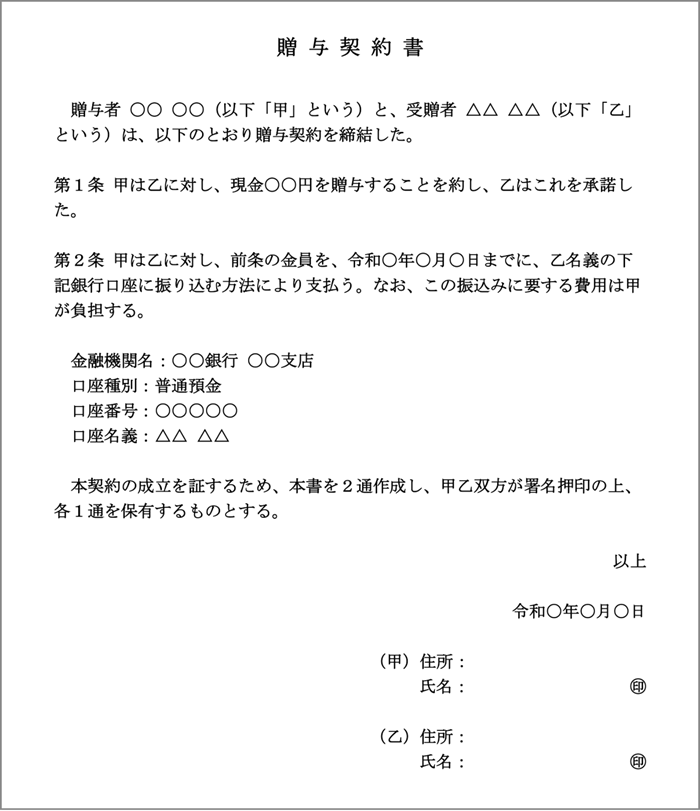
贈与契約書には、以下の5つの内容を明確に記載します。
- 贈与契約締結日や贈与履行日
- 贈与者の住所と氏名
- 受贈者の住所と氏名
- 贈与の方法
- 贈与する財産の価額や内容
なお、贈与契約書はパソコンで作成することも可能ですが、署名と日付は自筆で記入し、押印は実印を使用するとより信頼性を高められます。
贈与契約書については、以下の記事でより詳しく解説しておりますので、ぜひご確認ください。
銀行振込で実際の資金移動も記録する
贈与契約書の作成に加え、実際の金銭移動を「金融機関の取引履歴」として残すことも重要です。
「契約日」と「実際の取引日や金額」を一致させる形で、受贈者が普段から使用している本人名義の口座へ振り込みを行いましょう。
- 贈与契約書の記載内容
- 2026年9月10日に「父親から子へ100万円を贈与する」旨の合意
- 通帳の取引履歴
- 2026年9月10日に「父親の口座から子の口座へ100万円」の振込記録
このような工夫をすることで、「合意に基づいて、実際に財産の移動が行われた」という客観的な証拠となります。
贈与後の財産は受贈者本人が管理する
「受贈者名義の口座への振込」や「贈与契約書の作成」を行っても、贈与後の財産を受贈者本人が自由に使用できる状態でなければ、「贈与ではない」とみなされることがあります。
以下のような状況に該当する場合、実質的な所有権は移動していないため「名義預金」と判断され、贈与者の相続財産に含まれる可能性があります。
- 受贈者本人が口座の存在や残高を知らない
- 通帳、キャッシュカード、届出印などを贈与者が保管や管理
- 受贈者本人が資金を自由に引き出して使うことができない
生前贈与を税務上でも有効に成立させるためには、資金移動の手続きだけでなく、移動後に受贈者本人の意思で資産を管理・運用できる実態を整えておくことが大切です。
現金を生前贈与するときに注意したいポイント
現金による生前贈与を税務上のトラブル無く進めるためには、以下の要素を把握しておくことも大切です。
- 毎年贈与する場合は最初から複数年分を約束しない
- 暦年贈与した財産が相続時に加算対象となる場合がある
ここからは、現金を生前贈与するときに注意したいポイントについて解説していきます。
毎年贈与する場合は最初から複数年分を約束しない
相続税対策の一つに、毎年継続して生前贈与を行う「暦年贈与」という方法があります。
毎年その都度、双方の合意のもと贈与契約を結んだうえで、年間の贈与額が110万円以下であれば、原則として贈与税は課されず申告も不要です。
しかし、「あらかじめ長期間にわたる複数年分の贈与を約束していた」と税務署から判断された場合、税務上の取り扱いが変わります。
- 暦年贈与
- 毎年「その年の贈与」として個別に契約をします。
受贈者がその年に受け取った総額が年110万円以内であれば、贈与税がかからずに財産を贈与できます。 - 定期贈与
- 「今後10年間にわたり、毎年100万円ずつ(計1,000万円)を贈与する」と当初から取り決めていた場合、定期贈与となります。
この場合、最初の年に「10年間にわたり毎年100万円を受け取る権利」の贈与を受けたとみなされ、初年度に総額分を対象とした贈与税が課されます。
上記の「定期贈与」とみなされないように、毎年贈与を行う場合であっても、「まとまった額を複数年で贈与する」という約束は避けましょう。
毎年その時の状況に応じて個別の贈与契約書を作成し、口座振込を行うことが大切です。
暦年贈与した財産が相続時に加算対象となる場合がある
年110万円以下で暦年贈与を行い、その時点で贈与税がかからなかったとしても、一定の条件を満たす場合は、将来の相続税の計算で生前贈与分が持ち戻されることがあります。
生前贈与を受けていた受贈者が、贈与者が亡くなった際の相続(遺贈)で財産を取得した場合、亡くなる前の一定期間内に贈与された財産は、「相続財産」に足し戻して相続税の課税対象となるのです。
ポイント
2024年1月1日以後の贈与から、持ち戻し対象期間は従来の「相続開始前3年以内」から「最長7年以内」へと段階的に延長されています。
なお、延長された4年分(3年超〜7年以内)の贈与については、その期間の贈与総額から100万円を差し引いた金額が加算の対象となります。
この持ち戻し対象期間内に被相続人から贈与を受けており、相続(遺贈)でその財産を取得した場合、年110万円以下の贈与であっても相続財産に加算されます。
生前贈与などに関する疑問は相続専門の税理士に相談しよう
生前贈与は、現金を直接手渡す方法であっても法的に有効です。
銀行振込でなければ成立しないわけではなく、1年間に受け取った贈与の合計額が110万円以下であれば、手渡しであっても原則として贈与税はかかりません。
ただし、現金手渡しで贈与を行った場合、「贈与の事実を後から証明できる記録が残りにくい」というデメリットがあります。
将来の家族間トラブルを防ぐためにも、生前贈与を行う際は「贈与契約書の作成」や「銀行振込で実際の資金移動の記録を残す」等、贈与の証拠を残すことが重要です。
なお、生前贈与を活用した相続税対策を検討している場合は、税制全体を踏まえた判断が必要となるため、相続専門の税理士への相談がおすすめです。
VSG相続税理士法人は、相続人の皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。