 0120-509-790



記事の要約
- 埋葬料は健康保険、葬祭費は国民健康保険・後期高齢者医療制度の給付金で、どちらか一方しか受け取れない
- 埋葬料は一律5万円、葬祭費は3〜7万円で、申請期限はどちらも2年
- 埋葬料や葬祭費に相続税はかからず、葬儀費用は別に相続財産から差し引ける
ご家族が亡くなられた際、健康保険(公的医療保険)から葬儀費用などの補助を受けられる「埋葬料」と「葬祭費」という制度があります。
どちらの給付を受けられるかは、故人が生前に加入していた健康保険によって決まります。
しかし、名称や金額、申請先がそれぞれ異なるため、「自分はどちらに当てはまるのか」と迷われる方も少なくありません。
この記事では、自分の場合はどちらの制度が対象になるのかをチェックしたうえで、金額・申請先・必要書類・申請書の書き方まで、順を追ってお伝えします。
なお、VSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
目次
埋葬料と葬祭費、どちらを申請すればよい?
申請する給付金は、「故人が最後に加入していた健康保険(公的医療保険)」によって決まります。
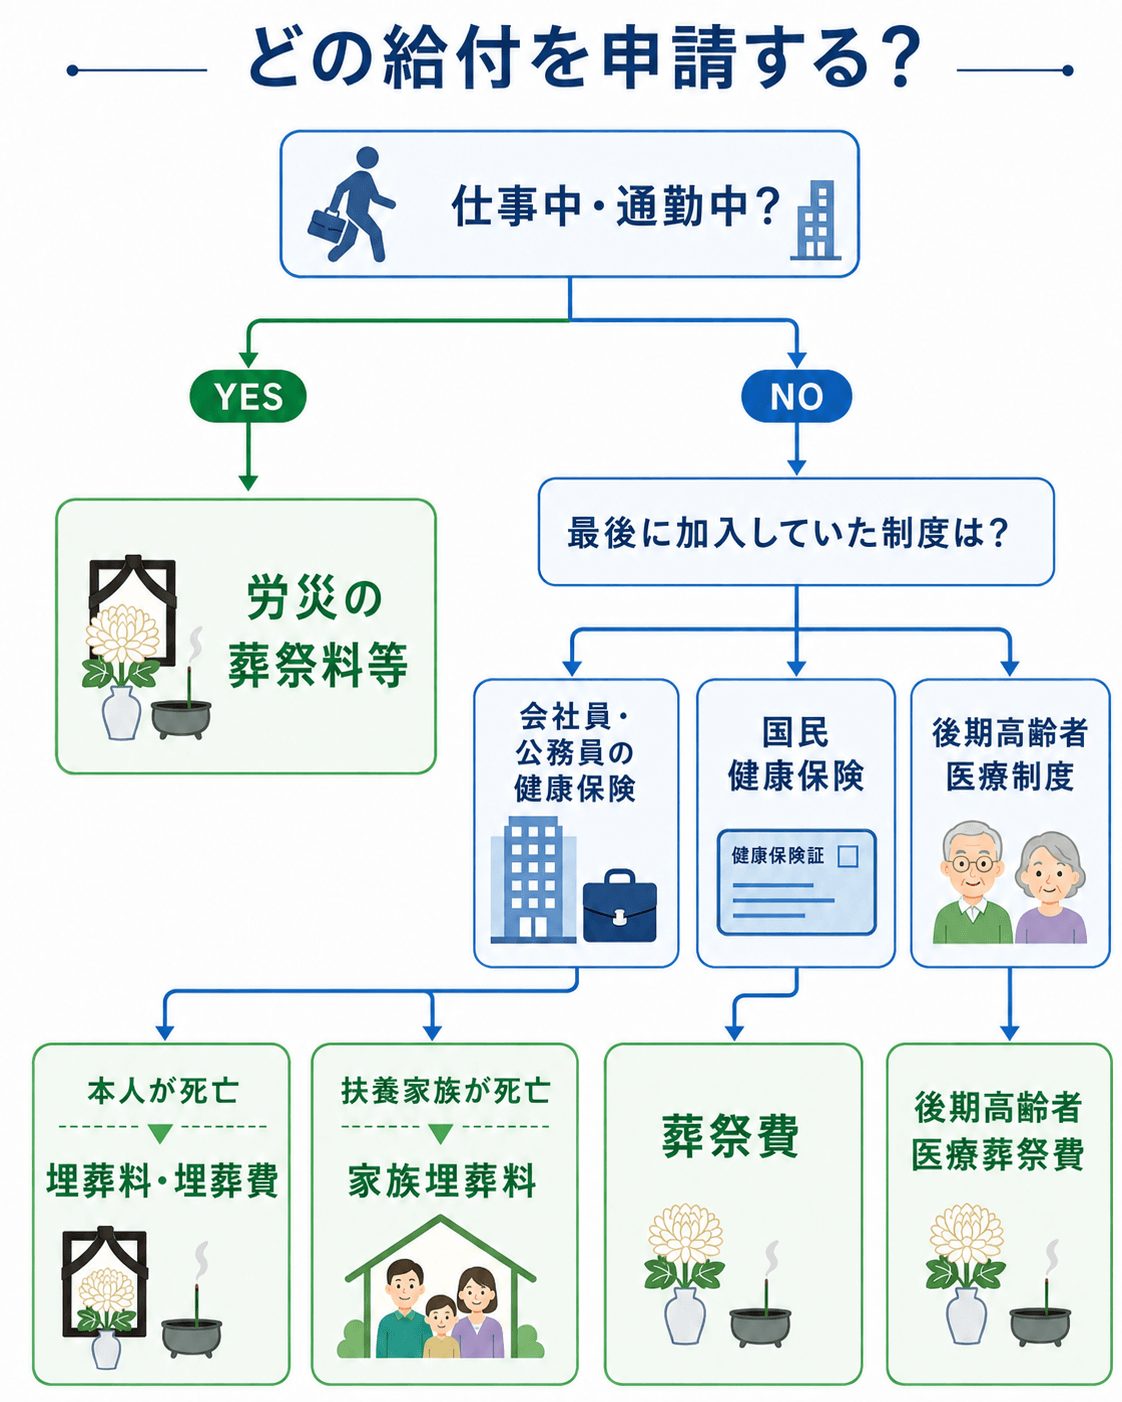
- 会社員・公務員だった場合→埋葬料(健康保険・共済組合)
- 自営業や年金生活者で74歳以下だった場合→葬祭費(国民健康保険)
- 75歳以上だった場合→葬祭費(後期高齢者医療制度)
- 業務上・通勤途中の事故等で亡くなった場合→葬祭料(労災保険)
- ※
- 退職して3カ月以内に亡くなった場合は例外があります。
なお、故人(例:妻)が、申請者(例:夫=被保険者)の健康保険の被扶養者だった場合は、「申請者自身が加入している健康保険」から「家族埋葬料」が支給されます。
国民健康保険の場合は「扶養」の概念がないため、家族が亡くなった場合でも「家族埋葬料」ではなく、亡くなった家族自身の国民健康保険から「葬祭費」が支給されます。
埋葬料と葬祭費の違い
2つの制度の主な違いは以下のとおりです。
| 項目 | 埋葬料 | 葬祭費 |
|---|---|---|
| 加入していた保険 | 健康保険(協会けんぽ、健康保険組合、共済組合など) | 国民健康保険、後期高齢者医療制度 |
| 亡くなった人の例 | 業務外の事由によって亡くなった会社員、公務員 | 自営業者、年金生活者、75歳以上の方 |
| 受給対象者 | 故人によって生計を維持されていた、埋葬を行う方 | 葬儀を執り行った方(喪主)※ |
| 支給金額 | 一律5万円 | 1万〜7万円(市区町村により異なる) |
| 申請先 | 協会けんぽ、健康保険組合、共済組合 | 故人の住所地の市区町村役場 |
| 申請期限 | 亡くなった日の翌日から2年 | 葬儀を行った日の翌日から2年 |
| 振込の目安 | 2週間〜2カ月程度 | 1〜2カ月程度 |
- ※
- 自治体によっては、火葬のみの場合は支給されない可能性もある
最も大きな違いは「支給金額」です。
埋葬料は全国一律で5万円と決められていますが、葬祭費は自治体の条例によって定められているため、地域によって1万円〜7万円と幅があります。
埋葬料と葬祭費、両方は受け取れない
埋葬料と葬祭費を重複して受け取ることはできません。
故人が加入していた公的医療保険は1つであるため、基本的にはどちらか一方のみの申請となります。
【ケース①】会社員・公務員だった人が亡くなったとき:埋葬料・埋葬費
会社員や公務員などの健康保険の加入者が、業務外の事由で亡くなった場合は、「埋葬料」または「埋葬費」を申請できます。
申請者が加入する健康保険の被扶養者が亡くなった場合は、「家族埋葬料」の支給対象となります。
| 故人 | 申請者 | 給付の名称 | 金額 |
|---|---|---|---|
| 被保険者(本人) | 故人によって生計を維持されていた、埋葬を行う方 | 埋葬料 | 一律5万円 |
| 被保険者(本人) | 埋葬料の支給対象者がいない場合において、実際に埋葬を行った方 | 埋葬費 | 5万円の範囲内で実費支給 |
| 被扶養者(家族) | 被保険者(本人) | 家族埋葬料 | 一律5万円 |
(1)故人に生計を維持されていた場合は「埋葬料」
埋葬料は、業務外の事由により亡くなった故人によって生計を維持されており、かつ埋葬を行った方に対し支給されます。
支給額は一律5万円です。
また、葬儀を行わず火葬のみ(直葬)であった場合でも、支給対象となります。
加入している健康保険組合によっては、独自の上乗せ(付加給付)があり、合計で7万円ほどになる場合もあります。
なお、「生計を維持されていた」という条件は、要件が幅広く認められています。
- 被保険者だった故人によって、生活費の一部でも維持されていれば支給対象となる
- 必ずしも被保険者の親族である必要はなく、故人と世帯が別でもよい
- 故人が世帯主でなくてもよい
そのため、生計維持関係のあった内縁の配偶者や、仕送りを受けていた子どもなども埋葬料の支給対象となる場合があります。
会社員の子どもが亡くなったケース
→親は埋葬料の対象になります。
(2)生計を維持されていた人がいない場合は「埋葬費」
故人に生計を維持されていた人がおらず「埋葬料の支給対象者がいない場合」は、実際に埋葬を行った方に「埋葬費」が支給されます。
会社員の子どもが亡くなったケース
→埋葬を行ったのが親であれば、親が埋葬費の対象になります。
埋葬費の金額は一律ではなく、5万円の範囲内で、実際にかかった費用に相当する額です(例:埋葬費用が4万円の場合は支給額は4万円、8万円の場合は上限の5万円まで)。
| 対象となる費用 | 対象とならない費用 |
|---|---|
| ・霊柩車代・霊柩運搬代 ・霊前供物代 ・火葬料 ・僧侶への謝礼(お布施など) |
・通夜・葬儀での飲食費 ・香典返しの費用 |
病院から自宅までの遺体搬送費は、加入していた健康保険・共済組合によって、埋葬費の対象になる場合があります。
埋葬費は実際に埋葬を終えた後にしか請求できません。
また、手続きには領収書が必要となりますので、大切に保管しておきましょう。
【参考】扶養していた家族が亡くなったときは「家族埋葬料」
健康保険の扶養に入っていた家族(被扶養者)が亡くなったときは、被保険者本人に「家族埋葬料」として一律5万円が支給されます。
たとえば、子どもの扶養に入っていた親が亡くなった場合、子ども自身が申請のうえ、家族埋葬料を受給します。
退職後でも埋葬料を受け取れる3つのケース
故人がすでに退職し、国民健康保険に切り替えていた場合は、原則として「葬祭費」を申請します。
ただし、次のいずれかの条件に当てはまるときは、退職前に加入していた健康保険に対して埋葬料(または埋葬費)を請求することが可能です。
- 資格喪失(退職)から3カ月以内に亡くなったとき
- 資格喪失後、傷病手当金または出産手当金を継続受給している期間中に亡くなったとき
- 上記の継続給付を受けなくなった日から3カ月以内に亡くなったとき
なお、被保険者の資格喪失後に被扶養者だった家族が亡くなっても、家族埋葬料は支給されません。
埋葬料の申請先と必要書類
埋葬料や埋葬費、家族埋葬料の申請先は、故人が加入していた健康保険組合、または協会けんぽの各都道府県支部、共済組合です。
いずれの場合も、一般的には勤務先の担当部署が手続きを代行してくれますので、まずは会社に問い合わせましょう。
なお、協会けんぽでは、埋葬料・埋葬費の電子申請を推奨しており、スマートフォンやパソコンから申請できます。
システムによって記載漏れを確認できるほか、申請後の処理状況も確認できます。
紙で申請する場合は、加入していた協会けんぽの都道府県支部へ郵送します。
申請者の立場によって電子申請を利用できるかが異なるため、事前に協会けんぽの対象者一覧をご確認ください。
健康保険組合や共済組合に加入していた場合は、申請方法が異なることがあるため、それぞれの保険者へ確認しましょう。
健康保険証は2025年12月2日以降、返却義務がなくなりましたのでご自身で処分可能です。
ただし「資格確認書」は返却が必要となります。
| 状況 | 追加で必要な書類 |
|---|---|
| 扶養外の家族が「埋葬料」を申請する | ・住民票 ・別居していた場合は生計維持(仕送り等)の事実がわかる書類(口座通帳のコピー、現金書留控え、送金記録など) |
| 「埋葬費」を申請する | ・支払者の氏名と埋葬費用の金額が明記された領収書の原本 ・費用の内訳明細書 |
| 事業主(会社)の証明が得られない | ・埋葬許可証または火葬許可証のコピー ・死亡診断書のコピーなど |
| 死因が事故や怪我によるもの | ・負傷原因届 ・第三者行為による傷病届(事故等の場合) |
【記入例】埋葬料支給申請書の書き方と注意点
紙で申請する場合は、協会けんぽや健康保険組合のホームページから申請書をダウンロードできます。
以下では、協会けんぽの申請書を例に書き方を説明します。
健康保険埋葬料(費)支給申請書
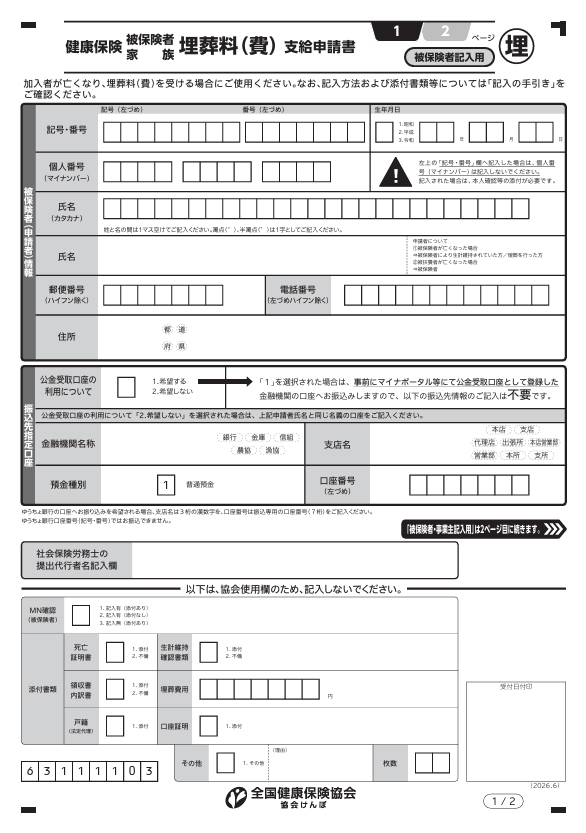
引用元 全国健康保険協会(協会けんぽ)
記入時で多いミスは「誰の情報を記載するか」という点です。
1枚の用紙の中で、「故人の情報」と「申請者の情報」を書く欄が混在しているためご注意ください。
| 記入項目 | 記載する対象 |
|---|---|
| 保険証の記号・番号 | 故人の情報 |
| 生年月日 | 故人の情報 |
| 事業所(勤務先)の名称 | 故人の情報 |
| 申請者 氏名・住所・電話番号 | 申請者(受取人)の情報 |
| 振込先口座 | 申請者(受取人)の情報 |
「保険の基本情報は故人」「連絡先と振込先口座は申請者」と捉えておくと書きやすいでしょう。
- 口座名義
- 必ず申請者本人の名義口座を指定してください(別名義への振り込みは不可)。
- ゆうちょ銀行への振込の場合
- 通帳記載の記号番号ではなく、振込用の「店名(漢数字3文字)・預金種目・口座番号」を記載します。
- 訂正方法
- 記入ミスがあった場合は修正テープ等を使わず、二重線で消したうえで正しい内容を記入します。
なお、2ページ目は「本人が亡くなった場合」と「被扶養者が亡くなった場合」で記入欄が分かれています。
また、埋葬費の実費を請求する場合を除き、通常の埋葬料申請であれば費用記入欄の記載は不要です。
埋葬料の振込時期
一般的には申請からおおむね2週間〜2カ月で、指定した口座に振り込まれます。
早ければ2〜3週間ほどで振り込まれることもあります。
なお、現金で受け取ることはできません。
【ケース②】自営業・年金生活・75歳以上の方が亡くなったとき:葬祭費
故人が国民健康保険、または後期高齢者医療制度に加入していた場合は「葬祭費」を申請します。
ただし、家族の健康保険の扶養に入っている人が亡くなった場合は、葬祭費ではなく「家族埋葬料」に該当します。
葬祭費を受け取れる人は、「葬儀を執り行った方(一般的には喪主)」です。
「葬祭費」の支給額は1〜7万円:自治体によって金額が違う理由は?
葬祭費の支給額は全国一律ではなく、自治体によって約1万円から7万円の幅があります。
金額に差が出るのは、国民健康保険法により「支給額は条例または規約で定める」と規定しているためです。
- 東京23区:7万円
- 主要都市(大阪市など):5万円
- 多くの地方自治体:2〜5万円程度
具体的な支給額については、故人が住民票を置いていた市区町村の窓口や、ホームページで確認できます。
75歳以上の方は「後期高齢者医療葬祭費」
原則として75歳の誕生日を迎えると、全員が自動的に「後期高齢者医療制度」の被保険者となります。
後期高齢者医療制度に加入していた75歳以上の人が亡くなった場合は、葬儀を行った人に対して「後期高齢者医療葬祭費」が支給されます。
後期高齢者医療制度の被保険者の場合、東京23区では7万円が支給されます(東京都広域連合からの5万円+区独自の上乗せ2万円)。
葬祭費の申請先は「故人の住所地」の市区町村役場
葬祭費の申請先は、故人が住んでいた(住民票のあった)自治体の役所です。
申請者の住所地ではありませんので、ご注意ください。
担当部署は、国民健康保険の場合は国民健康保険課、後期高齢者医療制度の場合は高齢者医療の担当課などです。
葬祭費の必要書類
葬祭費の請求に必要な書類は自治体によって多少異なります。
- 葬祭費支給申請書(自治体ごとに書式が異なる)
- 申請者の本人確認書類
- 申請者名義の振込先口座が分かるもの
- 葬儀を行ったことが確認できるもの(葬儀費用の領収書、会葬礼状など)
なお、マイナ保険証の代わりに資格確認書を利用していた場合は、保険者の案内にしたがって返却してください。
国民健康保険葬祭費支給申請書
引用元 千代田区

葬祭費の振込時期
一般的には、申請から振り込みまでは、おおむね1〜2カ月程度かかります。
2カ月以上経過しても振り込まれない場合は、申請した窓口へ進捗を確認してみてもよいでしょう。
埋葬料や葬祭費の申請期限は「2年」
埋葬料も葬祭費も、申請期限は2年間です。
ただし、起算日(カウントが始まる日)が制度によって異なります。
| 区分 | 2年の起算日(初日) |
|---|---|
| 埋葬料 | 亡くなった日の翌日 |
| 埋葬費 | 埋葬を行った日の翌日 |
| 家族埋葬料 | 家族(被扶養者)が亡くなった日の翌日 |
| 葬祭費 | 葬儀を行った日の翌日 |
| 葬祭料(労災) | 亡くなった日の翌日 |
2年を過ぎると時効となり、給付を受ける権利が消滅します。
相続放棄(3カ月)の期限や相続税申告の期限(10カ月)などの手続きに追われ、後回しにしているうちに期限が切れてしまわないよう、早めの手続きをおすすめいたします。
埋葬料や葬祭費が支給されない主なケース
条件を満たさない場合、埋葬料や葬祭費が受け取れなかったり、別の給付制度が適用されたりすることがあります。
(1)火葬のみ(直葬)を行った場合(葬祭費)
葬祭費の支給の判断基準は、加入制度や自治体によって異なります。
通夜や告別式を行わず火葬のみだった場合でも葬祭費の支給対象となる自治体はありますが、必要書類を含め、取り扱いは自治体窓口に確認しましょう。
なお、「埋葬料」の場合は、火葬のみであっても支給対象となります。
(2)仕事中や通勤中の事故等が原因で亡くなった場合
労災保険の対象となる労働者が、業務上の事由や通勤が原因で亡くなった場合、健康保険からの埋葬料・葬祭費は支給されません。※
代わりに、労災保険から「葬祭料」(通勤災害の場合は「葬祭給付」)が支給されます。
葬祭料等の支給額は、原則として「31万5,000円 +(給付基礎日額 × 30日分)」です。
ただし、この額が給付基礎日額の60日分に満たない場合は、給付基礎日額の60日分となります。
請求先は、勤務先を管轄する労働基準監督署です。
葬儀を行う遺族がおらず、会社が社葬を行った場合は、会社に対して支給されます。
- ※
- 労災対象外の場合や一定の法人役員では、例外的に健康保険から支給されることがあります。
(3)すでに一方の制度で給付を受けている場合
同一の死亡について、埋葬料と葬祭費を重複して受け取ることはできません。
(4)死亡時に公的医療保険に加入していなかった場合
原則として、埋葬料も葬祭費も、死亡時点で保険資格があることが受給要件となります。
ただし、資格喪失後の例外規定に該当するケースもありますので、まずは各窓口へ相談することをおすすめします。
(5)2年の申請期限を過ぎている場合
時効により受給権が消滅します。
埋葬料や葬祭費に相続税はかかる?
結論からお伝えすると、埋葬料にも葬祭費にも相続税はかかりません。
埋葬費や葬祭費には、相続税・所得税ともにかからない
埋葬料や葬祭費は、故人が残した財産ではなく、「葬儀や埋葬を行った方が、自らの権利として受け取るお金」です。
そのため相続財産にはあたらず、相続税の課税対象になりません。
所得税についても非課税とされていますので、受給をしても確定申告をする必要はありません。
支払った葬儀費用は、相続財産から差し引くことができる
給付金そのものは非課税ですが、これとは別に、実際に負担した葬儀費用は「相続財産から差し引く(控除する)」ことができます。
| 控除(差し引くこと)ができる費用 | 控除ができない費用 |
|---|---|
| ・通夜・告別式費用 ・火葬・埋葬・納骨費用 ・ご遺体の搬送費用 ・お寺等への読経料・戒名料(お布施) ・通夜・葬儀の飲食費 |
・香典返しの費用 ・墓地や仏壇の購入費用 ・初七日・四十九日等の法要費用 ・ご遺体の解剖費用など |
葬儀費用は金額が大きくなることが多く、相続税額を抑える大切な要素となりますので、領収書は必ず保管しておきましょう。
なお、お布施のように領収書が出ない費用については、「支払日・支払先・金額」をメモに残しておきます。
埋葬料と葬祭費に関するよくある質問
Q1:喪主以外でも埋葬料や葬祭費は受け取れる?
Q2:葬祭費関連の領収書を紛失してしまったら?
Q3:受け取った葬祭費を、葬儀費用から差し引く必要はある?
Q4:埋葬料や葬祭費は、相続放棄をしても受給できる?
まとめ:埋葬費や葬祭費は各窓口へ早めに確認すること
今回は、埋葬料と葬祭費の違いや、申請の方法についてお伝えしました。
- 保険の種類で決定: 会社員等は「埋葬料」、自営業や75歳以上等は「葬祭費」
- 金額と期限: 埋葬料は一律5万円、葬祭費は3万〜7万円。申請期限はどちらも2年
- 税務上の扱い: 給付金に相続税はかからず、葬儀費用は相続財産から控除可能
私たちVSG相続税理士法人は、これまでに19,000件を超える相続税申告を行ってまいりました。
また税理士のほか、司法書士・行政書士・弁護士が連携するワンストップ体制のもと、全国の拠点でお客様のサポートにあたっております。
初回のご相談は無料で承っております。
相続に関する不安や疑問、お困りのことがございましたら、ぜひお気軽にご連絡ください。