交通事故弁護士相談ダイヤル  9時~20時(年中対応)
 9時~20時(年中対応)
東京弁護士会所属。
交通事故の程度によっては、入院が必要になったり、定期的な通院、精神的にも疾患を負ったり、PTSDとして現れることもあります。
こうした状況の中で、交渉ごとを被害者本人でまとめようとすることは非常に大変です。
弁護士に示談交渉を依頼することで、直接示談交渉をしたり、資料を準備したりする精神的負担が軽減できます。
つらい事故から一日でもはやく立ち直るためにも、示談交渉は弁護士に任せて、治療に専念してください。
目次
自損事故とは、相手方がいない状態で、自分の運転によって車や周囲の物を損傷させる事故をいいます。たとえば、運転操作を誤って電柱やガードレール、壁などに衝突するケースが代表的です。
具体的には、次のような事故が自損事故に該当します。
自損事故では、事故の相手方がいないため、相手方の自賠責保険や対人賠償保険から補償を受けることは基本的にできません。
一方、加入している保険によっては、自分のけがや車の損害について保険金を受け取れる可能性があります。
自損事故でもらえる保険金は、加入している保険の種類や契約内容、事故によるけが・車両などの損害の程度によって異なります。
ここでは、自損事故で利用できる主な保険について、それぞれの補償内容と受け取れる保険金の目安を解説します。
人身傷害補償保険とは、自動車事故によって運転者や同乗者がけがをしたり死亡したりした場合に、その損害を補償する保険です。相手方がいない自損事故でも、補償の対象となります。
補償される金額は、契約時に設定した保険金額が上限です。保険金額は3,000万円程度から設定でき、無制限を選択できる商品もあります。
人身傷害補償保険では、事故によって実際に生じた損害を基準として、主に以下のような費用が補償されます。
このように、人身傷害補償保険は、自損事故保険と比べて補償範囲が広く、補償額も大きくなる傾向があります。
なお、人身傷害補償保険と自損事故保険の両方に加入している場合でも、人身傷害補償保険から補償を受けられるケースでは、自損事故保険は原則として重複して適用されません。
そのため、自損事故でけがをした場合は、まず自身が加入している自動車保険の補償内容を確認することが重要です。
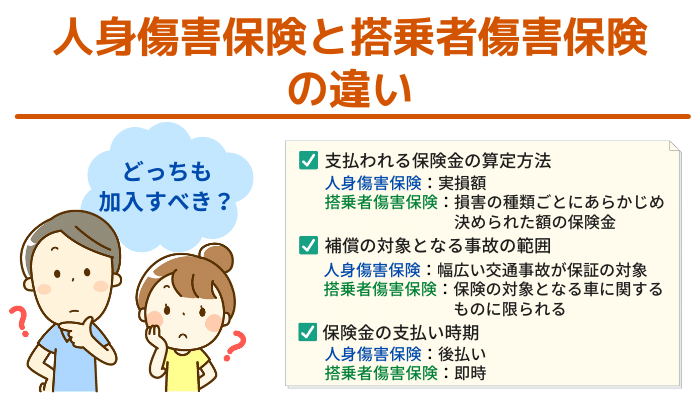
搭乗者傷害保険とは、自動車事故によって運転者や同乗者がけがをしたり死亡したりした場合に、契約内容に応じた保険金が支払われる保険です。自損事故の場合も補償の対象となります。
人身傷害補償保険とは異なり、実際に発生した損害額を計算して補償するのではなく、あらかじめ契約で定めた金額が支払われるのが特徴です。
また、搭乗者傷害保険は、人身傷害補償保険と併用できる場合が多いため、人身傷害補償保険から実際の損害について補償を受けながら、搭乗者傷害保険から定額の保険金を受け取れるケースもあります。
自損事故保険(自損事故傷害特約)とは、相手方がいない自損事故によって運転者や同乗者がけがをしたり死亡したりした場合に、保険金が支払われる保険です。多くの場合、自動車保険に自動付帯されています。
保険金の支払額は保険会社や契約内容によって異なりますが、一般的な目安は以下のとおりです。
自損事故保険は、人身傷害補償保険と比べると補償額や補償範囲が限定されているため、事故による損害を十分にカバーできないケースがあります。そのため、契約している場合は、補償内容をあらかじめ確認しておくことが重要です。
なお、人身傷害補償保険・搭乗者傷害保険・単独で使用した場合の自損事故保険など、運転者や同乗者のけがや死亡を補償する保険は原則として「ノーカウント事故」として扱われるため、利用しても翌年以降の保険料は上がりません。 これは、治療や介護など生命・生活に直結する補償について、保険利用による保険料負担を理由に必要な治療をためらうことがないようにするためだと考えられます。
一方、車両保険や対物賠償保険など、車や物の損害を補償する保険は、原則として3等級ダウン事故として扱われます。車や物の損害は金銭で評価でき、安全運転によって防げる可能性もあるため、事故を防ぐ意識を維持するとともに、事故を起こした人と無事故の人との保険料負担を公平にするために設定されています。
車両保険とは、事故などによって自分の車が損傷した場合に、修理費などを補償する保険です。自損事故も補償対象となるため、ガードレールや電柱への衝突、道路からの転落などによって車が壊れた場合にも利用できます。
また、車両保険には、事故による損害だけでなく、盗難や火災、台風、飛び石などによる損害を補償するタイプもあります。ただし、補償範囲を限定した「エコノミー型(限定型)」などでは、自損事故が補償対象外となる場合があるため、契約内容を確認しておきましょう。
なお、車両保険を利用すると、原則として3等級ダウン事故となり、翌年度以降の保険料が上がる可能性があります。修理費と保険料の上昇額を比較して、保険を利用するか判断することが大切です。
対物賠償責任保険とは、自損事故などによって他人の財産に損害を与えた場合に、その修理費などの賠償を補償する保険です。たとえば、ガードレールや電柱、建物、店舗、街路樹などを壊した場合が補償の対象となります。
保険金は契約時に設定した保険金額を上限として支払われますが、一般的には無制限に設定されているケースが多いです。自宅や車庫など、自分が所有・使用する物の損害は原則として補償されませんが、契約内容によっては特約によって補償される場合もあります。
対物賠償保険を利用した場合も、車両保険と同様に原則として3等級ダウン事故となります。そのため、相手の物に対する損害額が比較的小さい場合は、保険金として受け取れる金額だけでなく、翌年度以降の保険料が上がることも踏まえて、保険を利用するか検討しましょう。
自損事故では、相手方がいないため、自賠責保険の後遺障害等級認定を受けることは原則としてできません。ただし、人身傷害補償保険や自損事故保険など、後遺障害に対する補償がある任意保険に加入していれば、保険会社による後遺障害認定を受けられる場合があります。
後遺障害として認定されると、等級に応じた後遺障害保険金のほか、人身傷害補償保険では逸失利益や将来介護費などが補償され、受け取れる保険金が増える可能性があります。ただし、認定基準や補償内容は保険会社や契約によって異なるため、確認が必要です。
自損事故でも、人身傷害補償保険や自損事故保険など、後遺障害に対する補償がある保険に加入していれば、保険会社による後遺障害認定を受けられる場合があります。
認定にあたっては、保険会社が医師の診断書や後遺障害診断書、画像検査の結果、症状などを確認し、契約で定められた基準に基づいて判断します。自賠責保険の認定基準を参考にする保険会社もありますが、独自の基準を採用している場合もあります。
症状固定後に必要な診断書などを提出しますが、事故直後からの一貫した通院実績や、痛みの経過がカルテに適切に記録されているかも重要です。特に自損事故では、人身事故ではなく物件事故として処理されているケースもあり、事故とけがとの因果関係を慎重に確認されることがあります。
また、後遺障害診断書には、単に「痛みがある」と記載するだけでなく、どのような動作で痛みや制限が生じるのか、仕事や日常生活にどのような支障があるのかを具体的に記載してもらうことが重要です。必要な資料が不足していると、本来認定されるべき等級より低く判断される可能性があるため、後遺障害が残った場合は適切な資料を準備して申請しましょう。
後遺障害が認定されると、等級に応じて受け取れる保険金額が変わります。自損事故保険では、等級に応じて50万円~2,000万円程度が一つの目安です。
一方、人身傷害補償保険では、契約した保険金額を上限として、後遺障害による逸失利益や将来介護費などが補償される場合があります。
また、症状固定後に後遺障害が認定されれば、示談の成立を待たずに保険金が支払われる場合があるため、治療費や休業損害などで経済的な負担が大きい場合の支えとなります。
ただし、実際の補償額や認定基準は保険会社や契約内容によって異なります。「非該当」や想定より低い等級と判断された場合でも、追加の画像検査や医師の意見書などで医学的な根拠を補強し、異議申立て(再審査)を求めることで結果が変わる可能性があります。
認定された等級や保険金額に納得できない場合は、安易に示談書などへ署名せず、保険会社への異議申立てや弁護士への相談を検討しましょう。
車両保険や対物賠償責任保険などを利用すると、翌年度以降の等級や保険料に影響する場合があります。保険金を請求する前に、補償内容だけでなく、保険を利用した場合の保険料への影響も確認することが大切です。
ここでは、自損事故で保険金を受け取る際に知っておきたい注意点を解説します。
自損事故で保険金を受け取っても、事故によって実際に生じた損害を補償するだけであり、「儲かる」わけではありません。まして、保険金を不正に受け取ろうとする行為は、保険金詐欺などの犯罪に問われる可能性があるため、絶対に行わないようにしてください。
たとえば、保険金を受け取る目的で故意に事故を起こしたり、事故状況を偽ったり、修理費を水増しして請求したりする行為は不正請求にあたります。実際には存在しないけがを申告して保険金を請求することも同様です。
保険会社は、事故の状況や修理内容、診療記録などを細かく調査するため、不正請求が発覚する可能性は十分にあります。不正が判明した場合、保険金が支払われないだけでなく、保険契約を解除されたり、刑事責任を問われたりする可能性もあります。
正確な事故状況や損害内容を申告し、適正に保険金を請求しましょう。
自損事故で車両保険や対物賠償責任保険を利用すると、原則として3等級ダウン事故となり、翌年度以降の保険料が上がります。また、事故有係数適用期間中は、無事故の場合よりも保険料が高くなります。
そのため、保険を使うかどうかは「受け取れる保険金」と「保険を使うことで増える保険料」を比較して判断することが大切です。保険会社にそれぞれ試算してもらい、数年間の保険料の差額と修理費を比較します。保険を使うことで増える保険料の総額が保険金を上回る場合は、自己負担した方が有利になることもあるでしょう。
今後の保険料や契約内容も踏まえて、どの保険を利用するか、そもそも保険を使うかを判断することが重要です。
自損事故を起こしても、事故の状況や契約内容によっては保険金が支払われない場合があります。主なケースは以下のとおりです。
このほかにも、保険契約の内容によって補償対象外となるケースがあります。そのため、保険金を請求する前に、加入している保険の補償内容や約款を確認し、自分の事故が補償対象となるか確認することが重要です。
自損事故で保険金を請求する際は、事故後に必要な対応をしたうえで保険会社へ連絡し、必要書類を提出して保険金を受け取ります。
基本的な流れは以下のとおりです。
自損事故を起こしたら、けが人がいる場合は救護を行い、警察へ事故を届け出ます。道路交通法72条1項では、交通事故があったとき、運転者に対して負傷者の救護や警察への報告を義務付けています。自分や同乗者がけがをした場合はもちろん、ガードレールや電柱などを損傷させた物損事故でも、警察への報告が必要です。
また、警察に事故を届け出ることで「交通事故証明書」の発行を受けられるようになります。保険金の請求時に必要となる場合があるため、事故後は速やかに警察へ連絡しましょう。
警察への届出が済んだら、加入している保険会社や代理店に事故の発生を連絡します。事故の日時・場所、事故の状況、けがの有無、車両や物の損傷状況などを伝え、自損事故で利用できる保険や今後の手続きについて確認しましょう。保険を利用すると等級や翌年度以降の保険料にどのような影響があるのかも確認しておくと安心です。
保険会社から案内された必要書類を準備し、提出します。必要となる書類は利用する保険や事故の内容によって異なりますが、保険金請求書、交通事故証明書、診断書、後遺障害診断書、修理見積書などが挙げられます。
特に、けがや後遺障害について保険金を請求する場合は、治療内容や症状の経過が分かる診断書などの資料が重要になります。書類に不足や不備があると手続きに時間がかかるため、保険会社の案内を確認し、必要な資料を漏れなく提出しましょう。
必要書類を提出すると、保険会社が事故の状況や損害の内容を確認し、保険金の支払対象となるか、支払額はいくらになるかを判断します。
車両保険を利用する場合は、車の損傷状況や修理費などが確認されます。けがについて保険金を請求する場合は、診断書や治療経過などをもとに損害の内容が確認されます。また、後遺障害が残った場合は、提出された資料をもとに後遺障害の認定が行われることもあります。
事故の状況や損害について保険会社から確認を求められた場合は、事実に沿って正確に説明することが大切です。
保険会社による確認・調査が終わると、契約内容や損害の程度に応じて支払われる保険金額が確定します。その後、必要な手続きが完了すると、指定した口座などに保険金が支払われます。
提示された保険金額や後遺障害の認定結果に納得できない場合は、そのまま同意せず、算定の根拠や認定理由を保険会社に確認することが大切です。内容によっては、異議申立てや弁護士への相談を検討しましょう。
相手方がいない自損事故であっても、保険会社から保険金の支払いを拒否・減額されたり、ガードレールや建物などの修理費について高額な賠償を求められたりすることがあります。また、同乗者がけがをした場合には、損害賠償をめぐってトラブルになるケースもあります。
このような場合、弁護士に相談することで、保険金の支払いが適切か、賠償額が妥当かを法的な観点から確認し、保険会社や相手方との交渉を任せられる場合があります。
また、弁護士費用特約に加入していれば、相談・依頼にかかる費用を保険で補償してもらえる場合があります。自損事故だからといって一人で対応せず、次のようなケースでは弁護士への相談を検討しましょう。
なお、自己負担を抑えて弁護士に依頼できる弁護士費用特約については、関連記事『交通事故の弁護士費用特約とは?メリットやデメリット、注意点を解説』で詳しく解説しています。
保険会社から、免責事由に該当するとして保険金の支払いを拒否されたり、修理費や治療費などを十分に認めてもらえなかったりした場合は、弁護士への相談を検討しましょう。
保険金の支払対象となるかどうかは、保険契約の内容や事故の状況、損害の内容などを踏まえて判断されます。実際に保険金を請求する場面では、「重大な過失」に該当するか、無免許運転・酒気帯び運転などの免責事由に当たるか、損害額をいくらと評価するかなどをめぐって、保険会社と見解が分かれることがあります。
保険約款には複雑な規定も多く、個人で保険会社の主張が正しいか判断するのは容易ではありません。弁護士に相談すれば、約款の内容や事故状況、過去の裁判例などを踏まえて、保険会社の判断が適切かを検討してもらえます。
そのうえで、根拠となる資料や法的な主張を整理し、保険会社との交渉を任せることも可能です。保険会社による支払拒否や減額に納得できない場合は、提示された内容をそのまま受け入れず、弁護士に相談して対応を検討しましょう。
自損事故によって後遺障害が残ったにもかかわらず、後遺障害が認定されなかったり、想定より低い等級と判断されたりした場合は、弁護士への相談を検討しましょう。
後遺障害の認定では、診断書やカルテ、画像検査の結果などの医学的資料から、症状の存在や事故との因果関係、症状の程度などを十分に立証できているかが重要になります。資料が不足している場合や、症状が適切に記載されていない場合には、実際の症状より低く評価される可能性があります。
弁護士に相談すれば、提出済みの診断書や医療記録、画像検査の結果などを確認し、認定結果が妥当か、どのような点を補強すべきかを検討してもらえます。必要に応じて、主治医への医師の意見書の作成依頼や追加資料の収集などについてもアドバイスを受けられます。
そのうえで、異議申立てに必要な資料を整え、認定結果が不適切である理由を具体的に示すことで、より適切な等級が認定され、受け取れる保険金が増える可能性があります。
自損事故でガードレールや電柱、建物、店舗などを損壊すると、修理費や復旧費について高額な賠償を求められることがあります。
特に、公共物や店舗などを損壊した場合は、修繕費だけでなく、営業損害などが請求されることもあり、請求額が適正なのかを判断するのが難しいケースがあります。
対物賠償責任保険は「無制限」に設定されてるケースも多いですが、契約によっては保険金額に上限が設けられている場合があります。保険金額を超える損害や、契約上の補償範囲に含まれない損害については、自己負担となる可能性があるため注意が必要です。
弁護士に相談すれば、請求された修理費や営業損害などの内訳を確認し、賠償額が適正かを検討してもらえます。そのうえで、保険の補償範囲を確認し、必要に応じて相手方との減額交渉や示談交渉を任せることも可能です。
相手方から高額な賠償を請求された場合や、請求額の妥当性が分からない場合は、安易に支払いに応じる前に弁護士へ相談しましょう。
自損事故で同乗者がけがをした場合、治療費や慰謝料などについて、同乗者から損害賠償を請求されることがあります。
同乗者は友人や知人、家族など身近な人であることも多く、運転者がどこまで責任を負うのか、どの程度の賠償が必要なのかをめぐって、感情的な対立に発展することがあります。また、運転者の責任や過失相殺の有無、無償で同乗していた場合の「好意同乗」による減額の可否など、法的な判断が必要になるケースもあります。
弁護士に相談すれば、同乗者のけがについて運転者が負う責任の範囲や適正な損害賠償額を整理し、加入している対人賠償保険などが利用できるかも確認できます。さらに、相手との示談交渉を弁護士に任せることで、当事者同士で直接やり取りする負担を減らし、冷静な解決を目指せます。
自損事故では、原則として自賠責保険や対人賠償保険は利用できません。
自賠責保険や任意の対人賠償保険は、基本的に「他人」の生命・身体に生じた損害を補償するための保険です。そのため、運転者自身のけがや自分の車の損害は補償対象になりません。
ただし、自損事故で同乗者がけがをした場合は、同乗者が「他人」に当たるため、対人賠償保険や自賠責保険が適用される可能性があります。
保険金を請求する際には、交通事故証明書が必要となることがあります。警察への届出がなければ交通事故証明書が発行されないため、保険金請求の手続きに支障が生じる可能性があります。
道路交通法では、交通事故があったとき、運転者に事故の日時・場所や損壊した物などを警察へ報告する義務が定められています。届出をしないと、道路交通法上の報告義務違反に問われる可能性があります(道路交通法72条1項)。
事故後は速やかに警察へ連絡するとともに、事故現場の写真や修理見積書なども保管しておきましょう。
レンタカーやカーシェアの車両で自損事故を起こした場合でも、事業者が加入している自動車保険や補償制度が適用されることがあります。必ずしも修理費などを全額自己負担するわけではありません。
ただし、契約内容によっては、免責額(自己負担額)やNOC(ノンオペレーションチャージ)が発生する場合があります。免責額とは、事故が起きた際に利用者が負担する金額のことです。一方、NOCとは、事故や故障によって車両を営業に使用できなくなった場合に、修理期間中の営業補償として利用者が支払う費用を指します。
事故を起こした場合は、警察への届出に加えて、レンタカー会社やカーシェア事業者にも速やかに連絡しましょう。事故を隠したり、事業者に無断で修理・示談したりすると、補償を受けられなくなる可能性があります。
電柱やガードレール、建物などに衝突したり、車を単独で損傷させたりする自損事故でも、加入している保険によっては、車の修理費やけがの治療費などを受け取れる場合があります。
ただし、受け取れる保険金は、加入している保険の種類や契約内容、事故による損害の程度などによって異なります。保険によっては利用すると翌年度以降の保険料が上がるほか、事故の状況や契約内容によって保険金が支払われないケースもあるため、事前に補償内容を確認することが大切です。
弁護士に相談すれば、保険会社の判断や相手方からの請求が適切かを確認し、必要に応じて保険会社との交渉や後遺障害認定への異議申立てなどをサポートしてもらえます。自損事故の保険金や賠償について悩んだら、早めに弁護士へ相談しましょう。
VSG弁護士法人では、交通事故に詳しい弁護士が相談から示談交渉、後遺障害認定のサポートまで対応しています。相談料・着手金は無料で、弁護士費用特約が利用できる場合は自己負担なく依頼できるケースもあります。
保険会社の提示額が適正なのか知りたい方や、今後の対応に不安がある方は、一人で悩まずお気軽にご相談ください。泣き寝入りしないために親身になってサポートさせていただきます。