 0120-509-790



記事の要約
- 相続人が「配偶者と子ども2人」のケースでかかる相続税は、「遺産総額がいくらか」によって変わる
- 遺産総額が1億円なら、税額は「315万円」ほどが目安
- 税負担を軽くするためのカギは、二次相続を見据えた遺産分割にすること
「パートナーが亡くなり、自分と子ども2人で遺産を引き継ぐことになった。うちの場合、相続税は一体いくらかかるのだろう?」
このような不安をお持ちの方に向けて、本記事では、相続人が「配偶者と子ども2人」のケースでの「相続税の金額の目安」や「税負担を軽くするポイント」をお伝えします。
なお、VSG相続税理士法人では、相続に関するお悩みに無料でお答えしています。何かお困りのことがあれば、下記からお気軽にご連絡ください。
目次
配偶者と子ども2人の場合、相続税はどれくらいかかる?
相続人が「配偶者と子ども2人」のケースでかかる相続税は、「遺産総額がいくらか」によって変わります。
そこでまずは、ご自身のケースでの相続税の金額を簡単に把握する方法として、次の2つを紹介します。
それぞれ詳しく見ていきましょう。
「相続税の早見表」でざっくり把握する

「相続税の早見表」は、「遺産総額」と「相続人のパターン」の組み合わせから、おおまかな税額を把握できる表です。
相続人が「配偶者と子ども2人」のときの早見表は、次のとおりです。
| 遺産総額 |  配偶者+子ども2人 |
|---|---|
| 4,000万 | – |
| 5,000万 | 10万 |
| 6,000万 | 60万 |
| 7,000万 | 113万 |
| 8,000万 | 175万 |
| 9,000万 | 240万 |
| 1億 | 315万 |
| 1.5億 | 748万 |
| 2億 | 1,350万 |
| 2.5億 | 1,985万 |
| 3億 | 2,860万 |
| 3.5億 | 3,735万 |
| 4億 | 4,610万 |
| 4.5億 | 5,493万 |
| 5億 | 6,555万 |
この早見表の見方は、以下を参考にしてください。
| 項目 | 内容 |
|---|---|
| 遺産総額 | ■ 預貯金や不動産などの「プラスの財産」から、借入金などの「マイナスの財産」と「葬式費用」を差し引いた「正味の遺産額」のこと ■ 「基礎控除」を差し引く前の金額なので注意 |
| 税額 | ■ 法定相続分どおりに分け、「配偶者の税額軽減」を適用したときの税額 ■ このため、表示されている額は「子ども2人」が納める金額の合計になる |
相続税の早見表については、下記の記事で詳しくお伝えしています。
「相続税シミュレーション」で概算する
預貯金や不動産など、各財産のおおよその評価額がわかっているときは、下記の「相続税シミュレーション」を使うと、より正確な金額を把握できます。
Q1で「配偶者:いる」「子ども:2人」と選択したうえで、Q2に各財産の金額を入力すれば、自動で税額が計算されます。
このシミュレーションの詳しい使い方は、下記の記事をご参照ください。
配偶者と子ども2人のケースでの相続税の計算方法

ここからは、相続人が「配偶者と子ども2人」のケースで、相続税がどのように計算されるのかを見ていきましょう。
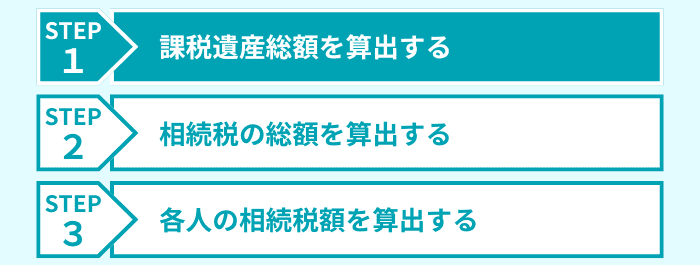
具体的な計算の流れは、次のとおりです。
ここでは、下記のモデルケースを使って、計算の流れを見ていきます。

- 亡くなった方:夫
- 相続人:妻・長男・長女の3人
- 相続財産:土地(3,000万円)・家屋(1,000万円)・預貯金(6,000万円)
- 遺産分割:法定相続分のとおりに分割
なお、この記事では、計算の流れをわかりやすくお伝えするため、「小規模宅地等の特例」などの複雑な制度については、説明を省略しています。
相続税の計算方法をより詳しく知りたい方は、下記の記事もご参照ください。
ステップ1:「課税遺産総額」を算出する
まずは、下記の計算で「課税遺産総額」を算出します。
計算
計算式にある「正味の遺産額」とは、預貯金・不動産などの「プラスの財産」から、借入金などの「マイナスの財産」と「葬式費用」を差し引いた金額です。
今回のケースでは、借入金などのマイナスの財産はないものとします。また、本来は葬式費用も差し引けますが、ここでは計算をわかりやすくするため考慮していません。
以上を踏まえると、プラスの財産である「土地・家屋・預貯金」を合計した「1億円」が、今回の正味の遺産額になります。
計算
続いて、基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」で求められます。
今回のモデルケースでは、法定相続人は3人なので、基礎控除額は「4,800万円」です。
計算
以上から、課税遺産総額は、下記の計算により「5,200万円」となります。
計算
ステップ2:「相続税の総額」を算出する

次に、先ほど計算した「課税遺産総額(5,200万円)」をもとに、「相続税の総額」を算出します。
ここでのポイントは、実際の遺産の分け方とは関係なく、「法定相続分で分けたと仮定して」計算することです。
まず、今回のケースで各相続人が法定相続分どおりに遺産を分けると、下記のようになります。
| 相続人 | 取得額 |
|---|---|
| 妻 | 5,200万円 × 1/2 = 2,600万円 |
| 長男 | 5,200万円 × 1/4 = 1,300万円 |
| 長女 | 5,200万円 × 1/4 = 1,300万円 |

この取得額をもとに、各相続人の仮の相続税額を計算します。
相続税の計算をする際には、国税庁のWebサイトで公開されている「速算表」を使うと便利です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
今回のケースでは、全員の取得額が「1,000万円超から3,000万円以下」に該当するので、それぞれの税額は下記のように計算できます。
| 相続人 | 税額 |
|---|---|
| 妻 | 2,600万円 × 15% – 50万円 = 340万円 |
| 長男 | 1,300万円 × 15% – 50万円 = 145万円 |
| 長女 | 1,300万円 × 15% – 50万円 = 145万円 |

各相続人の税額を合計した「340万円 + 145万円 + 145万円 = 630万円」が、今回の相続税の総額です。
ステップ3:「各人の相続税額」を算出する

最後に、相続税の総額(630万円)を「各人が実際に取得した割合」に応じて按分し、税額控除を適用して、納める金額を確定します。
今回は法定相続分どおりに分けているため、按分後の税額は次のとおりです。
| 相続人 | 税額 |
|---|---|
| 妻 | 630万円 × 1/2 = 315万円 |
| 長男 | 630万円 × 1/4 = 157.5万円 |
| 長女 | 630万円 × 1/4 = 157.5万円 |

この税額に「税額控除」を適用することで、各人の納めるべき税額が決まります。
税額控除に関して、多くの方に関係するのが「配偶者の税額軽減」です。
配偶者の税額軽減とは?
これを適用することで、多くのケースで、配偶者の税負担はゼロになります。
今回は、妻が法定相続分どおりに取得しているため、妻の税額(315万円)は、配偶者の税額軽減によって0円になります。
以上から、最終的に各人が納める相続税の金額は、次のとおりです。
| 相続人 | 税額 |
|---|---|
| 妻 | 0円 |
| 長男 | 157.5万円 |
| 長女 | 157.5万円 |
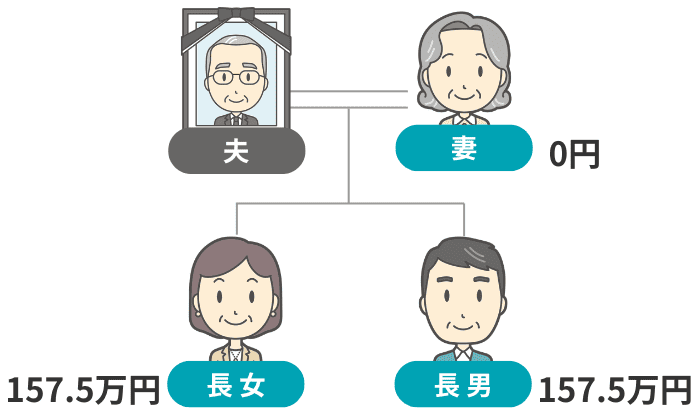
つまり、このモデルケースでは、子ども2人で合計315万円の相続税を納めることになります。
なお、実際の計算では、「財産の評価」や「特例の適用」によって税額が変わります。
正確な税額を知りたい場合は、相続専門の税理士に相談するようにしましょう。
相続税の負担を軽くするためのポイント
ここまで、相続税の金額の目安と計算方法を見てきました。
相続税は、「遺産の分け方」や「生前の準備」によって、その負担を軽減できる可能性があります。
そこで以下では、相続人が「配偶者と子ども2人」のケースで検討したい、相続税対策をお伝えします。
【基本】二次相続も考慮して遺産分割をする
相続税は、「遺産の分け方」で税額が大きく変わることがあります。
相続人が「配偶者と子ども2人」のケースで税負担を軽くするためのポイントは、「将来、配偶者が亡くなったときの相続(二次相続)」まで見据えて、最適な分割方法にすることです。

結論から申し上げると、基本的には一次・二次相続ともに「法定相続分どおり」の遺産分割にすると、税負担が軽くなりやすいです。
前述の「配偶者の税額軽減」は、配偶者が取得した遺産のうち最低でも「1億6,000万円」までは相続税がかからなくなる、減税効果の高い制度です。
そこで、配偶者の税額軽減を最大限に活用するため、「配偶者の取り分を増やしたほうが税金面で有利なのでは?」と思われるかもしれません。
しかし、配偶者が多く遺産を取得すると、下記の要因から「二次相続」での税負担が重くなりやすいです。
- 配偶者が不在になり、「配偶者の税額軽減」を使えない
- 相続人が1人減って、「基礎控除額」が小さくなる
- 課税遺産総額を少ない人数で割ることから、適用税率が上がりやすい
具体的に、1億円の遺産を一次相続で配偶者がすべて取得したときの、一次・二次相続トータルの税負担を計算すると、下記のとおり「合計 770万円」になります。

一方、同じ状況で一次・二次相続で法定相続分どおりに遺産分割したときの税負担は、下記のとおり「合計 395万円」です。
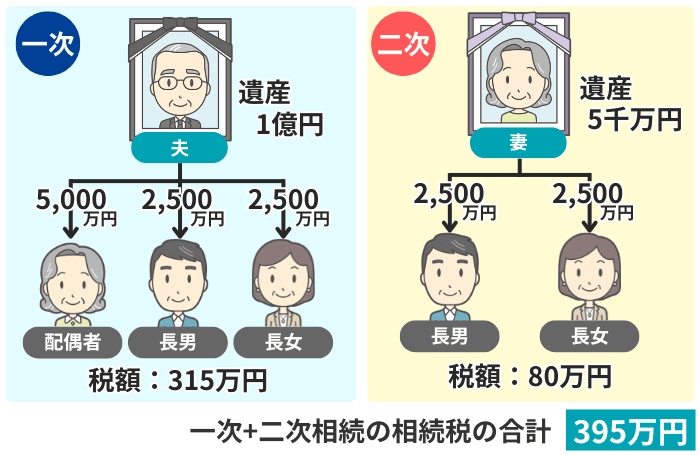
以上のように、このケースでは遺産の分け方を変えるだけで、トータルの税負担が「375万円」も軽くなります。
ただし、ご家族にとって最適な遺産分割をするには、「配偶者の年齢・必要な生活資金・財産の種類・子どもたちの生活状況」などを総合的に考慮しなければなりません。
このため、判断に迷うときは、相続専門の税理士に相談するようにしましょう。
そのほかの主な相続税対策
遺産の分け方を工夫する以外にも、相続税の負担を軽くする方法はいくつかあります。
まず大事になるのが、ご自身のケースで使える「税額軽減の制度」を漏れなく適用して申告をすることです。
代表的な制度には、下記のようなものがあります。
| 制度 | 概要 |
|---|---|
| 小規模宅地等の特例 | 亡くなった方の自宅などの土地について、一定の要件を満たせば評価額を最大80%減額できる |
| 生命保険の非課税枠 | 受け取った生命保険金のうち「500万円 × 法定相続人の数」までは相続税がかからない |
| 未成年者控除 | 相続人が18歳未満のとき、18歳になるまでの年数に応じた額を差し引ける |
| 障害者控除 | 相続人が85歳未満の障害者のとき、85歳までの年数に応じた額を差し引ける |
| 相次相続控除 | 10年以内に相続が続いたとき、前回の相続で納めた相続税の一部を、今回の税額から差し引ける |
また、生前贈与を計画的に行うことも、相続税対策になります。
お元気なうちに、ご自身の財産を「子ども」や「孫」に少しずつ移しておくことで、相続のときに課税される財産そのものを減らせます。
生前贈与をして税負担を軽くする方法の詳細は、下記の記事をご参照ください。
相続税に関するよくある質問
Q1:相続税の申告・納税の期限はいつまで?
Q2:納税額が0円になる場合でも、申告は必要?
Q3:相続税を納めるためのお金がないときは?
Q4:税理士に依頼するときのポイントは?
まとめ|配偶者と子ども2人の相続税は、二次相続まで見据えて考えよう
今回は、「配偶者と子ども2人」のケースについて、相続税の金額の目安や計算方法、税負担を軽くするためのポイントをお伝えしました。
- 相続人が「配偶者と子ども2人」のケースでかかる相続税は、「遺産総額がいくらか」によって変わる
- 遺産総額が1億円なら、税額は「315万円」ほどが目安
- 税負担を軽くするためのカギは、二次相続を見据えた遺産分割にすること
私たちVSG相続税理士法人では、相続に関するご相談を無料で受け付けております。
何かお困りのことがございましたら、ぜひお気軽にご連絡ください。