 0120-509-790


記事の要約
- 夫婦間でも、年間110万円を超えるお金や財産を渡せば原則として贈与税がかかる
- 名義だけ配偶者に変えても、実質的に本人の財産なら名義預金・名義保険として相続税の対象になる
- 贈与契約書・銀行振込・もらった側の管理をそろえておけば、贈与が成立したことを示せる
「夫の口座から自分の口座にお金を移しただけでも、贈与税がかかるのだろうか」と疑問に思う方もいらっしゃるでしょう。
夫婦間でも、年間110万円を超える財産の移転には原則として贈与税がかかります。
ただし、日常で必要な生活費・教育費としてその都度渡すお金は、通常認められる範囲であれば贈与税がかかりません。
一方で、財産の名義だけを配偶者に変えていると、贈与ではなく「名義預金」や「名義保険」として将来の相続税の課税対象となることがあります。
この記事では、夫婦間の口座移動やNISA、住宅ローンの返済など、判断に迷いやすいケースごとに贈与税がかかるかを解説します。
※「夫から妻へ資金・財産を移動させるケース」を中心に解説しますが、妻から夫へ移動させる場合も基本的な考え方は同じです。
なおVSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
目次
夫婦間でも、年間110万円を超えるお金の移動には贈与税がかかる
夫婦であっても、夫と妻の財産は税務上それぞれ別に扱われます。
そのため、夫から妻へ、あるいは妻から夫へ財産を渡し、その年に受け取った贈与額が合計110万円を超えると、原則として贈与税がかかります。
贈与税の申告と納税をするのは「財産を受け取った側」です。
夫からまとまったお金を受け取った場合は、妻が申告と納税の義務を負います。
なぜ夫婦の財産なのに贈与税がかかるのか?
民法では、婚姻中に夫婦それぞれが自己の名で得た財産は、原則として各自の財産とされます。
そのため、夫名義の財産を無償で妻に渡せば、夫婦間であっても「贈与」として扱われます。
贈与税の税率と計算例
贈与税の税率には、「一般税率」と「特例税率」があります。
特例税率は、父母や祖父母などの直系尊属から18歳以上の子や孫へ贈与する場合に適用されるため、夫婦間の贈与は一般税率で計算します。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
計算例:夫から妻へ500万円を贈与した場合
- 500万円 - 110万円(基礎控除)= 390万円
- 390万円 × 20% - 25万円(控除額)= 53万円
その年にほかの贈与を受けていない場合 、妻に53万円の贈与税がかかります。
【一覧表】夫婦間の資金移動における贈与になるもの・ならないもの
夫婦間でよくある資金移動は次のとおりです。
| ケース | 贈与税がかかるか | 判断ポイント |
|---|---|---|
| 生活費や教育費を都度渡す | 原則非課税 | 実際に生活費等として使っているか |
| 年間110万円以下の贈与 | 原則非課税 | 年間の贈与合計額 |
| 婚姻20年以上の配偶者へ自宅を贈る | 非課税枠あり | おしどり贈与を適用 |
| 夫の口座から妻の口座へまとまった資金を移す | 状況による | 贈与か単なる管理か |
| 生活費の余りを妻名義で貯める | 状況による | 贈与が成立しているか |
| 夫の資金で妻名義のNISA口座を運用する | 状況による | 贈与が成立しているか |
| 夫婦共有の口座で管理する | 状況による | 誰が入金し、誰の財産か |
| 配偶者の預金で住宅ローンを返済する | 原則課税 | 他方の債務を負担していないか |
| 出資割合と異なる持分で自宅を登記する | 原則課税 | 資金負担と持分割合の差 |
| 高額な車やプレゼントを渡す | 原則課税 | 通常必要・社会通念上相当な範囲か |
| 夫婦間でお金を貸し借りする | 状況による | 実際に返済しているか |
それぞれ詳しく見ていきましょう。
贈与税がかからない3つのケースと適用要件
贈与税がかからないとされるケースでも、要件や基準が定められています。
(1)生活費や教育費をその都度渡す
夫婦には互いを扶養する義務があるため、日常生活に必要な生活費や教育費には贈与税がかかりません。
夫の口座から妻の口座へ毎月の生活費を振り込んでいても、実際に日々の生活費として使われていれば非課税です。
ただし、生活費として受け取ったお金を貯金したり株式・不動産を買う資金に充てたりした場合、その部分が贈与税の課税対象になることがあります。
(2)年間110万円以下の暦年贈与
暦年課税には、受贈者1人あたり年間110万円以内の基礎控除があり、基礎控除内の贈与であれば原則として贈与税はかかりません。
ただし、110万円は贈与した人ごとの金額ではありません。
たとえば、妻が1年間に「夫から100万円・義父から50万円」を受け取った場合、贈与額は合計150万円です。
その場合、妻の受贈額150万円から基礎控除110万円を差し引いた40万円が、贈与税の対象になります。
(3)婚姻20年以上の夫婦における「おしどり贈与」
婚姻期間が20年以上の夫婦では、自宅または自宅の購入資金を贈与した場合、最大2,110万円まで贈与税がかからない「贈与税の配偶者控除(通称:おしどり贈与)」があります。
主な要件は以下のとおりです。
- 婚姻期間が20年を過ぎた後の贈与であること
- 居住用不動産またはその取得資金の贈与であること
- 贈与を受けた年の翌年3月15日までにその不動産に入居し、その後も住み続ける見込みであること
同じ配偶者間における本特例の適用は、一生に1度です。
また、おしどり贈与を適用して贈与税が0円になる場合でも申告は必要です。
自宅を贈与すると登録免許税や不動産取得税もかかるため、相続発生まで待ったほうが、トータルの税負担を抑えられる場合もあります。
贈与税がかかるか判断に迷いやすい8つのケース
ここからは、贈与税がかかるか迷いやすいケースを紹介します。
(1)夫の口座から妻の口座へまとまった資金を移す
口座間の資金移動をしただけで、必ず贈与になるわけではありません。
しかし、夫が妻へ「自由に使ってよい」とお金を渡し、夫婦双方で合意をしたうえで贈与契約書を作成し、妻自身が自由に財産を管理・使用できる状態にしたのであれば妻への贈与となります。
重要なのは、口座名義ではなく誰の財産として渡したのかという実態と、事実確認ができる記録です。
(2)生活費の余りを妻名義の口座に貯める(へそくり)
生活費として受け取ったお金を使わず、妻自身の財産として貯金した場合、その貯蓄分は生活費の非課税対象から外れ、贈与税の対象になる可能性があります。
一方、夫の資金を妻名義の口座で管理しているだけであれば、実質的には夫の財産として、夫の死亡時に相続税の対象になる可能性があります。
(3)夫の資金で妻名義のNISA・証券口座を運用する
夫の資金を妻名義のNISAや証券口座に入れる場合は、以下のどちらに当たるのかを明確にしましょう。
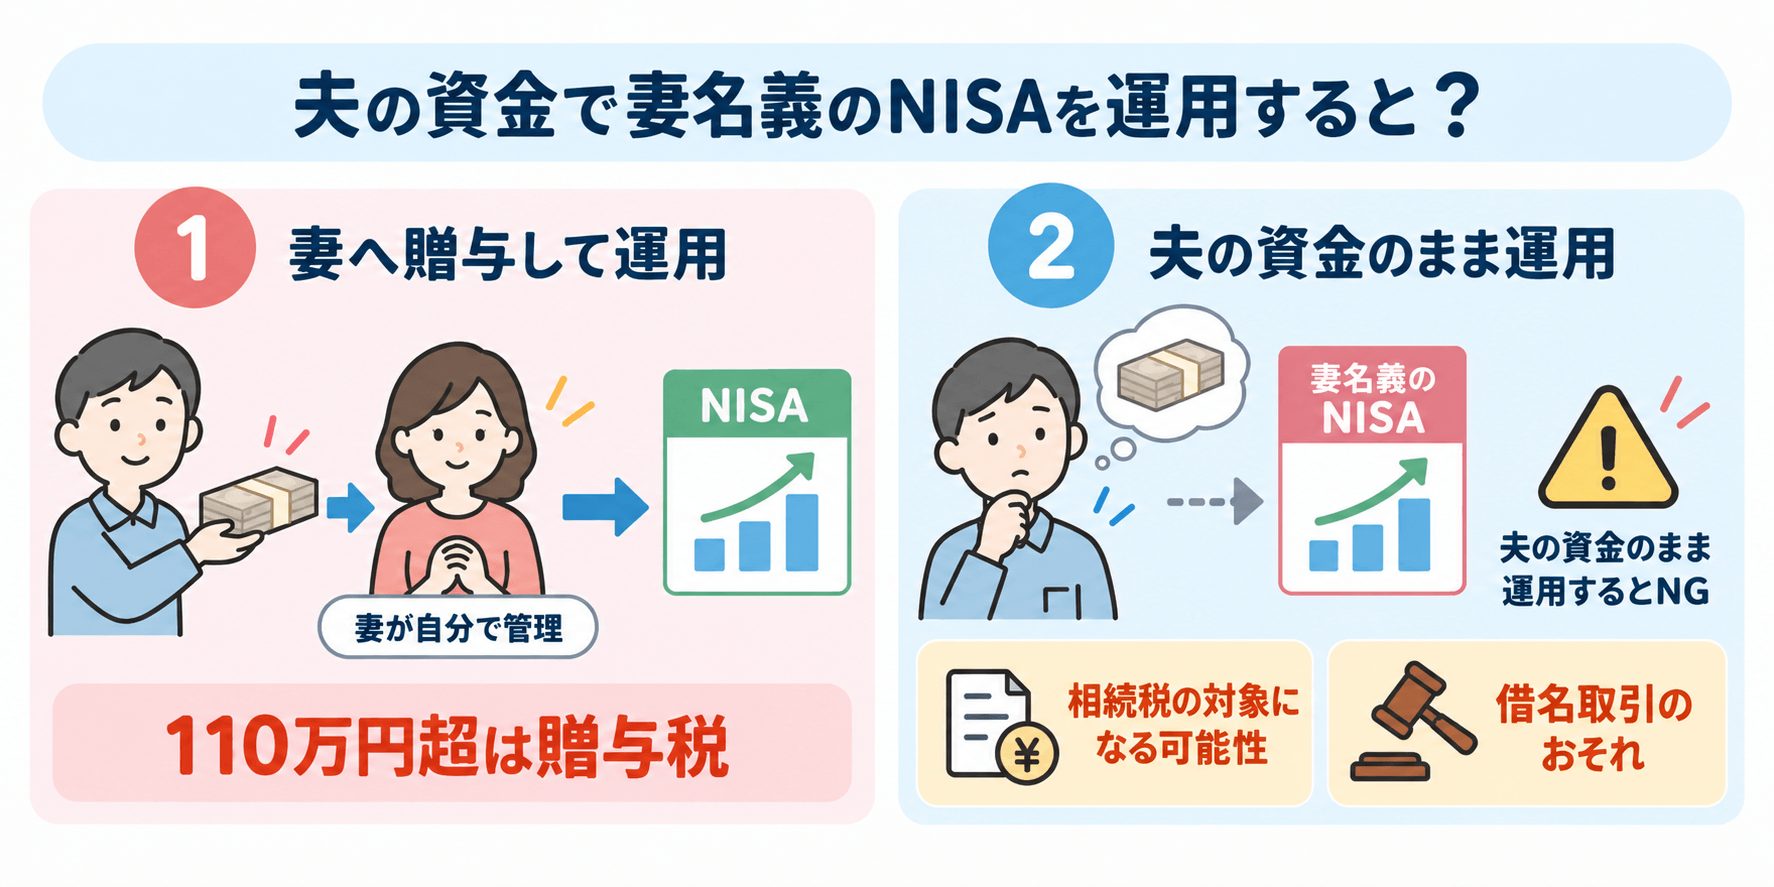
- 妻へ贈与して運用する場合
- 妻が受け取った資金が年間110万円を超えていれば、妻に贈与税がかかる。
なお、課税対象は出資資金であり、妻が運用で得た利益には贈与税はかからない。 - 夫の財産のまま妻名義で運用する場合
- 口座名義が妻でも資金が夫に帰属するなら、夫の死亡時には相続財産として扱われる可能性がある。
また、妻名義の口座で夫が自己資金を運用している状態は、金融商品取引法や関連法令で禁止している「仮名取引(借名取引)」にあたるおそれがあるため避ける必要がある。
(4)夫婦の共通口座(共同口座)でまとめて管理する
国内の金融機関では、夫婦2人を名義人とする共同名義口座の開設は原則として認められていません。
いわゆる「夫婦の共通口座」は、どちらか一方の名義口座に、2人で入金をしている状態を指します。
月々の生活費として使う分には問題になりにくいものの、残高が積み上がると誰の財産なのか分かりにくくなるため注意しましょう。
(5)住宅ローンを配偶者の貯金で繰り上げ返済する
夫名義の住宅ローンを妻の貯金から返済すると、妻が夫の債務を負担したことになり、返済額が「妻から夫への贈与」とみなされることがあります。
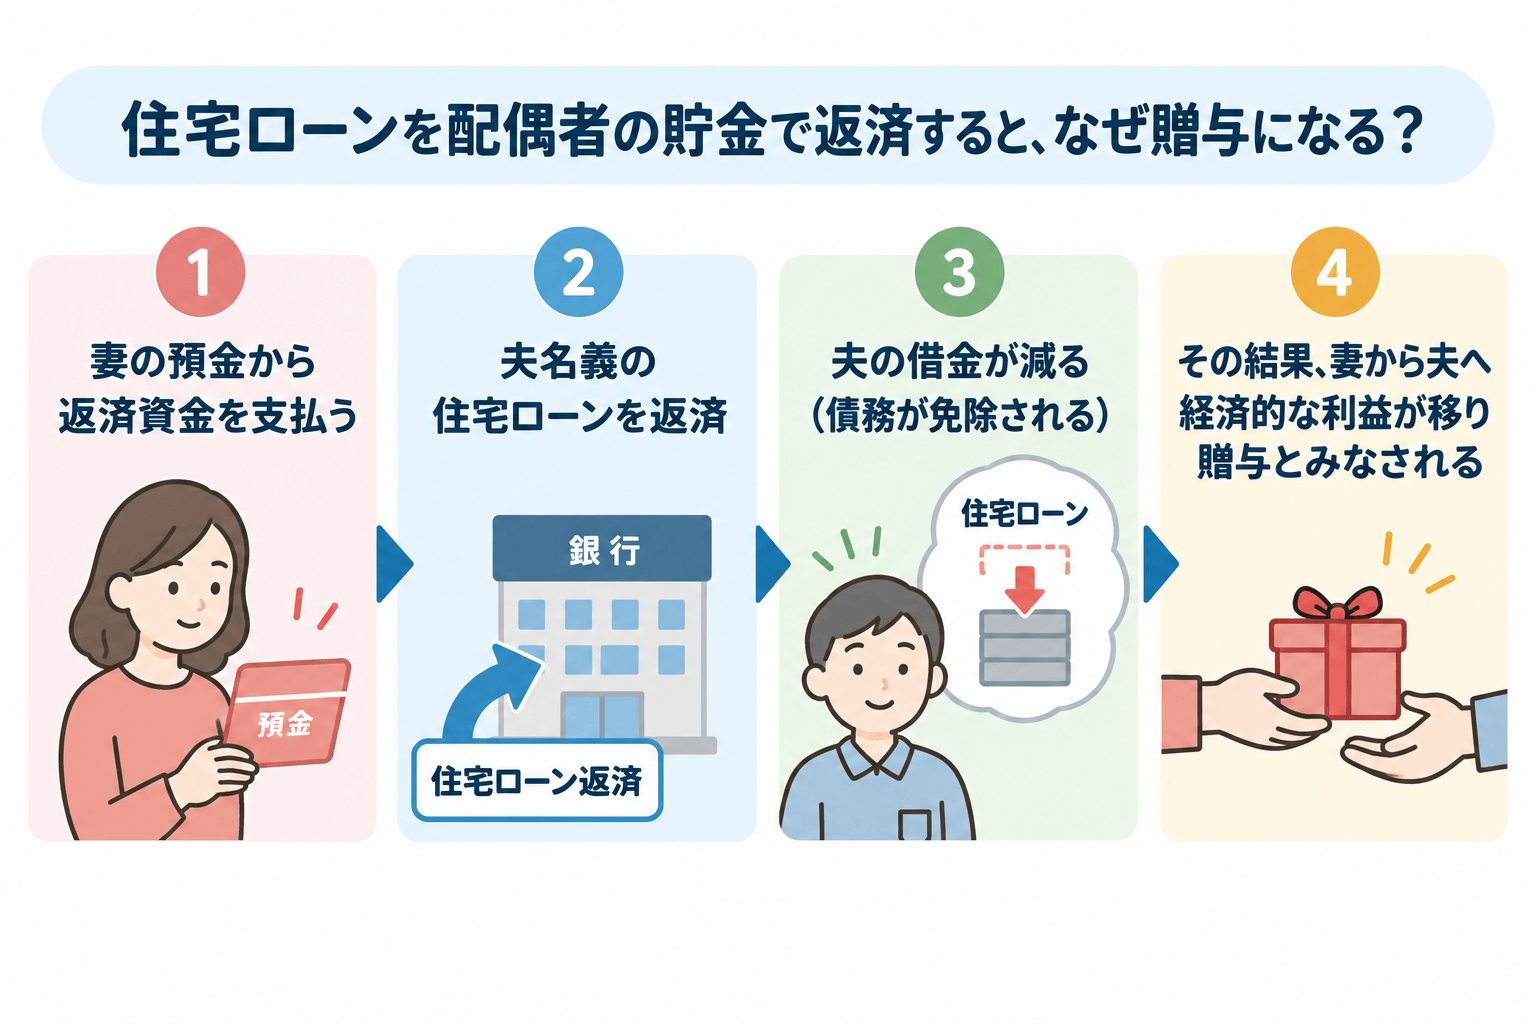
例:妻の預金500万円を夫のローン返済に充てた場合
- 500万円 - 110万円(基礎控除)= 390万円
- 390万円× 20% - 25万円=53万円
その年にほかの贈与を受けていない場合、夫に対し53万円の贈与税がかかります。
(6)拠出した資金と違う持分割合で自宅を共有名義にする
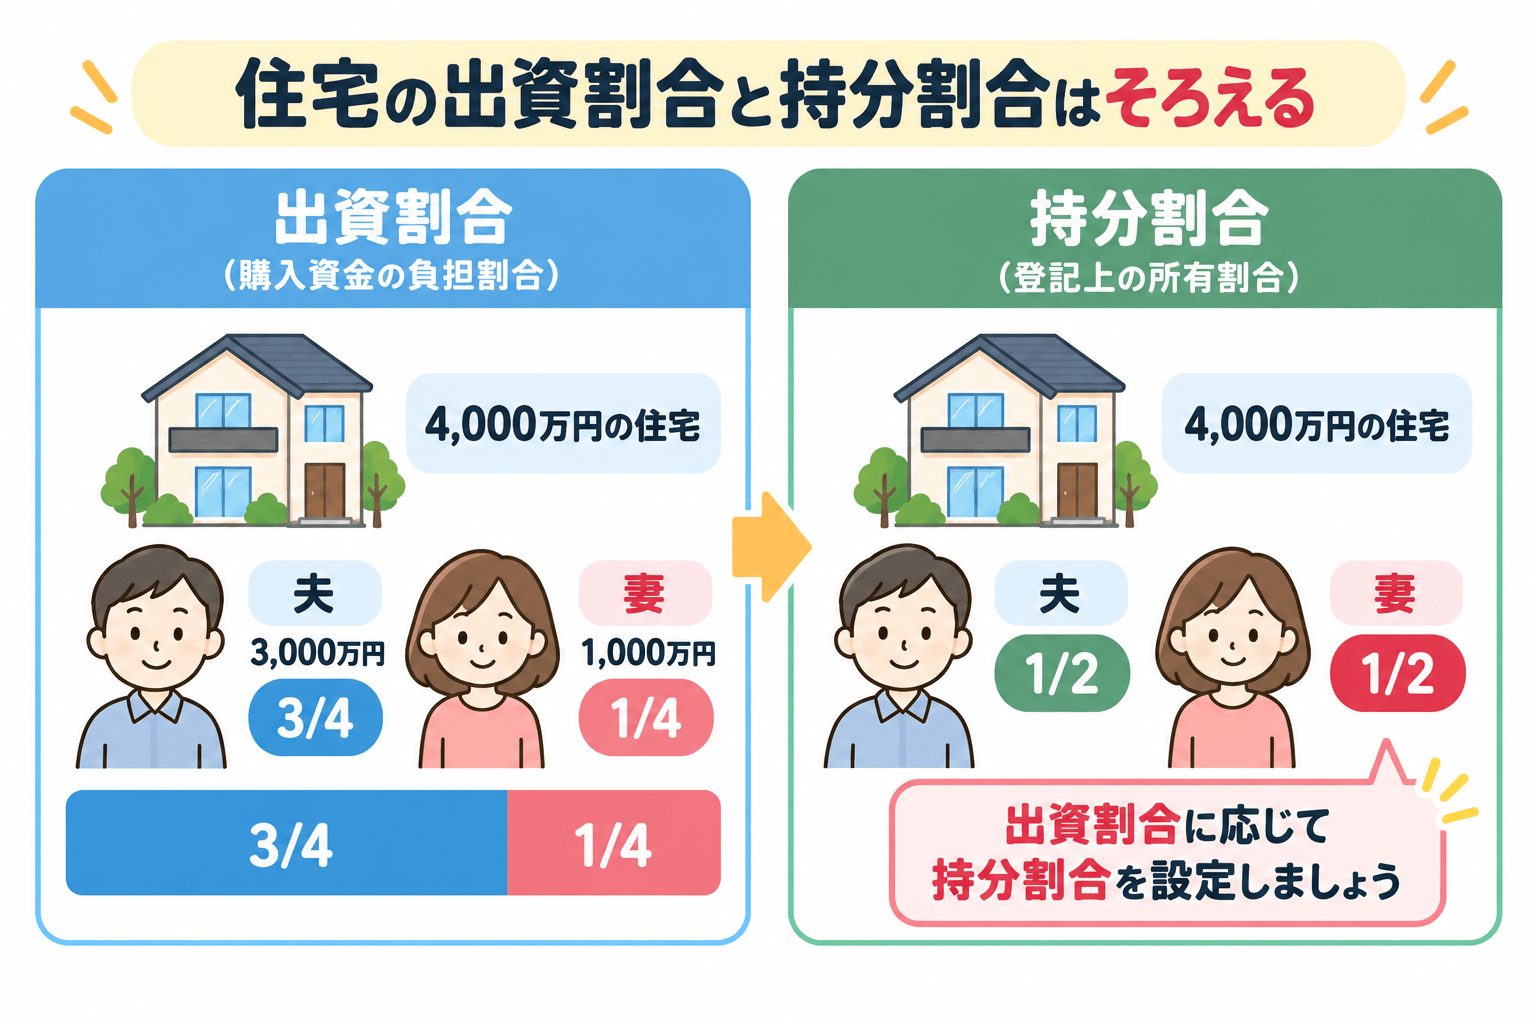
夫婦で自宅を購入するときは、実際に負担した資金の割合と登記上の持分割合を合わせることが基本です。
例:4,000万円の物件を購入した場合(夫の負担3,000万円、妻の負担1,000万円)
これを「2分の1ずつ」として登記すると、妻は実際の負担額より1,000万円分多く持分を取得したことになり、夫から妻へ1,000万円の贈与があったものとみなされます。
(7)自宅の名義を配偶者に変える
夫名義の自宅を無償で妻名義に変更する行為は、不動産の贈与にあたります。
婚姻期間20年以上などの要件を満たせば「おしどり贈与」を利用できますが、登録免許税などの費用も生じます。
贈与と相続のどちらが有利かはケースによって異なるため、事前に税負担を比較することが大切です。
所有権移転登記について
不動産を贈与した場合は、法務局で所有権移転登記(名義変更)の手続きが必要です。
登記をしておかないと、将来の売却時や相続手続きの際に権利関係を巡るトラブルの原因になることがあります。
(8)車・高額なプレゼント・お金の貸し借り
以下の資産や金銭の授受についても留意しましょう。
- 車
- 配偶者のために車を購入し、その車を配偶者の財産として無償で渡した場合は、原則として贈与にあたります。
年間の贈与額の合計が110万円以下であれば、基礎控除により贈与税はかかりません。 - 高額なプレゼント
- 配偶者へのプレゼントも、税務上は贈与にあたります。
ただし、年間の贈与額が合計110万円以下であれば基礎控除の範囲内です。
また、香典や年末年始の贈答、祝物など、社交上必要で社会通念上相当と認められるものには贈与税がかかりません。 - 夫婦間の金銭貸借
- 夫婦間であっても、返済する予定がなく、実際の返済も行われていない場合は贈与とみなされる可能性があります。
なお、無利息などで貸し付けた場合は、利息相当額の利益が贈与として扱われることがあります。
名義財産(名義預金・名義保険)に関する税務上の注意点
財産の名義人と、実質的な所有者が異なるものを「名義財産」といいます。
名義だけを配偶者に変えても、贈与が成立していなければ配偶者の財産にはなりません。
一方、本来の財産の持ち主が亡くなったときには、その人の相続財産として相続税の対象になります。
名義預金と判定されやすい点
妻名義の口座であっても、次のようなケースでは「名義預金」と判断されます。
- お金の出どころが夫の収入である
- 通帳や印鑑、ネットバンキングのIDを夫が管理している
- 妻が口座の存在や残高を知らない
- 贈与について夫婦間の合意を確認できない
特に、収入がない配偶者の名義で多額の預貯金がある場合は、税務調査において資金の出どころをチェックされることがあります。
名義保険は「誰が保険料を負担したか」で判定される
生命保険の税務では、契約者の名義だけでなく「誰が保険料を負担していたか」が大切です。
例:契約者・被保険者が妻、保険料の支払口座が夫
また、夫が保険料を負担し、妻が満期保険金を受け取った場合は、夫から妻への贈与として贈与税がかかります。
夫婦間の贈与は「税務署にバレる」可能性がある
夫婦間の贈与であっても、金融機関の取引履歴や相続発生後の税務調査などから資金移動を確認されることがあります。
贈与した年に指摘されなくても、将来の相続時に過去の資金移動が確認される可能性があるため、贈与税は適切に申告しておくことが大切です。
未申告を指摘された際のペナルティ
贈与税を適切に申告していなかった場合、本来の税額に加えて以下の附帯税が課されることがあります。
- 無申告加算税:申告期限までに適正な申告を行わなかった場合
- 過少申告加算税:申告額が本来の税額より少なかった場合
- 重加算税:仮装・隠蔽など悪質と判断された場合
- 延滞税:法定納期限から納付日までの遅延日数に応じてかかる
贈与税・相続税のトラブルを防ぐためのポイント
夫婦間の資金移動では、誰の財産なのかを明確にし、贈与する場合はその事実を客観的に残すことが大切です。
(1)年間110万円を超える贈与は適切に申告する
暦年課税で贈与税がかからない範囲に収めるなら、1年間に受ける贈与の合計額を110万円以内にします。
110万円を超える場合は、適切に贈与税を申告・納付しましょう。
(2)贈与契約書を作る
贈与は口頭の合意でも成立しますが、後から事実関係を説明できるよう、贈与日・金額・財産などを記載した「贈与契約書」を作成しておくとよいでしょう。
複数年にわたって贈与する場合は、将来分までまとめて約束するのではなく、その年ごとに贈与について合意し、贈与契約書を作成します。
たとえば「10年間、毎年100万円ずつ贈与する」とあらかじめ約束した場合、毎年100万円ずつの贈与ではなく、定期金に関する権利を最初に贈与したものとして課税されてしまう可能性があります。
毎年同じ時期に同じ金額を贈与しただけで、直ちに定期贈与になるわけではありませんが、贈与の時期や金額を毎年少しずつ変えるなどの工夫も必要でしょう。
(3)銀行振込で資金移動の記録を残す
現金を手渡すよりも、贈与者の口座から受贈者の口座へ振り込み、入出金の記録を残しておくと資金移動を確認しやすくなります。
(4)受贈者自身が口座を管理する
贈与後の財産は、受け取った本人が管理します。
通帳やキャッシュカード、ネットバンキングのIDなども受贈者自身が保管しましょう。
(5)生活費用の口座と貯蓄用の口座を分ける
生活費として受け取ったお金の余りを配偶者名義の口座に貯め続けると、誰の財産か分かりにくくなります。
生活費に使う口座と、各自の貯蓄・資産形成用口座を分けておくと整理しやすくなります。
(6)拠出資金の割合と登記上の所有権持分をそろえる
夫婦で自宅を購入するときは、頭金や住宅ローンなどを誰がいくら負担するのか確認し、原則としてその割合に応じて持分を登記します。
(7)夫婦間の資金貸借は借用書と返済記録を残す
夫婦間でお金を貸し借りする場合は、貸借を装った生前贈与とみなされないよう、借用書を作成し、契約内容に沿って実際に返済します。
銀行振込などで返済実績を残すことも大切です。
【注意】亡くなる前の贈与は最大7年分が相続財産に加算される
贈与税を適切に申告・納付していても、相続時には「生前贈与加算」というしくみがある点に注意が必要です。
相続や遺贈で財産を受け取った人が、亡くなった方から生前に暦年課税による贈与を受けていた場合は、一定期間内の贈与財産が相続税の計算対象になります。
2024年1月1日以後の贈与から、加算対象となる期間は亡くなる前3年以内から7年以内へ段階的に延長されています。
配偶者は相続で財産を受け取るケースが多いため、生前贈与加算の影響を受けやすいといえます。
なお、生前贈与加算の対象となった財産について、すでに贈与税を納めている場合は、その財産に対応する贈与税額を相続税額から差し引くことができます。
おしどり贈与を使った部分は相続財産に足し戻されない
加算対象期間内の贈与でも、おしどり贈与の適用を受けた最大2,000万円の部分は、生前贈与加算の対象にはなりません。
登録免許税や不動産取得税の負担が生じる一方、特例を適用した部分が生前贈与加算の対象にならない点は、おしどり贈与の特徴といえます。
贈与税の申告手続きと留意点
申告が必要になるケースと提出期限
年間110万円を超える財産の贈与を受けた場合、原則として受贈者が贈与税を申告します。
申告期間は、贈与を受けた年の翌年2月1日から3月15日までです。
「配偶者控除(おしどり贈与)」によって税額が0円となる場合でも、申告が必要です。
贈与税の申告書は、国税庁ホームページの「確定申告書等作成コーナー」から作成でき、e-Tax(電子申告)、郵送、税務署への持参により提出できます。
夫婦間の贈与に関するよくある質問
Q1:配偶者の口座に移したお金を元の口座に戻せば、贈与にはならない?
Q2:夫婦間の贈与に時効はある?
Q3:離婚するときの財産分与にも贈与税はかかる?
Q4:夫婦間で相続時精算課税制度は使える?
まとめ:夫婦間の資金移動は「実態」と「証拠」が大切
夫婦間のお金のやり取りでも、贈与税の対象になることがあります。
特に押さえておきたいのは、次の3点です。
- 夫婦間でも、年間110万円を超える贈与には原則として贈与税がかかる
- 名義だけ配偶者に変えても、実質的に本人の財産なら名義預金・名義保険として相続税の対象になる
- 贈与する場合は、契約書や振込記録などで事実を明確にしておく
夫婦間のお金のやり取りは、単に「誰の名義か」ではなく、誰が資金を出し、誰が管理・使用しているのかという実態が重要です。
不動産の贈与や多額の資金移動など判断が難しい場合は、事前に税額や手続きを確認しておくと安心です。
VSG相続税理士法人では、グループ内の専門家と連携し、贈与税額の事前試算や申告業務、名義変更登記の手続きまでワンストップで対応いたします。
相続や生前贈与に関するご相談は初回無料で承っておりますので、お気軽にお問い合わせください。