 0120-509-790


記事の要約
- 家族間の借用書は、そのお金が「贈与」ではなく「借金」であることを示すための証拠になる
- 借用書には、返済期日と返済方法を具体的に書き、返済は口座振込で記録を残すことが大切
- 借用書があっても、書いたとおりに返済していないと贈与とみなされ、贈与税がかかることがある
「子どもにまとまったお金を貸すことになったが、後日、税務署から贈与と指摘されないよう、きちんとした借用書を作っておきたい」
親子などの家族間での借用書は、そのお金が「贈与」ではなく「借金(金銭消費貸借)」であることを示すための書類です。
ただし、借用書を交わすだけでは十分とは言えず、返済実態が伴っていないと実質的な贈与とみなされて贈与税がかかるおそれがあります。
この記事では、家族間の借用書のテンプレートと正しい書き方、借用書があっても贈与とみなされるケースやその対策をお伝えします。
目次
家族間で借用書が必要な理由は「贈与」ではなく「借金」だと示すため
家族間で借用書を作る主な目的は、「借金(金銭消費貸借)」であることを書面にすることで、税務署から「贈与」と判断されないようにするためです。
まずは、金銭消費貸借契約(お金の貸し借り)の法的な成立要件と、借用書が重視される理由を紹介します。
お金の貸し借りは口約束でも成立する
法律上、お金の貸し借りは借主が「借りたお金を返す」ことを約束し、貸主からお金を受け取った時点で成立します。
書面を作成しない口頭のみの合意でも、契約としては有効です。
なお、書面または電磁的記録を交わした場合は、お金を受け取る前でも「合意した時点」で契約が成立します。
口約束が有効にもかかわらず、家族間で借用書を取り交わす理由は、税金上の立証責任が大切であるためです。
借用書を作成する理由は「贈与」と区別するため
たとえば親から子に対する資金移動があった場合、第三者からはそのお金のやり取りが「借金」なのか「贈与」なのかはわかりません。
税務上、家族間のお金の貸し借りは以下のとおり考えられています。
- 借主の返済能力や返済の実態から判断して、本当に貸借関係であると認められる場合、借りたお金は贈与税の対象にならない
- あるとき払いの催促なし、出世払いといったような外形のみを貸借関係としている場合は、借りたお金全額が贈与として扱われる
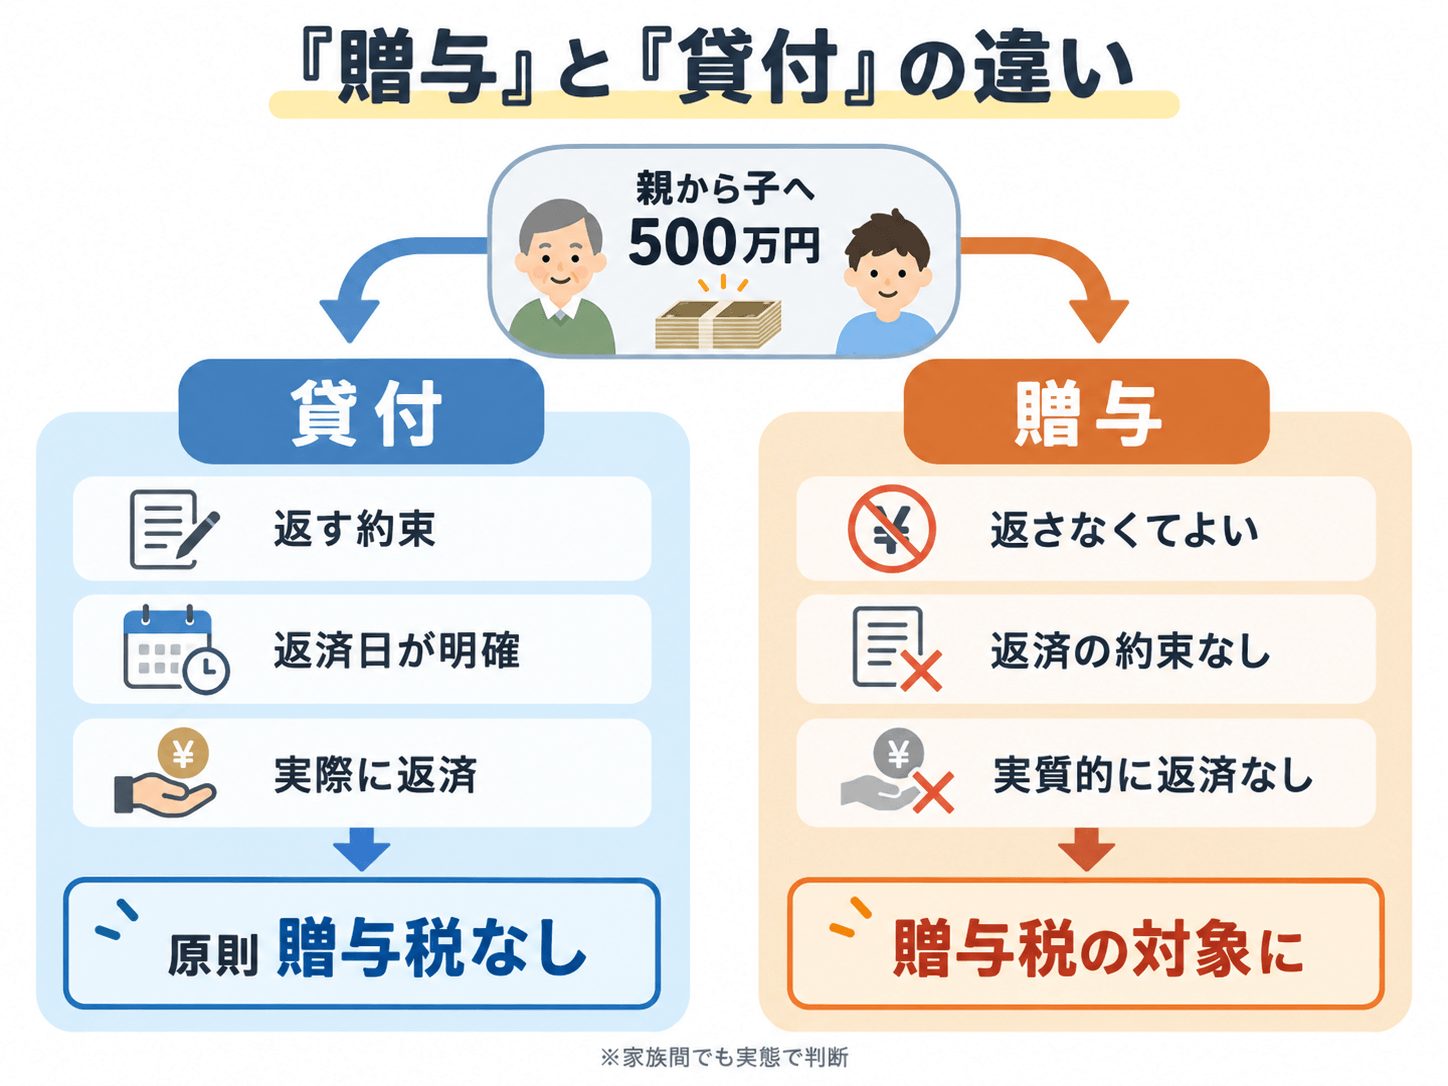
口約束だけでは、税務調査において「真実の貸借関係だった」と客観的に説明・立証する手段が乏しくなります。
借用書は、貸付金額や返済条件を取り決めた事実を証明する、最も基礎的な書証となります。
贈与と判断されると贈与税がかかる
たとえば、子どもへ貸したつもりのお金が「贈与」と判断されると、お金を受け取った子どもに対し贈与税が課税されます。
暦年課税の場合、贈与税は1年間に受け取った財産の合計額から、基礎控除額110万円を差し引いて計算します。
たとえば、贈与を受けた年の1月1日時点で18歳以上になっている子どもに対し、親が500万円を貸したとします。
しかしその500万円が「贈与」と判断された場合、子どもには48万5,000円の贈与税が課されます(その年にほかの贈与を受けていない場合)。
計算式
(500万円 − 110万円) × 15% − 10万円 = 48万5,000円
さらに、期限までに適正な申告を行っていなかった場合は、本税に加えて無申告加算税や延滞税といった追徴課税がかかることもあります。
家族間の借用書のテンプレートと書き方
ここからは家族間のお金の貸し借りにおける借用書のテンプレートと、各項目の書き方をお伝えします。
「借用書」と「金銭消費貸借契約書」の違い
お金の貸し借りを証明する書類には、主に「借用書」と「金銭消費貸借契約書」があります。
どちらも、法律上・税務上の効力に優劣はありません。
違いは、書類の形式と署名する人の範囲です。
| 書類 | 形式 | 署名する人 |
|---|---|---|
| 借用書 | 借主が貸主に対して差し入れる形式 | 主に借主のみ(貸主は署名しないことも多い) |
| 金銭消費貸借契約書 | 貸主と借主が合意内容を相互に取り交わす契約書の形式 | 貸主および借主の双方 |
家族間の貸し借りにおいては、どちらの形式でもかまいません。
この記事で紹介しているテンプレートは「借用書」の形式ですが、双方が合意した事実がわかるよう、借主だけでなく貸主も署名する欄を設けています。
借用書のテンプレート
状況に応じた3種類のテンプレートを用意しました。
・「銀行口座振込による返済」の旨を明記し、贈与と区別しやすい形にしました。
・貸主から借主への入金が完了した後に借用書を作成する場合を想定しています。
お金を受け取る前に契約を結ぶ場合は、「金銭消費貸借契約書」の形式で作成しましょう。
| テンプレート | こんな場合におすすめ |
|---|---|
| テンプレート1:利息なし・分割返済 | 親から子どもへ住宅資金の貸付など、まとまったお金を貸す場合(基本形) |
| テンプレート2:利息なし・一括返済 | 一時的な立て替えなど、比較的短期間での一括返済を予定している場合 |
| テンプレート3:利息あり・分割返済 | 貸付額が大きい場合など、利息を取り決めて返済してもらう場合 |
必要に応じて、以下の内容をコピーしてWordなどに貼り付け、「〇〇」の箇所を書き換えてお使いください。
テンプレート1:利息なし・分割返済
利息なし・分割返済
金銭借用書
貸主 〇〇〇〇 殿
第1条(借入金額)
借主は、貸主から金〇〇〇〇円を借り受け、令和〇年〇月〇日、借主名義の銀行口座への振込により、これを受領いたしました。
第2条(返済方法)
借主は、前条の借入金を、令和〇年〇月から令和〇年〇月まで、毎月〇日限り元金〇〇〇〇円ずつ、計〇回に分割して返済します。ただし、最終回はその時点の残元金全額を返済するものとします。
返済は、貸主名義の下記銀行口座へ振り込む方法により行い、振込手数料は借主の負担とします。
振込先:〇〇銀行 〇〇支店 普通預金 口座番号〇〇〇〇〇〇〇
第3条(利息)
本件借入金は、無利息といたします。
第4条(遅延損害金)
借主が元金の返済を遅延したときは、支払期日の翌日から完済に至るまで、支払期日を経過した元金に対し年〇%の割合による遅延損害金を支払います。
第5条(期限の利益の喪失)
借主が分割金の支払いを連続して2回怠ったときは、貸主からの請求により期限の利益を失い、残元金全額を直ちに返済します。
第6条(繰上返済)
借主は、いつでも残元金の全部を繰り上げて返済することができます。貸主は、繰上返済に伴う手数料または違約金を請求しません。
上記のとおり相違ないことを証するため、本書1通を作成し、貸主が原本を、借主がその写しを保管いたします。
令和〇年〇月〇日
借主 住所:〇〇〇〇〇〇〇〇
氏名:〇〇〇〇 印
貸主 住所:〇〇〇〇〇〇〇〇
氏名:〇〇〇〇 印
テンプレート2:利息なし・一括返済
利息なし・一括返済
金銭借用書
貸主 〇〇〇〇 殿
第1条(借入金額)
借主は、貸主から金〇〇〇〇円を借り受け、令和〇年〇月〇日、借主名義の銀行口座への振込により、これを受領いたしました。
第2条(返済方法)
借主は、前条の借入金を、令和〇年〇月〇日限り、貸主名義の下記銀行口座へ振り込む方法により、一括して返済いたします。なお、振込手数料は借主の負担といたします。
振込先:〇〇銀行 〇〇支店 普通預金 口座番号〇〇〇〇〇〇〇
第3条(利息)
本件借入金は、無利息といたします。
第4条(遅延損害金)
借主が元金の返済を遅延したときは、支払期日の翌日から完済に至るまで、支払期日を経過した元金に対し年〇%の割合による遅延損害金を支払います。
上記のとおり相違ないことを証するため、本書1通を作成し、貸主が原本を、借主がその写しを保管いたします。
令和〇年〇月〇日
借主 住所:〇〇〇〇〇〇〇〇
氏名:〇〇〇〇 印
貸主 住所:〇〇〇〇〇〇〇〇
氏名:〇〇〇〇 印
テンプレート3:利息あり・分割返済
利息あり・分割返済
金銭借用書
貸主 〇〇〇〇 殿
第1条(借入金額)
借主は、貸主から金〇〇〇〇円を借り受け、令和〇年〇月〇日、借主名義の銀行口座への振込により、これを受領いたしました。
第2条(利息)
利息は、借入金の残元金に対して年〇%とします。毎月の返済時に、初回は借入日の翌日から初回返済日まで、2回目以降は直前の返済日の翌日から当該返済日までの期間に対応する利息を、元金とあわせて支払います。
利息は、1年を365日(閏年は366日)として日割計算します。
第3条(返済方法)
借主は、令和〇年〇月から令和〇年〇月まで、毎月〇日限り、元金〇〇〇〇円ずつ、計〇回に分割して返済します。ただし、最終回はその時点の残元金全額を返済するものとします。
各返済時には、返済する元金とあわせて前条に定める利息を、貸主名義の下記銀行口座へ振り込むものとします。なお、振込手数料は借主の負担とします。
振込先:〇〇銀行 〇〇支店 普通預金 口座番号〇〇〇〇〇〇〇
第4条(遅延損害金)
借主が元金の返済を遅延したときは、支払期日の翌日から完済に至るまで、支払期日を経過した元金に対し年〇%の割合による遅延損害金を支払います。
支払期日を経過した元金については、当該支払期日の翌日以降、第2条に定める利息に代えて本条の遅延損害金を適用します。
第5条(期限の利益の喪失)
借主が分割金の支払いを連続して2回怠ったときは、貸主からの請求により期限の利益を失い、残元金全額を直ちに返済します。
第6条(繰上返済)
借主は、いつでも残元金の全部を、繰上返済日までに発生した利息とあわせて繰り上げて返済することができます。貸主は、繰上返済に伴う手数料または違約金を請求しません。
上記のとおり相違ないことを証するため、本書1通を作成し、貸主が原本を、借主がその写しを保管いたします。
令和〇年〇月〇日
借主 住所:〇〇〇〇〇〇〇〇
氏名:〇〇〇〇 印
貸主 住所:〇〇〇〇〇〇〇〇
氏名:〇〇〇〇 印
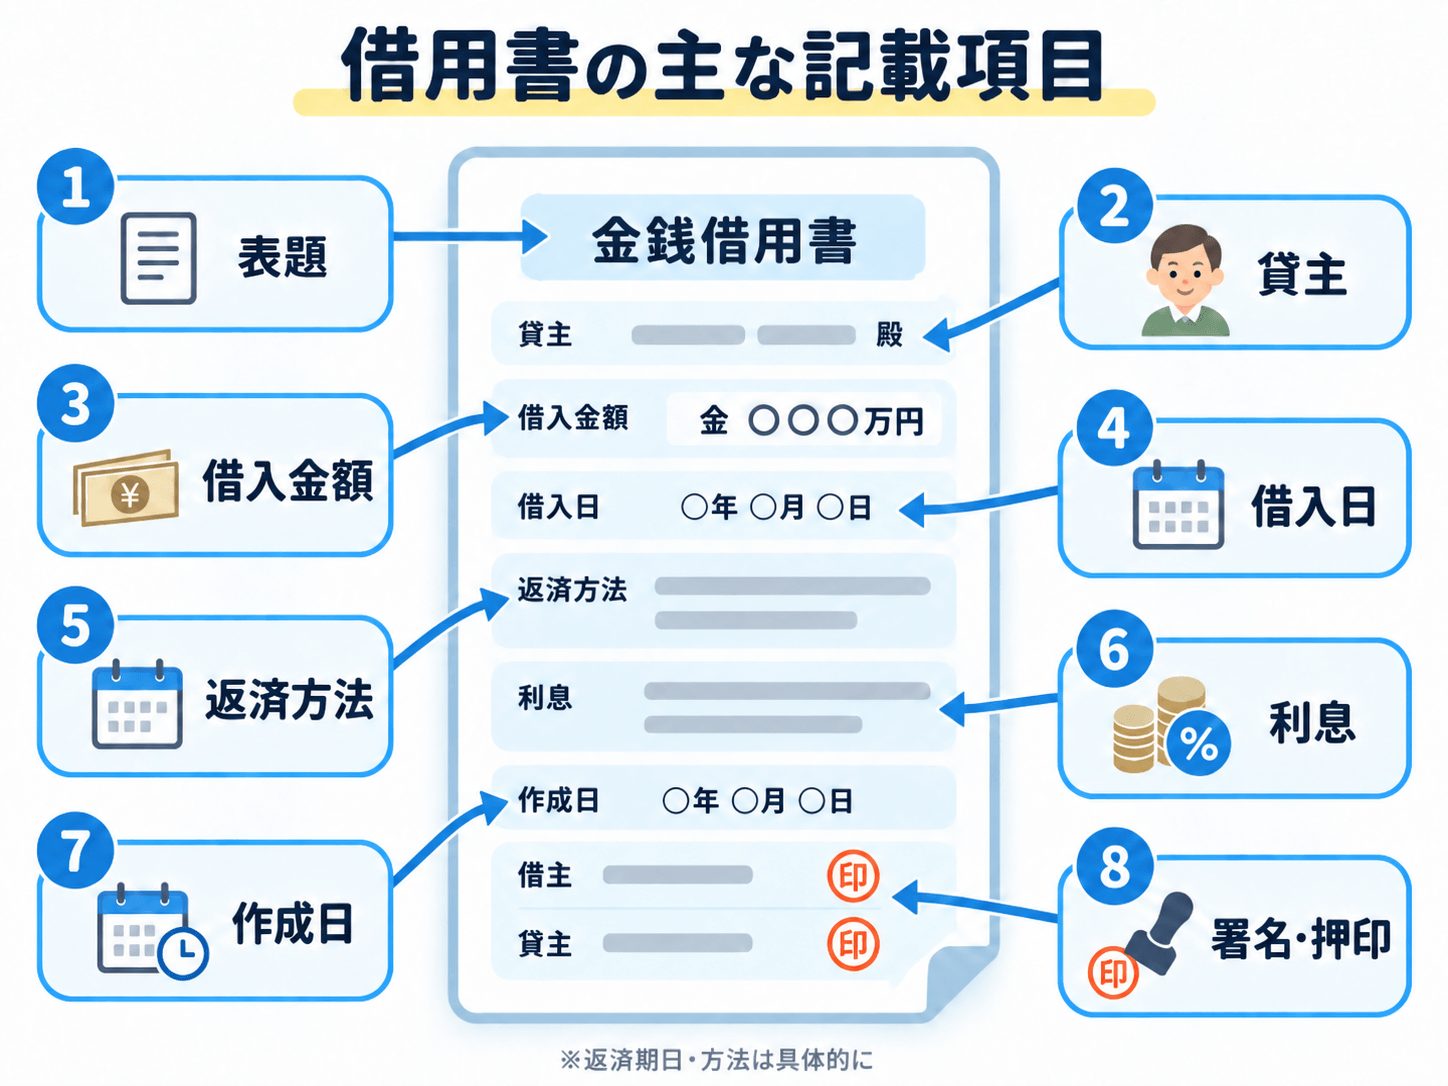
借用書の記載項目と書き方の注意点
借用書に記載する項目と書き方の注意点は以下のとおりです。
| 項目 | 書き方 | 注意点 |
|---|---|---|
| 表題 | ・「金銭借用書」「借用書」など、貸借の書類だとわかる表題にする | ・「贈与」「援助」など、無償譲渡を想起させる表現は避ける |
| 借入金額 | ・「金〇〇〇〇円」と書く ・手書きの場合は、改ざん防止のため漢数字(壱、弐、参、拾、萬等)の使用が望ましい |
・実際に振り込んだ金額と一致させる |
| 借入日・受け取り方法 | ・実際にお金を渡した日を書く | ・現金手渡しは避け、口座への振込にして記録を残す |
| 返済期日・返済方法 | ・「令和〇年〇月〇日限り」「毎月〇日に〇万円」など、具体的な期日と弁済金額を定める | ・「返せるときに返す」「出世払い」など、不確定な条件は贈与とみなされる要因となりうる ・返済は口座振込にする |
| 利息 | ・利息を取る場合は「年〇%」、取らない場合は「無利息とする」旨を明記する | ・無利息でも、記載は省略せず「無利息」と明示する |
| 遅延損害金 | ・弁済が滞った場合の賠償率(年〇%)を定める | ・条項を設ける場合は、実際の運用と契約内容が大きく食い違わないようにする |
| 期限の利益の喪失 | ・分割返済が一定回数遅れたら、一括弁済を請求できる旨を定める | ・分割返済を採用する場合は、定めておくとよい |
| 作成日 | ・実際に借用書を取り交わした日を記載する | ・過去の日付にさかのぼる行為は慎むこと |
| 貸主・借主の住所と氏名 | ・双方の住所と氏名を記載し、本人が自署・押印しておくとよい ・印鑑は実印を推奨 |
・自署押印は実印の使用は必須ではないものの、本人が契約したことを明確にするうえで有効 |
利息と遅延損害金には上限がある(利息制限法)
個人間の金銭消費貸借でも、利息と遅延損害金には「利息制限法」による上限利率が適用されます。
利率を超過して定めていても、超過部分は無効となります。
- 元本10万円未満:利息は年20%、遅延損害金は年29.2%まで
- 元本10万円以上100万円未満:利息は年18%、遅延損害金は年26.28%まで
- 元本100万円以上:利息は年15%、遅延損害金は年21.9%まで
借用書には収入印紙を貼る
紙で作成した借用書は、印紙税法の「消費貸借に関する契約書」にあたるため、記載金額が1万円以上になる場合は収入印紙を貼る必要があります。
| 借用書に書いた借入金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1,000円 |
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1,000万円以下 | 1万円 |
| 1,000万円を超え5,000万円以下 | 2万円 |
| 5,000万円を超え1億円以下 | 6万円 |
収入印紙は借用書の余白に貼り、印紙と借用書にまたがる形で押印または自署による消印をします。
収入印紙を貼り忘れても、借用書そのものが無効になるわけではありませんが、印紙税を納めていないことになるため、過怠税がかかります。
なお、電子データで作成した場合は収入印紙を貼る必要はありません。
借用書は原本1通とコピーで保管する方法もある
印紙税は、作成された課税文書ごとにかかります。
そのため、原本1通を貸主が保管し、借主はそのコピーを保管する方法なら、印紙税の負担を1通分に抑えられます。
借用書があっても贈与とみなされるケースと対策
税務署は、借用書の内容と返済状況の実態を確認のうえ、本当に貸し借りだったのかを判断します。
借用書があっても贈与とみなされやすいケースは以下のとおりです。
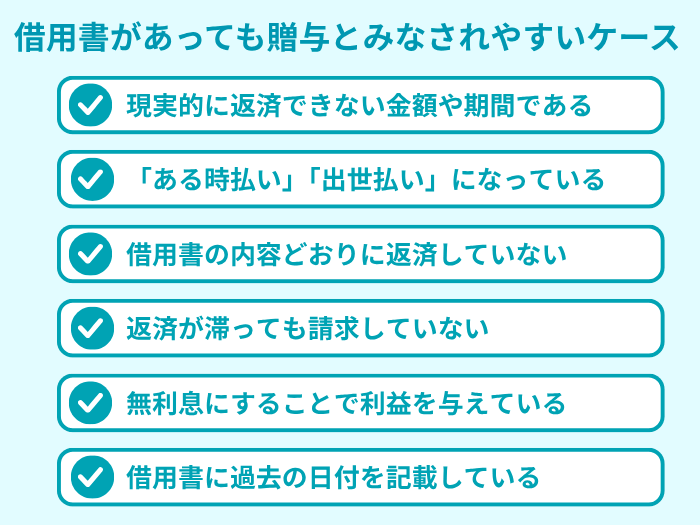
(1)現実的に返済できない金額や期間である
借主の収入・資産状況からみて完済が困難だと判断される場合、実質的な贈与とみなされる可能性が高まります。
たとえば、年収400万円の子どもに対して毎月20万円の返済を課している・完済のころには子どもが高齢になっているケースなどは「合理性を欠いている」とみなされるおそれがあります。
-
借主の収入と生活費を考慮し、現実的に返済できる金額と返済期間を設定しましょう。
(2)「ある時払い」「出世払い」になっている
「返せるときに返せばいい」「出世したら返す」といった返済期限を確定させない合意は、税務上は贈与とされます。
借用書に「返済期日は定めない」と明記したり、返済期日の項目を空欄のままにしたりする場合も同様です。
返済時期が決まっていない合意は、「返してもらうつもりがない」と解釈されます。
-
返済期日と毎回の返済額を、具体的な日付と金額で借用書に明記しましょう。
(3)借用書の内容どおりに返済していない
税務署は、借用書の内容どおりに返済されているかをチェックします。
借用書を作成していても返済実態がない場合、「形だけの貸借契約」と判断される可能性が高まります。
-
返済は現金手渡しではなく、借主名義の口座から貸主の口座へ振込む形式にしましょう。
通帳の履歴や振込明細が、返済実績の証憑となります。
返済直後に借主へお金を渡す行為は危険
たとえば子どもから返済を受けたあと、親が同等額を「生活の足しに」と子どもに渡した場合、実質的な返済実態がなく贈与とみなされるおそれがあります。
(4)返済が滞っても請求していない
返済が止まったにもかかわらず、貸主が返済を求めずに放置していると、本当に返済してもらうつもりの貸し借りだったのかを疑われる要因になります。
返済を請求していないだけで、ただちに債務を免除したとみなされるわけではありません。
ただし、貸主が借主に対し「もう返さなくてよい」と伝えるなど、実際に債務を免除した場合は、免除された金額を贈与されたものとみなされることがあります。
なお、借主が資力を失い弁済が困難であるなど、一定の事情がある場合は、弁済困難な部分について贈与とみなされないケースもあります。
-
返済が遅れたら、書面やメールなど記録に残る形で返済を求めるなど、貸主に返済を受ける意思があることがわかる状態にしておきましょう。
もし、返済の免除を検討せざるを得ない事情ができた場合は、贈与税がかかるかどうかを含めて、事前に税理士に相談することをおすすめします。
(5)無利息にすることで利益を与えている
個人間の貸し借りで、利息を設定しないこと自体が禁止されているわけではありません。
ただし、税務上、無利子にすることで本来負担すべき利息相当額を免れている場合は、その「利息相当額」が贈与として扱われる場合があります。
とはいえ、利息相当額を含め、その年に受けた贈与の合計額が110万円以下であれば、暦年課税では贈与税はかかりません。
たとえば1,000万円を無利息で貸し、利息相当額が10万円程度であった場合、その年にほかに受贈した財産がなく暦年課税が適用されるなら、110万円の基礎控除内に収まります。
一方、利息を設定した場合、貸主が受け取った利息は、原則として雑所得として所得税の対象になります。
また、利息を設定する際は、利息制限法の上限金利を超えないようにしましょう。
貸付金額が高額になる場合や、ほかにも贈与をしている場合は、利息を付けるかどうかも含めて税理士に相談して決めるとよいでしょう。
(6)借用書に実際よりも過去の日付を記載している(バックデート)
税務調査の連絡を受けてからあわてて借用書を作り、作成日をさかのぼって書いたと判断された場合、証拠資料としての借用書の信用性はなくなります。
-
借用書には、実際に作成した日付を記載しましょう。
- ※
- 1通につき700円の手数料がかかる。なお、借用書に記載された貸し借りの内容そのものが真実であることまで証明するものではない。
貸付金額が大きい場合など、借用書がいつから存在していたのかを明確にしておきたい場合は、公証役場で「確定日付」を取得する方法もあります。
確定日付は、「その日付の時点で、その文書が存在していたこと」を証明する制度です。※
さらに強い証拠力を持たせたい場合や貸付金額が高額である場合は、公証人が書面を作成する「公正証書(金銭消費貸借契約公正証書)」にする方法もあります。
ただし、借入金額などに応じた手数料がかかるため、金額が大きい貸し借りなどで検討するとよいでしょう。
借用書に関するよくある質問
Q1:借主である子どもが返済途中で亡くなったら、税務上の扱いはどうなる?
Q2:貸主である親が亡くなったら、子どもに対する債権は相続の対象になる?
Q3:借用書はあとから作成してもいい?
まとめ:家族間の借用書は、内容どおりに返し続けてこそ意味がある
今回は、借用書のテンプレートと書き方、贈与とみなされないためのポイントをお伝えしました。
- 家族間の借用書は、そのお金が「贈与」ではなく「借金」であることを示すための証拠になる
- 借用書には、返済期日と返済方法を具体的に書き、返済は口座振込で記録を残すことが大切
- 借用書があっても、書いたとおりに返済していないと贈与とみなされ、贈与税がかかることがある
家族間のお金の貸し借りは、単に形だけの借用書を交わすだけではなく、返済計画の妥当性や万が一の相続のときの扱いまで、総合的に考えておく必要があります。
VSG相続税理士法人では、親族間の資金移動や相続・贈与税に関するご相談も承っております。
予期せぬ課税リスクを未然に防ぎ、適正な手続きを進めるためにも、ぜひお気軽にご相談ください。