 0120-220-137


記事の要約
- 再転相続とは、一次相続の相続人が「承認」も「放棄」も選択しないまま熟慮期間中に亡くなり、次の相続が発生した状態
- 再転相続では、「一次相続を放棄し、二次相続を承認する」ことは可能だが、「一次相続を承認し、二次相続を放棄する」ことは選択できない
- 代襲相続や数次相続とは、「被相続人が亡くなった順番」や「一次相続の承認・放棄の選択権が残されているか」等の違いがある
最初の相続について承認・放棄を選択しないまま相続人が亡くなり、次の相続が発生した状況を「再転相続(さいてんそうぞく)」と呼びます。
再転相続では2つの相続が同時に重なるため、「熟慮期間はいつからカウントするのか」「一次相続だけを放棄することはできるのか」など、判断に迷うポイントが存在します。
この記事では、「再転相続の概要」から、「熟慮期間の起算点の考え方」、「代襲相続・数次相続との違い」等の内容を詳しく解説します。
再転相続とは
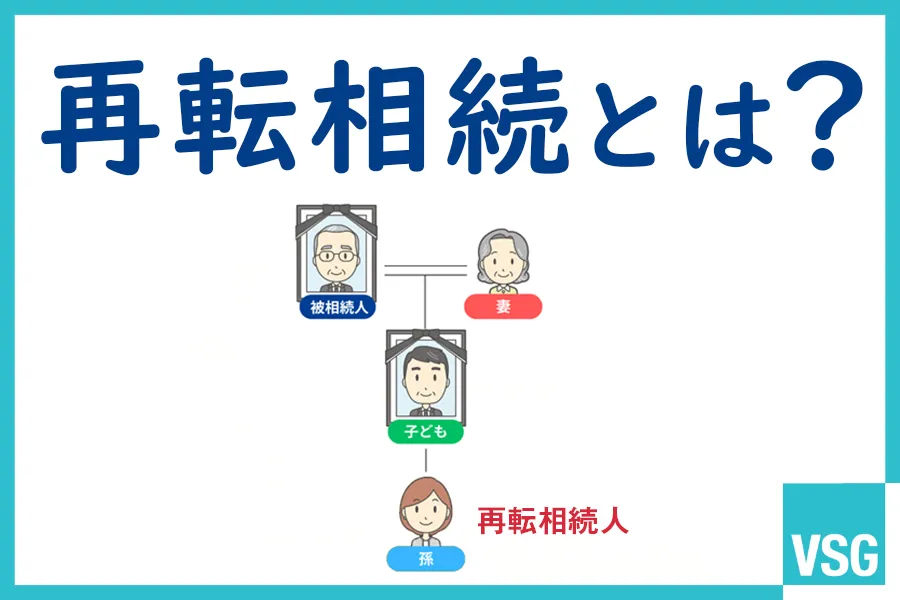
再転相続とは、一次相続における相続人が「熟慮期間」中に相続放棄や単純承認などの選択をしないまま亡くなり、次の相続が発生した状況を指します。
たとえば、祖父が亡くなって相続が発生したとき、その子が「相続を承認または放棄するか」を決める前に続けて亡くなり、孫が相続するケースが挙げられます。
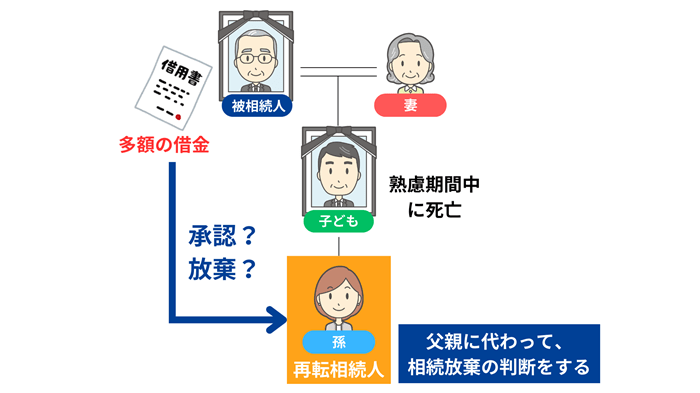
この場合、孫が二次相続の法定相続人となるのはもちろん、一次相続についての承認・放棄の権利も引き継ぐ「再転相続人」となります。
したがって、本来の相続人である父に代わって、一次相続に関しても「承認するか放棄するか」を選択しなければなりません。
再転相続では熟慮期間の考え方に注意が必要
相続が発生した場合、「自己のために相続の開始があったことを知った時」から3カ月以内に、「単純承認」「限定承認」または「相続放棄」のいずれかを選択する必要があります。
この期間を「熟慮期間」といい、期間を過ぎると「単純承認したもの」とみなされ、限定承認や相続放棄を選択することができなくなります。
再転相続における熟慮期間の起算点は、民法第916条によって「その者の相続人が自己のために相続の開始があったことを知った時から起算する※」と定められています。
この「その者の相続人が自己のために相続の開始があったことを知った時」について、最高裁の判決で、以下のような解釈がなされています。
平成30年(受)第1626号 執行文付与に対する異議事件
令和元年8月9日 第二小法廷判決民法916条にいう「その者の相続人が自己のために相続の開始があったことを知った時」とは、
相続の承認又は放棄をしないで死亡した者の相続人が、当該死亡した者からの相続により、
当該死亡した者が承認又は放棄をしなかった相続における相続人としての地位を、
自己が承継した事実を知った時をいうものと解すべきである。引用元 裁判所
つまり、再転相続における一次相続の熟慮期間の起算点は、「二次相続の被相続人が亡くなったことで、再転相続人が一次相続の相続人となったことを知った時」となります。
たとえば、祖父が8月1日に亡くなったのに続き、父が9月1日に亡くなって再転相続が発生したとします。
この場合、孫(再転相続人)が祖父が亡くなったことを8月1日に知っていたとしても、一次相続の熟慮期間の起算点は「父が亡くなったことを知り、一次相続の相続人となったと認識した時」である9月1日となります。
なお、二次相続の熟慮期間の起算点は、「再転相続人が二次相続の開始を知った時」となります。
「熟慮期間の伸長」の申立てとは
財産や負債の調査に時間がかかり、3カ月以内に承認・放棄の判断を下せない場合は、家庭裁判所に対して「熟慮期間の伸長」を申立てることができます。
なお、「熟慮期間の伸長」は熟慮期間内に申立てを行う必要があるほか、一次相続と二次相続で被相続人の最後の住所地が異なる場合、それぞれの住所地を管轄する家庭裁判所へ個別に申立てを行います。
※参考:民法 | e-Gov 法令検索
代襲相続や数次相続とは発生条件に違いがある
再転相続と混同しやすい用語として、「代襲相続」および「数次相続」が存在します。
いずれも複数の相続が連続して関係するケースですが、「亡くなったタイミング」や「一次相続について承認・放棄を選択できる状態にあるか否か」という点で違いがあります。
| 主な発生条件 | ポイント | |
|---|---|---|
| 再転相続 | 一次相続人が、承認・放棄を選択しないまま死亡 | 次の相続人が、一次相続についての「承認・放棄を選択する権利」を引き継ぐ |
| 代襲相続 | 本来の相続人が、被相続人の相続開始以前に死亡等した | 本来の相続人に代わって、その子である孫(甥・姪)が相続人となる |
| 数次相続 | 一次相続を承認した後、相続手続きが終わる前に死亡 | 一次相続の承認はすでに確定しており、相続放棄の選択権は引き継がれない |
ここからは、「再転相続」と「代襲相続」、「数次相続」との違いについて、深堀りする形で解説していきます。
再転相続と代襲相続の違い
再転相続と混同しやすい相続関係の用語の一つが、「代襲相続」です。
代襲相続とは
相続人となるはずだった人(子または兄弟姉妹)が、被相続人よりも先に亡くなったり、相続欠格や相続廃除によって相続する権利を失ったりした場合、その人の子である孫(甥・姪)などが代わって相続人となる制度です。
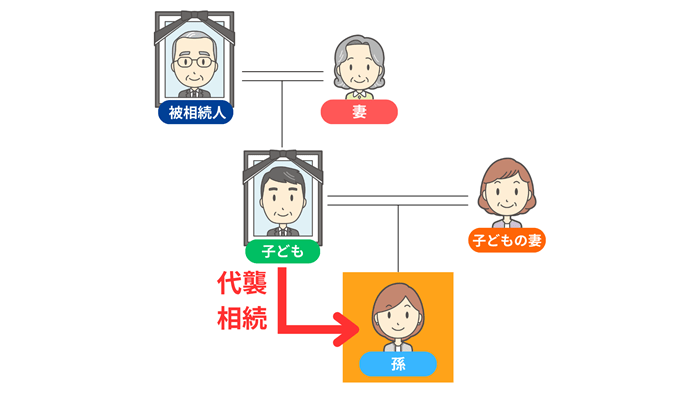
代襲相続と再転相続の大きな違いは、一次相続の相続人が亡くなるタイミングです。
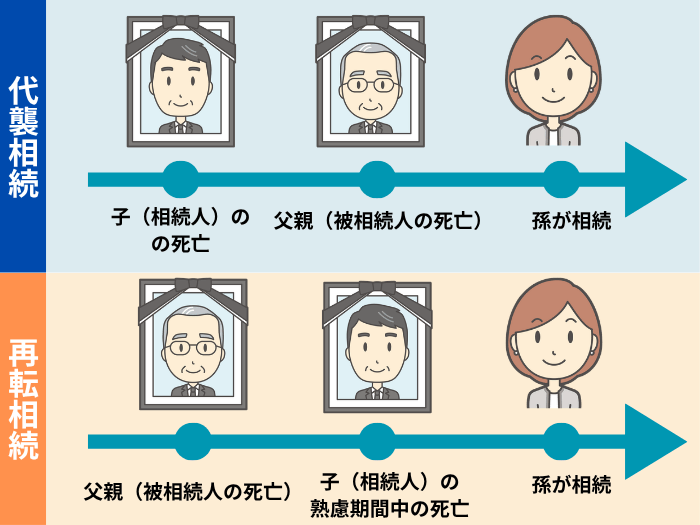
代襲相続は、相続人になるはずだった人が、被相続人よりも「先」に亡くなっていた場合、もしくは相続権を失っていた場合に発生します。
一方、再転相続は、一次相続の被相続人が亡くなった「後」、その相続人が「熟慮期間中」に亡くなった場合に発生します。
また、代襲相続と再転相続には「同時期に行う相続手続きの数」にも、以下のような違いがあります。
- 代襲相続の場合(手続きは1つ)
- 代襲相続人は、一次相続の被相続人から直接相続権を承継します。
したがって、行う手続きは「該当する相続のみ」となります。 - 再転相続の場合(手続きは2つ)
- 再転相続人は、一次相続の承認・放棄を選択する権利と、二次相続の相続権を同時に引き継ぎます。
そのため、「一次相続」と「二次相続」の2つの相続手続きを、並行して進める必要があります。
再転相続と数次相続との違い
もう一つ「再転相続」と混同しやすい用語に、「数次相続」があります。
数次相続とは
一次相続の相続人が、その相続を承認したあと相続手続きの完了前に亡くなり、次の相続が発生することを指します。
「数次相続」と「再転相続」は一次相続の相続人が亡くなり、二次相続が開始したタイミングに以下のような違いがあります。
| 名称 | 一次相続の相続人が亡くなるタイミング |
|---|---|
| 数次相続 | 一次相続を承認した後、相続手続きが終わる前に亡くなった場合 |
| 再転相続 | 一次相続の熟慮期間内(3カ月以内)に、承認・放棄の選択をしないまま亡くなった場合 |
数次相続と再転相続を判別する上で重要なのは、「一次相続について承認・放棄をまだ選択できる状態にあるか」という点です。
- 数次相続の場合
- 被相続人が生前に相続を「承認」しているため、一次相続の承認はすでに確定しています。
したがって、後から相続人となった人が、一次相続だけを放棄することはできません。 - 再転相続の場合
- 再転相続では、被相続人が承認・放棄の意思表示をしないまま「熟慮期間中」に亡くなっています。
そのため、再転相続人は一次相続について「承認するか・放棄するか」を自ら選択することができます。
承認・放棄を判断する前に確認すること
再転相続では、限られた熟慮期間内に「一次相続」と「二次相続」の双方について、承認・放棄を判断する必要があります。
そのため、具体的な判断を下す前に、まず以下の2点を正しく把握しておくことが重要です。
- 一次相続、二次相続それぞれの「相続人」
- 一次相続・二次相続それぞれの「財産および債務(借金)」
ここからは、「相続人」「財産および債務(借金)」の確認方法について、それぞれ解説していきます。
2つの相続の「混同」に注意
再転相続では、2つの相続が同時に重なるため、「どちらの相続についての判断なのか」「どの財産・債務を指しているのか」を曖昧なまま進めると、思わぬトラブルに発展する可能性があります。
それぞれの相続を明確に分離し、対象を正しく把握したうえで手続きを進めることが大切です。
一次相続・二次相続の相続人を確認する
再転相続において承認・放棄を正しく判断するためには、まず「一次相続と二次相続の双方」の相続人を確認することが重要です。
相続人の確認は、戸籍謄本等を取得して調査することで行います。
再転相続では、「一次相続の被相続人」と「二次相続の被相続人」のそれぞれについて、「出生から死亡までの連続した戸籍謄本」等を取得します。
この相続人調査で被相続人の「過去の婚姻・離婚」や「子の出生歴」などを洗い出し、相続人を漏れなく把握します。
| 対象者 | 必要な書類・収集範囲 |
|---|---|
| 一次相続の被相続人 | ■出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍 |
| 二次相続の被相続人 | ■出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍 |
| 一次・二次それぞれの相続人 | ■現在の戸籍謄本など、相続関係を確認できる戸籍 |
再転相続では、一次相続と二次相続の相続人が重なるとは限りません。そのため、それぞれの相続について相続人を分けて確認することが大切です。
具体的な戸籍の集め方は、次の記事で解説していますので、ぜひ参考になさってください。
一次相続・二次相続の財産・債務を確認する
承認するか放棄するかを正しく判断するためには、プラスの財産だけでなくマイナスの財産(債務)も含めて把握することが重要です。
再転相続では、「一次相続の財産・債務」と「二次相続の財産・債務」の双方を、それぞれ個別に分けて調査しましょう。
- 預貯金
- 「通帳」「キャッシュカード」「郵便物」「スマホアプリ」を手がかりに、口座のある金融機関を調べます。
その後、該当する金融機関に、「残高証明書」や「取引履歴の発行」を依頼します。 - 負債(借金・ローン・未払金)
- 「金銭消費貸借契約書」「請求書」「通帳の引き落とし履歴」を手がかりに、負債の有無を調べます。
また、信用情報機関へ開示請求を行うことで、借入先を調査することも可能です。
ただし、すべての債務が信用情報に登録されているわけではないため、被相続人宛ての郵便物や契約書などの確認は忘れず行いましょう。 - 不動産(土地・建物)
- 「固定資産税の納税通知書」や「権利証(登記識別情報)」等から、被相続人が保有する不動産の手がかりを掴みます。
その後、被相続人が不動産を保有していた市区町村役場で「名寄帳」を取得し、地番・家屋番号を特定した上で法務局から「登記事項証明書(登記簿謄本)」を取得します。 - 有価証券(株式・国債・投資信託)
- 「取引明細書」や「郵便物」から口座のある証券会社を特定します。
証券会社が不明な場合は、「証券保管振替機構」へ登録済加入者情報の開示請求を行うことで、口座開設先の証券会社を調べられます。
特に借金など負債の有無は、忘れず調査しておくことをおすすめします。
プラスの財産だけを確認して判断すると、後から想定していなかった借金が判明し、判断を誤る可能性があります。
再転相続では、熟慮期間内に一次相続と二次相続の両方について判断しなければなりません。
金融機関からの通知や被相続人宛ての郵便物などを早めに確認し、財産・債務の調査を進めましょう。
具体的な財産調査の方法は、次の記事で解説していますので、ぜひ参考になさってください。
再転相続では承認・放棄の組み合わせに制限がある
再転相続では、「一次相続」と「二次相続」の承認・放棄の組み合わせに制限があります。
再転相続人が選択できるのは、「一次相続と二次相続の両方を承認する」場合、「一次相続と二次相続の両方を放棄する」場合、「一次相続を放棄し、二次相続のみ承認する」場合の3つのパターンに限られます。
| 一次相続 | 二次相続 | 相続放棄の可否 |
|---|---|---|
| 単純承認 | 単純承認 | – |
| 相続放棄 | 相続放棄 | 可能 |
| 相続放棄 | 単純承認 | 可能 |
| 単純承認 | 相続放棄 | 不可能 |
「一次相続のみを承認し、二次相続を放棄する」という組み合わせは、選択できません。
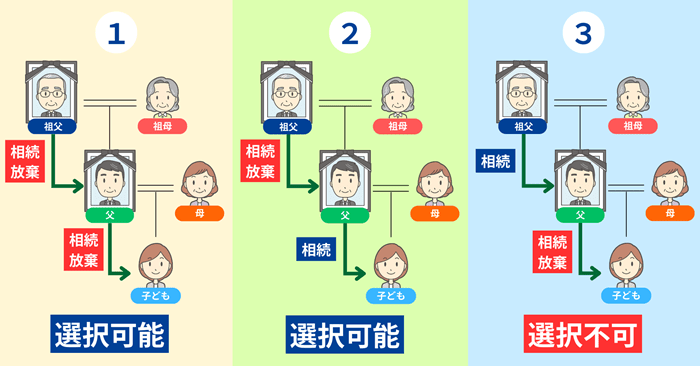
二次相続を放棄すると、二次相続の被相続人から引き継ぐはずであった「一次相続の相続人としての地位も同時に放棄した」と、みなされるためです。
したがって、「父親の負債から逃れるために二次相続を放棄しつつ、祖父のプラスの財産だけを受け取る」という選択は認められません。
一次相続を放棄した場合の権利・義務の移転先
再転相続では、「一次相続を放棄できるか」だけでなく、放棄した結果として「一次相続の権利・義務は誰へ移転するのか」まで確認することが大切です。
相続放棄を行った人は、その相続に関して「初めから相続人とならなかったもの」とみなされます。
このとき、一次相続における同順位の相続人が存命であれば、放棄された相続分は他の同順位の相続人へ集約され、その相続人の相続割合が増加します。
一方、同順位の相続人が全員相続放棄をした場合は、相続権は後順位の親族へ繰り上がりで移転します。
- 配偶者は常に法定相続人となる
- 第1順位:被相続人の子
- 第2順位:被相続人の直系尊属(父母や祖父母など)
- 第3順位:被相続人の兄弟姉妹
たとえば、一次相続において被相続人の「配偶者」と第1順位である「子」全員が相続放棄をした場合、相続権は第2順位である「被相続人の父母」へ移ります。
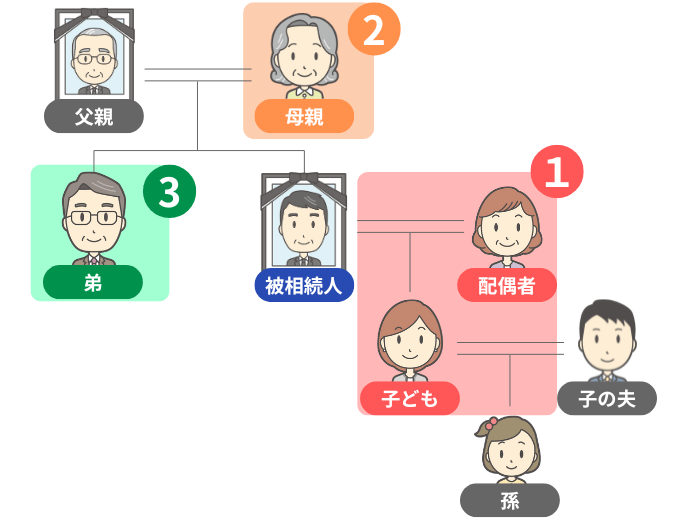
さらに、父母もすでに亡くなっているか放棄した場合は、第3順位である「被相続人の兄弟姉妹」が新たに相続人となるのです。
相続放棄によって「自身の子」へ代襲相続されることはない
相続放棄は、代襲相続の発生原因(死亡・欠格・廃除)に含まれません。
そのため、自身が一次相続を放棄したとしても、新たに代襲相続が発生して子が相続人となることはありません。
熟慮期間内に承認・放棄を選択した後の流れ
熟慮期間中に相続の承認や放棄を判断した後は、選択に応じた手続きを「一次相続」・「二次相続」ごとに進めます。
- 単純承認を選択する場合
- 単純承認した場合は、遺言書の有無や内容などを確認したうえで、必要に応じて遺産分割協議を行います。
協議が整ったら遺産分割協議書を作成し、預貯金の解約・名義変更、不動産の相続登記、必要に応じて相続税の申告などを進めます。 - 限定承認を選択する場合
- 限定承認を選択した相続については、被相続人の最後の住所地を管轄する家庭裁判所に「限定承認の申述」を相続人全員で共同して行います。
申述が受理された後、清算人の選任や債権者への公告などを経て、相続財産の清算手続きを進めます。 - 相続放棄を選択する場合
- 相続放棄を選択する場合は、相続人各人で被相続人の最後の住所地を管轄する家庭裁判所に、「相続放棄の申述」を行います。
再転相続では一次相続と二次相続が存在するため、「いずれの被相続人に関する放棄か」を明確にしたうえで手続きを進めます。
再転相続など相続に関する疑問は相続の専門家へ
再転相続は、一次相続と二次相続が重なるため、手続きや判断が通常の相続よりも複雑化しやすくなります。
特に限定承認や相続放棄を検討している場合は、双方の財産・負債調査や戸籍収集などを、熟慮期間を頭に入れながら行わなければなりません。
「誰のどの財産を対象にしているのか」の判断に少しでも迷う場合や、3カ月以内の手続きが難しいと感じた場合は、早めに相続の専門家に相談し、適切なサポートを受けることをおすすめします。
VSG相続税理士法人は、相続人の皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。