
東京弁護士会所属。新潟県出身。
破産してしまうかもしれないという不安から、心身の健康を損ねてしまう場合があります。
破産は一般的にネガティブなイメージですが、次のステップへのスタート準備とも言えます。
そのためには、法律上の知識や、過去の法人破産がどのように解決されてきたかという知識が必要です。
法人破産分野を取り扱ってきた弁護士は、こういった法律・判例や過去事例に詳しいため、強い説得力をもって納得のいく措置をとることができます。
PROFILE:https://vs-group.jp/lawyer/profile/kawasaki/
書籍:この1冊でわかる もめない遺産分割の進め方: 相続に精通した弁護士が徹底解説!
時効援用にかかる費用は、自分で手続きをする場合は内容証明郵便代などの数千円程度、弁護士に依頼しても数万円が相場です。
しかし法人借入の連帯保証債務を負う経営者個人の場合、返済猶予の相談や一部返済によって時効が更新されている可能性があります。
消滅時効の援用(民法145条)や債権等の消滅時効(民法166条)の判断には専門知識が必要です[注1]。
費用の安さだけで判断せず、法人破産や自己破産も含めて弁護士に相談しましょう。
本記事では、法人借入の時効について詳しく解説します。
Contents
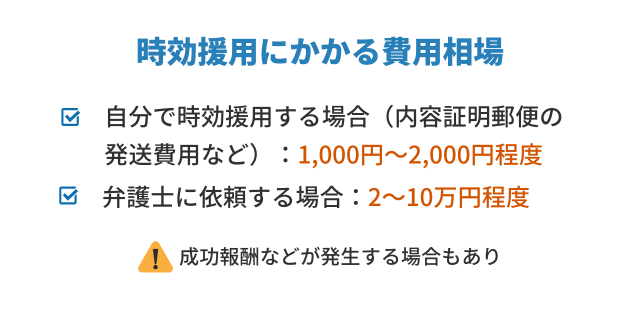
時効援用は自分で行えば1,500円程度、弁護士に依頼するなら1社3~6万円+実費が目安で、債権者ごとに費用がかかります。
費用の安さより、消滅時効の援用が成立するかの判断が重要です。
自分で時効援用を行う場合、必要なのは書面を送るための実費のみです。
時効援用通知書は内容証明郵便で送付し、あわせて配達証明を付ける方法が一般的です。
郵便料金・内容証明の加算料金・配達証明料金・書留料金を合計すると1,500円程度が目安となります。
債権者が複数いる場合は、その数だけ費用がかかります。
費用面の負担は小さい一方、確実に手続きが行えるかは別の問題です。
法人借入の連帯保証債務のように金額が大きく、返済猶予の相談や訴訟の経緯がある場合は特に注意が必要です。
時効の起算日の判断や更新事由の有無の確認には、専門知識が必須でしょう。
起算日を誤ったまま通知を送れば時効は成立せず、かえって債務を承認したと受け取られる恐れもあります。
弁護士であれば、リスクを事前に確認したうえで手続きを進められます。
手続きを弁護士に依頼した場合の費用は、実費に加えて債権者1件あたり2~10万円が相場です。
事案によって調査の必要性や手間の多さが変わるため、金額に幅があります。
法人借入の連帯保証債務では、時効の起算日の特定に加え、一部返済や返済猶予の相談の有無、訴訟や支払督促、判決の有無など経緯の確認が必要です。
債権者が複数いる場合は、その数に応じて費用も増えます。
時効の成立の可否を事前に調査したうえで援用通知を送付できる点が、弁護士に依頼するメリットといえます。
さらに時効援用が難しいと判断すれば、訴訟の対応や法人破産、自己破産の検討まで可能です。
時効援用では、基本料金のほかに成功報酬や追加費用が発生する場合があります。成功報酬の有無や金額は事務所によって異なります。
追加費用が生じやすいのは、債権者から反論を受けた場合です。
法人借入の連帯保証債務などの高額な事案では、金融機関やサービサーが時効の更新を主張して争ってくる場合があります。
もし訴訟や支払督促への対応が必要になれば費用はかさみます。
依頼前に、反論や訴訟への対応が必要になった場合の追加費用を確認しましょう。
追加費用の発生条件を明示している弁護士であれば、想定外の負担を避けられます。
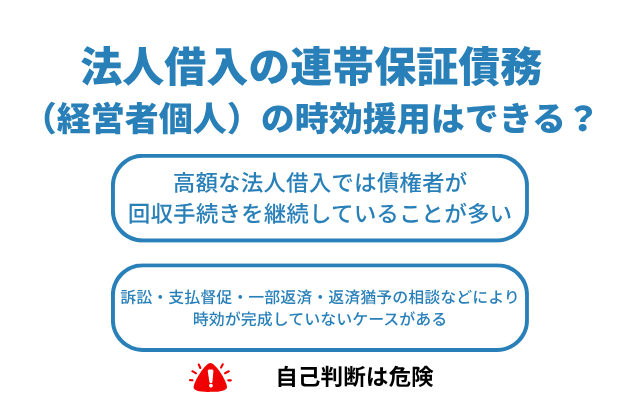
会社が債務を返済できなくなると、連帯保証人である経営者個人に請求が行われます。
連帯保証債務でも、条件を満たせば時効援用が可能です。
しかし、高額な場合は請求や交渉、裁判によって時効が更新され、成立が難しいケースもあります。
時効援用は、支払義務の消滅を債権者に主張するための手続きです。
時効期間が経過しただけでは債務は消えず、援用の意思表示をして初めて効果が生じます。
消滅時効の期間は、債権者が権利を行使できると知った時から5年、権利を行使できる時から10年です。
連帯保証債務も時効期間が経過していれば、援用できる可能性があります。
ただし、法人の期限の利益を失った時点から時効が進行するのが一般的で、起算点の特定には手続きの経過や金融機関とのやり取りの確認が必要です。
弁護士であれば、取引履歴の開示請求を通じて正確に判断できます。
一部返済や分割払いの相談、返済猶予の依頼は、債務の存在を認めた行為(承認)とみなされ、時効が更新されます(民法152条)[注1]。
また、会社が承認すれば、連帯保証人である代表者個人の時効も更新されます(民法457条1項)[注1]。
資金繰りが厳しい会社ほど、金融機関へ相談するケースが多いです。
「返済の相談をしただけ」と考えていた行為が、時効援用を妨げる要因になっているケースは少なくありません。
最後の返済日だけで判断せず、交渉の履歴や書面の有無も確認が必要です。
どのやり取りが承認に該当するかの判断は専門的であり、弁護士が記録を精査したうえで援用の可否を正確に見極めます。
訴訟や支払督促を起こされると時効の完成が猶予され、判決などで権利が確定すれば時効は更新されます。
確定判決等によって確定した権利の時効期間は、10年に延長されます(民法169条)[注1]。
法人借入の連帯保証債務は高額になりやすく、金融機関やサービサーが代表者個人に対して法的手続きを取っているケースは珍しくありません。
判決や確定した支払督促を見落とし、借入から5年経過した事実だけを根拠に援用すれば、時効が完成しておらず失敗に終わる可能性があります。
裁判所からの書類や過去の判決に心当たりがある場合は、弁護士に確認を依頼しましょう。
時効援用を自分で行えば費用は抑えられますが、起算日の誤り、債務の承認、訴訟や判決の確認漏れなどの判断ミスのリスクがあります。
法人借入の連帯保証債務は一般的な個人債務より複雑になりやすいため、自己判断ではなく弁護士への確認が重要です。
時効の起算日は、最後に返済した日だけで決まるわけではありません。
返済猶予に合意した日、分割払いを約束した日、判決が確定した日なども確認が必要です。
法人破産後の保証債務では、法人が期限の利益を失う時点が起算点になるのが一般的ですが、契約内容や交渉の経緯によって判断がわかれる場合もあります。
確認する書類は、金銭消費貸借契約書、保証契約書、返済予定表などです。
資料が不足したまま起算日を判断し、時効未完成のまま通知を送れば、債権者に指摘されて援用が認められない可能性もあります。
弁護士であれば、金融機関への開示請求を通じて書類を確認し、正確に判断できます。
一部返済や分割払いの相談、返済猶予の依頼、支払いを約束する書面への署名などは、債務の承認とみなされます(民法152条)[注1]。
承認があると、それまで進んでいた時効期間はリセットされ、そこから再び進行し直すため、援用は難しくなります。
注意したいのは、自分で時効援用を進める過程で債権者に連絡を取るケースです。
残債を確認するつもりの電話でも、「支払う意思がある」と受け取られれば承認とみなされかねません。
時効の完成を待っている段階で、債権者へ安易に連絡するのは避けましょう。
承認に当たるリスクを理解した弁護士が代理して行えば、意図しない更新を防げます。
時効援用通知を送っても、債権者がそのまま受け入れるとは限りません。
返済履歴が残っている、過去に裁判手続きや支払督促を行っている、債務の承認があったなどの理由で、時効は成立していないと反論してくる場合があります。
少額の消費者金融債務であれば、積極的に争われないケースもあります。
しかし、法人借入の連帯保証債務など金額が大きい案件では、債権者側も専門部署や弁護士を通じて時効の成立を争ってくる可能性が高くなります。
個人で対応するには専門的な知識と交渉力が必要です。
訴訟対応まで見据えて、時効援用の交渉から一貫して依頼できる弁護士に相談しましょう。
時効援用が認められない場合、ほかの債務整理の手段があります。
会社の債務と代表者個人の保証債務は別問題であり、法人破産と自己破産を組み合わせた解決が現実的です。
時効援用が認められなければ、すぐに弁護士に相談しましょう。
法人破産は、会社が支払不能または債務超過に陥った場合に、裁判所の手続きを通じて会社の債務を整理する制度です。
対象となるのは、金融機関からの事業資金の借入、リース料、取引先への買掛金、税金や社会保険料の滞納など、会社が負うすべての債務です。
手続きが終われば法人格は消滅し、原則として残った債務も消滅します。
特定の借入について時効援用が認められたとしても、他の債務が残っていれば資金繰りの問題は解決しません。
時効にこだわって放置すれば、信用の悪化や取引先・従業員への影響が広がります。
破産手続きでは債権者対応や財産の処分などの専門的な判断が必要になるため、弁護士が申立てから終了まで一貫して対応します。
法人破産で会社の債務が消滅しても、代表者個人が負う連帯保証債務は当然には消えません。
法人破産後は金融機関、信用保証協会、リース会社などから代表者個人に対して請求が続きます。
時効援用が難しいと判断された場合、代表者個人の生活再建には自己破産の検討が必要です。
裁判所から免責許可を受ければ、保証債務を含む個人の債務について支払い義務を免れるでしょう。
自己破産を検討する際には、手元に残せる自由財産の範囲や、経営者保証に関するガイドラインを活用できるかなど、個人の事情に応じた判断が求められます。
弁護士であれば、法人破産と並行して自己破産の手続きも進められます。
会社の債務だけを先に整理しても、代表者個人の連帯保証債務が残ったままでは生活の再建は進みません。
逆に自己破産を先行させれば、会社の債務整理の方針が定まらないまま手続きが進みます。
両方が深刻化している場合、法人破産と代表者個人の自己破産を並行して進めれば、債権者対応や財産の整理を一体で行えます。
VSG弁護士法人では、競合激化により資金繰りが悪化したサービス業の法人破産において、連帯保証を負う代表者も同時破産を行った事例があります。
管財人との交渉により売掛金の円満な回収を実現し、代表者の負担を最小限に抑えました。
法人と個人の双方の状況を同時に把握できる弁護士に相談すれば、方針のずれを防げます。
時効援用についてよく寄せられる質問にお答えします。
費用の目安、依頼先の選び方、成功率の考え方、成功報酬の有無などの実務的な疑問を整理し、解説します。
必要に応じて弁護士へ相談しましょう。
時効援用は、個人の少額な消費者金融債務であれば、通知書を送るだけで手続きが完結する場合もあり、自分でも手続きができます。
しかし法人借入の連帯保証債務は債権額が大きく、返済猶予の交渉や裁判手続きの有無など、時効の判断材料が複雑に絡み合います。
債権者側も金額が大きいほど時効の成立を争ってくるため、個人での対応は容易ではありません。
弁護士であれば、時効援用の可否を見極めたうえで、成立が難しい場合には法人破産や代表者個人の自己破産の検討へスムーズに移行できます。
時効援用から破産まで一貫して相談できれば、結果的に負担を減らせるでしょう。
時効援用の成功率は、事案ごとの事情によって大きく変わるため、一律の割合では示せません。
成功しやすいのは、時効期間が経過しており、その間に一部返済や返済猶予などの承認がなく、訴訟や支払督促などの法的手続きも取られていないケースです。
一方、法人借入の連帯保証債務は金額が大きく、資金繰りの悪化後に返済猶予の相談を重ねている場合も少なくありません。
債権者が代表者個人に対して訴訟を起こしている場合もあり、成功が難しいケースもあります。
弁護士が取引履歴や交渉の経緯を確認したうえで、成立の可能性を具体的に判断します。
成功報酬の有無や金額は、事務所によって異なります。
基本料金のみで成功報酬を設けていない場合もあれば、時効が成立した際に別途報酬が発生する場合もあり、一律の相場はありません。
特に法人借入の連帯保証債務のように交渉や訴訟対応が必要になる可能性がある案件では、成功報酬に加えて対応費用が別途発生する場合もあります。
依頼前には、着手金、実費、成功報酬、追加費用が生じる条件までを見積もりの内訳として確認しておきましょう。
費用体系を事前に明確に説明する弁護士に依頼すれば、想定外の負担を防ぎ、安心して手続きを任せられます。
[注1]民法/e-Gov
民法
時効援用は、自分で行えば1,500円程度、弁護士に依頼しても債権者1件あたり3万円~6万円程度と、費用面では手軽な手続きです。
しかし法人借入の連帯保証債務では、起算日の特定、返済猶予の相談などによる承認、訴訟や判決の有無などの判断が複雑です。
自力で進めれば時効未完成のまま援用し、かえって不利な状況を招きかねません。
時効援用で解決できない場合は、法人破産と代表者個人の自己破産が選択肢になります。
費用の安さだけで判断せず、まずは弁護士にご相談ください。
VSG弁護士法人では、時効援用の可否の調査から破産手続きまで一貫して対応いたします。