
東京弁護士会所属。新潟県出身。
破産してしまうかもしれないという不安から、心身の健康を損ねてしまう場合があります。
破産は一般的にネガティブなイメージですが、次のステップへのスタート準備とも言えます。
そのためには、法律上の知識や、過去の法人破産がどのように解決されてきたかという知識が必要です。
法人破産分野を取り扱ってきた弁護士は、こういった法律・判例や過去事例に詳しいため、強い説得力をもって納得のいく措置をとることができます。
PROFILE:https://vs-group.jp/lawyer/profile/kawasaki/
書籍:この1冊でわかる もめない遺産分割の進め方: 相続に精通した弁護士が徹底解説!
同時廃止とは、破産者の預貯金などの財産が少なく、破産手続きの費用をまかなえないと認められる場合に、裁判所が破産手続開始決定と同時に終了させる手続きです。
破産管財人が選任されず、財産の換価や配当も行われないため、管財事件に比べて裁判所に納める費用が安く、短期間で終わる傾向があります。
主に個人の破産で用いられますが、判断は裁判所が行うため、事前に弁護士へ見通しを確認する方が望ましいです。
本記事では破産手続きの同時廃止について詳しく解説します。
同時廃止とは、破産者の財産(破産財団)で破産手続きの費用をまかなえないと裁判所が認めるときに、破産手続開始決定と同時に破産手続廃止の決定をする手続きです(破産法216条1項[注1])。
法律上の要件はこの点に限られます。
ここでいう廃止は、手続きを打ち切って終わらせるという意味です。
同時廃止とするかどうかは、申立人や債権者が選ぶのではなく、裁判所が職権で判断します。
同時廃止になるかどうかの割合は、裁判所や時期によって差があり、一律の確率では示せません。
主に以下の点が、振り分けを左右します。
最終的にはこれらを踏まえて裁判所が判断します。
同時廃止事件と管財事件の主な違いは、次のとおりです。
| 同時廃止事件 | 管財事件 | |
|---|---|---|
| 破産管財人の選任 | されない | される |
| 裁判所へ納める予納金 | 1万円程度 | 20万円程度から |
| 手続きにかかる期間 | 比較的短い | 長くなる傾向がある |
| 郵便物の転送 | なし | あり |
| 債権者集会 | 開かれない | 開かれる |
予納金の額や手続き期間は、裁判所や事案によって異なります。
管財事件では、破産者宛ての郵便物が破産管財人に転送されるため、家族に知られたくない場合は注意が必要です。
異時廃止とは、破産手続開始後に破産管財人が調査した結果、破産財団で手続費用をまかなえないと判明した場合に、裁判所が手続きを打ち切る制度です(破産法217条1項[注1])。
異時廃止は管財事件の終わり方の1つで、違いは次のとおりです。
| 破産管財人 | 手続きの終わり方 | 配当 | |
|---|---|---|---|
| 同時廃止 | 選任されない | 開始決定と同時に廃止 | なし |
| 管財事件(配当有) | 選任される | 配当後に終結 | あり |
| 管財事件(異時廃止) | 選任される | 開始後に廃止 | なし |
手続きが廃止されても、個人の場合は免責手続きは別に進みます。
同時廃止の法律上の要件は、破産財団で手続費用をまかなえないと裁判所が認めること(破産法216条1項[注1])のみです。
「現金33万円未満」「財産20万円以下」などは裁判所ごとに異なる運用基準にすぎません。
財産が基準を超える、免責不許可事由の調査や個人事業の整理を要する、不動産があるといった場合は、管財事件になり得ます。
一部の裁判所では、現金が33万円未満で、預貯金や保険の解約返戻金などの財産が項目ごとに20万円以下であれば、手続費用をまかなえる財産がないとして同時廃止の目安とされます。
合計額ではなく項目ごとの評価額で判断します。
退職金は一定割合(一般的には8分の1)で評価され、不動産も住宅ローン残額が評価額を大きく上回れば価値がないと判断される場合があります。
なお、33万円は手元に残せる自由財産(99万円までの現金)とは別の基準です。
いずれも裁判所ごとの運用のため、申立先の裁判所で確認が必要です。
同時廃止となるには、免責不許可事由の有無について調査を要する事情がない点も求められます。
浪費や賭博による財産の減少、特定の債権者への返済、財産の隠匿などの事情があっても、破産に至った経緯などを考慮して、裁判所の裁量で免責が許可される場合があります(裁量免責)。
それを判断するために破産管財人が選任され、管財事件として調査が行われるのが一般的です。
ギャンブルや浪費が原因であっても、直ちに自己破産できないわけではありません。
法律上、個人事業主や法人は同時廃止ができないという定めはありません。
ただし、事業を営んでいた場合は、売掛金や在庫、リース契約、従業員の未払賃金など調査が必要な財産や債権債務が多いため、実務上は原則として管財事件として扱われます。
廃業から相当期間が経過し、事業に関する債権債務の整理が済んでいる元個人事業主は、同時廃止となる場合もあるでしょう。
なお、法人には免責の制度はありません。
破産手続きの終了とともに法人格が消滅し、債務を負う主体がいなくなるため、債務も消滅します。
[注1]破産法/e-Gov破産法
同時廃止にならなかった場合でも、少額管財として進められれば、費用と期間を抑えられる可能性があります。
少額管財は法律上の制度ではなく、弁護士が代理人として申し立てているなどを条件に、予納金を抑えて手続きを簡素化する各裁判所の運用です。
弁護士が申立て前に財産や債権債務を調査・整理しておくため、破産管財人の業務が軽くなり、管財人報酬に充てる予納金を低く設定できます。
たとえば東京地方裁判所では、少額管財の予納金は20万円程度からとされる一方、本人申立てなどの通常管財では個人で50万円以上が目安です。
手続きも簡素化されるため、通常管財より短期間で終わる傾向があります。
同時廃止事件となった場合の主なメリットは、次のとおりです。
費用を抑えられる
管財人報酬に充てる予納金が不要なため、裁判所に納める費用が少なく済む
管財人とのやり取りが不要
破産管財人が選任されないため、面談や資料提出の必要がない
期間が短い
財産の調査や換価が行われない分、手続きが早く終わる傾向がある
郵便物が転送されない
破産者宛ての郵便物が管財人へ転送されず、中身も確認されない
債権者集会が開かれない
債権者集会自体が開催されないため集会への出席が必要ない
同時廃止と管財事件のどちらになるかは、申立人が選ぶわけではなく、裁判所が判断します。
同時廃止事件となった場合でも、次の点には注意が必要です。
財産を残せるわけではない
同時廃止は、処分する必要のある財産がないからこそ選ばれる手続き
免責審尋で説明を求められる場合がある
管財人の調査を経ないため、債権者から意見が出た場合などに、裁判所から事情を確認される場合がある
自己破産共通の不利益は生じる
官報への掲載、信用情報への登録、一定の資格制限は同時廃止でも同様に生じる
資格制限は、破産手続開始から復権までの期間に限られ、通常は免責許可決定の確定により復権します。
同時廃止だからといって影響が軽くなるわけではない点に注意しましょう。
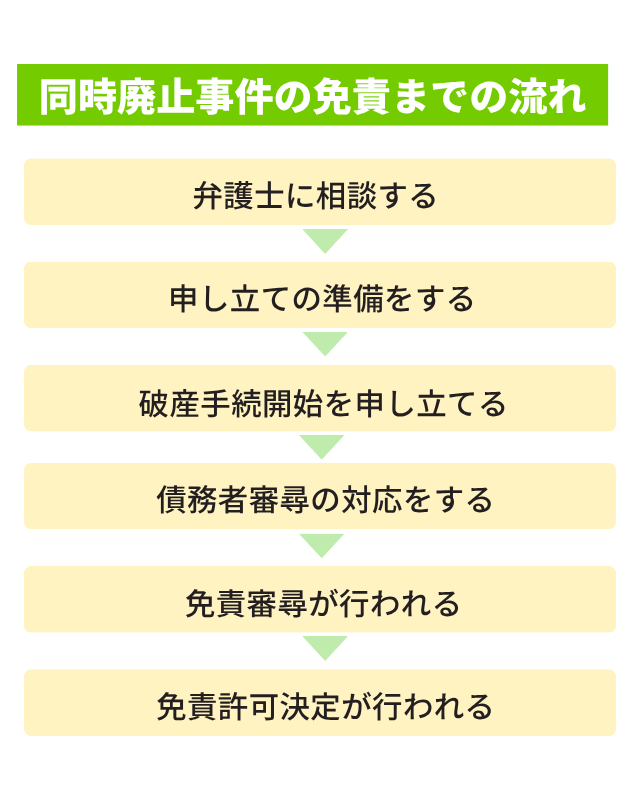
同時廃止の場合、申立てから免責許可決定の確定までは、実務上3〜4カ月程度が目安です。
ただし、期間や手続の進め方は事案や裁判所によって大きく異なり、弁護士が代理人につく場合に即日面接を行い、債務者審尋を省く裁判所もあります。
図は一般的な流れであり、ここからは各段階を順に解説します。
弁護士への相談は、返済が難しくなった段階や督促が始まった段階など、できるだけ早めが望ましいです。
依頼後に弁護士が受任通知を送ると、貸金業者による電話や訪問での直接の取立ては法律上制限され、落ち着いて手続きの準備を進めやすくなります。
相談の際は、借入先の一覧、契約書や利用明細、家計の状況が分かる資料、給与明細、保険証券、車検証などを持参しましょう。
財産や借入れの状況を把握しやすく、手続きの見通しを立てやすくなります。
申立てに向けて準備する書類は以下のとおりです。
準備には資料の収集や債権額の確認を含めて3〜6カ月程度かかるのが一般的です。
提出書類の内容は同時廃止か管財事件かの振り分けに直結するため、財産は漏れなく正確な申告が必要です。
申告漏れがあると、管財事件となったり、免責に影響したりする恐れもあります。
自己破産の申立先は、原則として債務者の住所地を管轄する地方裁判所です。
破産手続開始の申立てをすると、免責許可の申立ても同時にしたとみなされるため、通常は別で申立てる必要はありません。
申立て後、裁判所は書類を審査し、必要に応じて追加資料の提出を求めたうえで、同時廃止か管財事件かを判断します。
裁判所によっては、実務上の運用として、代理人弁護士と裁判官が面接する即日面接が行われ、その日のうちに手続きの振り分けが判断される場合もあるでしょう。
債務者審尋とは、破産手続開始の決定前に、支払不能に当たるかどうかや財産・負債の状況を確認するため、裁判官が申立人に質問する手続きです。
申立て後に期日が指定され、申立書類の内容や借入れの経緯、現在の収支などについて質問を受けます。
ただし、代理人弁護士がついている場合には、東京地方裁判所の即日面接のように債務者審尋を行わない運用の裁判所もあり、必ず実施されるとは限りません。
免責の可否を判断する免責審尋とは、目的も時期も異なります。
免責審尋とは、免責を許可してよいかを判断するため、裁判所が破産者に事情の説明を求める手続きです。
同時廃止の場合は、開始・廃止の決定から一定期間後に期日が指定されるのが一般的です。
複数人をまとめて行う、書面での照会で済ませるなど、運用は裁判所によって異なります。
当日は呼出状や本人確認書類を持参し、落ち着いた服装で出頭するとよいでしょう。
免責不許可事由が疑われる場合は、反省文(上申書)の提出を求められる場合もありますが、提出すれば必ず免責されるわけではありません。
同時廃止の場合、開始・廃止の決定の公告後に、免責許可の当否について債権者が意見を述べられる期間が設けられます。
期間の経過や免責審尋を経て問題がなければ、裁判所が免責許可決定を出す流れです。
この決定は官報に公告され、公告から2週間の即時抗告期間を過ぎると確定となります。
確定後は、税金や養育費などの非免責債権を除き、債務の支払義務は免れます。
自己破産を同時廃止で進める場合の費用は、大きくわけて裁判所に納める費用と、弁護士に依頼する費用の2つです。
いずれも金額は裁判所や法律事務所によって異なるため、目安として参考にしてください。
ここでは、それぞれの内訳を解説します。
同時廃止で裁判所に納める費用の内訳は、次のとおりです。
金額は東京地方裁判所の例(2026年1月1日現在)です。
| 費用 | 概要 | 金額 |
|---|---|---|
| 申立手数料 | 破産手続開始の申立て1,000円と免責許可の申立て500円の収入印紙 | 1,500円 |
| 予納郵券 | 裁判所から書類を送るための郵便切手 | 4,950円 |
| 官報公告費用 | 開始・廃止の決定などを官報に掲載するための費用 | 1万3,046円 |
金額は裁判所によって異なり、改定されることもあるため、申立先の裁判所で最新の運用を確認してください。
[注2]裁判所「破産事件の手続費用一覧」
弁護士に依頼する費用の主な内訳は、次のとおりです。
| 費用 | 概要 | 金額 |
|---|---|---|
| 相談料 | 依頼前の法律相談の費用 | 30分5,000円(税込5,500円) |
| 着手金 | 依頼時に支払う費用 | 40万円 |
| 報酬金 | 免責許可決定が確定した際に支払う費用 | 事案による |
金額は事務所によって異なり、分割払いに対応している事務所もあります。
資力が一定基準以下の場合は、法テラスの民事法律扶助を利用できる場合がありますが、費用を立て替える制度のため、原則として分割での返済が必要です。
詳しくはこちらの記事をご覧ください。
同時廃止になるかどうかは財産の状況や申告内容によって左右されるため、自己破産を検討する段階で弁護士に相談するという方法があります。
ここでは、弁護士に相談するメリットと、依頼先を選ぶ際のポイントを解説します。
弁護士に依頼すると、受任通知の送付により貸金業者による直接の取立ては法律上制限され、落ち着いて準備を進められます。
同時廃止・少額管財・通常管財のいずれになるかを見通したうえで書類を整えられ、免責不許可事由がある場合の説明の仕方や裁量免責に向けた対応も相談できます。
裁判所とのやり取りや審尋への同行も任せられるでしょう。
また、少額管財は弁護士による申立てを前提とする裁判所が多いため、費用を抑えられる可能性もあります。
弁護士を選ぶ際に確認するとよい点は以下のとおりです。
連絡の取りやすさや申立先の裁判所の運用を踏まえて手続きを進めてもらえるかも、判断の目安になります。
財産の状況から同時廃止になるかどうか見通しを知りたい場合は、VSG弁護士法人に相談するという方法もあります。
費用の目安は以下をご確認ください。
関連記事
ここでは自己破産の同時廃止についてよく寄せられる質問を、Q&A形式でまとめました。
同時廃止にならなかった場合の扱いなど、申立て前に気になる点を確認しておきましょう。
同時廃止では破産管財人による調査は行われませんが、申し立ての段階で様々な資料を提出し、財産状況を明らかにする必要があります。
財産を隠して申告すると、免責を受けられなくなる恐れがあり、悪質な場合は詐欺破産罪に問われる可能性もあるため、正直に申告しましょう。
同時廃止で裁判所に行く必要があるかは、裁判所や事案によって異なります。
出頭の要否は、各裁判所が審尋をどのように行うかの運用によって決まるためです。
代理人弁護士がついている場合、東京地方裁判所の即日面接のように、申立ての段階では本人の出頭を要しない運用もあります。
一方、免責審尋のために本人の出頭を求める裁判所もあります。
同時廃止にならなかった場合は、管財事件として手続きが進みます。
裁判所が破産管財人を選任し、財産の調査や換価、免責に関する調査を行います。
弁護士が代理人として申し立てている場合は、予納金を抑えて手続きを簡素化する少額管財の運用を利用できる裁判所もあります。
管財事件になっても、それだけで免責が認められなくなるわけではありません。
2回目の自己破産でも、同時廃止になる場合はあります。
ただし、前回の免責許可決定の確定から7年以内の申立ては免責不許可事由に当たるため、免責の可否を調査する目的で管財事件となる可能性が高いでしょう。
それでも、破産に至った経緯などによっては、裁判所の裁量で免責が許可される余地があります。
7年を過ぎていればこの事由には当たりません。
同時廃止は、破産者の財産で手続き費用をまかなえない場合に、開始決定と同時に手続きを終える制度です。
法律上の要件はこの点のみで、現金や財産の金額基準は裁判所ごとの運用にすぎず、どちらの手続きになるかは裁判所が判断します。
同時廃止にならなくても、少額管財で費用を抑えられる場合があります。
財産を正確に申告し、申立先の運用を踏まえて準備を進める必要があるでしょう。
同時廃止になるかの見通しや費用に不安がある場合は、VSG弁護士法人に相談するという方法もあります。