
東京弁護士会所属。新潟県出身。
破産してしまうかもしれないという不安から、心身の健康を損ねてしまう場合があります。
破産は一般的にネガティブなイメージですが、次のステップへのスタート準備とも言えます。
そのためには、法律上の知識や、過去の法人破産がどのように解決されてきたかという知識が必要です。
法人破産分野を取り扱ってきた弁護士は、こういった法律・判例や過去事例に詳しいため、強い説得力をもって納得のいく措置をとることができます。
PROFILE:https://vs-group.jp/lawyer/profile/kawasaki/
書籍:この1冊でわかる もめない遺産分割の進め方: 相続に精通した弁護士が徹底解説!
弁済期とは、支払いや返済をすべき期限を指します。
弁済期を過ぎても支払えないまま放置すると、遅延損害金が積み上がり、残債務の一括請求や財産の差押えに進む可能性があります。
法人であれば、法人破産の検討が必要となるケースもあるでしょう。
自己判断で先送りせず、早い段階で弁護士への相談を検討してください。
本記事では、支払期日との違い、弁済期が到来する時点、時効との関係、支払えない場合に生じるリスクなどを解説します。
Contents
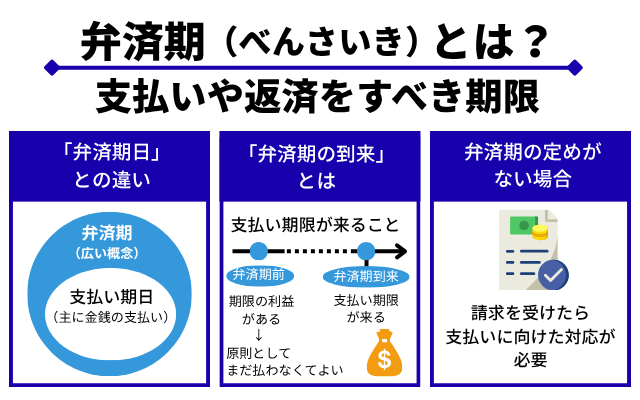
弁済期とは、支払いや返済をすべき期限です。
たとえば100万円を借り、1カ月後に返す約束をした場合、その1カ月後が弁済期にあたります。
弁済とは、債務者が債務を履行して債権を消滅させる行為をいいます。
弁済期は、借入金を返す日、商品代金を支払う日、売買した商品を引き渡す日など、債務を履行すべき期限を指します。
弁済とは、債務の履行をいい、金銭の支払いに限らず、物の引渡しも含まれます。
契約書や督促状に弁済期と記載されていれば、支払期日と同じ意味で読み替えて差し支えない場合がほとんどです。
実務では、弁済期、支払期日、履行期などの文言が混在しますが、いずれも履行すべき期限を示す点で法的な意味はほぼ共通しています。
支払期日は、主に金銭の支払いについて、その期限を示す言葉です。
これに対して弁済期は、金銭の支払いに加え、商品の引渡しやサービスの提供など、金銭以外の債務の履行期限まで含む広い概念です。
借入金の返済や売買代金の支払いのように金銭債務を扱う場面では、両者はほぼ同じ意味で使われます。
契約書を確認する際は、金銭以外の債務について弁済期が定められていないか、引渡しや納品の期限に関する条項を見落とさないよう注意しましょう。
弁済期の到来とは、支払期限や返済期限が来た状態を指します。
この時点で債務者は、支払いや返済などの義務を実際に履行しなければならない立場になります。
到来した債務は「弁済期にある債務」と呼ばれ、この状態になって初めて、債権者は請求や訴訟、強制執行へ進みます。
弁済期が来る前は、債務者はまだ履行を求められません。
なお、到来日を正確に把握しないまま督促を行うと、トラブルになる場合があります。
期限の利益とは、弁済期が来るまで支払いを待ってもらえるという、債務者側の利益を指します(民法136条[注1])。
弁済期の前であれば、債権者は原則として直ちに支払いを求められません。
一方で債務者の側から期限前に支払うのは可能です。
ただし、分割払いの契約では、滞納が続くとこの利益を失い、残額を一括で請求される場合があります。
どのような場合に期限の利益を失うかは契約書ごとに定めが異なるため、事前の確認が欠かせません。
契約書に弁済期の定めがなくても、債務そのものが消えるわけではありません。
期限の定めのない債務では、債権者から履行の請求を受けた時点で履行遅滞となり(民法412条3項[注1])、その時期から支払いに向けた対応が求められます。
親族や知人からの借入れのように、返す時期を決めないまま貸し借りをしている場合が典型例です。
消滅時効の起算点も権利を行使できる時とされるため、いつから数えるかの判断が難しくなります。
時効との関係が気になる場合は、弁護士に確認する方法もあります。
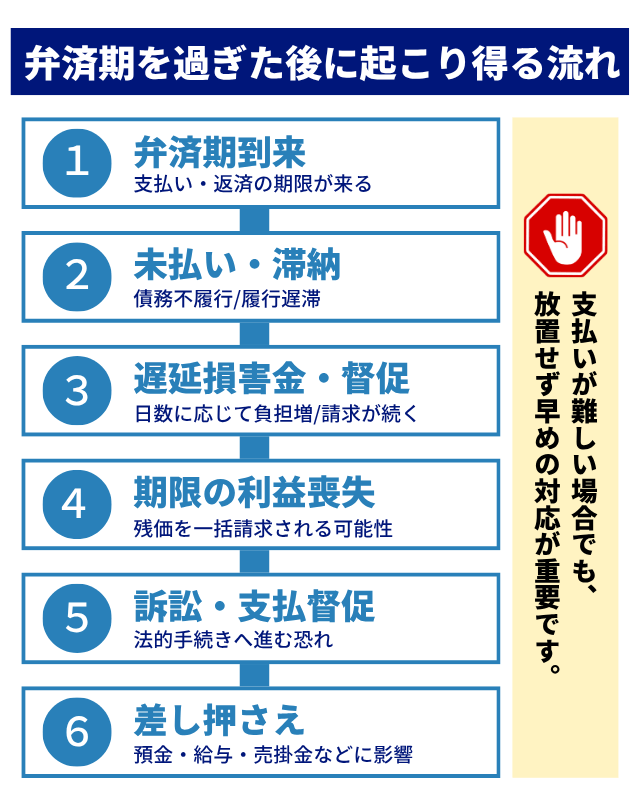
弁済期を過ぎても支払わない状態は債務不履行にあたり、遅延損害金の発生や残額の一括請求につながります。
放置すれば訴訟や差押えに進むおそれもあり、対応が遅れるほど検討できる手段は限られます。
弁済期を過ぎても支払わない状態は、債務不履行のうち履行遅滞にあたります。
金銭債務の場合、債権者は損害の発生を証明せずとも、遅延損害金を請求できます(民法415条、419条[注1])。
遅延損害金の利率は、契約書に定めがあればその利率により、定めがなければ法定利率が適用されます(民法404条[注1])。
法定利率は3年ごとに見直される変動制です。
遅延損害金は日数に応じて積み上がるため、支払わない期間が長引くほど負担は重くなります。
利率や計算の起算日を正確に把握しないまま放置すると、想定していた以上の金額を請求される場合があります。
分割払いやローンでは、滞納により期限の利益を失う場合があります。
その根拠となるのは、契約書に置かれた期限の利益喪失条項です。
民法137条[注1]にも法定の喪失事由が定められていますが、対象は破産手続開始の決定、担保の滅失や損傷、担保を提供する義務の不履行に限られ、滞納は含まれません。
実務上は、契約でこれに追加する形で規定を作成します。
期限の利益を失うと、残りの債務を一括で請求される可能性があり、一括請求を受けた後は、分割払いへ戻す交渉は難しくなります。
発動する条件は契約ごとに異なるため、滞納が生じた時点で契約書を確認し、早い段階で対応方針を検討してください。
弁済期を過ぎた債務を放置すると、電話や書面による督促から始まり、内容証明郵便での請求、さらに訴訟へと進みます。
裁判で債権者の請求が認められ、判決が確定すれば、民事執行法に基づく強制執行として、預金や給与、売掛金が差し押さえられるおそれがあります。
ただし、差押えに至るまでには訴訟や確定判決などの手続きが必要なため、その間に対応する余地はあります。
支払いが難しい状況であっても、放置したまま手続きが進むのを待つ必要はありません。
差押えの通知が届く前の段階で相談すれば、分割払いの交渉や債務整理を含めて検討できます。
借金などの消滅時効は、弁済期を起点として進みます。
期間が過ぎても、時効の援用をしなければ債務は当然には消滅しません。
2020年4月1日施行の改正民法により、債権の消滅時効は「権利を行使できることを知った時から5年」と「権利を行使できる時から10年」のいずれか早い方に統一されました。
弁済期が決まっている借金は、原則として弁済期から5年で時効ですが、2020年3月31日以前に契約した借金には、改正前の民法が適用されます。
時効が完成している可能性がある場合、返済や連絡をする前に確認が必要です。
弁済期は、債権者が返済を求められるようになる時期です。
消滅時効は権利を行使できる時から進むため(民法166条1項[注1])、弁済期の到来が起算点となります。
分割払いの場合は、契約全体でまとめて数えるのではなく、各回の弁済期ごとに時効が進行します。
そのため第1回目の支払分と最終回の支払分とでは、時効が完成する時期が異なります。
期限の利益を失って一括請求を受けた場合は、その時点を起算点とする扱いもあり、状況によって異なります。
契約の時期や債権の種類によっても期間が変わるため、計算は弁護士に確認するのも手です。
時効期間が経過しても、債務が自動的に消えるわけではありません。
時効の効果を得るには、債務者が時効を主張する必要があります。
これを時効の援用といいます(民法145条[注1])。
援用をしない限り、債務は残ったままです。
注意が必要なのは、援用の前に債権者へ返済や支払いの約束をした場合です。
債務の存在を認めた行為とみなされ、時効を主張できなくなる可能性があり、一部でも入金した場合も同様となります。
期間の計算や通知の出し方には適切な対応が求められるため、時効が迫っていると感じた段階で、自己判断せず弁護士に確認する方法もあります。
時効は、一定の事由があると更新され、そこから改めて進行します。
債務の承認がその一つで(民法152条[注1])、一部の返済、分割払いの相談、支払いを待ってほしいという申し出も、債務を認めた行為として扱われます。
裁判上の請求や支払督促、強制執行も、完成猶予や更新の事由です(民法147条、148条[注1])。
弁済期から長い時間が経っていても、こうした事由があれば時効は完成していません。
請求書や督促状が届いたとき、返済や連絡をしてしまうと、時効を主張できたはずの債務で援用の機会を失います。
対応する前に、弁護士へ確認する方法もあります。
弁済期に支払えない場合でも、放置は避けましょう。
債権者への相談による分割払いや支払猶予のほか、債務整理、法人であれば法人破産などの選択肢があります。
個人か法人か、滞納の期間によって適した方法は異なります。
一時的に資金が足りないだけであれば、債権者へ分割払いや支払猶予を相談する方法があります。
滞納してから連絡するより、支払えないと分かった時点で申し出るほうが、その後の交渉を進めやすくなるでしょう。
相談にあたっては、毎月支払える金額、支払いを始められる時期、今後の資金繰りの見通しを整理して伝えます。
ただし、弁済期から長い時間が経っている債務では、支払いの約束や一部返済が時効の援用に影響する可能性があります。
時効が気になる場合は、連絡の前に確認してください。
督促の電話や一括請求の通知、内容証明郵便が届いている段階であれば、弁護士へ相談を急いでください。
相談すれば、分割払いの交渉、債務整理、時効援用の可否、法人であれば法的整理まで、状況に応じた方法を比較できるでしょう。
弁護士が受任し、債権者へ通知を送ると、直接の督促が止まる場合があります。
差押えを受けた後では、事業用の口座や売掛金、給与に影響が出るため、立て直しの負担が重くなります。
法人破産では、手続きを開始する原因の一つとして支払不能が定められています(破産法15条[注2])。
法人の場合は債務超過も開始原因です(同16条[注2])。
支払不能とは、支払能力を欠くために、弁済期にある債務を一般的かつ継続的に弁済できない状態を指します(同2条11項[注2])。
一般的とは、特定の債権者への支払いに限らず、債権者全体に対して履行できない状態です。
継続的とは、天変地異などによる一時的な資力の喪失ではなく、その状態が続いていることを意味します。
支払不能の状態が続く場合、破産手続も選択肢となります。
該当するかは資金繰りの状況によって判断が分かれるため、民事再生や特別清算を含めた検討を早い段階で弁護士に相談するのも一つの手です。
弁済期にある債務を継続して支払えない状態であれば、法的整理を検討します。
法人破産は、裁判所を通じて財産を換価し、債権者へ配当したうえで法人格を消滅させる手続きです。
特別清算は、株式会社の解散後に債権者との協定により進める清算手続きです。
中小企業では損失の拡大を避けるため破産を速やかに進める判断が有効な場面が多く、規模の大きい法人では民事再生や事業譲渡も検討できます。
VSG弁護士法人の経験では、社会保険料等の負担増加により継続的な滞納に陥った法人が、早期に方針を明確化し、経営者の生活基盤を守りながら再出発できた事例があります。
税金や社会保険料、借入金の支払いが滞っている場合は、早めに弁護士への相談をご検討ください。
[注1]民法/e-Gov
民法
[注2]破産法/e-Gov
破産法
弁済期は、支払いや返済をすべき期限です。
これを過ぎたまま放置すると、遅延損害金が積み上がり、期限の利益を失って残額の一括請求を受け、訴訟や差押えへと進みます。
時効が成立している可能性がある場合でも、援用の前に返済や支払いの約束をすれば、時効を主張できなくなるおそれがあります。
支払いの見通しが立たない状況であれば、債務整理、時効援用、法人破産など、状況に応じた対応の検討が必要です。
VSG弁護士法人では、債権者対応の代理、取引先との交渉、経営者個人の保証リスクへの対応まで一貫してお引き受けします。
督促や請求書が届いた段階でご相談ください。